 MetaTrader 5
 Asesores Expertos
 Indicadores
 Scripts
 Librerías
 Repositorio
Pon "Me gusta" y sigue las noticias
Deje un enlace a él, ¡qué los demás también lo valoren!
Evalúe su trabajo en el terminal MetaTrader 5

SessionReopenEA - Asesor Experto para MetaTrader 5

- Visualizaciones:
- 20
- Ranking:
- Publicado:
-
 Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro EntradaUsted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese -
 ¿Necesita un robot o indicador basado en este código? Solicítelo en la bolsa freelance
Pasar a la bolsa
El oro tiene una pausa de mantenimiento diaria en la CME. La primera hora de negociación tras dicha pausa registra una subida superior a la que cabría esperar por azar, y esto ocurre en todos los años naturales de una muestra de once años, mientras queel resto de horas del día se mantienen estables.
Este asesor experto compra en esa reapertura, mantiene la posición durante un tiempo fijo con un stop escalonado según la volatilidad en el servidor, y no hace nada más. Una operación por sesión. Sin promedios, sin rejilla, sin martingala, sin recuperación.
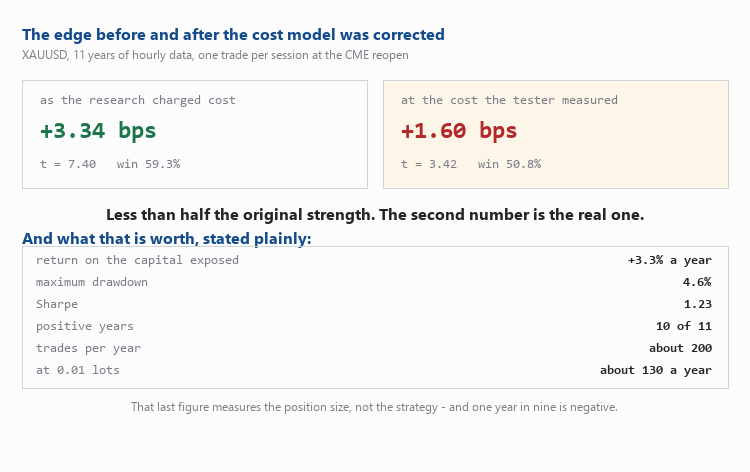
La cifra, y luego la cifra tras descubrir que mi modelo de costes era erróneo
Medido a lo largo de 11 años de datos por hora, entrando al reabrir el mercado y manteniendo la posición durante dos horas:
| como el coste calculado por la investigación | al coste medido por el evaluador | |
|---|---|---|
| por operación | +3,34 pb | +1,60 pb |
| Estadística t | 7,40 | 3,42 |
| porcentaje de victorias | 59,3 % | 50,8 % |
| factor de rentabilidad | 1,63 | 1,30 |
| años con resultados positivos | 11 de 11 | 10 de 11 |
La columna de la izquierda es lo que habría publicado si me hubiera detenido donde la mayoría de la gente se detiene. Entonces, una prueba retrospectiva con datos en tiempo real en el propio Probador de Estrategias de MetaTrader mostró que el verdadero coste de ida y vuelta en la reapertura es de unos60 puntos, y no los 19 que mi investigación había calculado, ya que el campo de spread de la barra M1 es un resumen por barra y subestima el spread de reapertura aproximadamente tres veces.
La ventaja se mantiene tras esa corrección, aunque con menos de la mitad de su fuerza original, y la tasa de aciertos se convierte en un lanzamiento de moneda que se sustenta en una rentabilidad favorable más que en la frecuencia. La columna de la derecha es la real, y es en la que se basa este EA.
Lo que no es
No es una fuente de ingresos, y el encabezado del archivo fuente así lo indica antes de que se describa ningún parámetro. Con un capital dimensionado para una caída del 20 %, registra aproximadamente un +3,3 % al año, con una caída máxima del 4,6 %, un índice de Sharpe de 1,23 y unas 200 operaciones al año —lo que también significa que, aproximadamente,uno de cada nueve años es negativo—. A 0,01 lotes, eso supone unas 130 unidades monetarias al año, y esa cifra mide eltamaño de la posición, no la estrategia.
Si se analiza por separado un periodo de 2,5 años, se obtienet = +1,12, lo cual no es significativo. Una prueba retrospectiva rentable de dos años de esta estrategia no prueba nada por sí sola; lo que le da valor es la muestra de once años.
Lo que el resultado tuvo que superar antes de que confiara en él
Cualquiera de estos factores podría haberlo echado por tierra, y la razón por la que se enumeran es que un resultado que nadie ha intentado refutar no es un resultado:
- No se trata de una brecha. La brecha registrada a lo largo de la ruptura tiene un promedio de −0,011; el movimiento se produce con el mercadoabierto.
- No se trata de un artefacto de construcción de barras. La reconstrucción de la hora a partir de barras M1 obtenidas de forma independiente coincide con la serie H1 hasta 0,0000 en los 73 días superpuestos.
- No se trata de valores atípicos. La media recortada al 1 % es de +0,70 frente a un +0,75 de la muestra completa; la mediana es de +0,48.
- Tampoco se debe a la normalización del spread, que sería la trampa más obvia, ya que las barras de MT5 se basan en el lado de la oferta y el spread de reapertura es más amplio: el spread se mantiene estable a lo largo de toda la hora, por lo que explica el 0 % del efecto.
- No es necesario el tick exacto de la reapertura. Entrar con 15 minutos de retraso sigue siendo rentable, con 30 minutos de retraso también, y el efecto desaparece a los 45.
- La reapertura semanal NO forma parte de ello. El domingo registra +1,11 pb con t = 0,88 —indistinguible del ruido— frente a los +3,90 pb y t = 8,32 de las reapertura diarias. Por eso existe InpSkipMonday y su valor por defecto es «true».
Entradas, y por qué son como son
| Entrada | Significado |
|---|---|
| InpEntryHour | La hora del servidor en la que se produce la reapertura. Se ha optado deliberadamente por trabajar con la hora del servidor: el reloj de este bróker sigue el horario de verano de EE. UU., por lo que la reapertura se produce a una hora fija del servidor durante todo el año, mientras que un disparador UTC se desviaría una hora dos veces al año. |
| InpEntryWindowMin | Solo se puede entrar dentro de este número de minutos de la hora. |
| InpHoldHours | Número de horas que se debe mantener la posición antes de cerrar a la hora prevista. |
| InpSkipMonday | Omitir la reapertura semanal. Véanse las cifras del domingo más arriba. |
| InpLots | Lote fijo. Sin escalado, en ningún caso. |
| InpStopAtrMult | Stop = esto × el rango medio por hora. Por defecto 2,0, no el 1,5 que utilizaba la primera versión — véase más abajo. |
| InpRangeBars | Barras H1 en la unidad de rango medio. 480 equivalen a unas 20 sesiones. |
| InpMaxSpreadPts | No entrar si el spread es peor que este valor. |
Sobre el multiplicador del stop. Al coste corregido, 1,5× da +1,60 pb (t 3,42), mientras que 2,0× da +1,91 (t 4,07) y se alcanza en el 1,3 % de las operaciones en lugar del 2,6 %. Un spread más amplio sigue mejorando —y el stop se mantiene—, porque «eliminar el stop y que mejore el backtest» es precisamente el razonamiento que hace que una martingala parezca rentable. El stop es lo que limita un evento extremo; el momento de salida limita el resto.
Pruébalo antes de creer nada de lo anterior
Y pruébalo concada tick basándote en ticks reales. En otro código mío, las mismas reglas durante el mismo periodo dieron un resultado de −15 627 con un modelo de barras de 1 minuto y de +79 000 con ticks reales. Una prueba retrospectiva que no especifica su modo de modelización no te está diciendo lo que ha medido.
Traducción del inglés realizada por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/en/code/77060
 Any Indicator Alert - alerts, push notifications and multi-timeframe for any custom indicator, no source code needed
Adágalo a un gráfico, escribe el nombre de cualquier indicador personalizado y te avisará en función de los propios umbrales de ese indicador: ventana emergente, sonido, notificación push en tu móvil o correo electrónico. Lee el indicador a través de iCustom, por lo que no se necesita el código fuente: basta con un archivo .ex5 compilado que hayas descargado. También puede leer ese indicador desde un marco temporal superior y vuelve a comprobar las barras cerradas para indicarte si el indicador se repinta o simplemente presenta un retraso. Se abre en modo EXPLORE, que muestra todos los búferes que tiene el indicador y qué contiene cada uno, ya que «qué búfer contiene la señal» es la pregunta que disuade a la mayoría de la gente de utilizar iCustom.
SuperTrend TV EA
Un asesor experto que opera con el indicador SuperTrend TV a través de iCustom únicamente en barras cerradas, y que incluye un informe de auditoría que demuestra que cada operación se corresponde con una señal y que no se ha pasado por alto ninguna señal.
 Trade Excursion Report: MFE and MAE of every closed trade, to CSV
Exporta una línea CSV por cada operación cerrada con los datos que no figuran en el extracto: la mejor ganancia no realizada que mostró la operación (MFE), la peor pérdida no realizada que soportó (MAE), qué parte de la MFE se conservó realmente, cuántas barras abarcó y cuánto tiempo se mantuvo abierta. Se trata de la misma medición que la del indicador «Trade Excursion», pero grabada en un archivo en lugar de representada gráficamente, ya que las preguntas que merece la pena plantearse sobre estos datos son aquellas a las que un gráfico no puede responder: ¿depende la tasa de captura de la hora de entrada? ¿Las operaciones que cierro antes de tiempo son las que mantengo durante más tiempo? ¿Las operaciones con pérdidas de los lunes alcanzan un MAE diferente al de los viernes? Basta con una tabla dinámica una vez que se dispone del archivo CSV. La salida está separada por punto y coma con una fila de encabezado, en formato MQL5\Files; se abre en cualquier hoja de cálculo. Límite de la medición: las excursiones se calculan a partir de los máximos y mínimos de las barras en el marco temporal elegido; se desconoce la trayectoria dentro de una barra. La columna «barras» indica la resolución obtenida por cada operación, y el resumen cuenta las operaciones de una sola barra por separado en lugar de promediarlas.
 CGoldSymbol - find the broker's gold and size the position correctly on it
Detecta el símbolo «gold», independientemente del nombre que le dé el bróker, lee las especificaciones del contrato desde la plataforma en lugar de darlo por supuesto, y convierte el riesgo en la divisa de la cuenta en un tamaño de lote adecuado para ese bróker.