 MetaTrader 5
 エキスパート
 インディケータ
 スクリプト
 ライブラリ
 ストレージ
私たちのファンページに参加してください

SessionReopenEA - MetaTrader 5のためのエキスパート

- ビュー:
- 23
- 評価:
- パブリッシュ済み:
-
 取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索
-
 このコードに基づいたロボットまたはインジケーターが必要なら、フリーランスでご注文ください
フリーランスに移動
CMEでは、金(ゴールド)の取引に日次メンテナンス休憩があります。休憩明けの最初の1時間は、偶然で説明できる範囲を超えて価格が上昇しており、11年間のサンプル期間において、暦年ごとにこの現象が見られます。一方、その日の他の時間帯は横ばいで推移しています。
このエキスパートアドバイザーは、取引再開時に買い注文を出し、ボラティリティに応じて調整されたサーバーサイドのストップ注文を設定して一定時間保有し、それ以外の操作は一切行いません。1セッションにつき1回の取引のみです。平均法、グリッドトレード、マーチンゲール法、リカバリー戦略は一切使用しません。
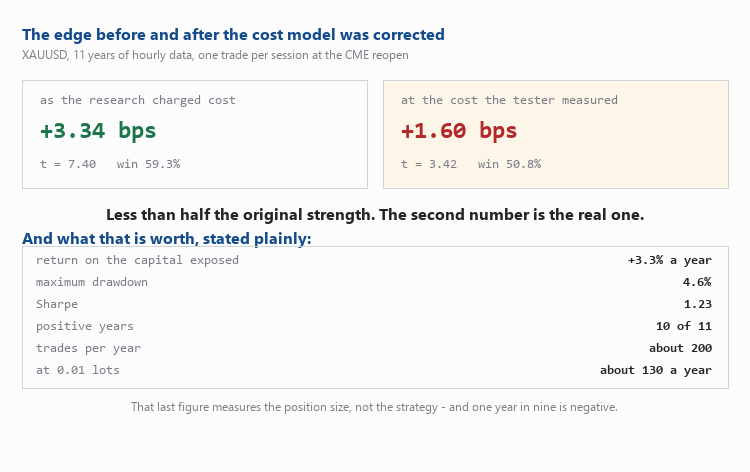
数値、そしてコストモデルが間違っていたと判明した後の数値
11年間の時系列データに基づき、市場再開時にエントリーし、2時間保有した場合の測定結果:
| 調査で算出されたコストに基づき | テスターが測定したコストで | |
|---|---|---|
| 1取引あたり | +3.34 bps | +1.60 bps |
| t統計量 | 7.40 | 3.42 |
| 勝率 | 59.3% | 50.8% |
| 利益率 | 1.63 | 1.30 |
| 黒字年数 | 11年中11年 | 11中10 |
左の列は、もし私が多くの人がそこで止まる場所で調査を打ち切っていたら、公開していたであろう結果です。 その後、MetaTraderのストラテジーテスターでリアルタイムのバックテストを行ったところ、 再エントリー時の実際の往復コストは約60ポイント であることが判明しました。 これは、 私の調査で算出された19ポイントとは異なります 。 M1バーのスプレッド 欄は バーごとの集計値であり、再エントリー時のスプレッドを約3倍過小評価していた ためです。
この修正後もエッジは維持されますが、その強さは当初の半分以下となり、勝率は頻度によるものではなく、有利なペイオフによって支えられたコイン投げのようなものになります。右側の列が実際の結果であり、このEAはそれに基づいて構築されています。
これではないもの
これは生計を立てるためのツールではありません。ソースファイルのヘッダーには、パラメータの説明の前にその旨が明記されています。 20%のドローダウンを見込んだ資本規模では、年間 約+3.3%、最大ドローダウン4.6%、 シャープレシオ1.23、年間約200回の取引となります。これは、およそ9年に1年はマイナスの年になることを 意味します。 0.01ロットの場合、これは年間約130通貨単位に相当しますが、この数値はポジションサイズ を表すものであり、戦略そのものを表すものではありません。
これを単独で2.5年間の期間で見た場合、t値は+1.12となり 、 有意ではありません 。 この戦略の2年間のバックテストで利益が出たとしても、それだけでは何も証明されません。重要なのは11年間のサンプルデータなのです。
私がこの結果を信頼するに至るまでに、それが乗り越えてきた試練
これらはいずれも戦略を破綻させかねないものであり、ここに挙げた理由は、誰もその限界を試そうとしなかった結果は「結果」とは言えないからです:
- これはギャップではない。 ブレイクを跨ぐ記録された ギャップの 平均は−0.011であり、この動きは市場開場 中に発生している。
- バー構築によるアーティファクトではない。 独立して取得したM1バーから1時間足データを 再構築しても 、重複する全73日間において、H1シリーズと0.0000の精度で一致する。
- これは外れ値によるものでもありません。 1%トリム 平均は +0.70(全サンプルの平均は+0.75)、中央値は+0.48です。
- これは、 一見すると落とし穴になり そうな スプレッド の 正規化 によるもので もありません。 MT5のバーはビッドサイドであり、再開時のスプレッドはより広いからです。スプレッドは1時間を通じて横ばいのままであるため、この効果の0%しか説明できません。
- 正確なリオープンティックを必要としません。 15分遅れて エントリーしても 利益が出ますし、30分遅れても利益が出ますが、45分遅れると効果がなくなります。
- 週次リオープンはこれに含まれません。 日曜日の 数値は+1.11 bps(t = 0.88)で、ノイズと見分けがつかないのに対し、日次の場合は+3.90 bps(t = 8.32)です。これが、 InpSkipMondayが存在し 、デフォルトでtrueに設定されている理由です。
入力パラメータとその理由
| 入力 | 意味 |
|---|---|
| InpEntryHour | 再オープン時のサーバー時間。サーバー時間を基準としているのは意図的なものです。このブローカーの時計は米国の夏時間を採用しているため、再オープンは年間を通じて固定のサーバー時間に設定されます。一方、UTCをトリガーにすると、年に2回、1時間ずれてしまうことになります。 |
| InpEntryWindowMin | その時刻からこの分数の範囲内でのみエントリーします。 |
| InpHoldHours | 所定の時刻に決済されるまでの保持時間(時間単位)。 |
| InpSkipMonday | 毎週の再開をスキップします。上記の日曜日の数値を参照してください。 |
| InpLots | 固定ロット。スケーリングは一切行わない。 |
| InpStopAtrMult | ストップ=この値 × 1時間ごとの平均レンジ。デフォルトは2.0。初版で使用されていた1.5ではありません — 下記参照。 |
| InpRangeBars | 平均レンジ単位でのH1バー数。480は約20セッションに相当します。 |
| InpMaxSpreadPts | スプレッドがこの値より悪い場合はエントリーを拒否する。 |
ストップの乗数について。 修正後のコストでは 、1.5倍の場合、+1.60 bps(t 3.42)となり、2.0倍の場合は+1.91(t 4.07)となり、取引の2.6%ではなく1.3%でストップがヒットする。 スプレッドがさらに広がってもパフォーマンスは向上し続けます。そしてストップは維持されます。なぜなら、「ストップを解除すればバックテストの結果が向上する」という理屈こそが、マーチンゲール戦略を利益が出るように見せかけるものだからです。ストップはテールイベントを制限するものであり、出口のタイミングはそれ以外の部分を制限するものです。
上記の内容を鵜呑みにする前に、必ずテストを行ってください
そして、実際のティックデータに基づいて、すべてのティック でテストしてください。私の別のコードでは、同じ期間に同じルールを適用した場合、1分足モデルでは−15,627でしたが、実際のティックデータでは+79,000となりました。モデリングモードを明記していないバックテストは、何を測定したのかを示していないのです。
MetaQuotes Ltdによって英語から翻訳されました。
元のコード: https://www.mql5.com/en/code/77060
 Any Indicator Alert - alerts, push notifications and multi-timeframe for any custom indicator, no source code needed
チャートに追加し、任意のカスタムインジケーターの名前を入力するだけで、そのインジケーター独自のバッファーに基づいて、ポップアップ、サウンド、スマートフォンへのプッシュ通知、またはメールでアラートを受け取ることができます。iCustomを通じてインジケーターを読み込むため、ソースコードは必要ありません。ダウンロードしたコンパイル済みの.ex5ファイルがあれば十分です。 また、より高い時間足からそのインジケーターを読み取ることも可能で、クローズしたバーを再チェックして、インジケーターがリペイントしているのか、単に遅延しているのかを判断します。 このツールは「EXPLORE」モードで起動し、そのインジケーターが持つすべてのバッファと、各バッファの内容を一覧表示します。なぜなら、「どのバッファにシグナルが含まれているのか」という疑問こそが、多くのユーザーがiCustomの利用を諦めてしまう原因となっているからです。
SuperTrend TV EA
iCustomを通じて、SuperTrend TVインジケーターに基づき、終値バーのみを対象に取引を行うエキスパートアドバイザーです。すべての取引がシグナルと一致しており、シグナルを見逃していないことを証明する監査レポートが付属しています。
 Trade Excursion Report: MFE and MAE of every closed trade, to CSV
決済済みの取引1件につき1行のCSVを出力します。このデータには、取引明細には記載されていない以下の数値が含まれます:その取引で記録された最大の未実現利益(MFE)、耐え抜いた最大の未実現損失(MAE)、MFEのうち実際に確保できた額、取引が及んだバー数、および保有期間。 これは「Trade Excursion」インジケーターと同じ測定基準ですが、チャート上に描画するのではなくファイルに書き出されます。なぜなら、このデータから導き出される価値ある問いは、チャートだけでは答えられないものだからです。例えば、「キャプチャー比率はエントリーした時間帯によって異なるのか?」といった問いです。 早期に決済したトレードは、最も長く保有していたものなのか?月曜日のロストトレードは、金曜日のものとは異なるMAEに達するのか?CSVファイルさえあれば、ピボットテーブルを1つ作成するだけでこれらの疑問に答えられます。 出力はヘッダー行付きのセミコロン区切り形式(MQL5\Files)で、どのスプレッドシートでも開くことができます。測定上の制限:エクスカーションは選択した時間枠のバーの高値と安値に基づいて算出されるため、バー内の価格推移は不明です。「バー」列は各トレードの解像度を示しており、集計では単一バーのトレードを平均化せずに個別にカウントしています。
 CGoldSymbol - find the broker's gold and size the position correctly on it
ブローカーがどのような名称で呼んでいるかにかかわらず「ゴールド」シンボルを検出し、契約仕様を推測するのではなくターミナルから読み取り、口座通貨建てのリスクを、そのブローカーに適したロットサイズに変換します。