 MetaTrader 5
 Asesores Expertos
 Indicadores
 Scripts
 Librerías
 Repositorio
Mira cómo descargar robots gratis
¡Búscanos en Facebook!
Pon "Me gusta" y sigue las noticias
Pon "Me gusta" y sigue las noticias
¿Es interesante este script?
Deje un enlace a él, ¡qué los demás también lo valoren!
Deje un enlace a él, ¡qué los demás también lo valoren!
¿Le ha gustado el script?
Evalúe su trabajo en el terminal MetaTrader 5
Evalúe su trabajo en el terminal MetaTrader 5

GARCH Indicator - Industrial Level Volatility Estimator - indicador para MetaTrader 5

- Visualizaciones:
- 552
- Ranking:
- Publicado:
- Actualizado:
-
 Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro EntradaUsted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese -
 ¿Necesita un robot o indicador basado en este código? Solicítelo en la bolsa freelance
Pasar a la bolsa
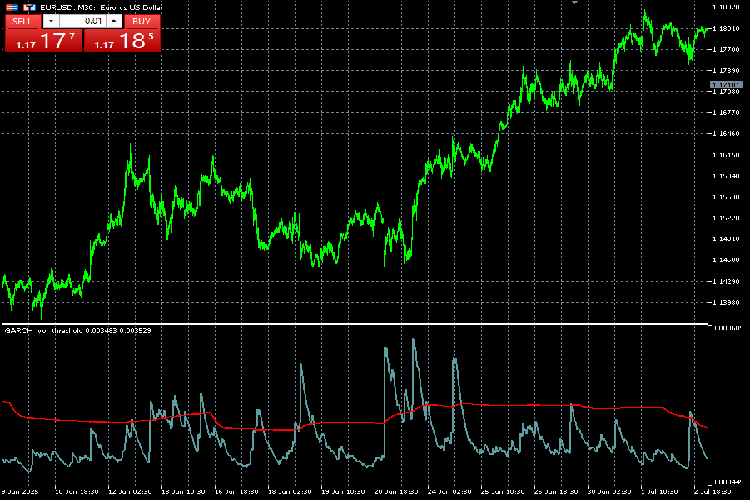
El indicador de volatilidad/volumen GARCH (Generalized AutoRegressive Conditional Heteroskedasticity ) se basa en el modelo de recursión GARCH(1,1), que se utiliza en los mercados financieros para predecir la volatilidad de los precios de los activos financieros. Este modelo estadístico se utiliza en el análisis de series temporales financieras, donde se supone que la varianza de una serie temporal está autocorrelacionada y que el término de error (diferencia entre la predicción del modelo y lo que ocurre en realidad) tiene un proceso autorregresivo de media móvil que puede modelizarse. La variación del término de error de los mercados financieros es siempre irregular, de ahí el nombre de heteroskedacticidad.
Las instituciones financieras utilizan el modelo GARCH como estimador de la volatilidad de las acciones, los bonos y los índices de mercado. Este indicador se ha probado con Forex, materias primas (XAUUSD) y criptomonedas (BTCUSD).
Espacio de entrada:
- Gamma variable - término constante (varianza incondicional)
- Variable alfa - coeficiente ARCH (reacción al último shock)
- Variable Beta - Coeficiente ARCH generalizado (persistencia de la varianza pasada)
- Ventana de barras - Cantidad de barras a incluir en la media móvil/estd.
- Escala de umbral - Por defecto es 1.
Líneas:
- La línea azul cadete representa los valores de previsión GARCH de un paso de la volatilidad (varianza) para la siguiente vela. Esta línea se calcula utilizando la fórmula GARCH(1,1) para la volatilidad. Durante los cambios drásticos de rentabilidad, la línea se eleva y retrocede lentamente hasta su línea de base, lo que indica un periodo de alta volatilidad.
- La línea roja representa el umbral para identificar los periodos de volatilidad alta/baja. Esto permite una identificación de señales de dos líneas cruzadas para el operador, al tiempo que permite a los asesores expertos identificar fácilmente las zonas de alta volatilidad. La escala del umbral también puede amplificarse.
Es posible que este indicador no funcione correctamente en los marcos temporales M1 y M5.
Más información sobre el GARCH: https://www.investopedia.com/terms/g/garch.asp
Traducción del inglés realizada por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/en/code/61205
Fractales personalizados
Los fractales estándar son 2 velas a la derecha y 2 velas a la izquierda. Con estos Fractales personalizados puedes elegir tantas velas como quieras, tanto a la izquierda como a la derecha.
Porcentaje ATR
ATR %, ATR porcentaje, ATR porcentaje, ATR porcentaje, ATR porcentaje
 EAToMath
Probando en la historia en el modo matemático del probador MT5.
Correlación AIS
El indicador aplica algunos de los enfoques más interesantes para medir las correlaciones