GGT Index Reversion
- Experten
- Version: 1.3

GGT-Index-Reversion – eine veröffentlichte Regel zum Kauf bei Kursrückgängen für US500 / USTEC (freies Beta)
So funktioniert es
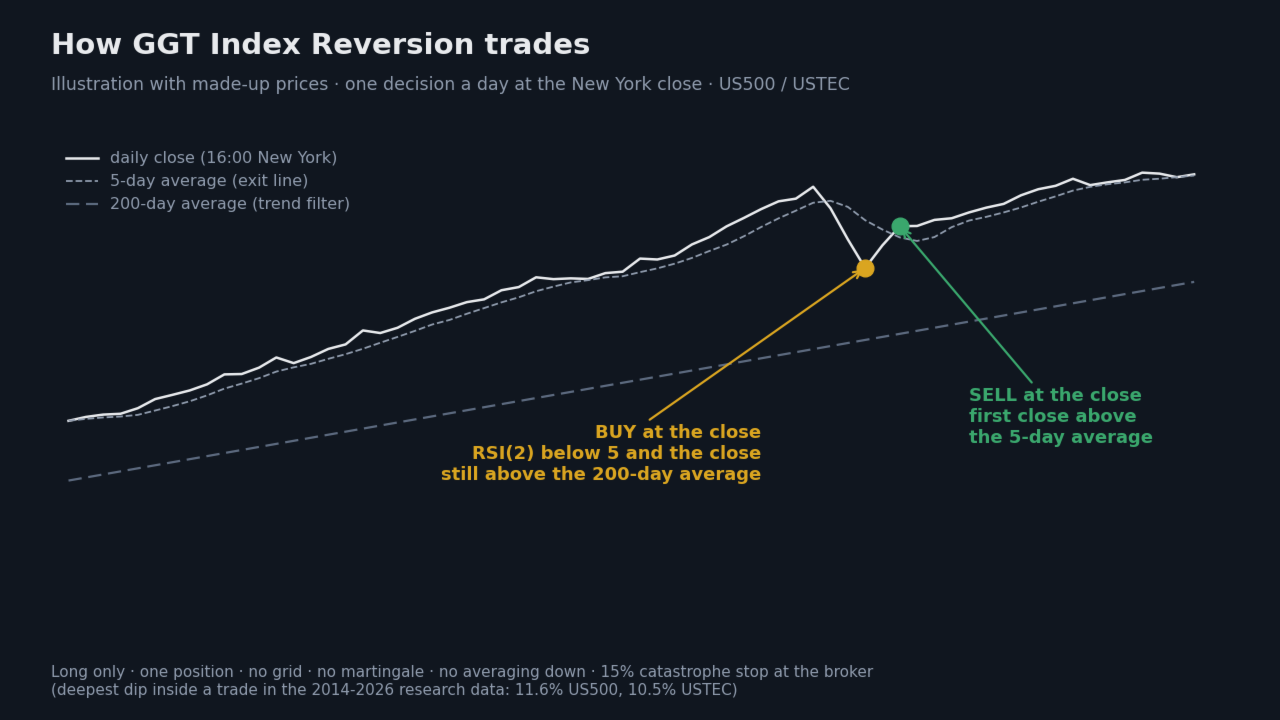
- Einmal täglich, zwei Minuten vor Börsenschluss in New York (16:00 Uhr New York), wird der S&P 500- oder Nasdaq 100-CFD analysiert.
- KAUFEN, wenn der 2-Perioden-RSI unter 5 liegt und der Kurs über seinem 200-Tage-Durchschnitt liegt: ein starker kurzfristiger Rückgang innerhalb eines Aufwärtstrends.
- VERKAUFEN Sie beim ersten Schlusskurs über dem 5-Tage-Durchschnitt. Ein Trade dauert im Durchschnitt etwa 3 Handelstage; die meiste Zeit ist der EA nicht am Markt.
- Nur Long-Positionen. Eine Position. Kein Grid, kein Martingale, kein Averaging Down, keine Recovery.
- Jede Order wird mit einem Katastrophen-Stop 15 % unterhalb des Einstiegskurses platziert. Dies ist ein Sicherheitsnetz und kein Teil der getesteten Regel: Der tiefste Einbruch innerhalb eines Trades in den Forschungsdaten von 2014–2026 betrug 11,6 % (US500) und 10,5 % (USTEC).
- Keine DLL, kein Internet, nichts zum Herunterladen. Das Dashboard direkt im Chart zeigt den RSI, beide Durchschnittswerte, den heutigen Entscheidungszeitpunkt und die Position an.
Woher die Regel stammt
Die 2-Perioden-RSI-Pullback-Regel wurde 2008 von Larry Connors und Cesar Alvarez veröffentlicht. Wir verwenden die veröffentlichten Werte (RSI 2 unter 5, 200-Tage-Trendfilter, Ausstieg über dem 5-Tage-Durchschnitt), haben sie vor Beginn unserer Tests festgehalten und sie danach nicht angepasst.
Lesen Sie dies, bevor Sie sich die Zahlen ansehen
- Wenige Trades: etwa 5 pro Jahr und Index. Bei der Standardposition ist das Jahresergebnis gering. Dies ist ein ruhiges System, kein schnelles.
- Die getestete Regel sieht keinen Stop-Loss vor. Ein Trade kann eine Woche oder länger im Minus bleiben. Schlechtester Trade im MT5-Test: -666 USD, -6,2 % des Kontostands (US500, Feb.–März 2025: Kurs -5,75 % plus 18 Nächte Swap).
- Alle unten aufgeführten Ergebnisse sind Backtests. Es handelt sich um eine Beta-Version: Testen Sie sie zunächst auf einem Demokonto.
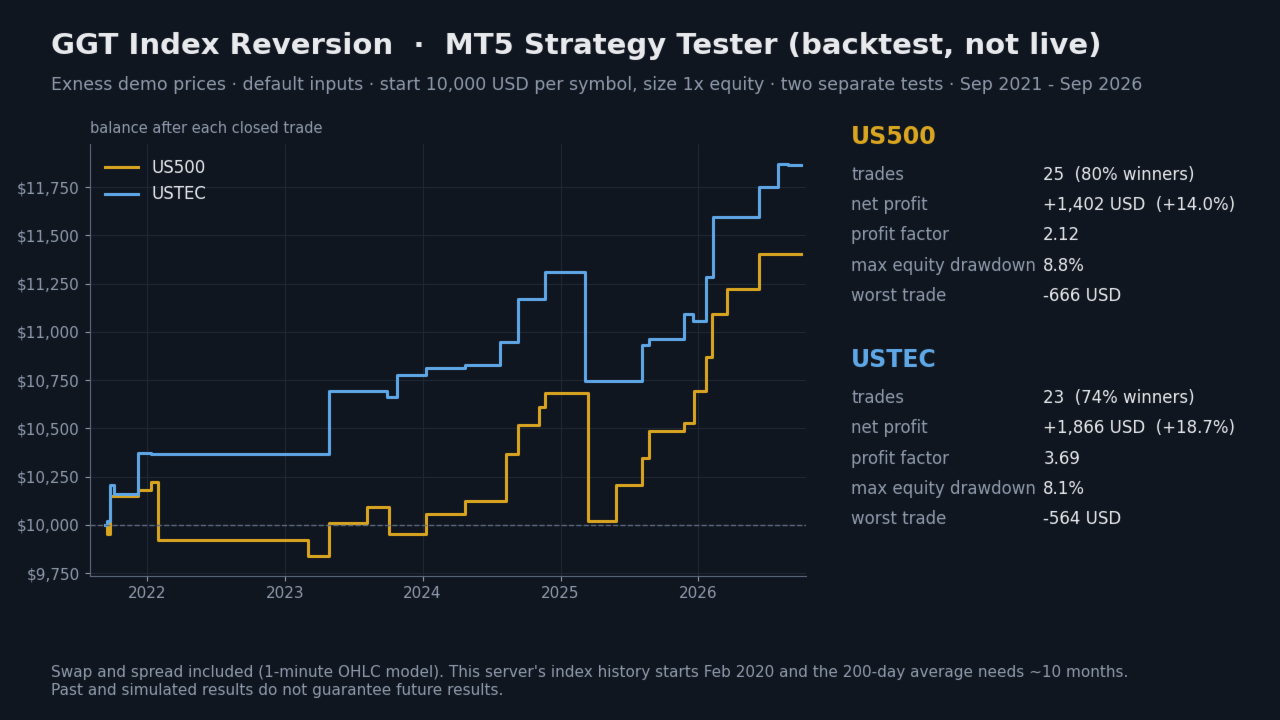
Ergebnisse des Strategietesters (Backtest, kein Live-Handel), Sep. 2021 – Sep. 2026
Exness-Demo-Kurse, 1-Minuten-OHLC, Standardeinstellungen, Startkapital 10.000 USD, Positionsgröße 1x Eigenkapital, Swap und Spread eingerechnet. Die Indexhistorie dieses Servers beginnt im Februar 2020, und der 200-Tage-Durchschnitt benötigt etwa 10 Monate.
| Symbol | Trades | Gewinner | Nettogewinn | Gewinnfaktor | Maximaler Kapitalrückgang |
|---|---|---|---|---|---|
| US500 | 25 | 80 % | +1.402 USD (+14,0 %) | 2,12 | 8,8 % |
| USTEC | 23 | 74 % | +1.866 USD (+18,7 %) | 3,69 | 8,1 % |
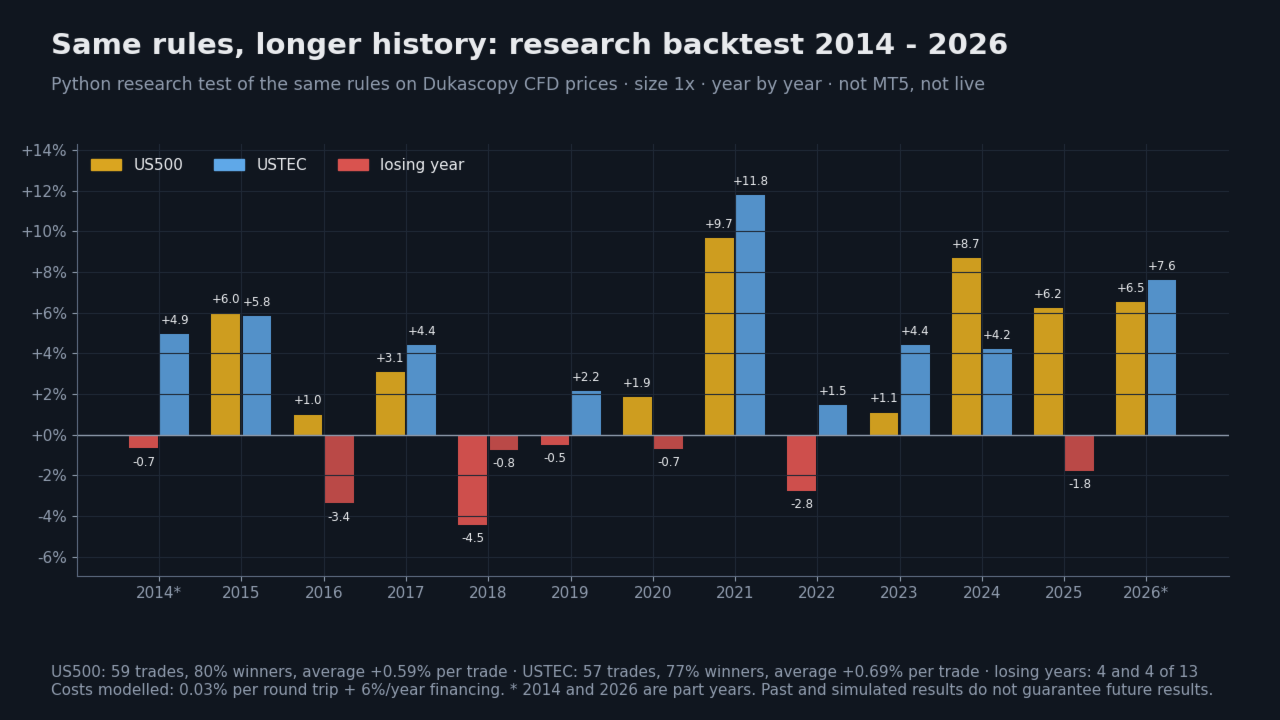
Längerer Zeitraum: Research-Backtest 2014–2026 (Python, nicht MT5)
Dieselbe Regel auf Dukascopy-CFD-Kurse angewendet, Kosten modelliert: 0,03 % pro Round Trip + 6 % Finanzierungskosten pro Jahr. Handelsgröße 1x.
- US500: 59 Trades, 80 % Gewinner, durchschnittlich +0,59 % pro Trade.
- USTEC: 57 Trades, 77 % Gewinner, durchschnittlich +0,69 % pro Trade.
- 4 Verlustjahre von 13 für jeden Index.
| Jahr | US500 | USTEC |
|---|---|---|
| 2014 (teilweise) | -0,7 % | +4,9 % |
| 2015 | +6,0 % | +5,8 % |
| 2016 | +1,0 % | -3,4 % |
| 2017 | +3,1 % | +4,4 % |
| 2018 | -4,5 % | -0,8 % |
| 2019 | -0,5 % | +2,2 % |
| 2020 | +1,9 % | -0,7 % |
| 2021 | +9,7 % | +11,8 % |
| 2022 | -2,8 % | +1,5 % |
| 2023 | +1,1 % | +4,4 % |
| 2024 | +8,7 % | +4,2 % |
| 2025 | +6,2 % | -1,8 % |
| 2026 (bis September) | +6,5 % | +7,6 % |
Positionsgröße
- Größe = Kontoguthaben × „Positionsgröße“ (Standardwert 1,0) / Wert von 1 Lot. 1,0 bedeutet, dass die Position in etwa Ihrem Kontoguthaben entspricht: keine zusätzliche Hebelwirkung.
- Wenn das Mindestlot des Brokers höchstens das Doppelte der geplanten Größe beträgt, verwendet der EA das Mindestlot; ist es größer, wird der Handel übersprungen und der Grund dafür auf dem Dashboard angezeigt.
- Eine 2- oder 3-fache Größe verdoppelt bzw. verdreifacht sowohl die Gewinne als auch die Verluste.
Anforderungen
- Symbol: der S&P 500- oder Nasdaq 100-CFD (US500, USTEC, US500Cash, NAS100, ...). Ein Chart pro Index; H1 empfohlen.
- Das Terminal muss zum Börsenschluss in New York laufen: Verwenden Sie einen VPS.
- Hedging- oder Netting-Konto. Long-Index-CFDs fallen tägliche Swap-Gebühren an; überprüfen Sie daher die Swap-Gebühren Ihres Brokers, bevor Sie die Strategie live ausführen.
- Serverzeit: „Auto“ (Standard) liest im Live-Betrieb die Terminal-Uhr. Im Strategietester erkennt es Exness (GMT+0) und liest andernfalls die Wiedereröffnung am Sonntag aus der Kurshistorie. Bei einer ungewöhnlichen Broker-Uhrzeit wählen Sie „New Yorker Börsenschluss (GMT+2/+3)“ oder „Fester GMT-Offset“.
Eingaben
- Strategie: RSI-Periode (2), RSI-Kaufniveau (5), durchschnittliche Trendtage (200), durchschnittliche Ausstiegstage (5). Dies sind die veröffentlichten Werte; behalten Sie sie bei.
- Ausführung: Entscheidung Minuten vor Börsenschluss (2), Wiederholungsfenster nach Börsenschluss (10 Min.), Serverzeit-Modus, fester GMT-Offset, max. Spread in % (0,05).
- Kapital: Positionsgröße × Eigenkapital (1,0), max. Lot (0 = keine), Katastrophen-Stop-Prozent (15, 0 = aus).
- Dashboard: Ecke, Position, Schriftarten, Schaltflächen, Journal-Kopie des Dashboards.
- Identität: Magic Number, Orderkommentar, Research-Protokoll.
Dies ist eine kostenlose Beta-Version: Bitte melden Sie Probleme in den Kommentaren.
Der Handel birgt das Risiko von Verlusten. Vergangene und simulierte Ergebnisse sind keine Garantie für zukünftige Ergebnisse.