GGT Index Reversion
- Asesores Expertos
- Versión: 1.3

Reversión del índice GGT: una regla publicada para comprar en las caídas del US500 / USTEC (beta gratuita)
Cómo funciona
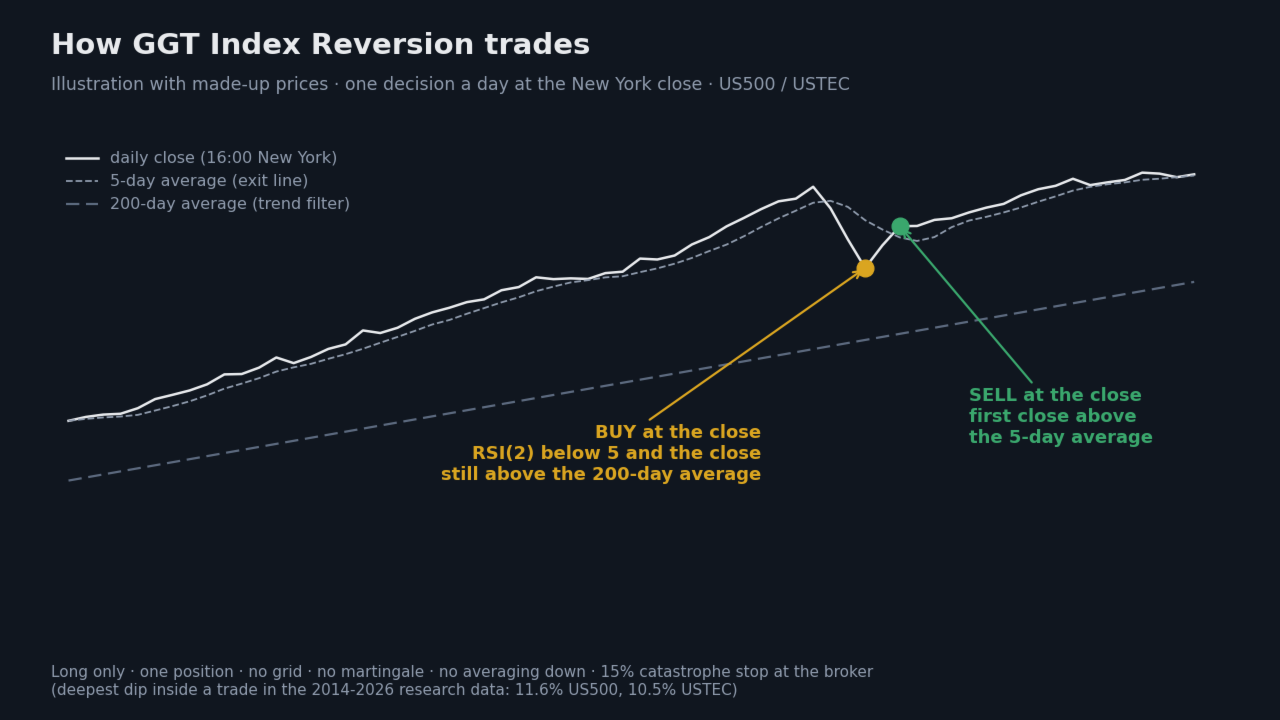
- Una vez al día, dos minutos antes del cierre de la bolsa de Nueva York (16:00, hora de Nueva York), analiza el CFD del S&P 500 o del Nasdaq 100.
- COMPRA cuando el RSI de 2 períodos esté por debajo de 5 y el precio se sitúe por encima de su media de 200 días: una caída brusca a corto plazo dentro de una tendencia alcista.
- VENDER al primer cierre por encima de la media de 5 días. Una operación dura unos 3 días hábiles de media; la mayor parte del tiempo, el EA está fuera del mercado.
- Solo posiciones largas. Una sola posición. Sin grid, sin martingala, sin promediar a la baja, sin recuperación.
- Cada orden se envía con un stop de catástrofe un 15 % por debajo del precio de entrada. Se trata de una red de seguridad, no forma parte de la regla probada: la caída más pronunciada dentro de una operación en los datos de investigación de 2014-2026 fue del 11,6 % (US500) y del 10,5 % (USTEC).
- Sin DLL, sin Internet, nada que descargar. El panel de control en el gráfico muestra el RSI, ambas medias, la hora de decisión de hoy y la posición.
De dónde proviene la regla
La regla de retroceso del RSI de 2 períodos fue publicada por Larry Connors y César Álvarez en 2008. Utilizamos los valores publicados (RSI 2 por debajo de 5, filtro de tendencia de 200 días, salida por encima de la media de 5 días), los anotamos antes de probar nada y no los ajustamos posteriormente.
Lee esto antes de fijarte en cualquier cifra
- Pocas operaciones: unas 5 al año por índice. Con el tamaño predeterminado, el resultado anual es pequeño. Se trata de un sistema tranquilo, no rápido.
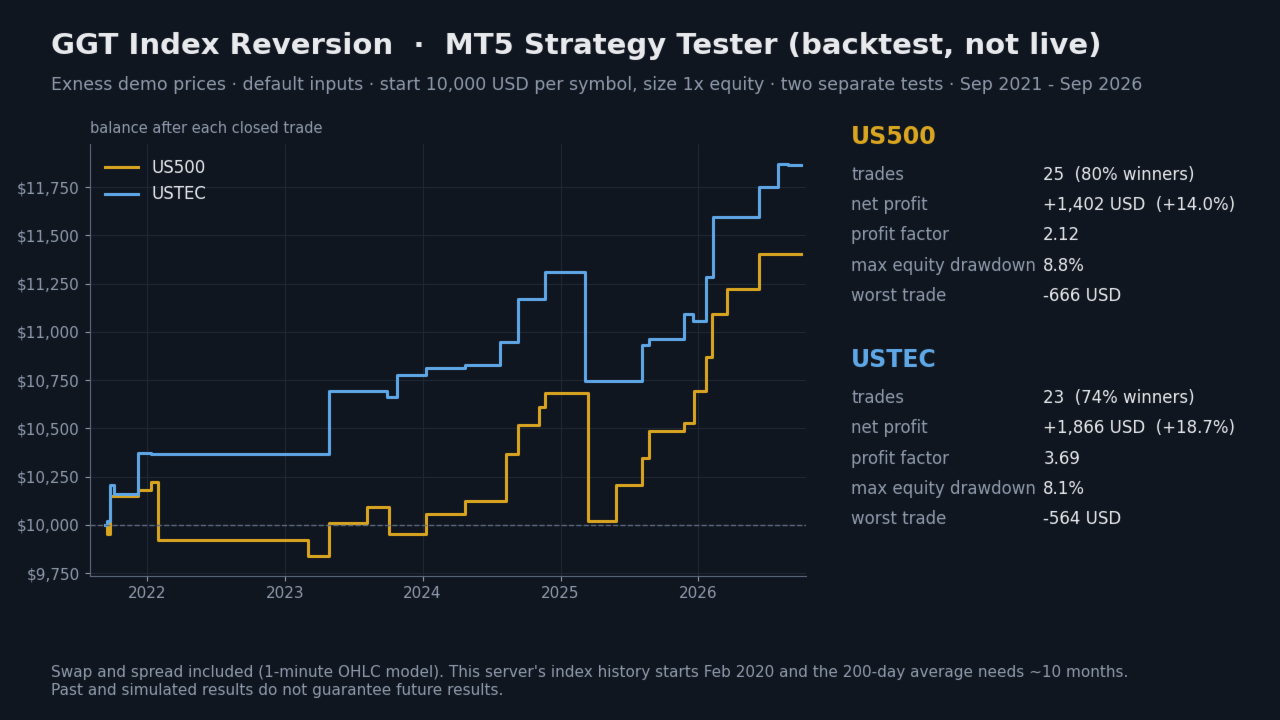
- La regla probada no tiene stop-loss. Una operación puede permanecer en negativo durante una semana o más. La operación con peor resultado en la prueba de MT5: -666 USD, el -6,2 % de la cuenta (US500, febrero-marzo de 2025: precio -5,75 % más 18 noches de swap).
- Todos los resultados que se muestran a continuación son backtests. Se trata de una versión beta: pruébala primero en una cuenta demo.
Resultados del Strategy Tester (backtest, no trading en vivo), septiembre de 2021 - septiembre de 2026
Precios de la cuenta demo de Exness, OHLC de 1 minuto, parámetros predeterminados, capital inicial de 10 000 USD, tamaño de posición de 1x el capital, swap y spread incluidos. El historial del índice de este servidor comienza en febrero de 2020 y la media de 200 días requiere unos 10 meses.
| Símbolo | Operaciones | Operaciones ganadoras | Beneficio neto | Factor de beneficio | Caída máxima del capital |
|---|---|---|---|---|---|
| US500 | 25 | 80 % | +1 402 USD (+14,0 %) | 2,12 | 8,8 % |
| USTEC | 23 | 74 % | +1 866 USD (+18,7 %) | 3,69 | 8,1 % |
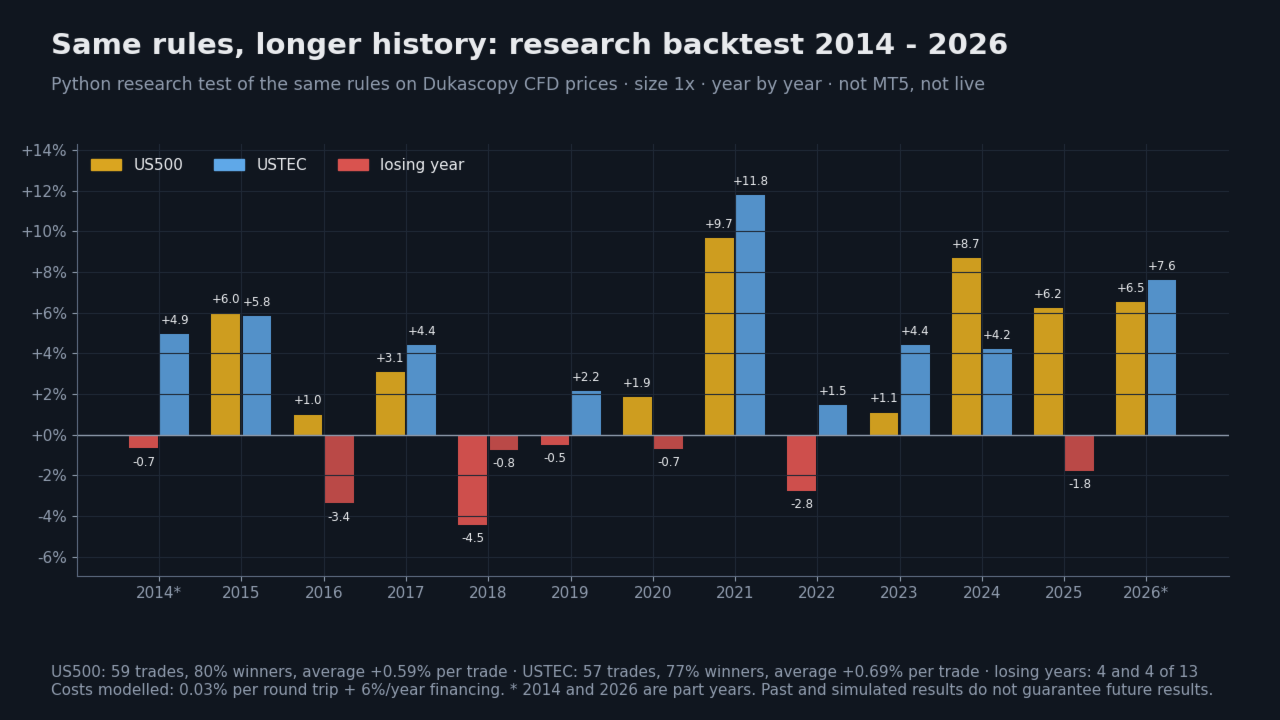
Historial más amplio: backtest de investigación 2014-2026 (Python, no MT5)
La misma regla aplicada a los precios de los CFD de Dukascopy, con los costes modelizados: 0,03 % por operación de ida y vuelta + 6 % anual en concepto de financiación. Tamaño 1x.
- US500: 59 operaciones, un 80 % ganadoras, una media de +0,59 % por operación.
- USTEC: 57 operaciones, un 77 % ganadoras, media de +0,69 % por operación.
- 4 años con pérdidas de un total de 13 para cada índice.
| Año | US500 | USTEC |
|---|---|---|
| 2014 (parcial) | -0,7 % | +4,9 % |
| 2015 | +6,0 % | +5,8 % |
| 2016 | +1,0 % | -3,4 % |
| 2017 | +3,1 % | +4,4 % |
| 2018 | -4,5 % | -0,8 % |
| 2019 | -0,5 % | +2,2 % |
| 2020 | +1,9 % | -0,7 % |
| 2021 | +9,7 % | +11,8 % |
| 2022 | -2,8 % | +1,5 % |
| 2023 | +1,1 % | +4,4 % |
| 2024 | +8,7 % | +4,2 % |
| 2025 | +6,2 % | -1,8 % |
| 2026 (hasta septiembre) | +6,5 % | +7,6 % |
Tamaño de la posición
- Tamaño = capital de la cuenta × «Tamaño de la posición» (por defecto 1,0) / valor de 1 lote. 1,0 significa que la posición tiene un valor aproximado igual al de tu capital: sin apalancamiento adicional.
- Si el lote mínimo del bróker es, como máximo, el doble del tamaño previsto, el EA utiliza el lote mínimo; si es mayor, se omite la operación y se muestra el motivo en el panel de control.
- Un tamaño de 2x o 3x duplica o triplica tanto las ganancias como las pérdidas.
Requisitos
- Símbolo: el CFD del S&P 500 o del Nasdaq 100 (US500, USTEC, US500Cash, NAS100, ...). Un gráfico por índice; se recomienda el H1.
- La plataforma debe estar en funcionamiento al cierre de Nueva York: utiliza un VPS.
- Cuenta de cobertura o de compensación. Los CFD sobre índices en posición larga pagan un swap diario, así que comprueba el swap de tu bróker antes de ejecutarla en vivo.
- Hora del servidor: «Auto» (por defecto) lee el reloj de la plataforma cuando está en vivo. En el Probador de Estrategias reconoce Exness (GMT+0) y, en los demás casos, lee la reapertura del domingo a partir del historial de precios. Si el reloj de tu bróker es atípico, elige «Cierre de Nueva York (GMT+2/+3)» o «Desfase fijo respecto a GMT».
Parámetros
- Estrategia: período del RSI (2), nivel de compra del RSI (5), días de media de la tendencia (200), días de media de salida (5). Estos son los valores publicados; manténlos.
- Ejecución: decide minutos antes del cierre (2), ventana de reintento tras el cierre (10 min), modo de hora del servidor, desfase fijo respecto al GMT, % de spread máximo (0,05).
- Fondos: tamaño de la posición × capital (1,0), lote máximo (0 = ninguno), % de stop de catástrofe (15, 0 = desactivado).
- Panel de control: esquina, posición, fuentes, botones, copia del diario en el panel de control.
- Identidad: número mágico, comentario de la orden, registro de investigación.
Esta es una versión beta gratuita: por favor, informa de cualquier problema en los comentarios.
Operar conlleva riesgo de pérdida. Los resultados pasados y simulados no garantizan resultados futuros.