Quant Volatility Bands
- Indikatoren
-
Leonardo Marins Cordeiro
 I currently work as a Data Scientist in the credit division of one of the largest financial institutions in Latin America. In my day-to-day role, I build Machine Learning models, time-series algorithms, and data architectures using Python and SQL.
- Version: 2.10
- Aktivierungen: 10
Institutional Volatility Bands Pro MTF
Der „Institutional Volatility Bands Pro MTF“ ist ein professioneller ökonometrischer Indikator, der für private Privatanleger, institutionelle Akteure, Trader von Prop-Firmen und quantitative Analysten auf allen Finanzmärkten (Futures, Kassamarkt und Optionen) entwickelt wurde.
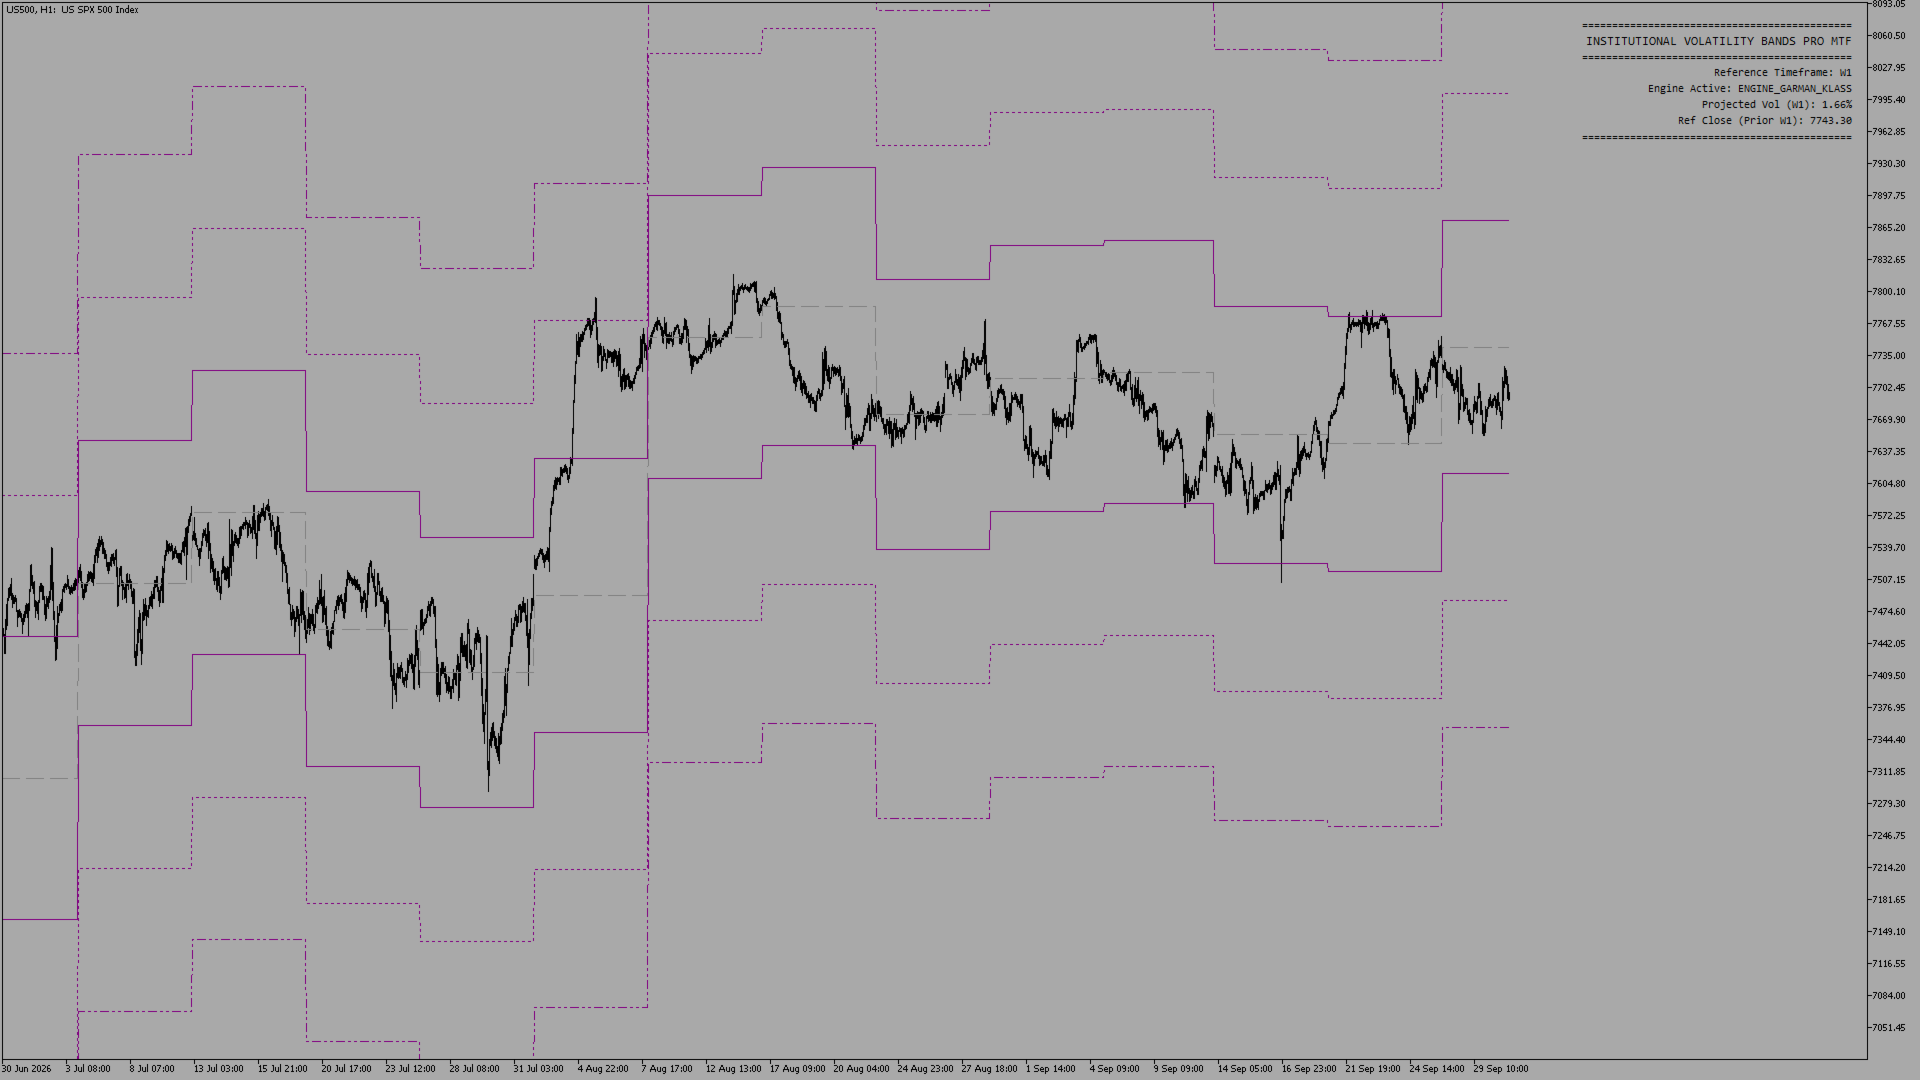
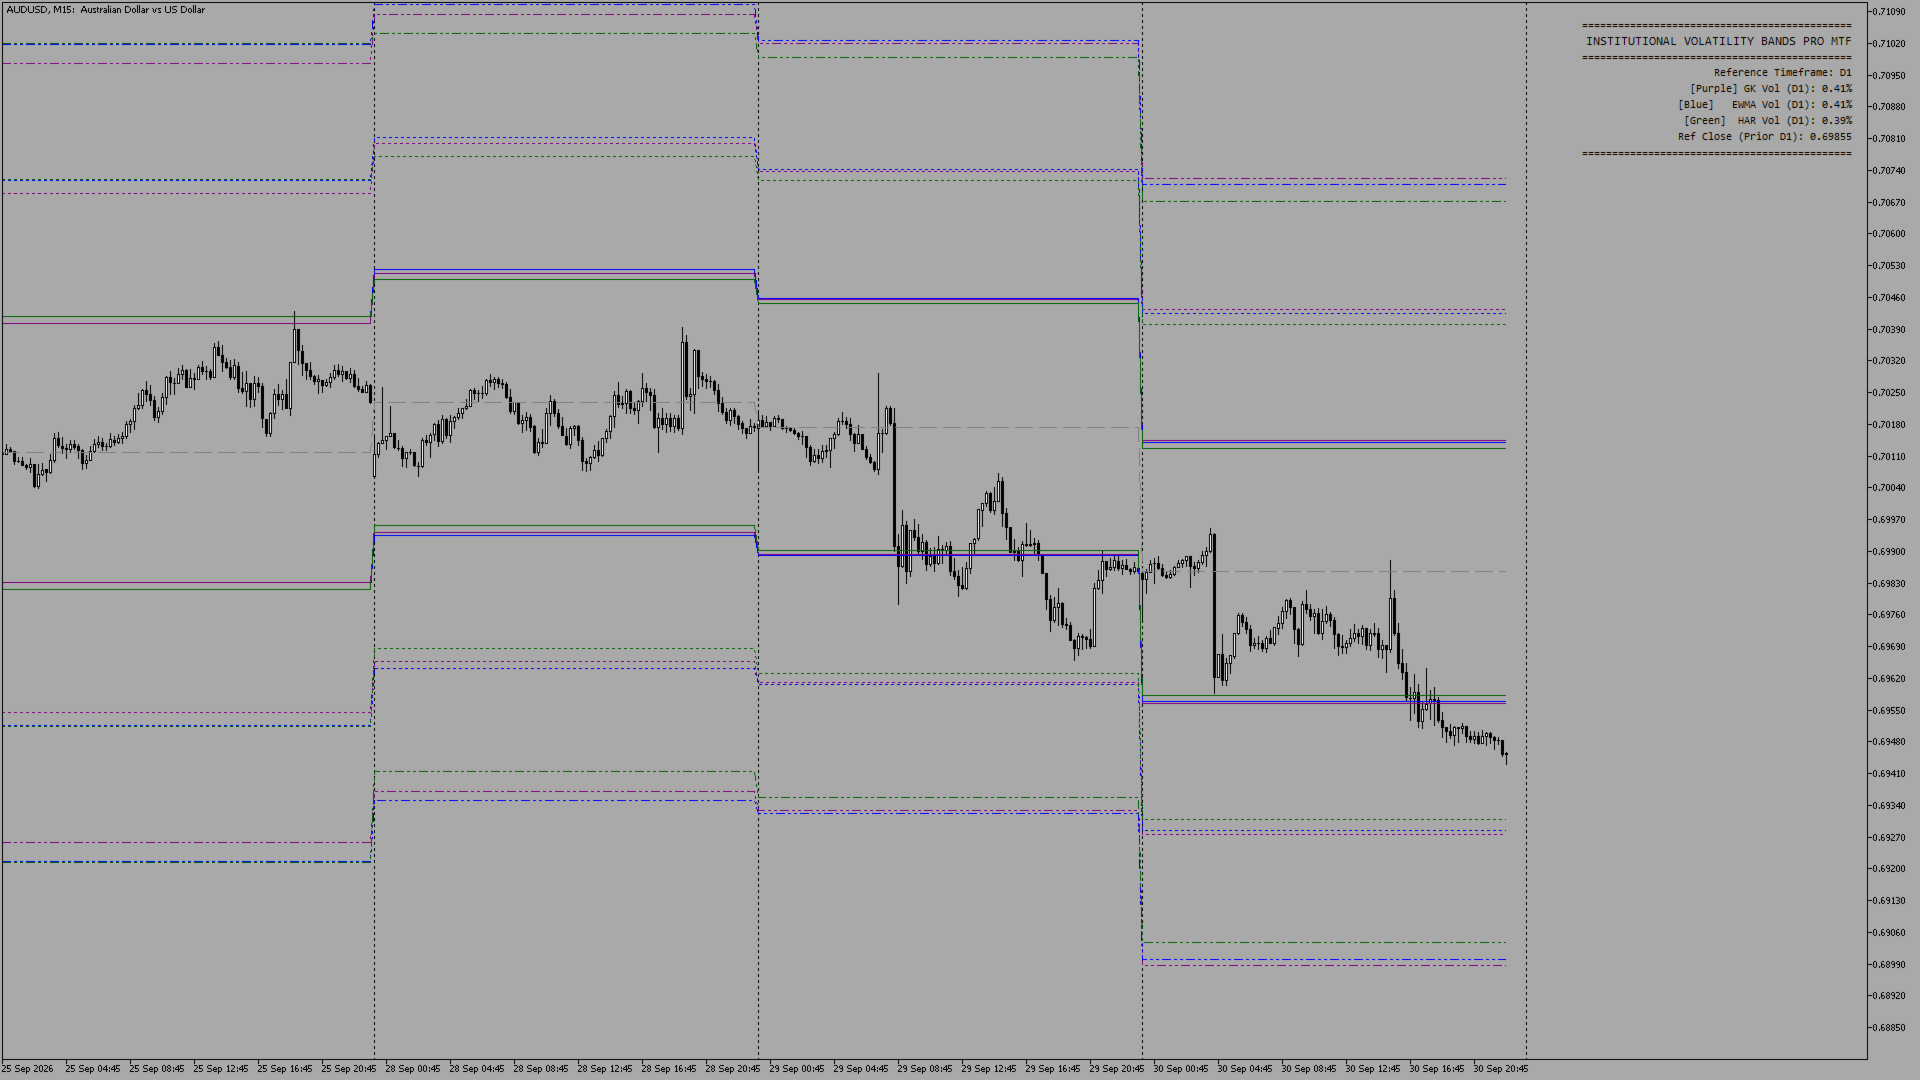
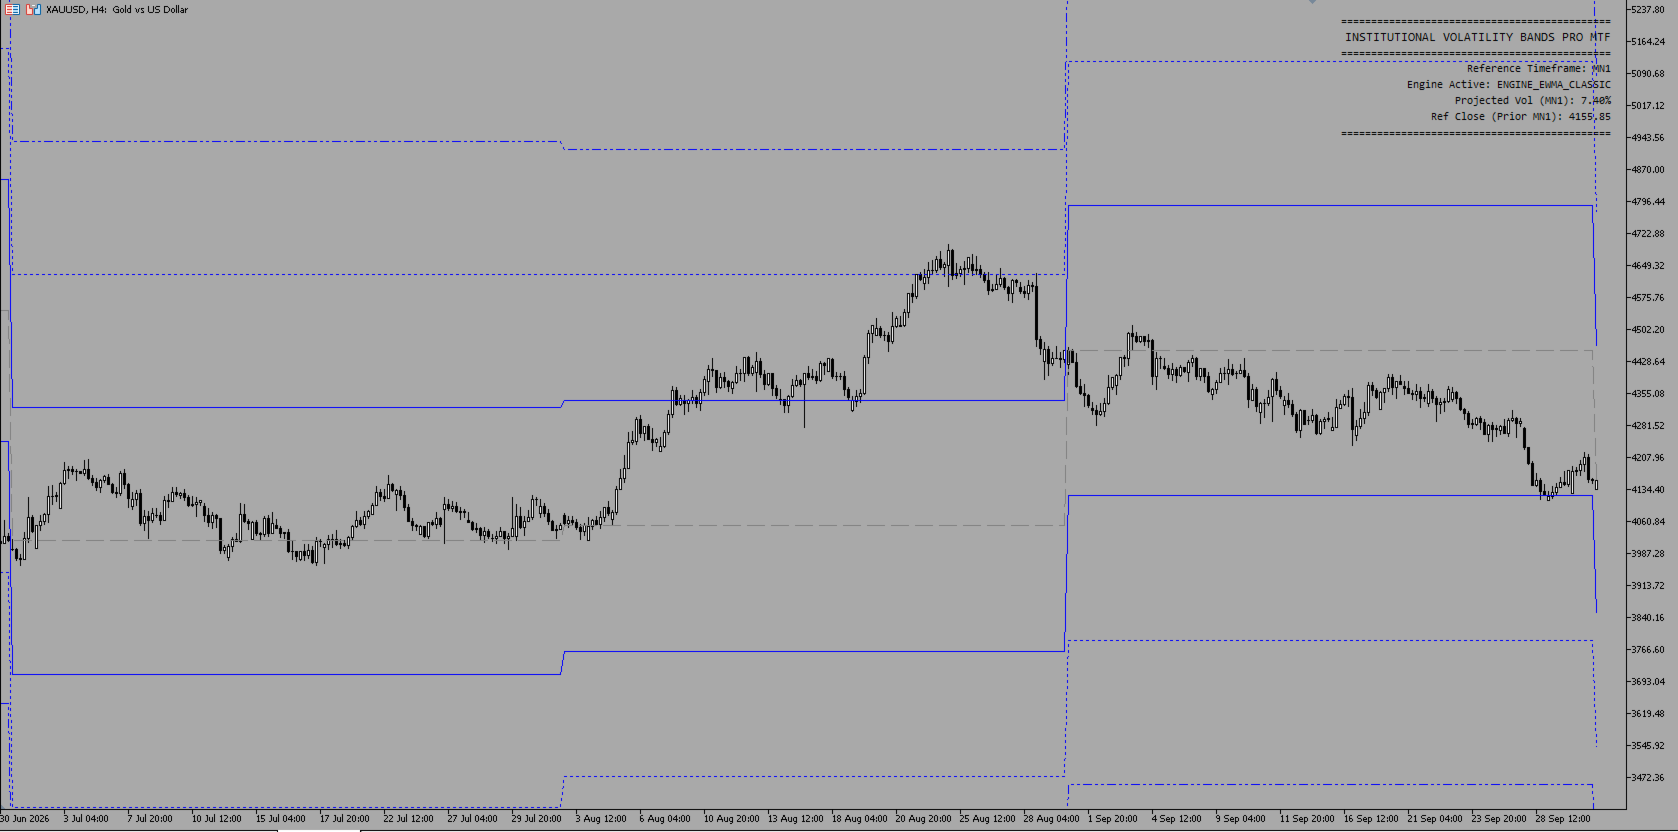
Im Gegensatz zu herkömmlichen Indikatoren (wie Bollinger-Bänder oder ATR), die unter Verzögerungen und einer kontinuierlichen dynamischen Neuberechnung leiden, nutzt dieses Tool fortschrittliche ökonometrische Modelle, um zu 100 % statische, nicht neu berechnete horizontale Stufenbänder zu projizieren, die aus den Statistiken zuvor abgeschlossener Zeitrahmen (D1, W1 oder MN1) abgeleitet werden.
Universelle Multi-Asset-Kompatibilität:
Dank der zugrunde liegenden Berechnungen der relativen Varianz und der logarithmischen Rendite ist die Methodik zu 100 % anlageklassenunabhängig. Der Indikator skaliert automatisch und passt sich nahtlos an jeden Finanzmarkt an:
• Devisen & Währungen: Haupt-, Neben- und exotische Währungspaare (EURUSD, GBPUSD, USDJPY usw.).
• Aktien: US-Aktien (NYSE/NASDAQ), europäische und lateinamerikanische Aktien (B3).
• Globale Indizes: S&P 500, Nasdaq 100, Dow Jones, DAX 40, FTSE und Nikkei.
• Rohstoffe: Gold (XAUUSD), Silber, Rohöl (WTI/Brent) und Agrarmärkte.
• Krypto-Assets: Bitcoin (BTCUSD), Ethereum und Altcoins in allen Liquiditätsregimen.
Enthaltene wichtige ökonometrische Module:
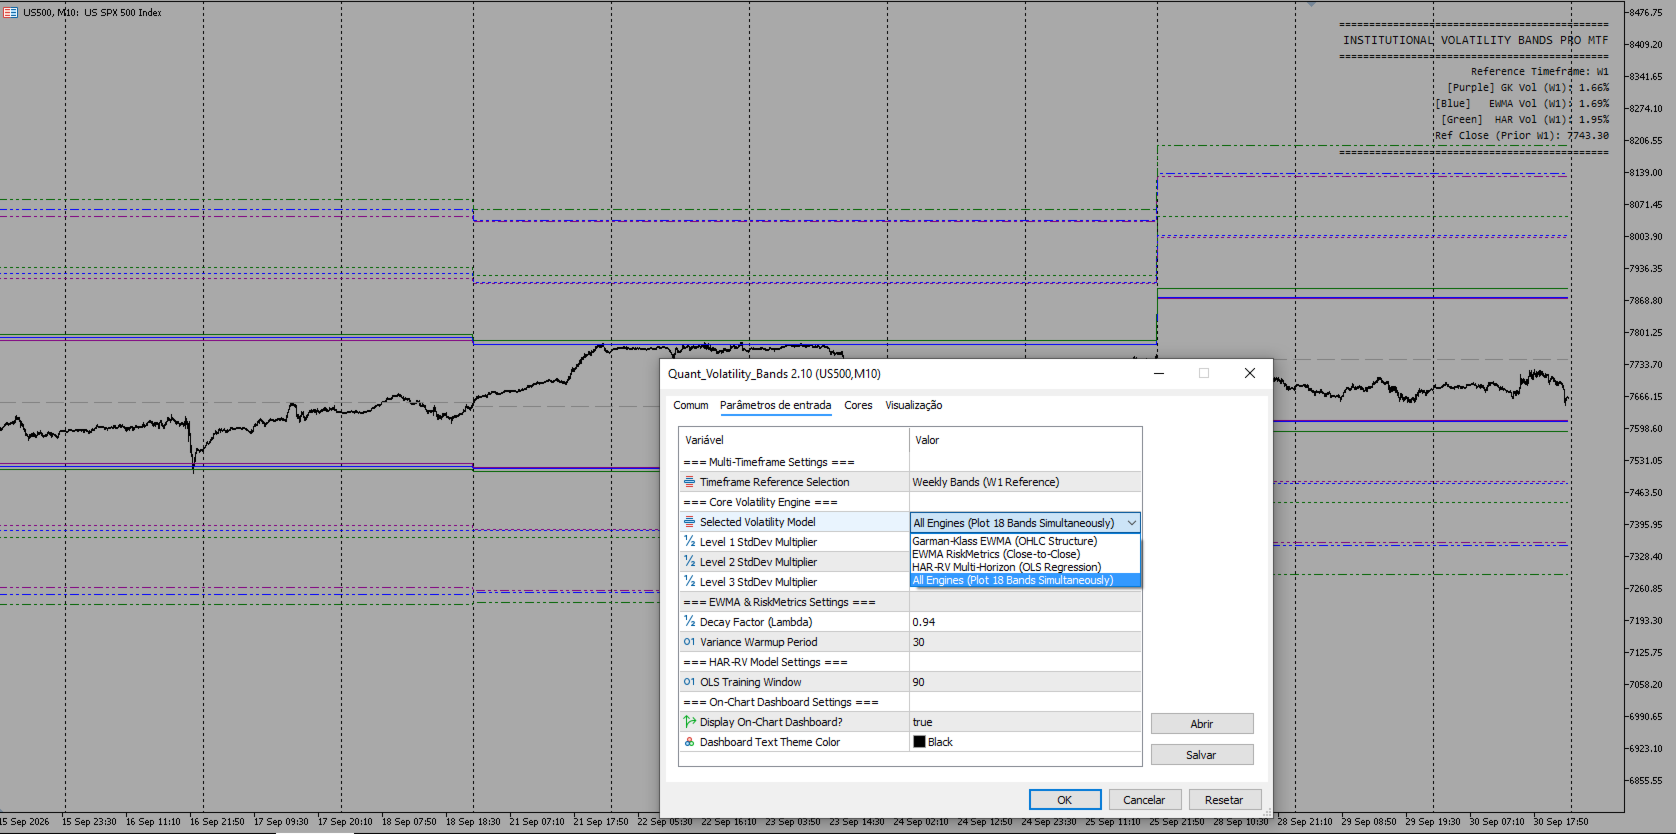
• Garman-Klass EWMA: Verwendet Strukturkurse (Eröffnung, Höchst-, Tiefst- und Schlusskurs) für eine äußerst präzise Schätzung der Varianz innerhalb eines Balkens.
• EWMA / RiskMetrics Classic: Exponentiell gewichteter gleitender Durchschnitt, angewendet auf logarithmische Renditen von Schlusskurs zu Schlusskurs.
• HAR-RV (Heterogene Autoregressive) OLS: Multi-Horizont-Volatilitätsmodell, das die tägliche, wöchentliche und monatliche Persistenz mittels einer Regression nach der Methode der kleinsten Quadrate erfasst.
Zusammenfluss von Makro- und Mikroebene sowie Intraday-Ausführung:
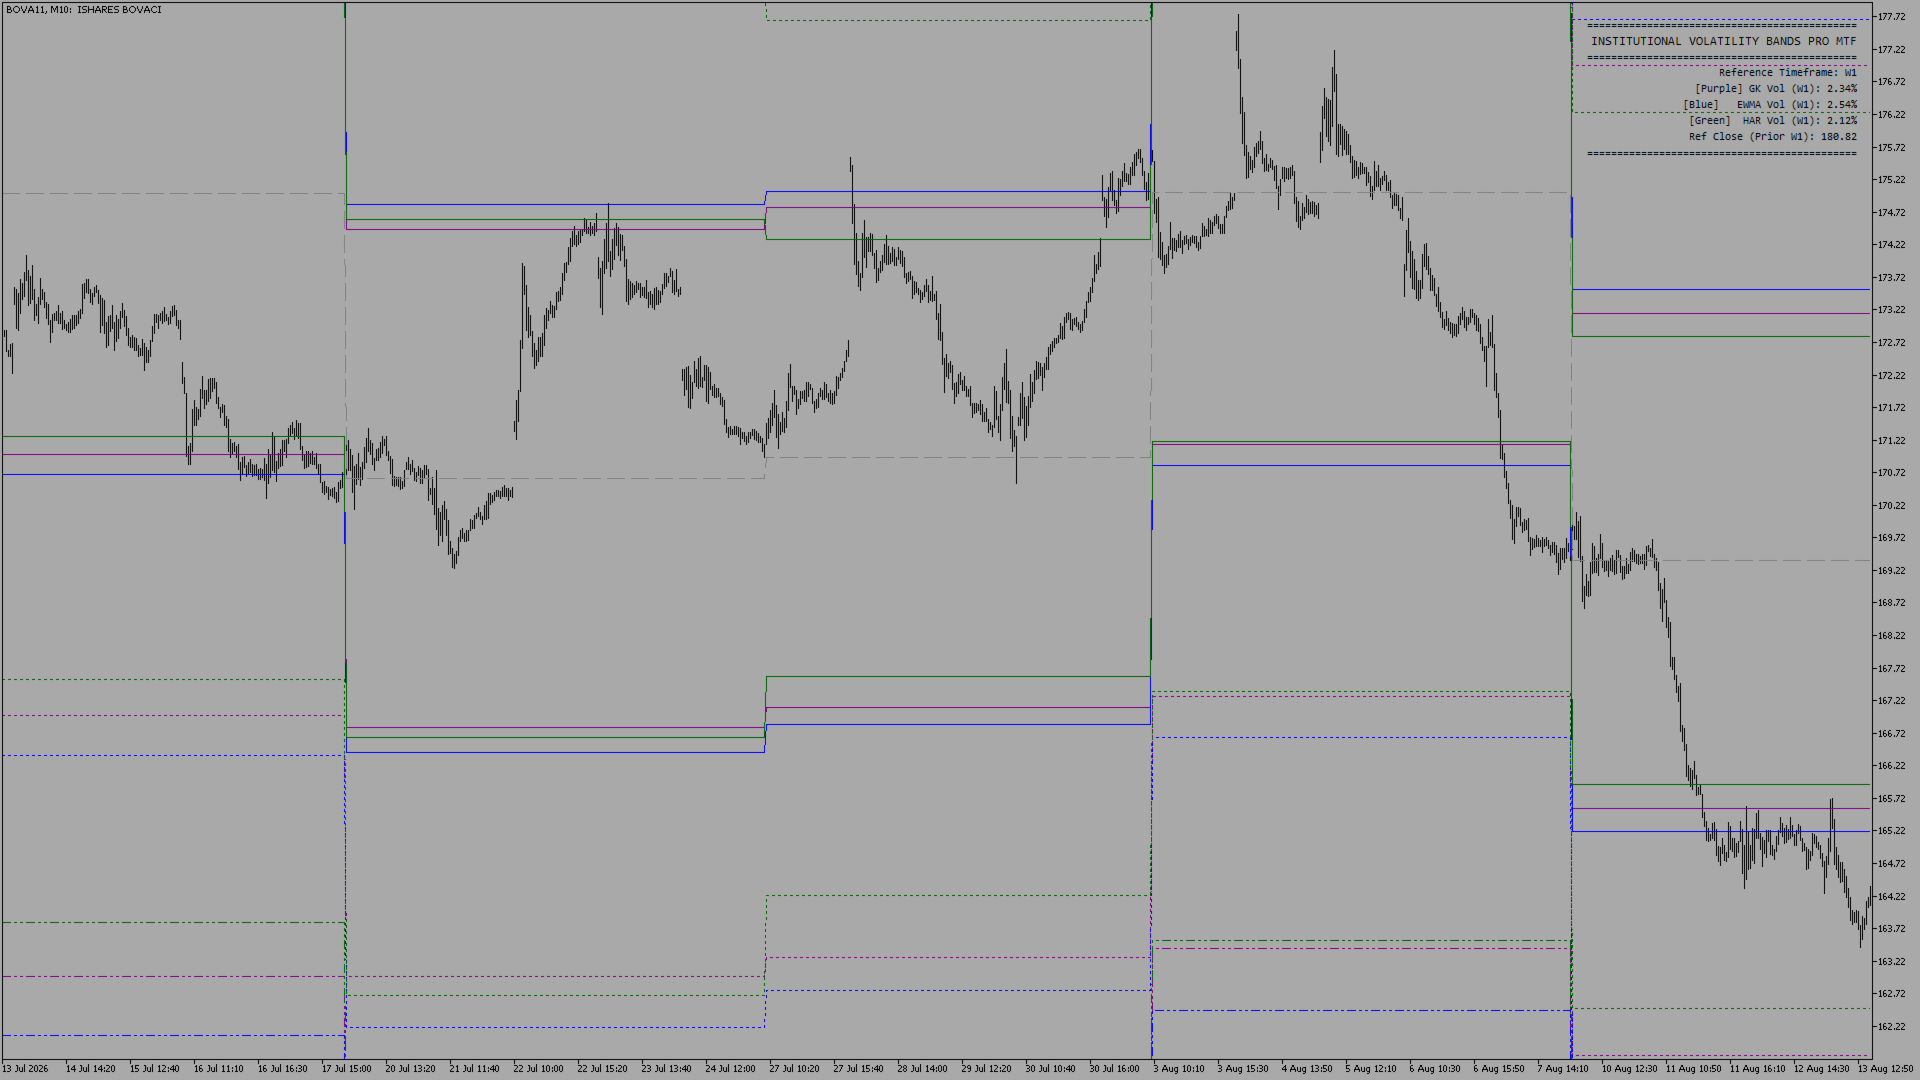
• Volatilitätscluster über mehrere Zeitrahmen: Identifizieren Sie Handelskonstellationen mit hoher Wahrscheinlichkeit, indem Sie die Konfluenz von wöchentlichen (W1) und monatlichen (MN1) Bändern direkt auf niedrigeren Intraday-Charts (M5, M15, H1) analysieren.
• Institutionelle Umkehrzonen: Wenn die Intraday-Kursbewegung auf überlappende makroökonomische Widerstands- oder Unterstützungsniveaus trifft (z. B. wöchentliche 2SD, die sich mit monatlicher 1SD überschneidet), entsteht eine ökonometrisch untermauerte Konfluenzzone, die sich ideal für hochrentables Intraday-Scalping und Trendumkehren eignet.
• Top-Down-Strukturausrichtung: Handeln Sie im makroökonomischen statistischen Kontext, ohne Ihren Intraday-Ausführungschart zu verlassen oder den historischen Zusammenhang zu verlieren.
Ökonometrische Unterstützung und Widerstand, Zieldefinition und Optionshandel:
Statistische Volatilitätsprognosen schaffen mathematisch objektive Grenzen, die als ökonometrisch berechnete Unterstützungs- und Widerstandsniveaus fungieren:
• Dynamische Platzierung von Kurszielen und Stop-Loss: Nutzen Sie 1SD-, 2SD- und 3SD-Bänder, um präzise, objektive Take-Profit-Ziele und logische Stop-Loss-Niveaus festzulegen, die auf der tatsächlichen Marktvarianz basieren und nicht auf willkürlich festgelegten Pips oder Punkten.
• Kurserschöpfungs- und Umkehrzonen: Identifizieren Sie wichtige strukturelle Niveaus, an denen die Kursausdehnung statistische Grenzen erreicht, und heben Sie so Wendepunkte mit hoher Wahrscheinlichkeit sowie Pausenbereiche hervor.
• Naked-Optionen (Outright-Call-/Put-Optionen): Lokalisieren Sie statistisch optimale Einstiegszonen, in denen die Kursbewegung eine hohe Wahrscheinlichkeit für ein Richtungsmomentum oder eine Rückkehr zum Mittelwert impliziert.
• Optionsstrukturen und Spreads: Nutzen Sie statische erwartete Kursbewegungsniveaus, um eine präzise Ausübungspreisauswahl für vertikale Spreads (Bull-/Bear-Trades), Iron Condors, Straddles, Strangles und Kalender-Spreads zu definieren.
• Wahrscheinlichkeitsgrenzen: Visualisieren Sie auf einfache Weise erwartete Kursbereiche für den aktuellen Tag, die aktuelle Woche oder den aktuellen Monat. Dies hilft Ihnen dabei, Prämien außerhalb der erwarteten statistischen Abweichung zu verkaufen oder Optionen an günstigen Punkten der Volatilitätskompression zu kaufen.
Kernfunktionen:
• Zero-Repaint-Technologie: Alle prognostizierten Niveaus bleiben für die gesamte Dauer des aktiven Zeitrahmens unverändert.
• Adaptiver Multi-Zeitrahmen (MTF): Legen Sie Volatilitätsgrenzen auf Wochen- (W1) oder Monatsbasis (MN1) nahtlos direkt über niedrigere Intraday-Charts (M5, M15, H1) ein.
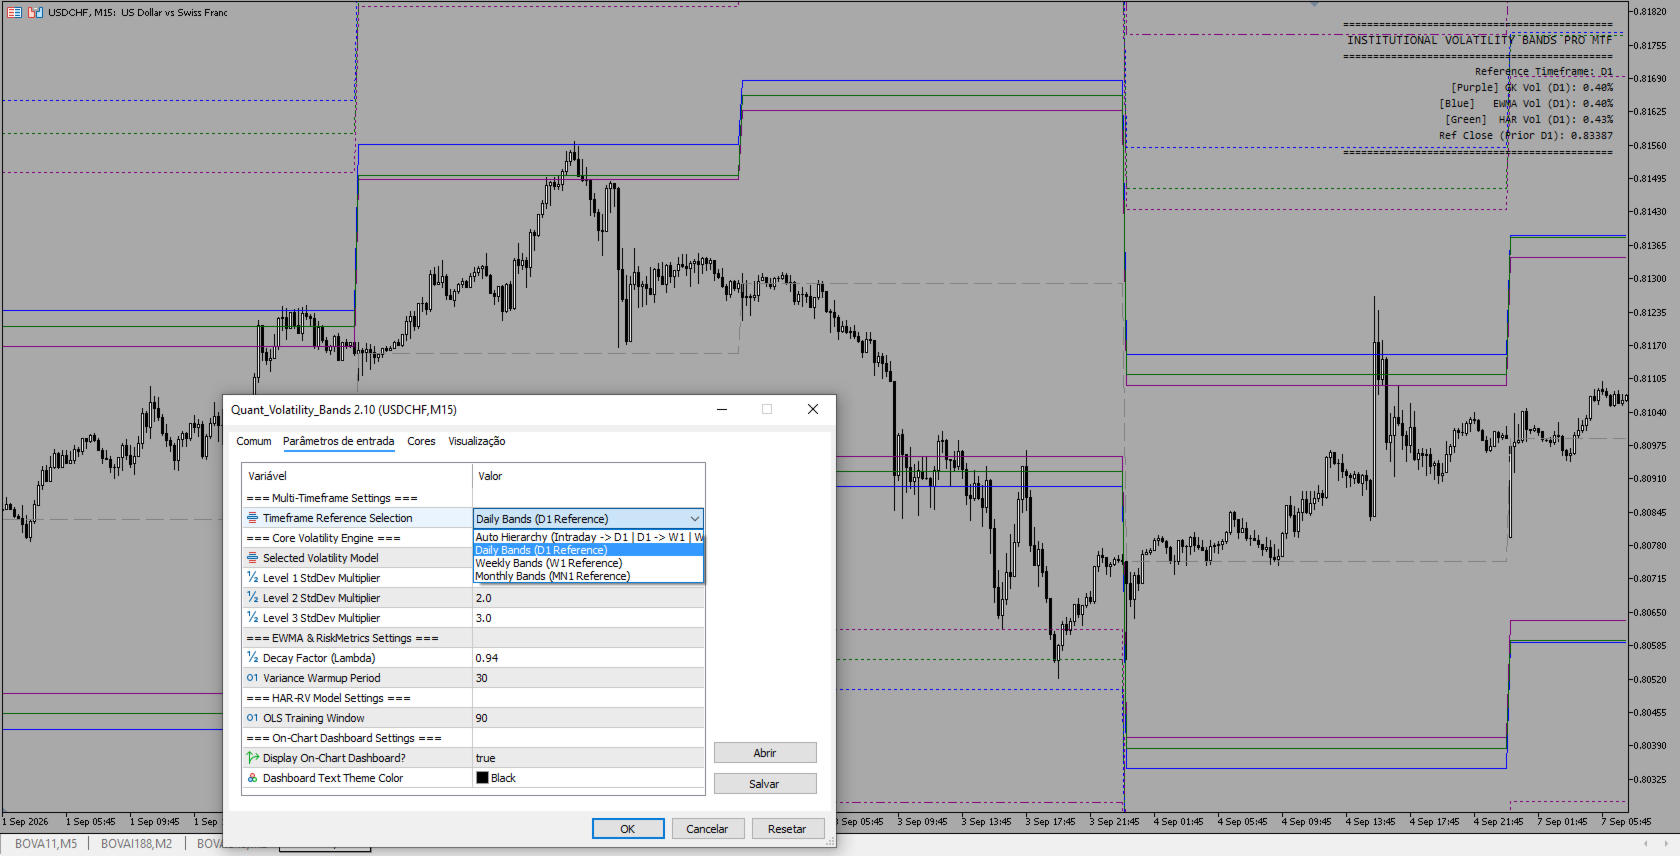
• Automatischer und manueller Modus: Automatische Hierarchiezuweisung (D1 → W1 → MN1) oder manuelle Zeitrahmen-Fixierung.
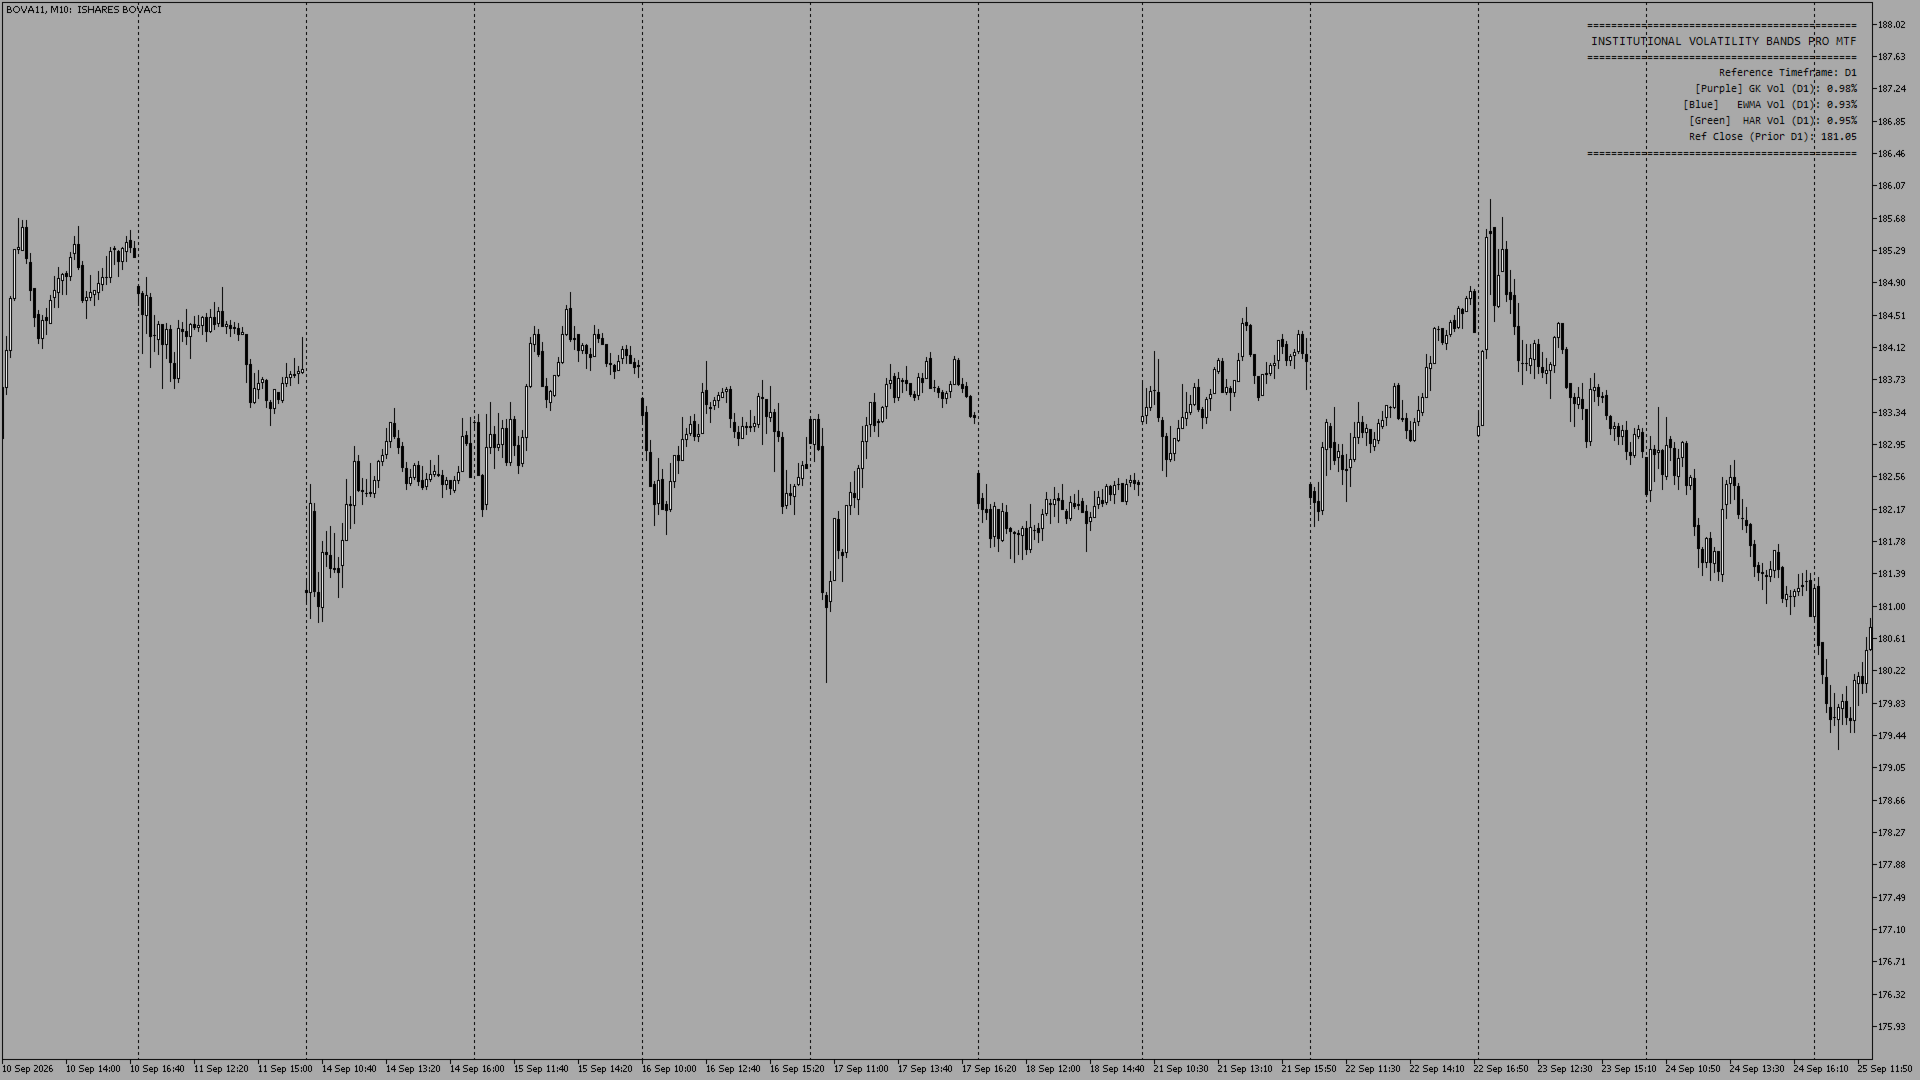
• Professionelles Dashboard direkt im Chart: Übersichtliche, anpassbare Benutzeroberfläche zur Anzeige der Volatilitätskennzahlen des aktiven Modells und der Referenz-Schlusskurse.
• Hocheffizienter Code: Geringer CPU- und Speicherbedarf, optimiert für den Handel mit mehreren Charts und die Strategievalidierung.