Multi Standard Dev Channel
- Indikatoren
- Version: 1.0

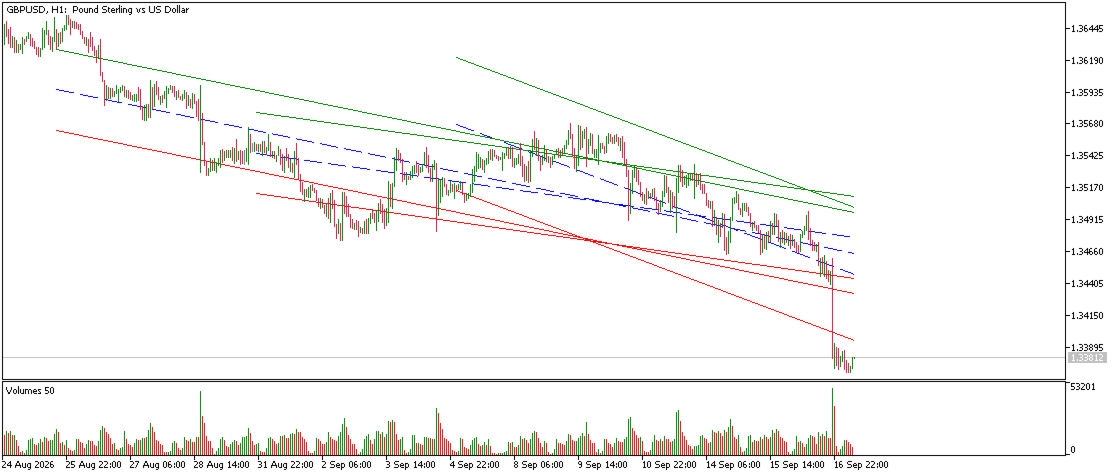
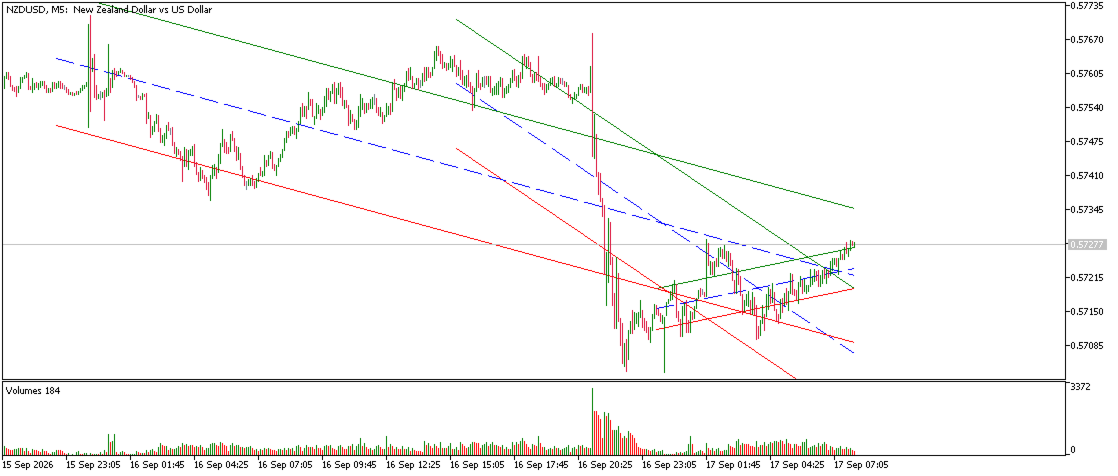
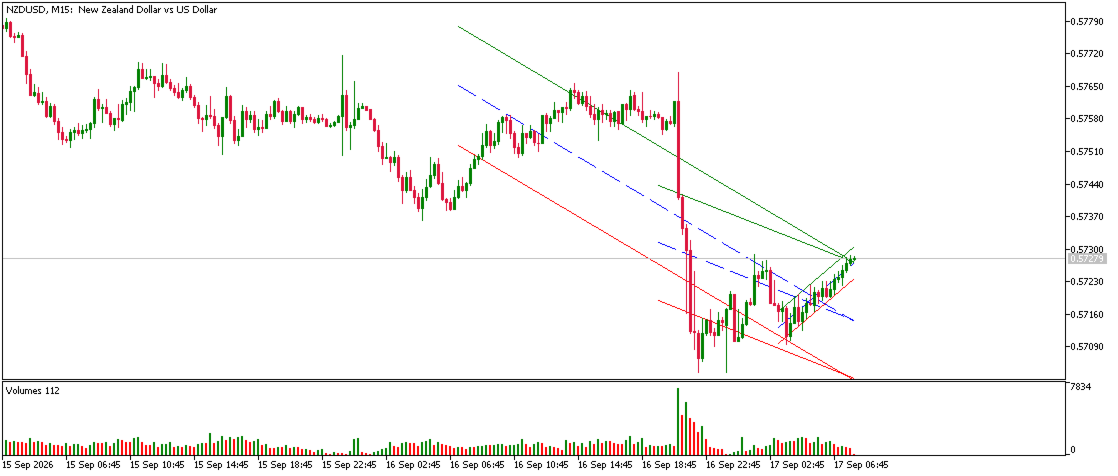
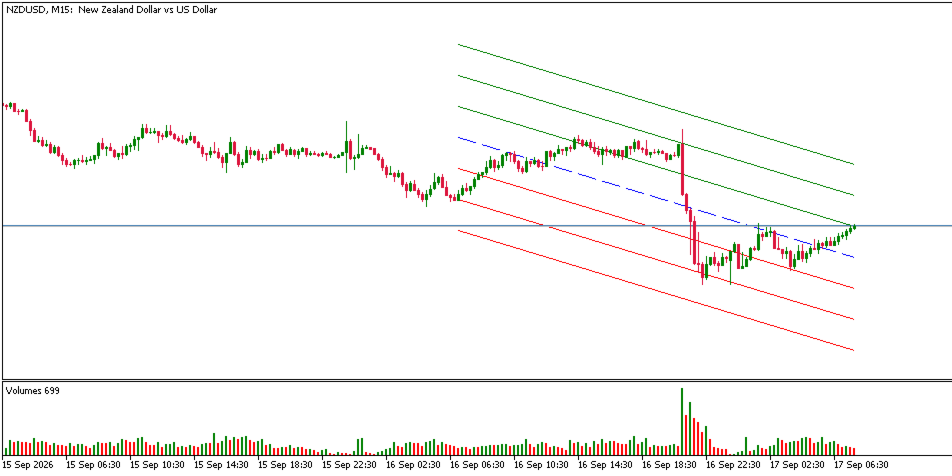
Der Indikator „Multi-Standard Dev Channel“ basiert auf dem statistischen Konzept der linearen Regression, wobei Gilbert Raff ihn als Erster als Indikator für die technische Analyse umgesetzt hat. Im Grunde handelt es sich um eine von vielen Möglichkeiten, Zukunftsprognosen auf der Grundlage bekannter historischer und aktueller Daten zu erstellen; dabei müssen die Variablen linear miteinander in Beziehung stehen, d. h., die Veränderungen der Variablen müssen stabil verlaufen, was zu einer geraden Linie auf der Ebene führt – daher der Begriff „linear“. Fortgeschrittene Nutzer werden zu Recht anmerken, dass die Kurse nicht immer innerhalb des betreffenden Kanals liegen, da die Intensität einer Bewegung manchmal so stark ist, dass die Kurse den Kanal verlassen. Traditionell wird dieser Indikator oft nach dem gleichen Prinzip wie die Bollinger-Bänder verwendet, mit dem Unterschied, dass wir die Standardabweichungen nicht vom Mittelwert, sondern von der linearen Regressionsgeraden berechnen. Es wird davon ausgegangen, dass bei einer Normalverteilung der Preise die Theorie gewährleistet, dass die Wahrscheinlichkeit, dass sie innerhalb des Kanals einer Standardabweichung liegen, bei 68,27 % liegt, bei zwei Standardabweichungen bei 95,45 % und bei drei Standardabweichungen bei 99,73 %.
Es bedarf keiner großen Anstrengung, um zu erkennen, dass Preise keiner Normalverteilung folgen, und da dies der Fall ist, wird der Kurs nicht immer die Wahrscheinlichkeit der Gaußschen Verteilung einhalten, innerhalb des Kanals zu liegen. Es wird Zeiten geben, in denen die Preise den Kanal nicht einmal berühren oder lange Zeit außerhalb des Kanals bleiben. Zwar ist die Theorie korrekt, doch ihre Anwendung auf Kurse zeugt von einem mangelnden konzeptionellen Verständnis; es handelt sich um eine objektive Lösung für ein Problem, das Trendlinien bereits gelöst haben. Es stimmt zwar, dass lineare Regressionskanäle die jeder Chartinterpretation innewohnende Subjektivität überwinden können, da sie auf einer soliden mathematischen Grundlage beruhen, doch ist dies keine Garantie, wenn die Theorie unsachgemäß angewendet wird.
In diesem Fall fügen wir ein weiteres Paar von Regressionskanälen hinzu, sodass wir insgesamt drei Kanäle auf demselben Indikator darstellen können – entweder für denselben Zeitraum und unterschiedliche Standardabweichungen, für dieselben Standardabweichungen und unterschiedliche Zeiträume oder für unterschiedliche Zeiträume und unterschiedliche Standardabweichungen.