Multi Standard Dev Channel
- Indicadores
- Versión: 1.0

El indicador «Multi-Standard Dev Channel» está basado en el concepto estadístico de «regresión lineal», siendo Gilbert Raff el primero en implementarlo como indicador de análisis técnico. Es una de tantas formas de hacer proyecciones a futuro sobre la base de un pasado conocido y un presente actualizado; además, requiere que las variables estén linealmente relacionadas, es decir, que los cambios de las variables se mantengan estables, dando lugar a una línea recta en el plano como resultado, de ahí que sea «lineal». El usuario avanzado podrá notar, con justa razón, que los precios no siempre tienden a caer dentro del canal en cuestión, pues en ocasiones la intensidad de un movimiento es tan fuerte que los precios salen del canal. Tradicionalmente, este indicador suele usarse bajo el mismo principio que las Bandas de Bollinger, con la diferencia de que no tomamos las desviaciones estándar de la media, sino de la línea de regresión lineal. Se supone que, si los precios están normalmente distribuidos, la teoría asegura que la probabilidad de que estén dentro del canal de una desviación estándar es del 68.27%, de que estén dentro de dos desviaciones estándar es del 95.45% y dentro de tres del 99.73%.
No hace falta mucho esfuerzo para percatarse de que los precios no siguen una distribución normal, por ende, el precio no siempre respetará la probabilidad de la distribución gaussiana de caer dentro del canal. Habrá ocasiones en que los precios ni siquiera toquen dicho canal, o que permanezcan por fuera del canal durante mucho tiempo. Si bien la teoría es correcta, aplicarla a los precios denota una falta de entendimiento conceptual; es una salida objetiva a un problema que ya han logrado resolver las líneas de tendencia. Es cierto que los canales de regresión lineal logran superar la subjetividad inherente a toda interpretación de gráficos, pues tienen una sólida base matemática, pero esto no es una garantía, dado que la teoría está mal aplicada.
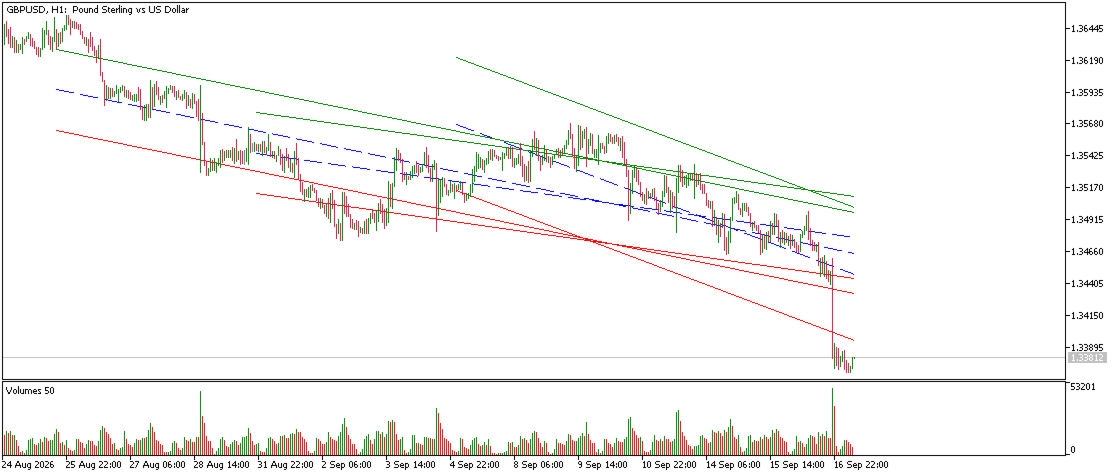
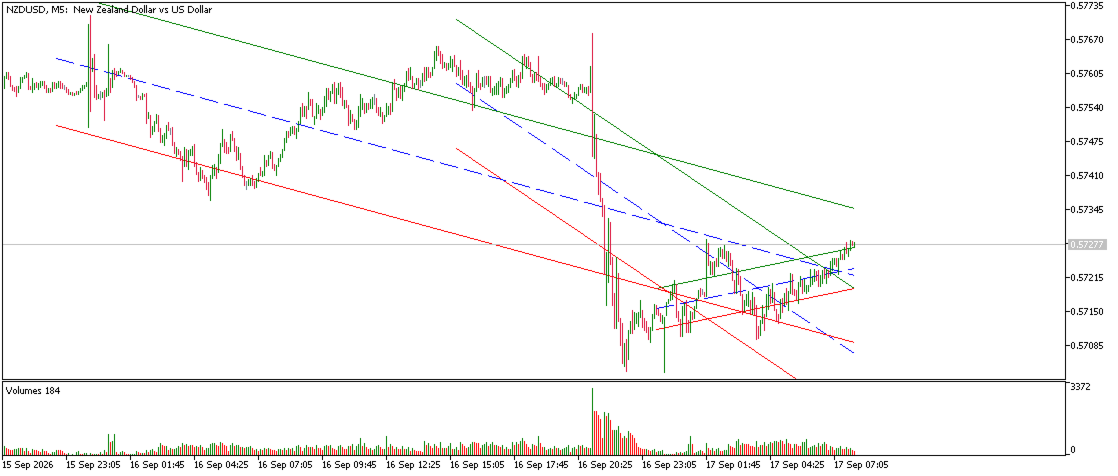
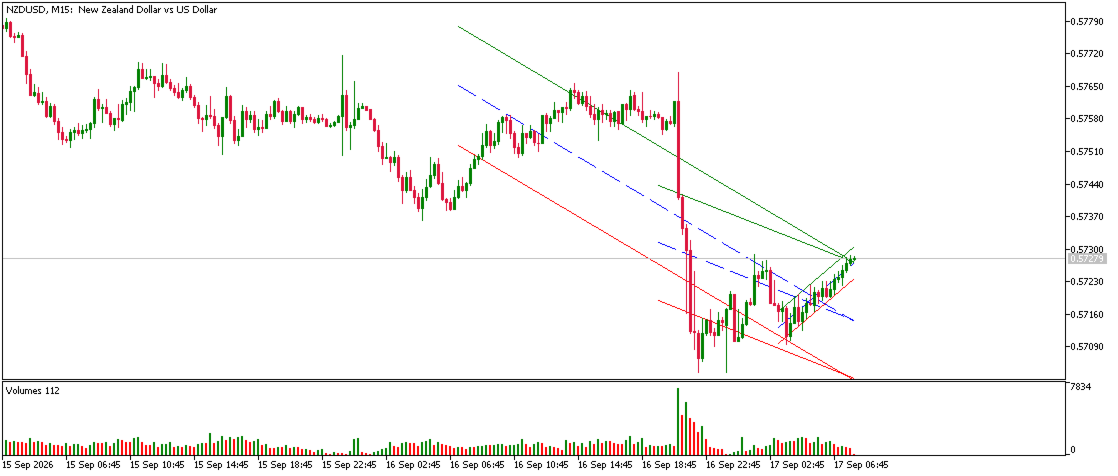
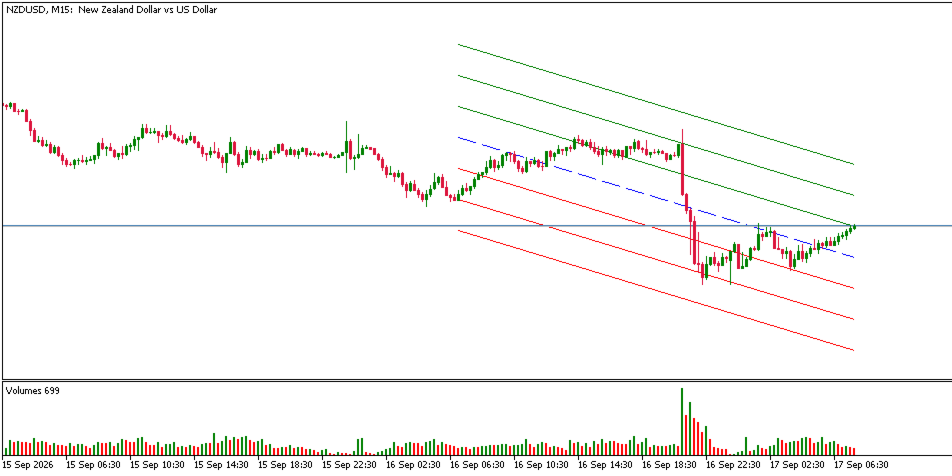
En este caso, agregamos otro par de canales de regresión para poder graficar tres canales en total en el mismo indicador, ya sea del mismo periodo y diferentes desviaciones estándar, de iguales desviaciones estándar y diferentes periodos, o de diferentes periodos y de diferentes desviaciones estándar.