
Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь
Как устойчивость измеряете? Я сейчас тоже про это думаю. Пока кажется подходящей такое:
(сумма отклонений точек баланса от прямой линии между 1 и последней точками баланса) * баланс
какая разница как максимизировать баланс, есть 100 способов сделать это...
важно понять что этого критерия мало , или он вообще не подходит
какая разница как максимизировать баланс, есть 100 способов сделать это...
важно понять что этого критерия мало , или он вообще не подходит
Я не хочу максимизировать баланс, а устойчивость. Интересно, как Михаил это делает.
Один из прошлых вариантов - минимизация разброса в сериях лосей на участках, стратегия обучалась "целиком", со всеми возможными действиями(стоп, трейлинг стоп, выход, разворот), netting.
В реал не пошла из-за "багов" на фортс.
Минимизация при максимизации количества сделок, парадокс.
Один из прошлых вариантов - минимизация разброса в сериях лосей на участках, стратегия обучалась "целиком", со всеми возможными действиями(стоп, трейлинг стоп, выход, разворот), netting.
В реал не пошла из-за "багов" на фортс.
Минимизация при максимизации количества сделок, парадокс.
А что в текущих вариантах?
Поподробнее можно? Разброс от чего? От прямой, как я предложил?
А что в текущих вариантах?
пусть есть пять участков(недели, месяцы)
1. вариант максимальных последовательных лосей 1/2/7/2/1 - всего 13 мин 1 макс 7 разброс 6
2. вариант 3/4/3/4/3 - всего 17 мин 3 макс 4 разброс 1
второй круче и обучалось ещё чтоб снижалось макс, но даже если такой вариант 7/8/7/8/7, он был предпочтительнее первого и обучение его вытягивало.
Текущие в кодинге, опробую может быть что-то опубликую.
ну и соответственно проверка на аут оф, что макс серия не выходит за макс. не выходила.
пусть есть пять участков(недели, месяцы)
1. вариант максимальных последовательных лосей 1/2/7/2/1 - всего 13 мин 1 макс 7 разброс 6
2. вариант 3/4/3/4/3 - всего 17 мин 3 макс 4 разброс 1
второй круче и обучалось ещё чтоб снижалось макс, но даже если такой вариант 7/8/7/8/7, он был предпочтительнее первого и обучение его вытягивало.
Текущие в кодинге, опробую может быть что-то опубликую.
ну и соответственно проверка на аут оф, что макс серия не выходит за макс. не выходила.
Интересный подход.
На мой взгляд 7/8/7/8/7 (5 сильных просадок) хуже 1/2/7/2/1 (1 сильная просадка). Но экспериментировать тоже надо.
Мне кажется, что отклонение от прямой автоматически всё учтет. Где-то читал про такой метод. Может в книжке, может тут на форуме.
Мне кажется, что отклонение от прямой автоматически всё учтет. Где-то читал про такой метод. Может в книжке, может тут на форуме.
Вот такой метод попробуйте - сейчас придумал, немного отличается от моего (его сложней обосновать :) )
Линия A строится от начала баланса до максимума баланса.
Линия Б - линия Тренда Линейной Регрессии.
Задача - найти угол между двумя линиями. Или через коэффициент выразить разницу коэффициента наклона в линейном уравнении двух векторов.
Если решите и оформите в код, поделитесь, пожалуйста, функцией :)
Да, учтите, что пересечение может быть левей начала баланса - в отрицательных координатах даже :)
Вот такой метод попробуйте - сейчас придумал, немного отличается от моего (его сложней обосновать :) )
Линия A строится от начала баланса до максимума баланса.
Линия Б - линия Тренда Линейной Регрессии.
Задача - найти угол между двумя линиями. Или через коэффициент выразить разницу коэффициента наклона в линейном уравнении двух векторов.
Если решите и оформите в код, поделитесь, пожалуйста функцией :)
Да, учтите, что пересечение может быть левей начала баланса - в отрицательных координатах даже :)
Вы уверены, что угол будет означать стабильность кривой? Вот дорисовал менее стабильную под ваш максимум.
Или вот такую более стабильную:
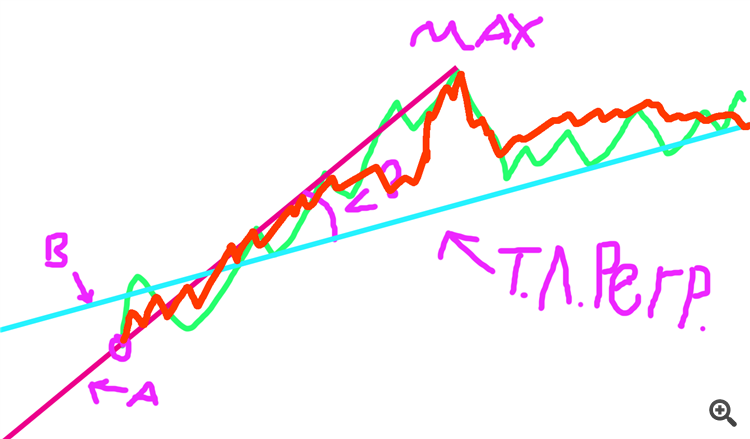
Вы уверены, что угол будет означать стабильность кривой? Вот дорисовал менее стабильную под ваш максимум.
Или вот такую более стабильную:
Да. Чем меньше угол, тем стабильней рост баланса.
Да. Чем меньше угол, тем стабильней рост баланса.
Отклонение каждой точки от прямой - очевидный вариант. Пока он будет у меня основным.