MetaTrader 5
 Советники
 Индикаторы
 Скрипты
 Библиотеки
 Хранилище
Смотри, как бесплатно скачать роботов
Ищи нас в Telegram!
Ставь лайки и следи за новостями
Ставь лайки и следи за новостями
Интересный скрипт?
Поставь на него ссылку - пусть другие тоже оценят
Поставь на него ссылку - пусть другие тоже оценят
Понравился скрипт?
Оцени его работу в терминале MetaTrader 5
Оцени его работу в терминале MetaTrader 5

- Опубликовал:
-
Nikolay Kositsin
 В мире, которым правят судебные приставы, не бывает и не может быть в принципе бесплатных интернет-нянек!!!
- Просмотров:
- 3954
- Рейтинг:
- Опубликован:
- Обновлен:
-
 Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация ВходВы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь -
 Нужен робот или индикатор на основе этого кода? Закажите его на бирже фрилансеров
Перейти на биржу
Реальный автор:
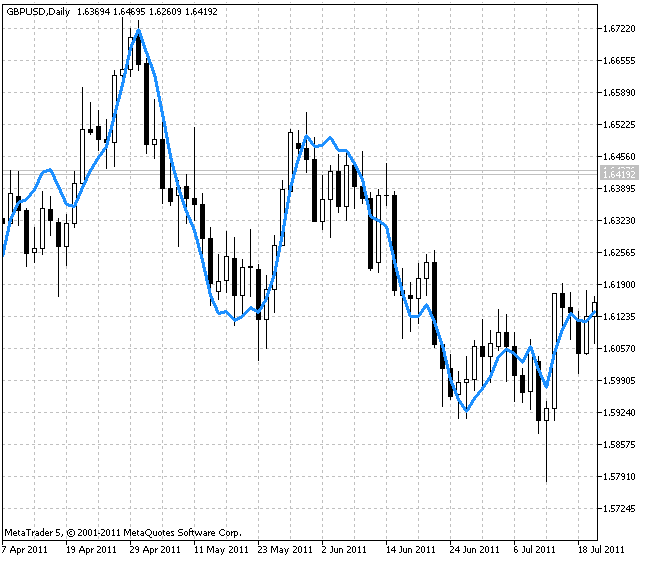
В данном индикаторе в качестве усреднения использован достаточно интересный алгоритм параболической аппроксимации исходного ценового ряда.
Индикатор для своей компиляции использует класс CParMA библиотеки SmoothAlgorithms.mqh, подробное описание работы с которым было опубликовано в статье "Усреднение ценовых рядов без дополнительных буферов для промежуточных расчетов".
- Библиотеку smoothalgorithms.mqh нужно поместить в каталог папка_данных_терминала\MQL5\Include.
- Индикатор parma.mq5 нужно поместить в каталог папка_данных_терминала\MQL5\Indicators.