Торговые роботы без магии: вероятностный подход, риск и неопределённость

Автор: Мансур Гильмуллин | Профиль автора на MQL5 | Fuzzy Technologies
Первые эксперименты с автоматизацией торговли мы начали ещё в 2015 году. Задача казалась естественной: если движение цены можно описать математически, часть решений можно передать программе — получить данные, проанализировать их, построить прогноз и действовать по формализованным правилам.
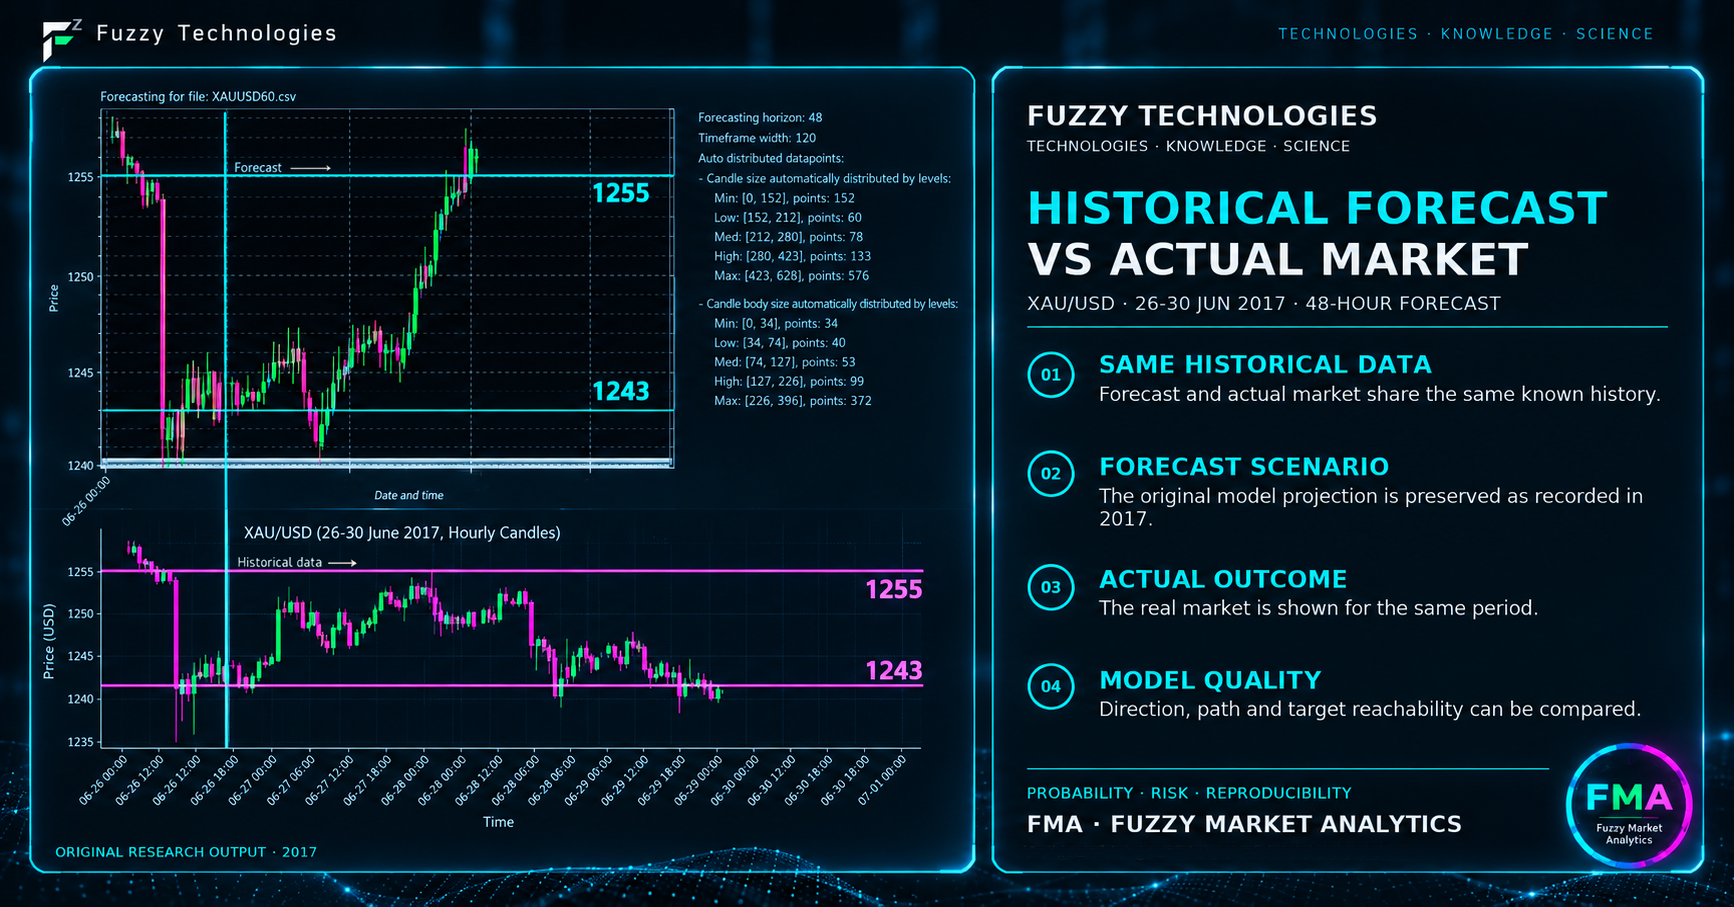
В 2017 году мы провели один из ранних экспериментов с прогнозированием движения цены золота на 48 часов вперёд. Наклон, уровни и общая форма построенного прогноза оказались довольно похожи на последующее реальное движение цены. Результат выглядел обнадёживающе. Возникало ощущение, что основная задача почти решена: остаётся лишь превратить удачный прогноз в торговый алгоритм.
Однако именно здесь обнаружилась принципиальная проблема. Даже правильно определённое направление ещё ничего не говорит о том, насколько далеко сможет пройти цена, сколько времени займёт движение, выдержит ли сценарий промежуточный откат и что делать, если первоначальная гипотеза постепенно перестаёт подтверждаться новыми данными.
Красивый прогноз и работающая торговая система — не одно и то же.
Подробнее об истории этих экспериментов: «Через тернии к звёздам: история создания торгового алгоритма»
Можно ли точно предсказать движение цены
В математике существует множество задач, в которых исходные данные однозначно определяют результат. Если известны стороны прямоугольника, можно вычислить его площадь. Если заданы скорость и время равномерного движения, можно определить пройденное расстояние.
С финансовым рынком всё сложнее. Наблюдаемая рыночная цена формируется в результате взаимодействия множества участников, располагающих разной информацией и принимающих решения в разное время. График отражает уже состоявшиеся сделки, но не раскрывает полностью будущий поток заявок, изменение ликвидности, новые экономические данные и действия других торговых систем.
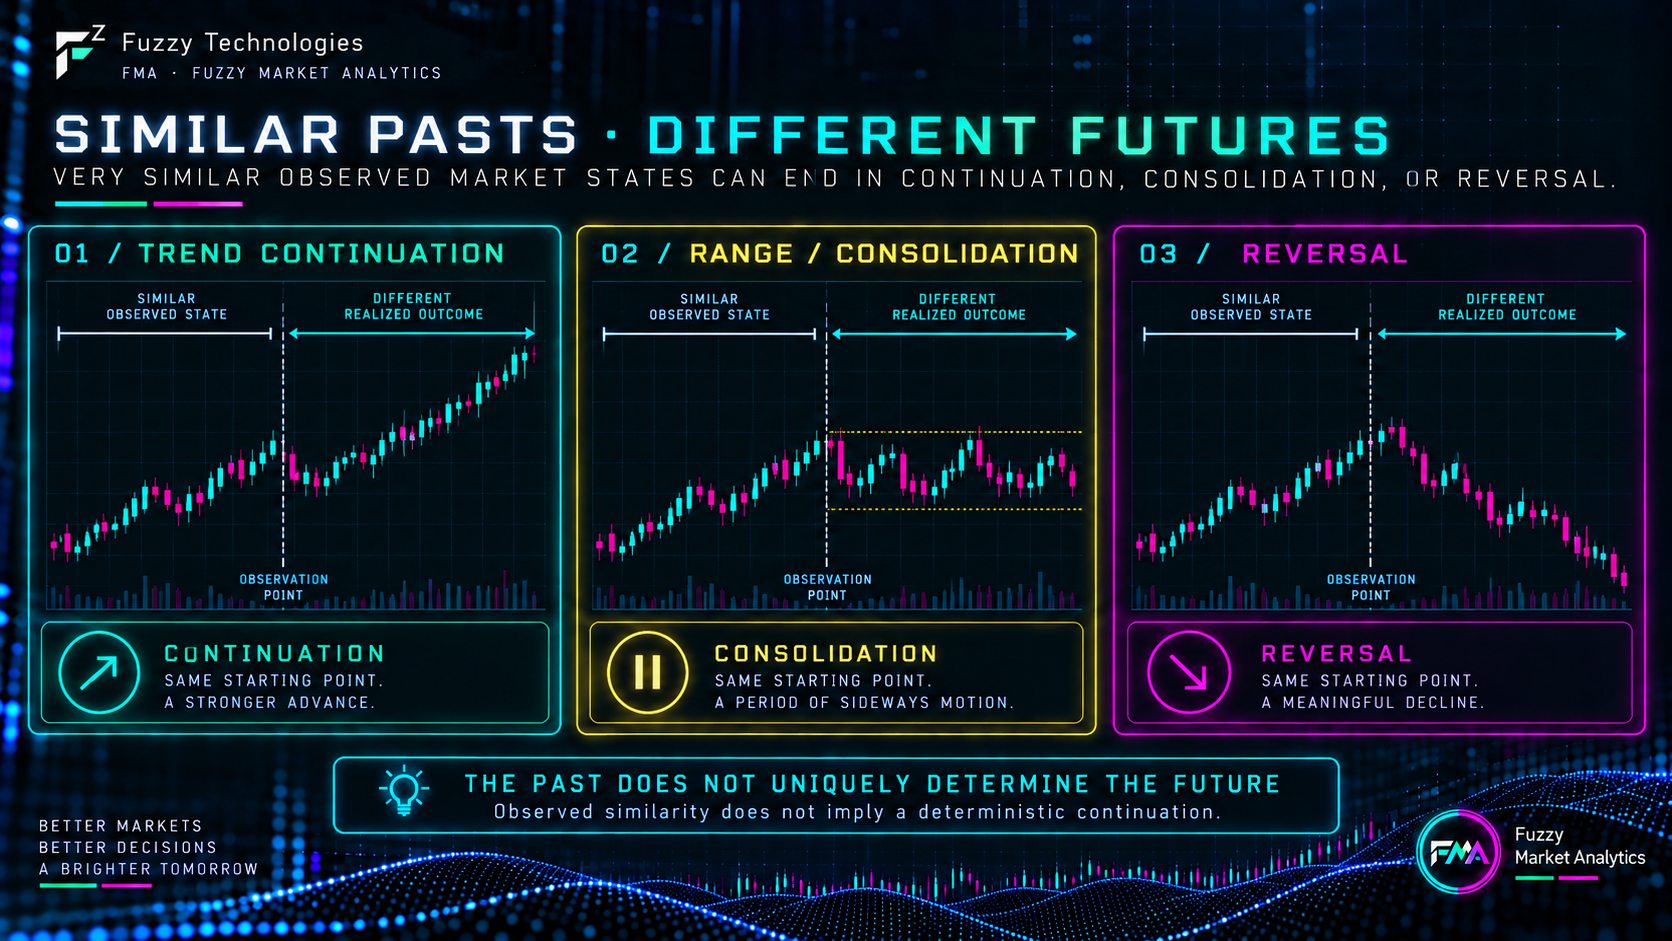
Поэтому очень похожие участки ценового ряда могут иметь различное продолжение. После быстрого движения рынок способен продолжить тренд, перейти в диапазон или развернуться. Сам факт того, что некоторое состояние в прошлом часто приводило к определённому результату, не превращает следующий исход в детерминированный.
Есть и другая проблема: сами ценовые ряды содержат шум, аномальные наблюдения, выбросы и возможные ошибки котировок. Единичное аномальное наблюдение способно повлиять на оценки среднего движения, волатильности и другие статистические характеристики. Поэтому качество исходных данных для нас является частью модели, а не технической мелочью, которую можно проверить когда-нибудь потом.
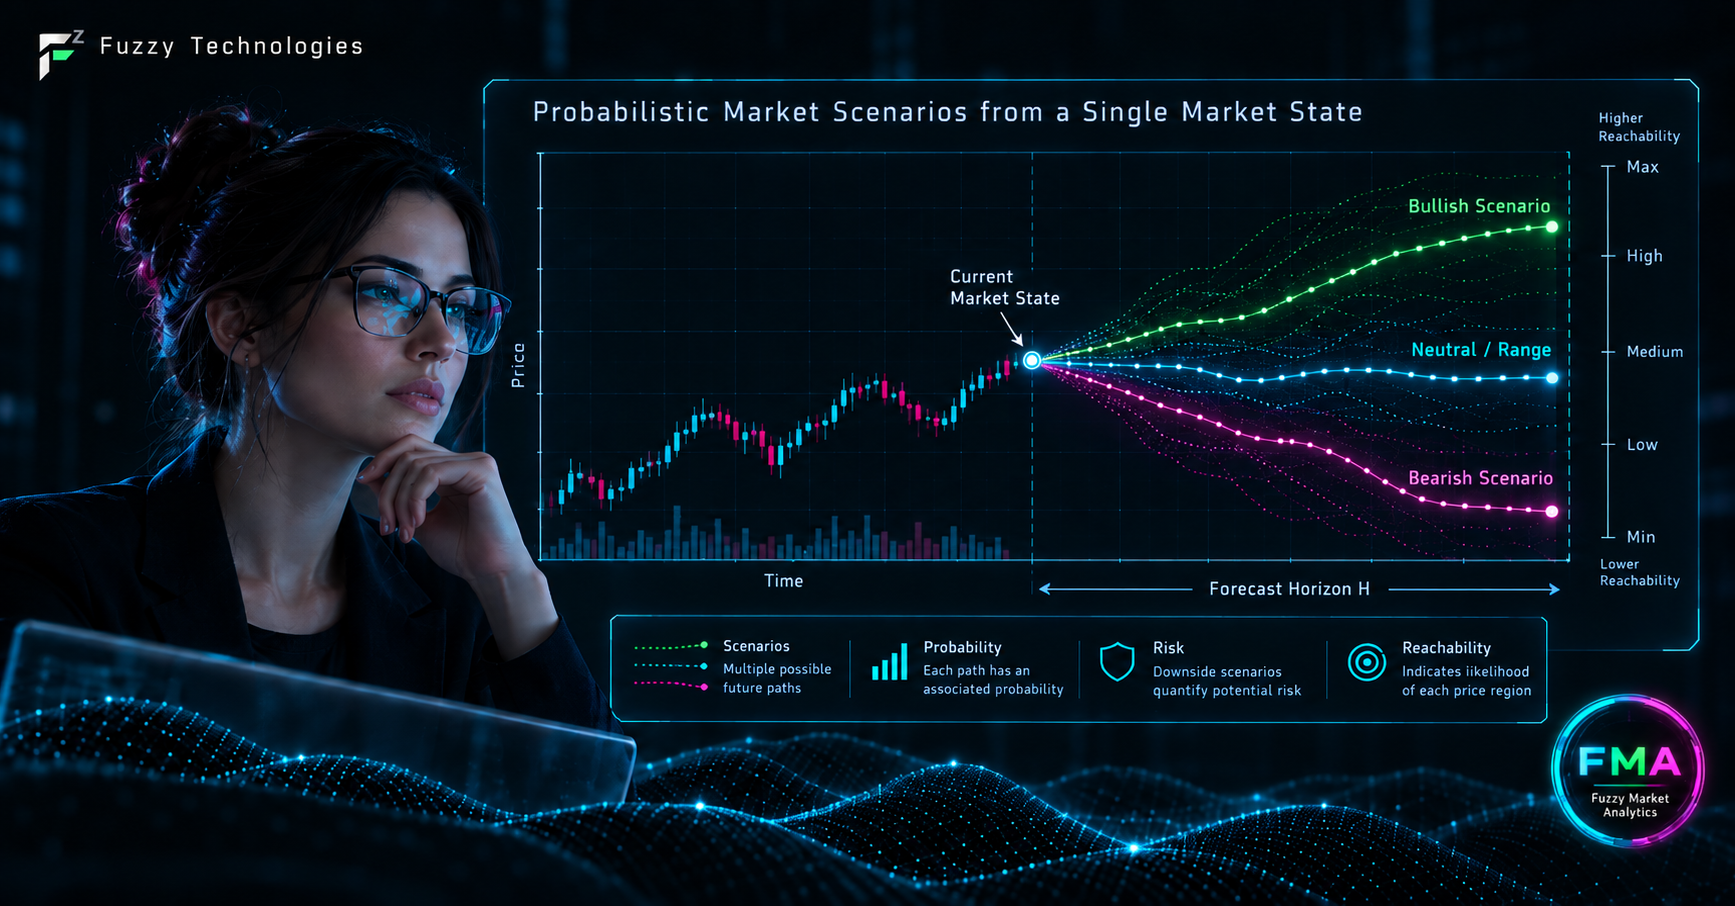
Вопрос «куда точно пойдёт цена?» в такой постановке оказывается слишком жёстким. Более содержательный для торговой системы вопрос звучит иначе: какие сценарии сейчас возможны, насколько они согласуются с наблюдаемыми данными и достаточно ли оснований для торгового действия?
От направления к вероятности сценария
Для практической торговли недостаточно сказать, что цена, вероятно, будет расти или снижаться. Важно определить сам сценарий: где находится целевой уровень, на каком горизонте он рассматривается и насколько наблюдаемое состояние рынка соответствует такому движению.
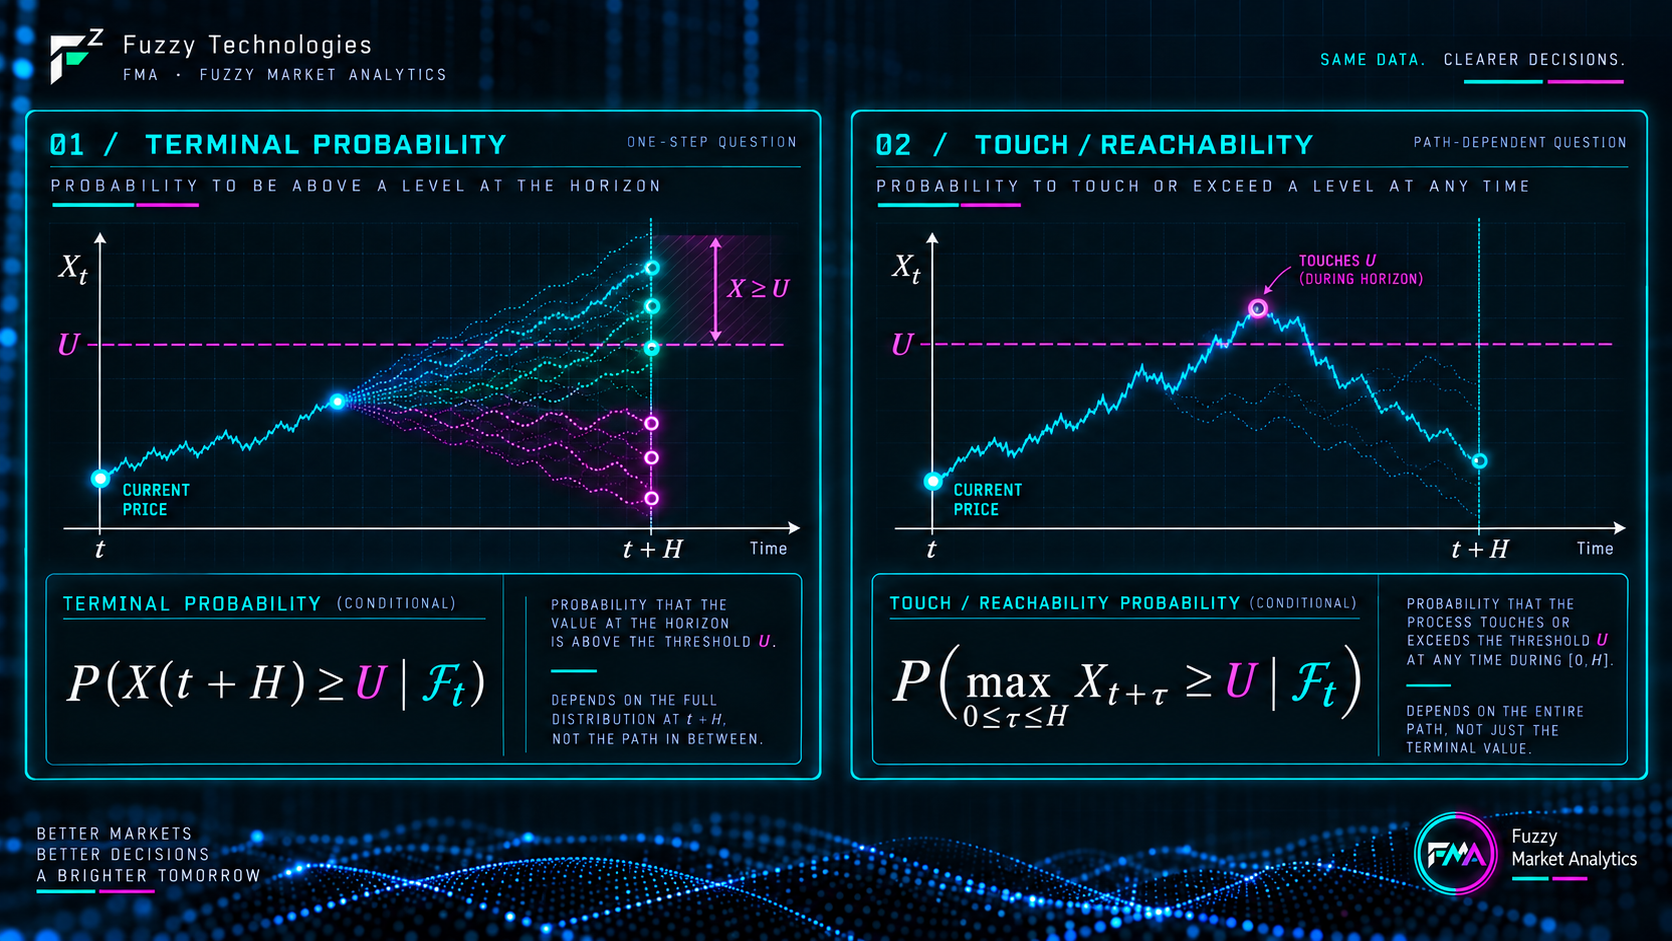
В базовой вероятностной постановке мы рассматриваем текущий момент t, горизонт H и целевой уровень. Для верхней цели U можно оценить вероятность того, что в момент окончания горизонта цена будет находиться на уровне U или выше:
P↑ = P(X(t + H) ≥ U | ℱₜ)
Для нижней цели D используется симметричная постановка:
P↓ = P(X(t + H) ≤ D | ℱₜ)
Здесь X(t + H) — цена в конце рассматриваемого горизонта, а ℱₜ обычно обозначает информацию, которой модель располагает в момент принятия решения.
Важное уточнение. Такая величина описывает терминальную вероятность — состояние цены на горизонте. Она не равна вероятности того, что цена хотя бы однажды коснётся цели раньше, а затем изменит движение в любом направлении.
| Постановка | Что именно оценивается |
|---|---|
| Терминальная вероятность | Состояние цены в момент окончания горизонта t + H. |
| Достижимость / касание | Событие, при котором цена хотя бы однажды достигает заданного уровня внутри горизонта. |
В торговой системе полезны обе постановки, но отвечают они на разные вопросы. При одинаковой цели вероятность касания уровня внутри горизонта не меньше вероятности находиться за этим уровнем в конце горизонта. В практических данных различие между этими величинами может быть существенным. Поэтому мы явно различаем терминальную вероятностную оценку и прикладную оценку достижимости уровня и не называем разные события одним и тем же словом.
Подробнее о базовой вероятностной постановке: «Достигнет ли цена цели: оценка вероятности вместо гадания»
В наших ранних исследованиях по направлению Fuzzy Market Analytics (FMA) вероятностная оценка строилась в том числе по ценовым рядам нескольких временных интервалов. Перед расчётами данные очищались от аномальных выбросов, затем анализировались логарифмические доходности, среднее изменение цены, волатильность и стандартизированные отклонения.
По мере развития FMA контекст анализа расширялся. Сегодня вероятностная оценка дополняется анализом нескольких временных горизонтов, состояния рынка и согласованности различных признаков. При этом отдельный диагностический показатель не должен сам по себе превращаться в команду на открытие сделки: он лишь усиливает или ослабляет общую картину.
- О работе с аномальными наблюдениями: «Быстрый поиск аномалий в числовых рядах без сложных моделей: метод Хампеля»
- Более подробная исследовательская работа по модифицированному методу Хампеля
Почему число ещё не является обещанием
Число 74,3% может выглядеть более «солидно и весомо», чем абстрактная фраза «вероятность высокая». Однако число и количество знаков после запятой ещё ничего не говорят о степени уверенности в самой модели.
Результат зависит от выбранного исторического интервала, качества данных, текущей волатильности, режима рынка и принятых модельных предположений. При изменении структуры рынка статистические свойства наблюдаемого процесса также могут измениться. Поэтому рассчитанная вероятность — это оценка при определённых исходных условиях, а не свойство будущего события, известное заранее.
Практическая проверка вероятностной модели имеет смысл прежде всего на достаточно большой последовательности сопоставимых наблюдений. Событие, оценённое как высоковероятное, может не произойти в конкретном случае. Низковероятный сценарий, наоборот, иногда реализуется. Проверять модель следует не по одной удачной сделке, а по тому, сохраняется ли ожидаемое различие между сильными и слабыми сценариями на большой выборке и на новых периодах.
Поэтому в FMA числовая вероятность является важным, но не единственным элементом решения.
Когда «да» и «нет» недостаточно
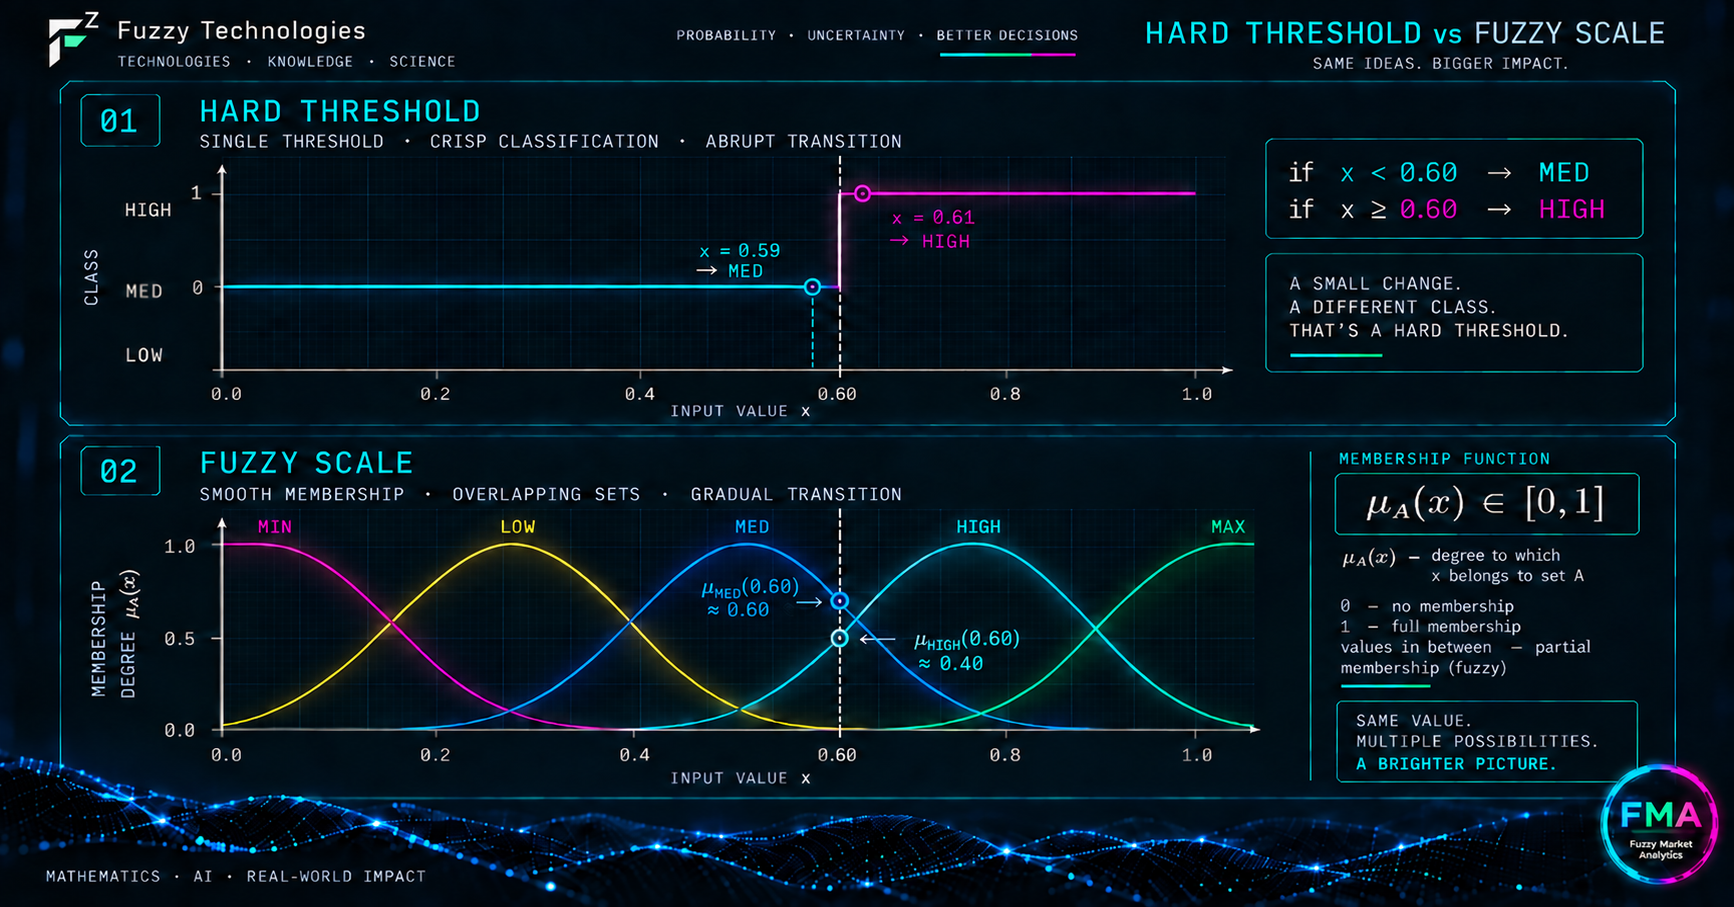
Классическая пороговая логика удобна своей простотой. Если значение выше некоторой границы — принимаем одно решение, если ниже — другое. Но около самой границы такая схема начинает вести себя неестественно: два практически одинаковых значения могут попасть в разные категории.
Предположим, что условная граница между средней и высокой оценкой проходит около 0,60. Тогда значения 0,59 и 0,61 почти не отличаются численно, но при жёсткой классификации одно окажется «средним», а другое — «высоким».
Нечёткая шкала позволяет описать переход между состояниями плавно. Для нечёткого множества A степень принадлежности значения x записывается так:
μ_A(x) ∈ [0, 1]
Одно и то же значение может одновременно в некоторой степени принадлежать соседним уровням. Например, оценка в большей степени относится к Med, сохраняя частичную принадлежность к High. Именно поэтому в FMA используются уровни Min, Low, Med, High и Max: они дают единый язык для вероятности, достижимости, риска и качества решения.
Это не просто замена числового значения словесной меткой. В терминах нечёткой логики Min, Low, Med, High и Max выступают значениями лингвистической переменной, связанными с числовой областью через функции принадлежности. Такое представление позволяет формализовать качественные оценки и плавные переходы между ними, не создавая искусственной точности там, где сама граница между состояниями объективно размыта.
Подробнее: «Когда “да” и “нет” недостаточно: как работают нечёткие шкалы»
Почему одной вероятности недостаточно для сделки
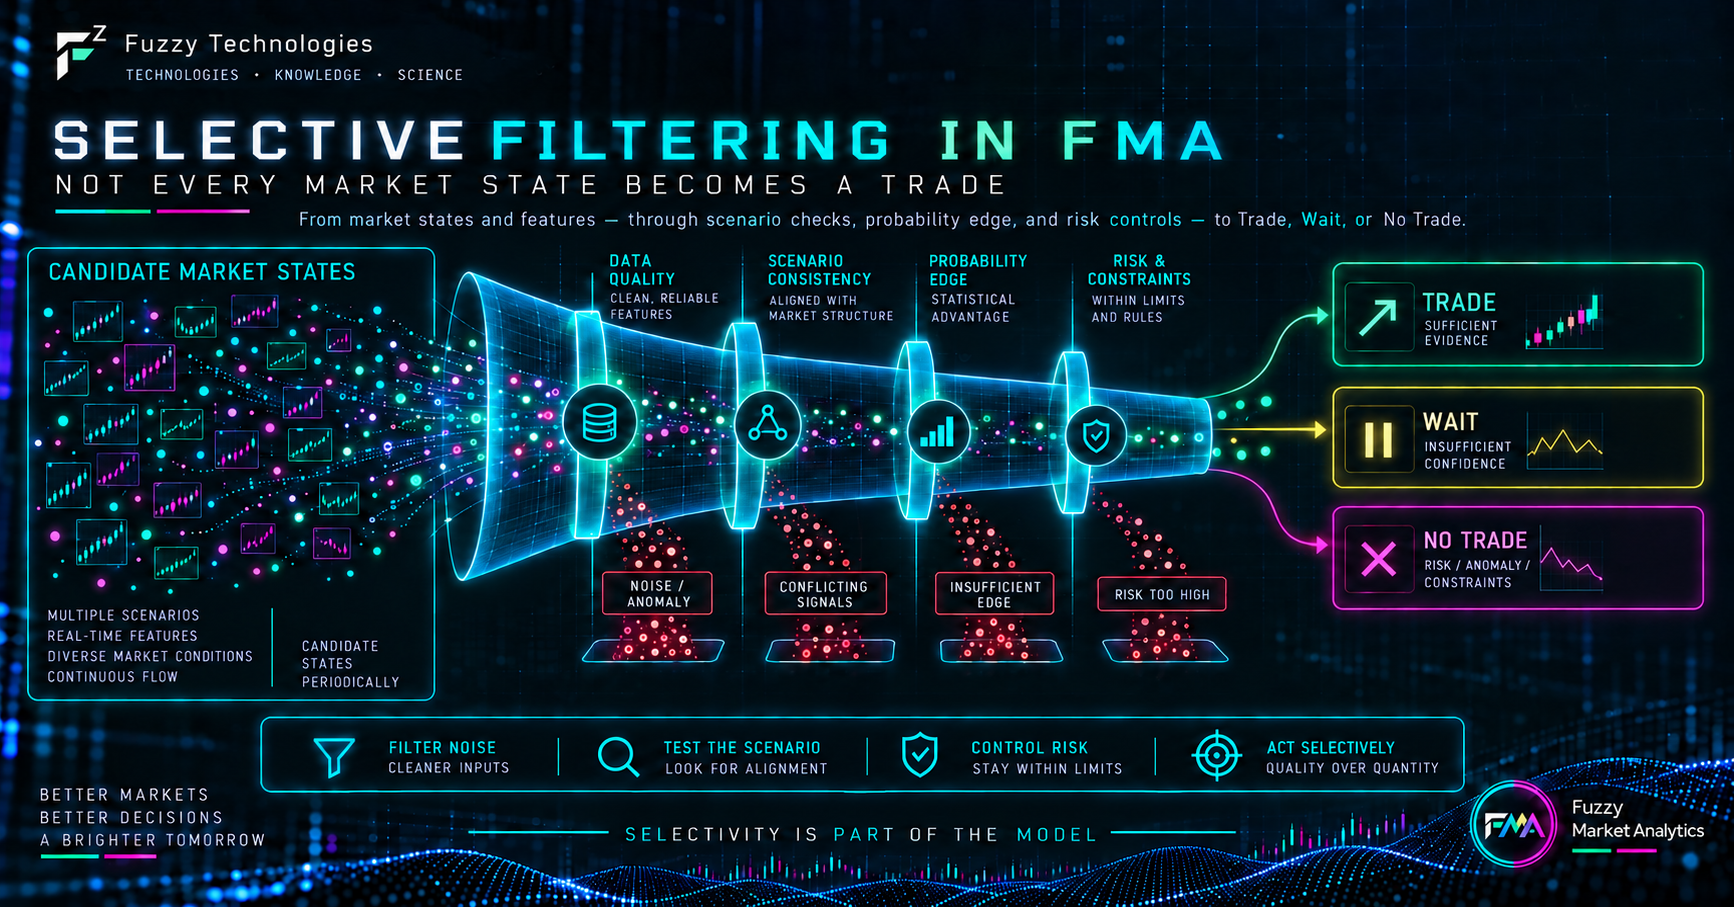
Даже высокая вероятность благоприятного сценария не означает, что позицию необходимо немедленно открывать. Между статистической оценкой и торговым действием находятся несколько самостоятельных этапов.
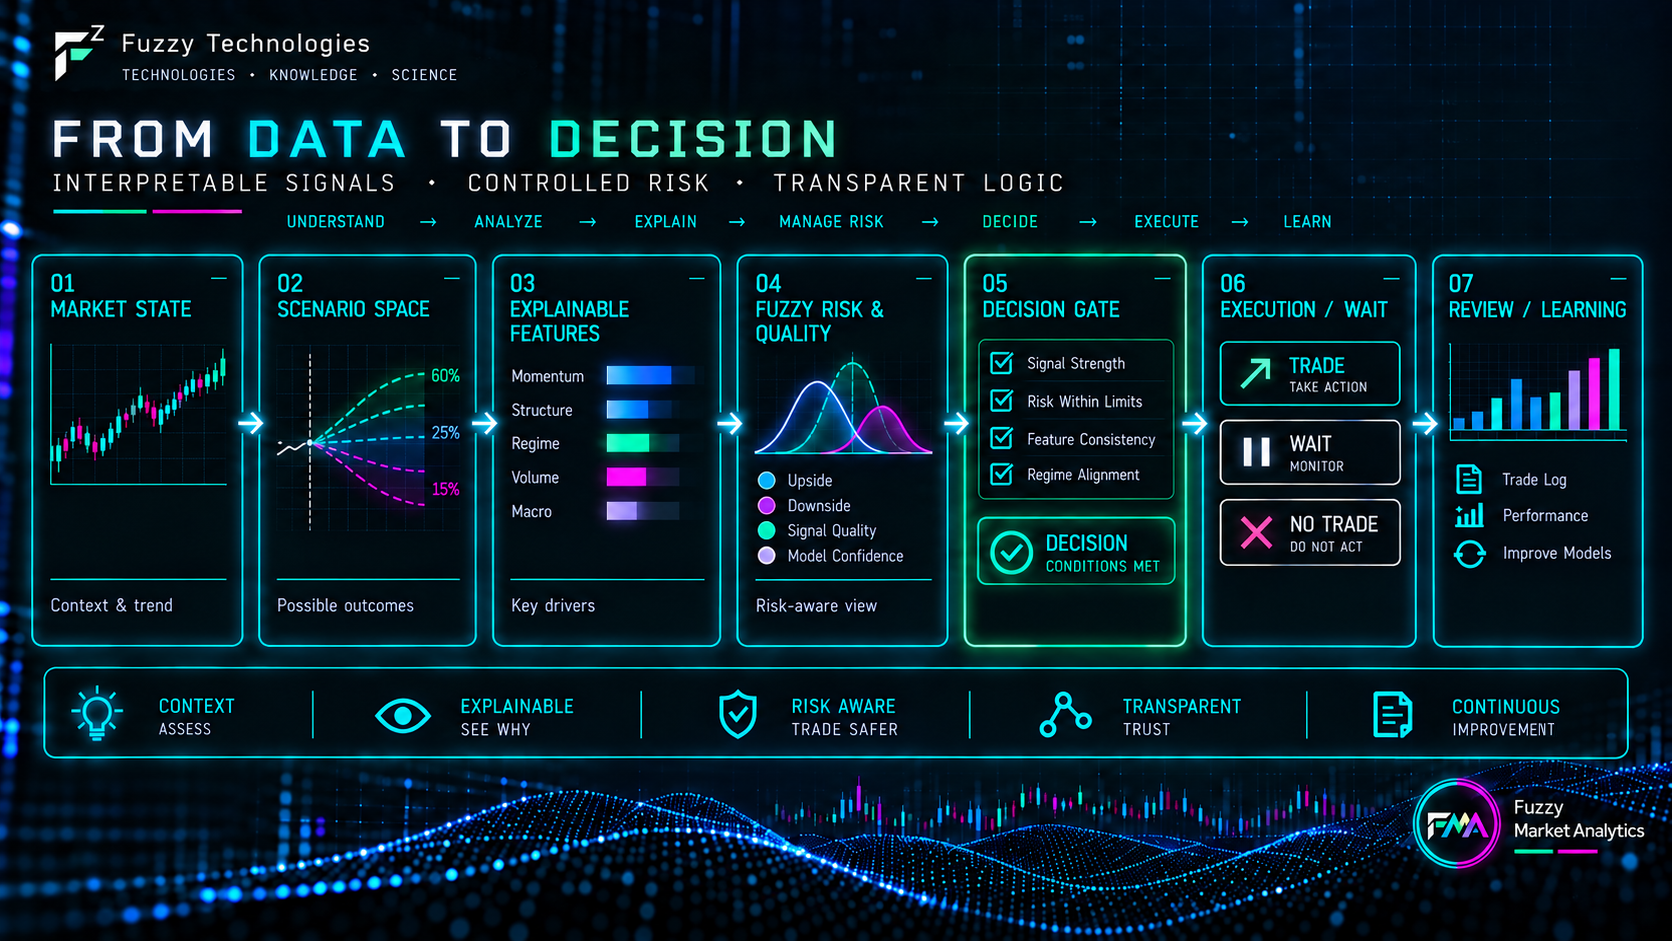
Сначала необходимо убедиться, что исходные данные пригодны для анализа. Затем рассматриваются цель, направление движения и согласованность разных временных горизонтов. После этого учитываются состояние рынка, степень доверия к сценарию, риск, стоимость исполнения и уже существующая нагрузка на капитал.
| Слой анализа | Что проверяется |
|---|---|
| Данные | Пригодность исходных данных для анализа. |
| Сценарий | Цель, направление движения и согласованность разных временных горизонтов. |
| Контекст | Состояние рынка и степень доверия к сценарию. |
| Ограничения | Риск, стоимость исполнения и существующая нагрузка на капитал. |
Современная FMA строится именно как последовательность таких проверок. Некоторые признаки используются для оценки сценария, другие — для определения его качества, третьи — для ограничения риска. Отдельный сильный показатель не должен автоматически отменять остальные ограничения.
В ранних версиях нашей системы вероятность и риск объединялись в нечётких матрицах принятия решений. По одной оси находилась оценка достижимости цели, по другой — оценка риска, а их сочетание определяло допустимость действия.
По мере развития число учитываемых факторов и защитных механизмов FMA увеличивалось, но исходный принцип сохранялся: торговый сигнал нельзя рассматривать отдельно от вероятности его реализации, состояния рынка и риска.
Одна из ранних версий архитектуры: «Инженерный взгляд на трейдинг: как работает сигнальный алгоритм»
Важно: эта публикация описывает более раннее поколение системы; современная архитектура FMA существенно расширена.
Отсутствие сделки тоже является решением
Работу торгового робота проще всего замечать по открытым и закрытым позициям. Если советник долго ничего не делает, естественно возникает вопрос: действительно ли он работает и не пропускает ли очевидные движения?
Для селективной системы отсутствие сделки может быть вполне содержательным результатом анализа.
Оценки двух направлений могут оказаться слишком близкими. Сценарий может выглядеть статистически интересным, но потенциальное движение может не оправдывать торговые издержки. Отдельные признаки могут противоречить друг другу. Наконец, рынок может находиться в состоянии, которое модель считает недостаточно надёжным для новой экспозиции.
В подобных ситуациях выбор между «купить» и «продать» (Buy/Sell) не обязан существовать. У модели есть ещё одно состояние — ожидание (Wait).
Количество сделок само по себе не является показателем качества торговой системы. Иногда лучший способ уменьшить число плохих решений — не пытаться участвовать в каждом заметном движении.
После открытия сделки прогноз не заканчивается
Есть ещё одна принципиальная вещь, которая часто теряется при обсуждении торговых алгоритмов: решение об открытии позиции — это только начало её жизненного цикла. Многие простые сигнальные алгоритмы фактически заканчивают свою работу правилом вида: «Если показатель X превысил порог Y, выполни действие Z», не отвечая на следующий вопрос: «Что делать дальше с открытой позицией?»
Рынок продолжает изменяться, и первоначальный сценарий должен проверяться и уточняться по мере появления новых данных. Цена может приближаться к цели, уходить от неё, долго оставаться без прогресса или перейти в другой рыночный режим. Меняется и сама оценка исходного прогноза.
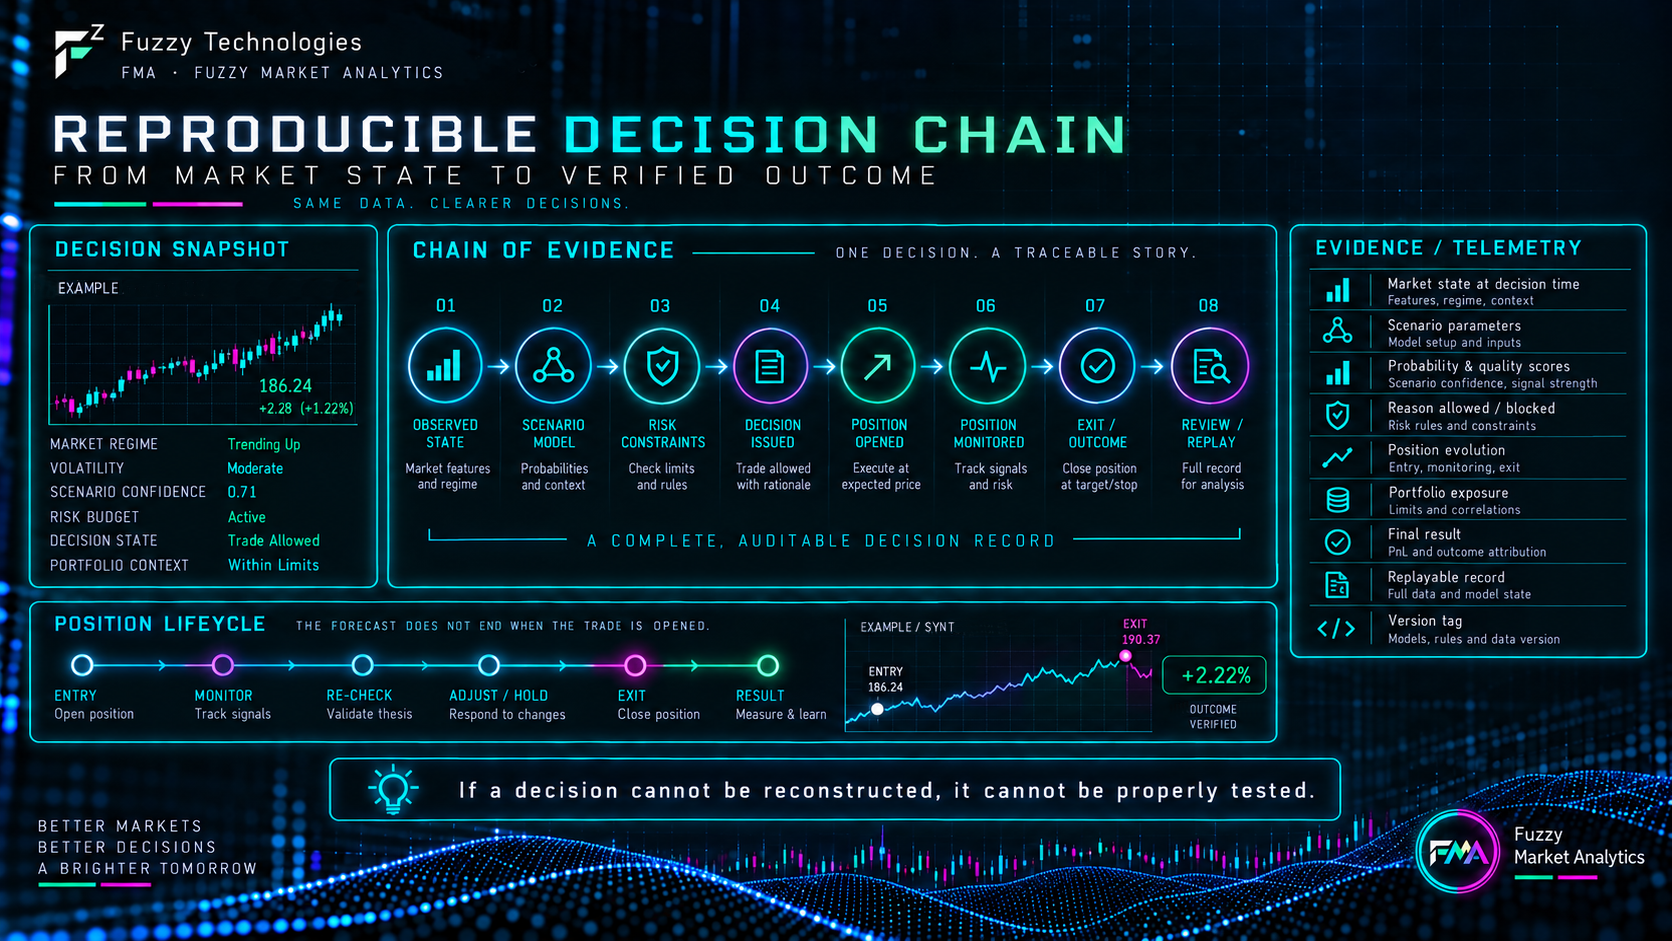
Поэтому современная FMA рассматривает открытую позицию как динамический объект со своим состоянием и жизненным циклом. Система отслеживает её возраст, движение в благоприятную и неблагоприятную сторону, состояние исходной цели и изменение рыночного контекста и динамики. В зависимости от этого могут изменяться допустимость дальнейшего риска и правила сопровождения позиции. Кроме того, открытые позиции образуют общий портфель, поэтому приходится учитывать как состояние каждой сделки в отдельности, так и совокупный риск портфеля.
Мы сознательно не рассматриваем хороший вход как достаточное условие хорошей торговой системы. Прогноз должен не только инициировать действие, но и пережить последующую проверку реальным рынком.
Инженерный подход: решение должно быть воспроизводимым
Для исследовательской системы мало знать, что сделка принесла прибыль или убыток. Необходимо понимать, почему она вообще появилась.
Поэтому каждое существенное решение должно оставлять проверяемый след: время и состояние рынка, параметры сценария, вероятностные и качественные оценки, причину разрешения или отказа, последующее развитие позиции и конечный результат.
Такая телеметрия позволяет анализировать не только сделки, которые состоялись, но и решения, которые были заблокированы или остались исследовательскими гипотезами. Она помогает сравнивать версии алгоритма, проверять новые идеи и отделять реальное улучшение от случайного удачного участка истории.
Решение, которое невозможно восстановить после завершения эксперимента, имеет существенно меньшую исследовательскую ценность. Поэтому воспроизводимость для нас — не дополнение к торговой логике, а одна из её основных инженерных характеристик.
Тесты вместо красивой истории
Хороший результат на одном историческом интервале ещё не доказывает надёжность алгоритма. Чем больше вариантов модели, параметров и правил проверяется, тем легче случайно найти комбинацию, идеально объясняющую уже известное прошлое — классическую переоптимизацию (overfitting).
Поэтому нас интересует не только итоговая прибыль. Не менее важны просадка, устойчивость результатов во времени, поведение на разных участках истории, распределение сделок и сохранение свойств системы на данных, которые не использовались при её калибровке.
То же относится и к границам применимости. Рекламное утверждение «работает на любых рынках и при любых условиях» практически невозможно содержательно проверить. Гораздо полезнее точно определить, на каких данных система исследовалась, какие риски допускаются и какие условия считаются выходом за пределы рабочего режима.
Это менее эффектно, чем обещание универсального робота или 500% прибыли, зато значительно ближе к инженерной практике.
Не угадывать рынок, а работать с неопределённостью
Торговый робот не знает будущего (и никто не знает). Он не превращает финансовый рынок в задачу с единственным заранее известным ответом и не способен гарантировать результат отдельной сделки.
Его ценность в другом. Алгоритм может последовательно проверять данные, оценивать несколько сценариев, сопоставлять временные горизонты, учитывать состояние рынка, ограничивать риск и отказываться от действий, когда оснований недостаточно. После открытия позиции он должен продолжать проверять исходную гипотезу, а после завершения сделки — сохранить информацию, необходимую для анализа результата.
Именно к такой системе мы постепенно пришли в исследованиях Fuzzy Market Analytics.
Наша цель — не создать алгоритм, который просто чаще и быстрее говорит «купить» или «продать». Мы хотим построить систему, которая умеет оценивать сценарий, не действовать без достаточных оснований, контролировать риски, управлять последствиями собственной ошибки и затем воспроизвести, почему каждое решение было принято.
Вероятность · Риск · Воспроизводимость
Вероятностная модель не устраняет неопределённость. Управление риском не делает каждую сделку успешной. Воспроизводимость не гарантирует, что гипотеза окажется правильной. Но вместе они позволяют превратить торговую идею в систему, которую можно формализовать, испытывать, критиковать и постепенно улучшать.
Этой публикацией мы открываем цикл статей о математических методах анализа рынка и автоматизированного принятия решений. В следующих материалах последовательно разберём каждый из этих слоёв: вероятностную оценку целевых уровней, нечёткие измерительные шкалы, робастную фильтрацию аномалий и методы проверки торговых алгоритмов.
Связанные материалы
- Вероятность достижения цели
- Нечёткие шкалы
- Метод Хампеля
- История развития алгоритма
- Fuzzy Market Analytics — новости, исследования и развитие проекта
Технологии · Знания · Наука