PropDip
- Asesores Expertos
-
Timon-pascal Krueger
 Trader sistemático de índices y desarrollador de MT5 de Alemania.
Opero capital propio y cuentas fondeadas, incluida una cuenta real de FTMO, con estrategias de ruptura ancladas a horarios fijos en DAX, FTSE, Dow y Nasdaq. - Versión: 1.0
- Activaciones: 10
PropDip: compra en las caídas breves de los índices bursátiles estadounidenses siguiendo una regla que evalué antes de crear la estrategia.
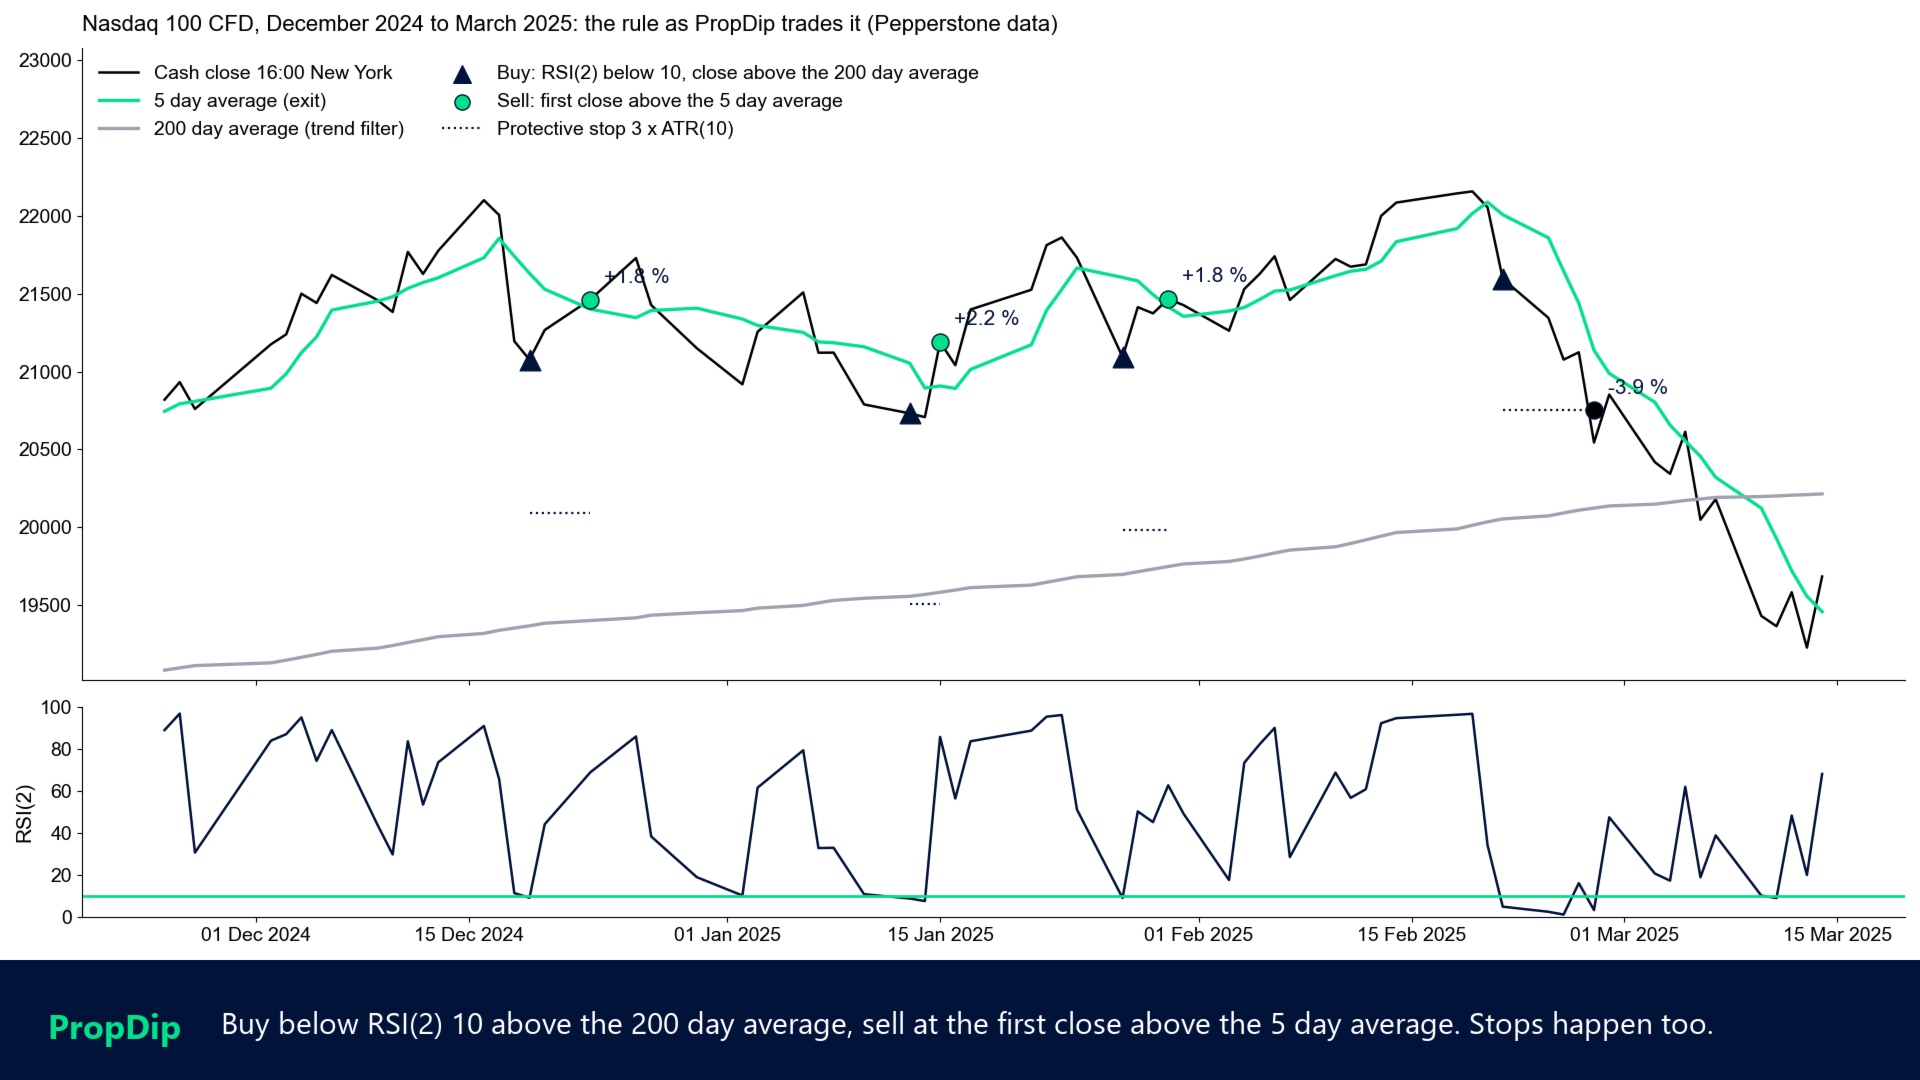
PropDip opera siguiendo una regla muy conocida en los CFD sobre el S&P 500, el Nasdaq 100 y el Dow: compra al cierre al contado de EE. UU. cuando el RSI(2) cae por debajo de 10 mientras el índice se encuentra por encima de su media de 200 días, y vende al primer cierre por encima de la media de 5 días. Probé la regla con datos de CFD de 2000 a 2018 y, posteriormente, una vez más en un conjunto de datos independiente de 2019 a 2026. De las 65 reglas que probé con datos independientes, es una de las dos que superó la corrección por pruebas múltiples.
Configuración: adjunta PropDip a un gráfico de un índice estadounidense, elige el riesgo por operación y mantén la terminal en funcionamiento a las 16:00 de Nueva York. No hay que configurar nada más.
Pruébalo primero: ejecútalo en el simulador de estrategias con los símbolos US500, NAS100 o US30 de tu bróker (datos OHLC de 1 minuto o ticks reales). Inicia la prueba aproximadamente un año antes del periodo que quieras analizar, ya que la media de 200 días necesita ese historial. En otros símbolos, el probador ejecuta un programa de demostración (una operación cada día laborable) para que puedas observar la gestión de las órdenes.
Qué hace
- La regla probada, sin ajustes. RSI(2) por debajo de 10, cierre por encima de la media de 200 días, salida al primer cierre por encima de la media de 5 días o, a más tardar, tras 20 cierres. Estos valores están fijos en el código. No hay umbrales que optimizar para obtener un buen backtest.
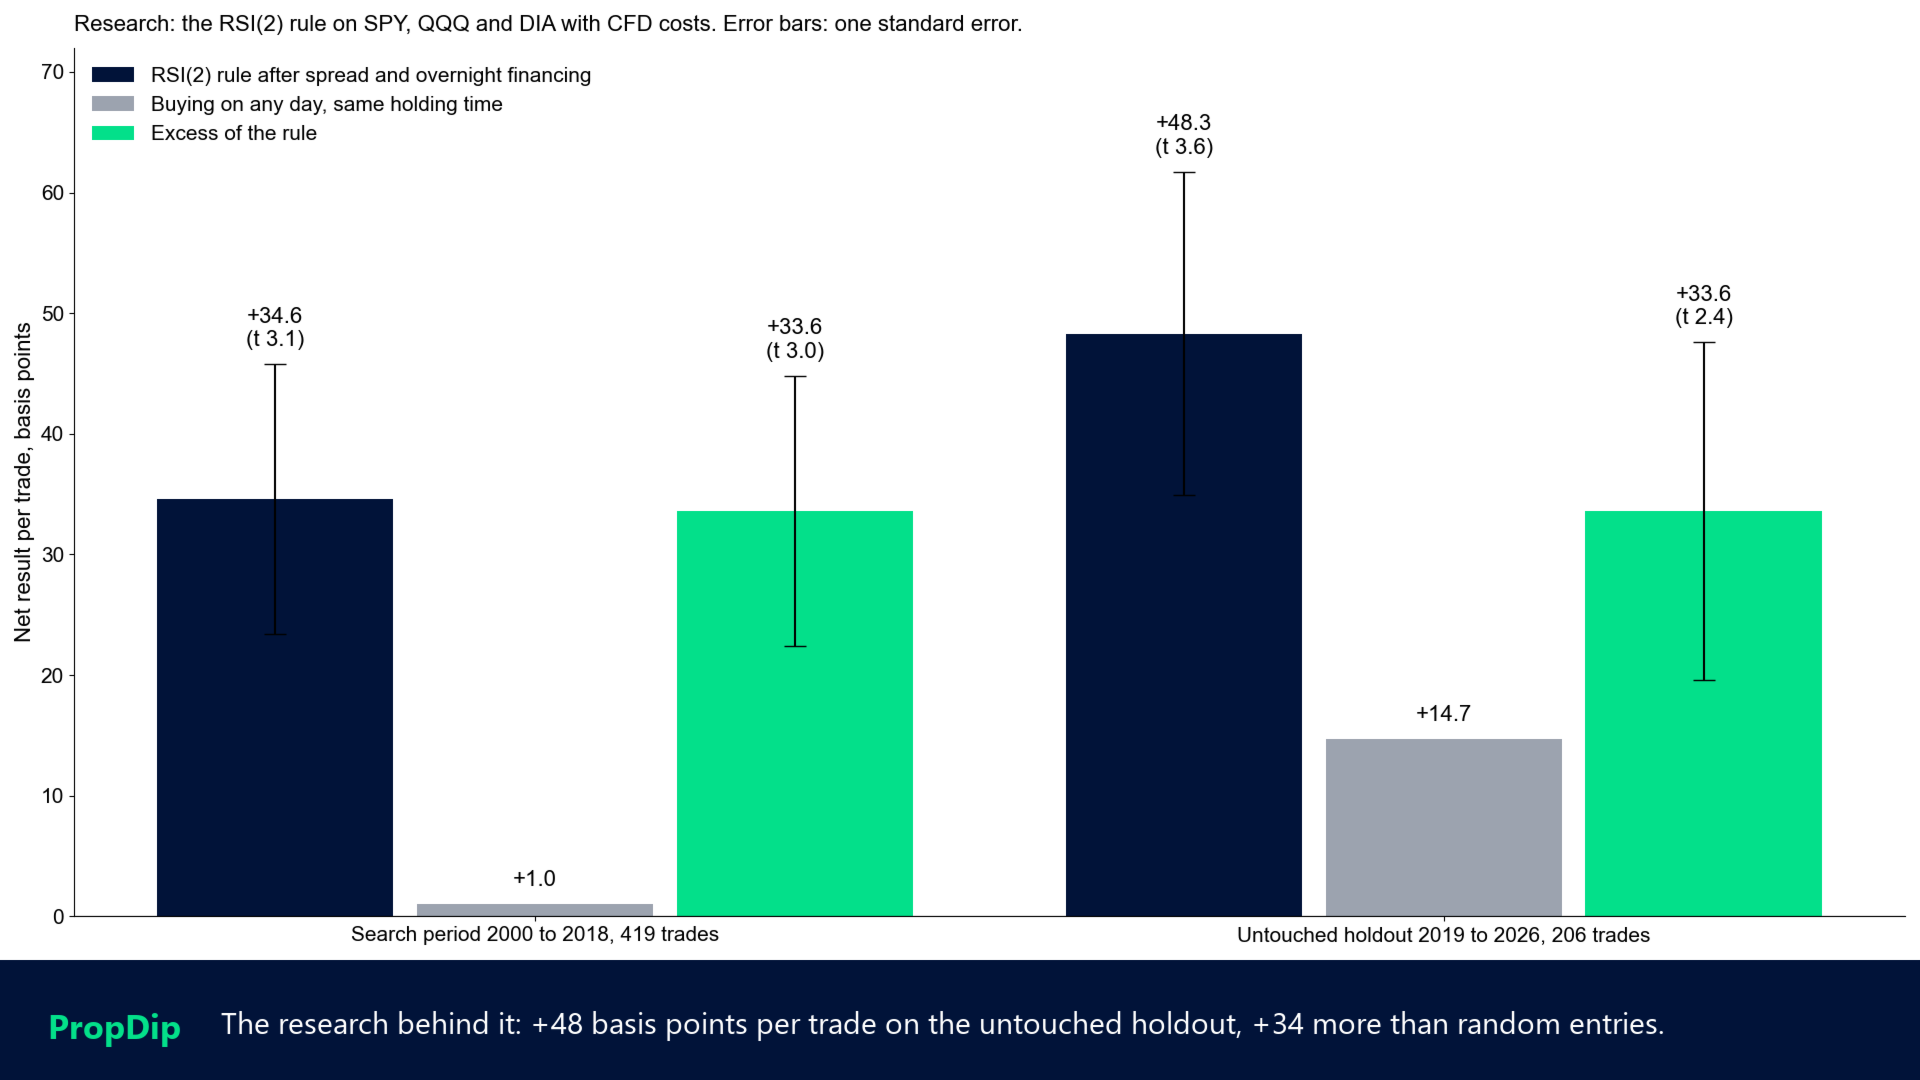
- Las cifras, tras deducir los costes. Entre 2000 y 2018 (SPY, QQQ y DIA como proxies), la regla generó +34,6 puntos básicos por operación tras deducir el spread y la financiación a un día (419 operaciones, t = 3,1). En la muestra de validación no modificada, desde 2019 hasta octubre de 2026, generó +48,3 puntos básicos por operación (206 operaciones, t = 3,6), lo que supone +33,6 puntos básicos más que comprar en días aleatorios con el mismo tiempo de tenencia (t = 2,4).
- Basado en el cierre al contado de EE. UU. Los CFD sobre índices se negocian prácticamente las 24 horas del día. PropDip elabora sus series diarias a partir de los precios a las 16:00 de Nueva York, el cierre en el que se probó la estrategia, y las operaciones realizadas entre las 16:00 y las 16:15 de Nueva York. Se tiene en cuenta el horario de verano en Nueva York y en el servidor de tu bróker; en las operaciones en tiempo real, el reloj del servidor se compara con el de tu ordenador.
- Stop de protección en cada operación a 3 veces el ATR(10) por debajo del precio de entrada, enviado junto con la orden. Con este stop, el holdout obtuvo +55 (S&P 500), +59 (Nasdaq 100) y +25 (Dow) puntos básicos por operación; entre el 7 % y el 11 % de las operaciones finalizaron en el stop.
- Tamaño de posición adecuado para una cuenta de trading por cuenta propia. Riesgo en % del capital en el stop, valor de la posición en % del capital o lotes fijos. El margen, el volumen y el spread se comprueban antes de cada orden.
- Reinicio seguro. El estado se deriva de la posición abierta y del historial de operaciones: no hay una segunda entrada tras un reinicio, ni salida el mismo día de la entrada.
Qué se puede esperar
- Entre 8 y 9 operaciones al año por índice, mantenidas una media de 3 a 4 sesiones, alrededor del 70 % de operaciones ganadoras y pérdidas importantes poco frecuentes en las caídas bruscas (2020, 2022).
- Pequeños rendimientos con el riesgo propio de la cuenta. Con un riesgo del 0,5 % por operación en los tres índices, la estrategia generó aproximadamente un +1,0 % anual entre 2000 y 2018 y un +1,7 % anual entre 2019 y 2026, con una caída máxima del 3,6 % y del 2,0 %, respectivamente. Para obtener una mayor rentabilidad hay que asumir más riesgo: con un valor de posición del 100 % del capital, el Nasdaq 100 generó un +5,4 % anual entre 2019 y 2026, pero sufrió una caída del 23 % entre 2000 y 2018.
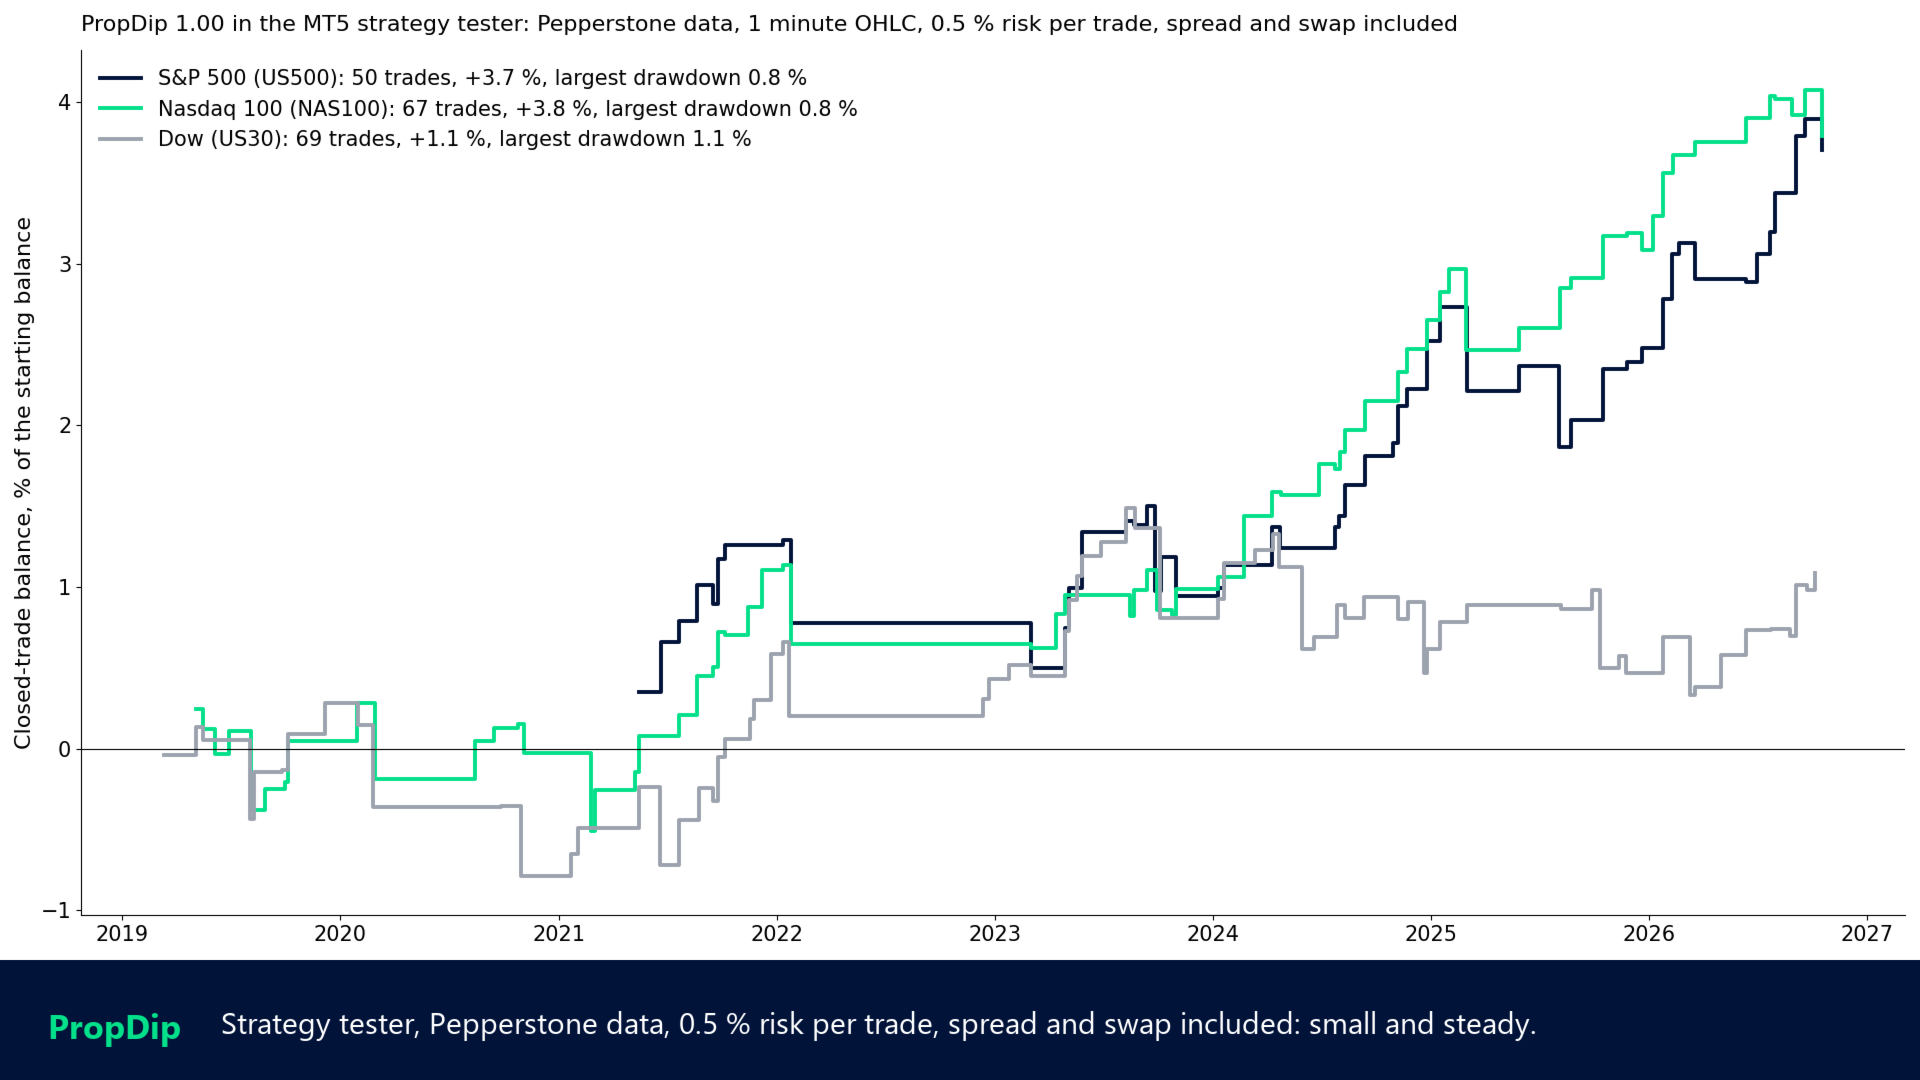
- En el simulador de estrategias MT5 de Pepperstone, con un riesgo del 0,5 % por operación, incluyendo el spread y el swap, y un saldo inicial de 100 000 EUR: S&P 500: 50 operaciones desde mayo de 2021, +3,7 % (+0,68 % anual), caída máxima del 0,8 %; Nasdaq 100: 67 operaciones desde mayo de 2019, +3,8 % (+0,51 % al año), caída máxima del 0,8 %; Dow: 69 operaciones desde marzo de 2019, +1,1 % (+0,14 % anual), caída máxima del 1,1 %. El historial del bróker en el S&P 500 anterior a 2020 no incluye sesiones en efectivo, por lo que esa prueba comienza más tarde.
- Es necesario mantener las posiciones durante el fin de semana. Aproximadamente dos tercios de las operaciones se prolongan durante el fin de semana, y de ahí proviene el resultado: cerrar cada viernes redujo el resultado del S&P 500 entre 2000 y 2018 de +36 a +2 puntos básicos por operación. Si tu cuenta no permite mantener posiciones durante el fin de semana, PropDip no es adecuado para ti.
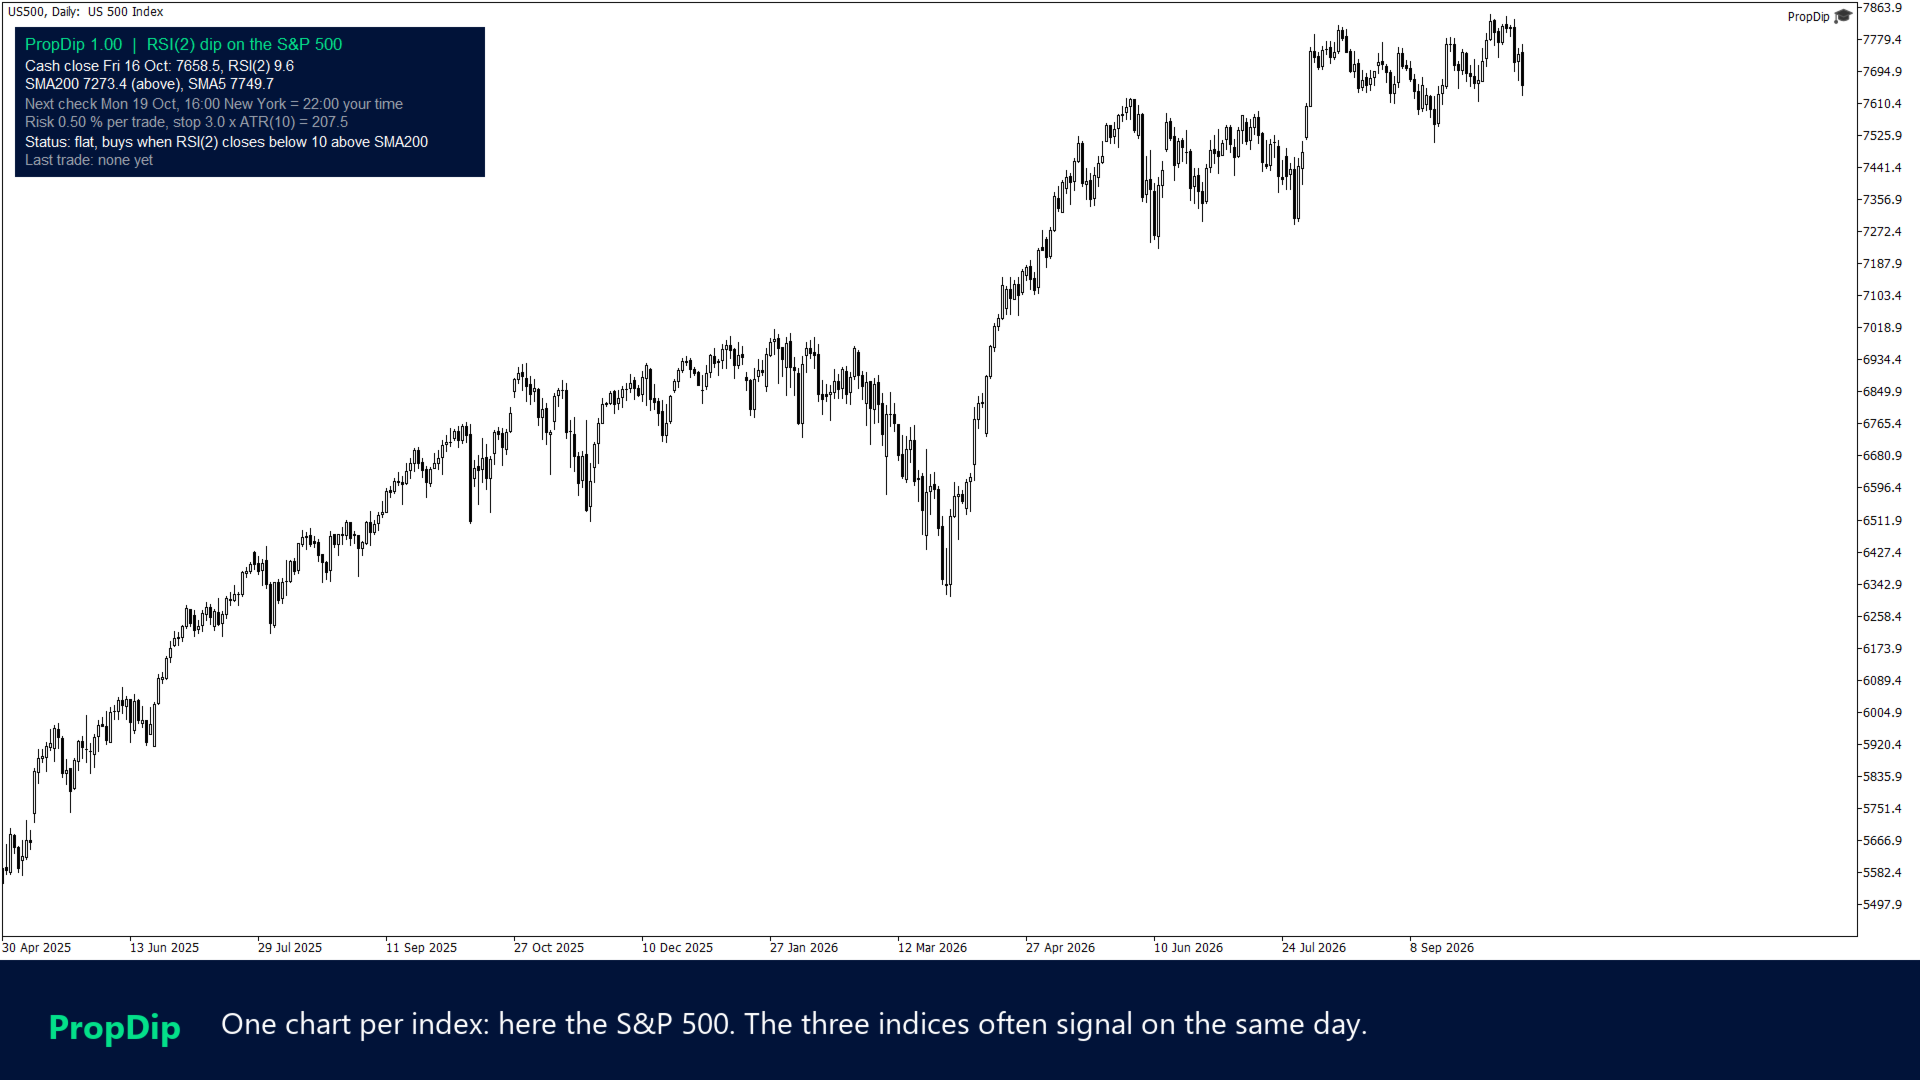
- Los tres índices suelen dar señales el mismo día. Tres gráficos significan tres posiciones en una sola apuesta, así que establece el riesgo por gráfico teniendo esto en cuenta.
Dónde encaja
Cualquier bróker de MT5 que ofrezca CFD sobre índices al contado US500, NAS100 o US30, con cobertura o compensación. Los CFD sobre contratos a plazo y futuros fluctúan con cada renovación y distorsionan el RSI(2), así que utiliza los CFD al contado. Se recomienda un VPS para que la decisión de las 16:00 se produzca todos los días. La regla es de dominio público desde 2008 (Connors y Álvarez) y se ha mantenido válida desde entonces; es posible que se produzca una saturación del mercado y una pérdida de eficacia. Los resultados pasados no garantizan resultados futuros.
Activaciones: 10, una por ordenador o VPS en el que se ejecute PropDip.
Características
- Índice detectado a partir del nombre del símbolo (US500, SPX500, NAS100, USTEC, US30, DJ30 y similares); posibilidad de anular la detección para otros nombres
- Serie diaria a partir del cierre al contado de Nueva York a las 16:00, construida a partir del historial M30
- RSI(2) con suavizado de Wilder, SMA200, SMA5 y ATR(10) de la sesión al contado
- Salida al primer cierre por encima de la SMA5, con un límite de tiempo de 20 cierres
- Stop de protección en el bróker en cada orden (de 1 a 10 veces el ATR; valor por defecto: 3)
- Riesgo en % del capital, valor de la posición en % del capital o lotes fijos
- Filtro de spread, comprobación de margen, normalización del volumen
- Modelos de reloj del servidor con comprobación automática en operaciones en vivo
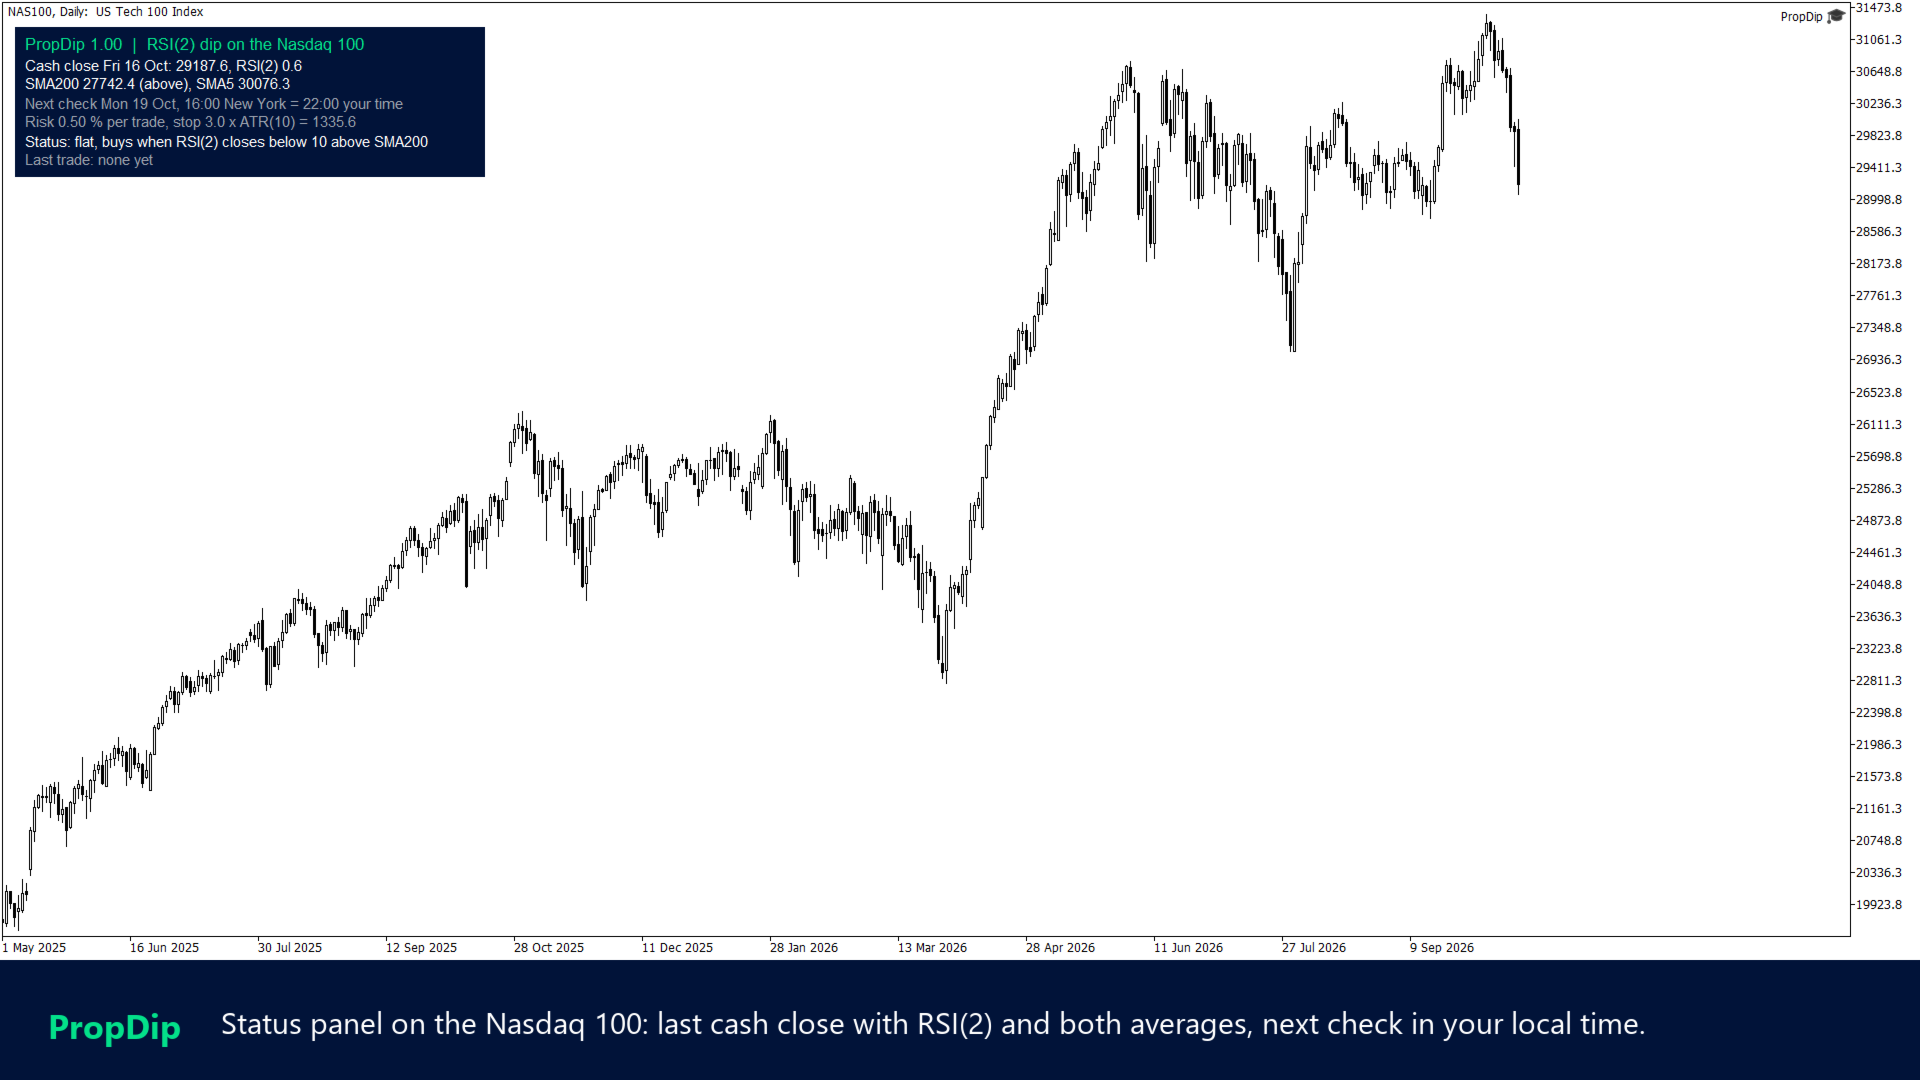
- Panel de estado: último cierre con el RSI(2) y ambas medias, próxima comprobación en tu hora local, riesgo, estado, última operación
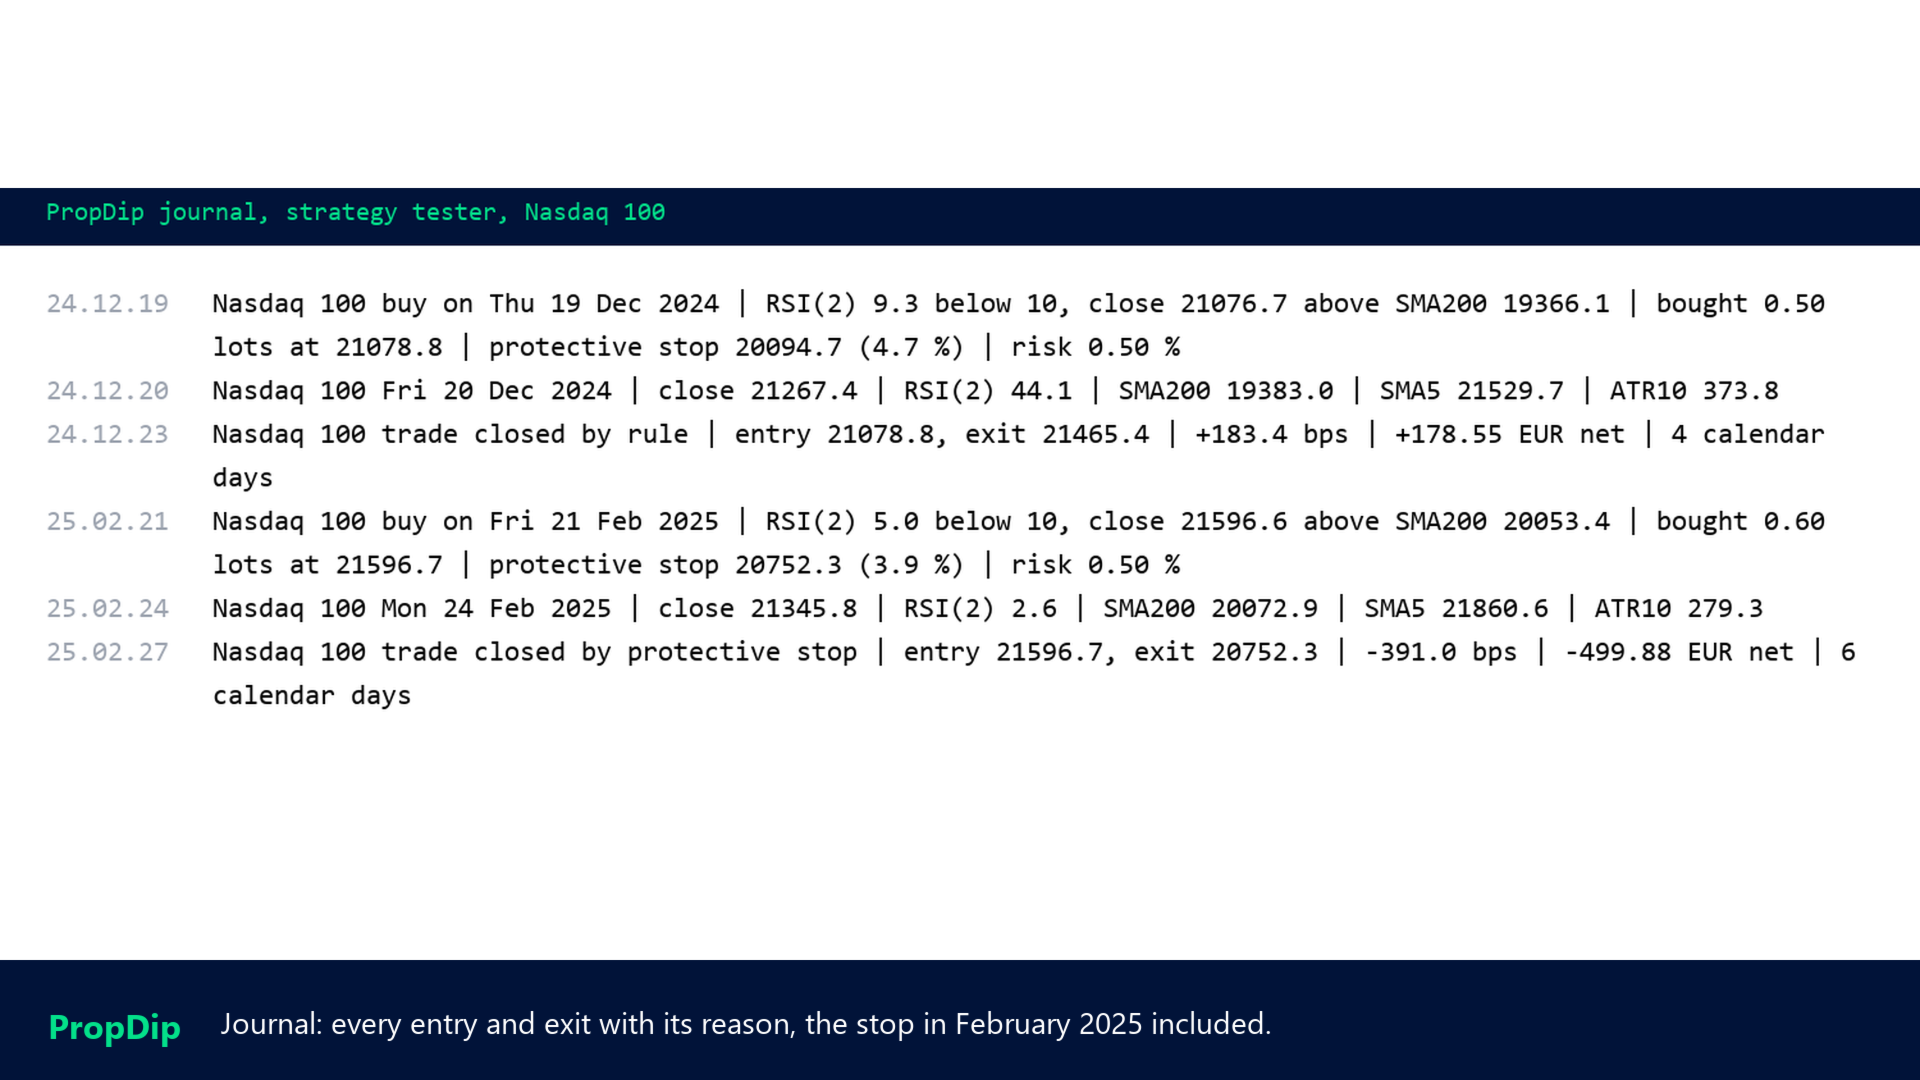
- Entrada en el diario para cada entrada y salida con el motivo, valores diarios opcionales y notificaciones push
- Un «número mágico» por índice, de modo que tres gráficos nunca interfieran entre sí
- Cuentas de cobertura y compensación
Inicio rápido
- Abre el gráfico de CFD al contado del S&P 500, el Nasdaq 100 o el Dow de tu bróker (en cualquier marco temporal) y añade PropDip.
- Establece el riesgo por operación (por defecto, el 0,5 % en el stop).
- Activa el AutoTrading y mantén la terminal en funcionamiento a las 16:00 de Nueva York, a ser posible en un VPS.
- Comprueba el panel: muestra el último cierre al contado, el RSI(2), ambas medias y la próxima comprobación en tu hora local.
Preguntas: escribe en la sección de comentarios o envíame un mensaje; respondo a todas las preguntas. Si PropDip hace algo que no esperabas, ponte en contacto conmigo antes de valorarlo. Todos mis productos están en mi página de vendedor.