Kalman Compass
- Asesores Expertos
- Versión: 1.40
- Activaciones: 10

Kalman Compass: un EA que sigue tendencias basado en reglas
Kalman Compass no es una «caja negra» ni un truco publicitario. No utiliza la estrategia martingala, ni la estrategia de rejilla, ni el promedio a la baja, ni ninguna multiplicación oculta del riesgo. Se trata simplemente de la automatización de un método transparente, repetible y discrecional: un conjunto de reglas que, en principio, un operador disciplinado podría seguir manualmente. Cada entrada y salida sigue siempre la misma lógica.
Cómo funciona
Kalman Compass combina dos conceptos bien establecidos en un único sistema autónomo (no requiere indicadores externos):
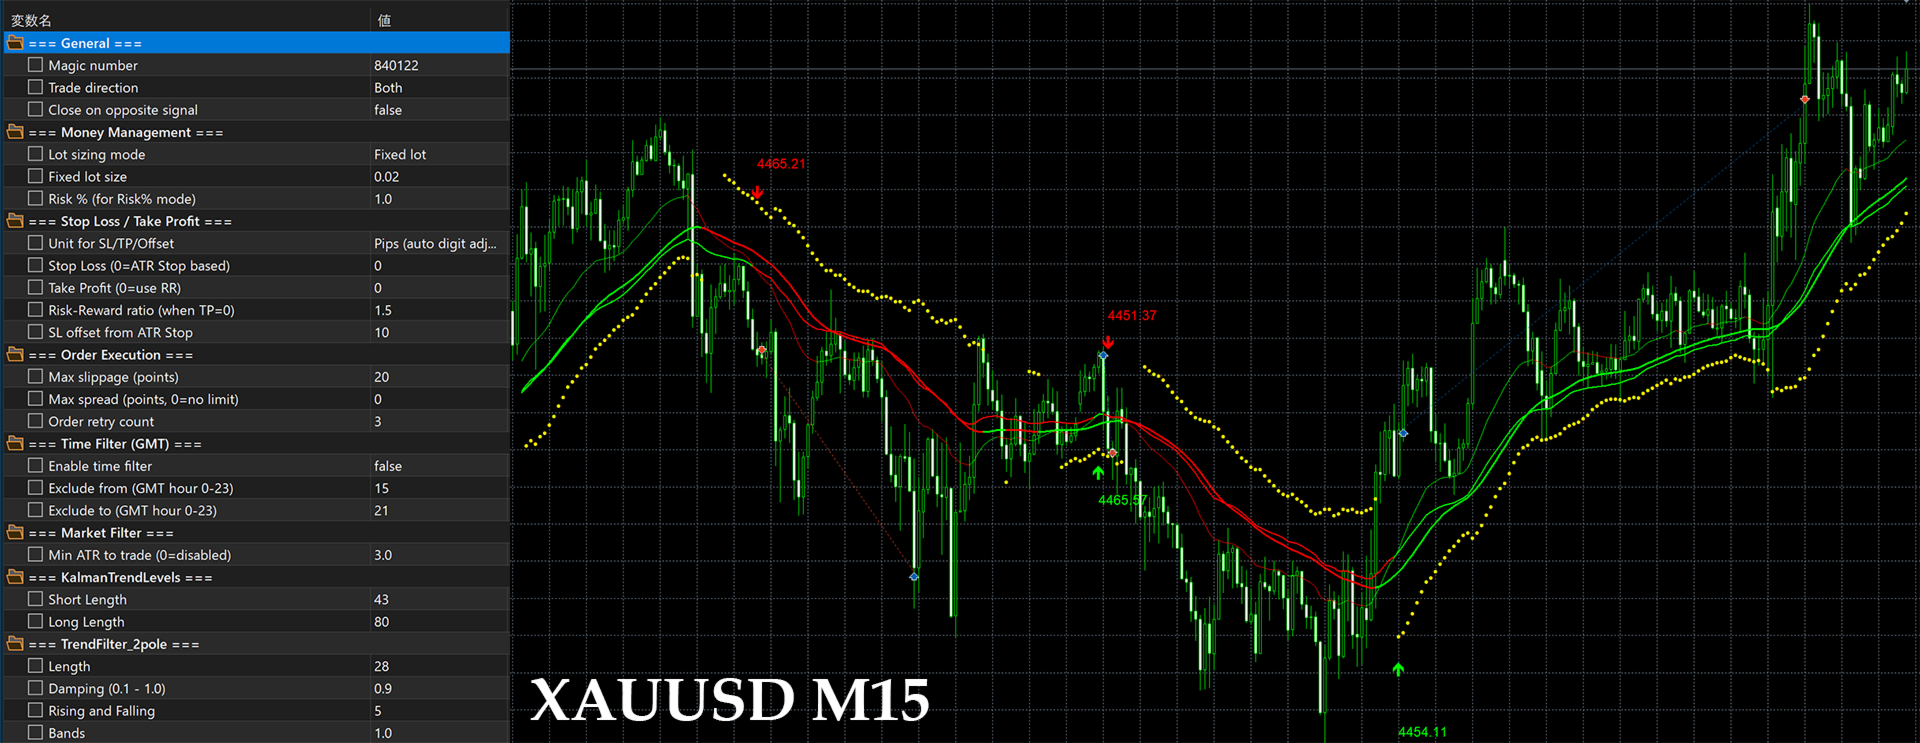
- Líneas de tendencia de Kalman duales. Se aplican al precio un filtro de Kalman rápido y otro lento. El filtro de Kalman es una técnica matemática de suavizado de probada eficacia (utilizada en el sector aeroespacial y la navegación) que sigue la tendencia subyacente al tiempo que suprime el ruido. Un cruce de la línea rápida por encima de la línea lenta indica un posible cambio de tendencia.
- Confirmación medianteun filtro de tendencia de dos polos. Cada cruce debe confirmarse mediante un filtro independiente de dos polos que clasifica el mercado como alcista o bajista. Solo se abre una posición larga cuando la línea rápida cruza por encima de la lenta y el filtro de tendencia es alcista; una posición corta es la imagen especular. Esta doble confirmación está diseñada para reducir las señales falsas.
- Stops basados en el ATR. La colocación del stop-loss se deriva de un nivel de «stop» del ATR —una referencia basada en la volatilidad— en lugar de una distancia fija, de modo que el riesgo se adapta a las condiciones actuales del mercado. El take-profit puede fijarse mediante una relación riesgo-recompensa o una distancia fija.
Diseñado para mercados con tendencia y volátiles
Kalman Compass es un sistema de seguimiento de tendencias. Al igual que todos los enfoques de seguimiento de tendencias, ofrece mejores resultados cuando el mercado presenta una tendencia real y cuando la volatilidad es suficiente para sostener esos movimientos. No está diseñado para operar a corto plazo en rangos tranquilos.
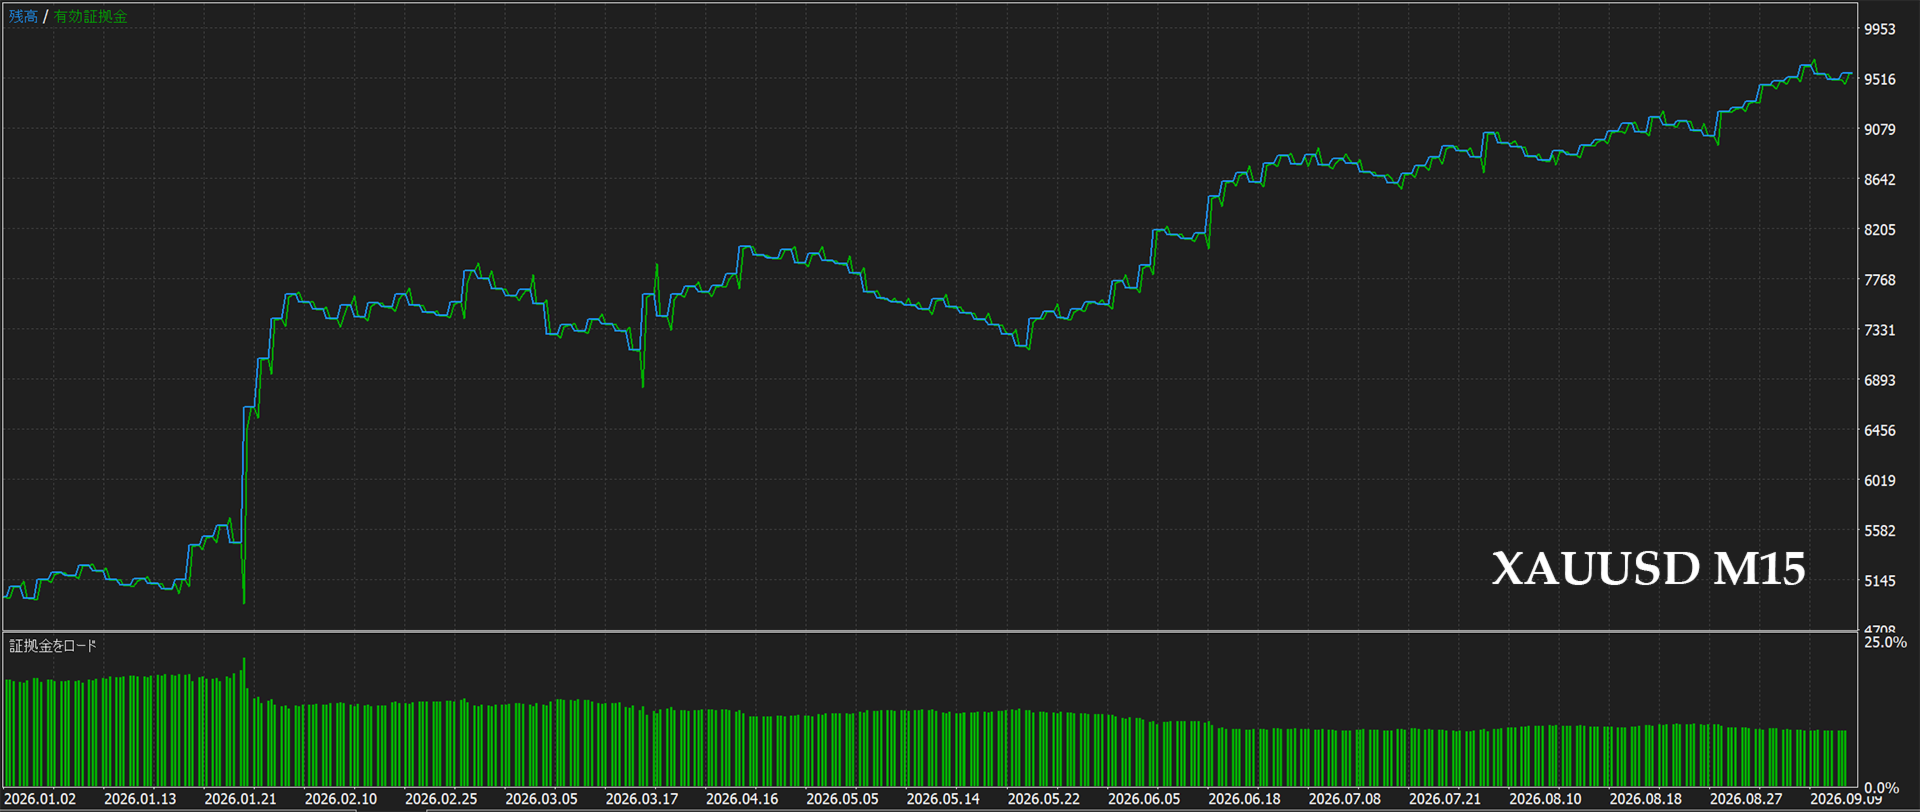
Por ello, se adapta bien a instrumentos y periodos con un fuerte movimiento direccional. El XAU/USD (oro) en el timeframe M15, con sus tendencias pronunciadas y su alta volatilidad, es una opción natural; y las condiciones de fuerte tendencia observadas en el oro durante 2026 son exactamente el entorno para el que se ha diseñado la estrategia.
El filtro de mercado ATR
Las estrategias de seguimiento de tendencias suelen tener dificultades en rangos de baja volatilidad y con movimientos irregulares. Kalman Compass incluye un filtro de mercado basado en el ATR que suprime las entradas cuando la volatilidad cae por debajo de un umbral configurable. Esto ayuda al EA a mantenerse al margen durante condiciones laterales y de baja actividad, y a centrarse en los entornos donde su ventaja es mayor, mejorando así la consistencia y el perfil de riesgo de los resultados en lugar de perseguir cada señal.
Adecuado para el trading al estilo de las empresas de capital propio
Kalman Compass no está diseñado para «apostar fuerte» con una sola operación de gran volumen. Su objetivo es la consistencia: un proceso estable y basado en reglas, con un control de riesgo que se adapta a la volatilidad y un filtro de mercado que evita las condiciones desfavorables. Este carácter disciplinado y consciente de las caídas lo hace muy adecuado para evaluaciones de operaciones propias (prop firm) y cuentas financiadas, donde demostrar un proceso de negociación consistente y controlado es tan importante como la rentabilidad bruta.
Características principales
- Totalmente autónomo: los dos indicadores están integrados en el EA; no hay que instalar archivos adicionales
- Funciona con cualquier bróker: detección automática de dígitos/pips y cumplimiento de los niveles de stop
- Gestión del capital: tamaño de lote fijo o porcentaje de riesgo, con comprobación de margen integrada
- Filtro de tiempo basado en GMT (independiente del bróker) y filtro de mercado ATR
- Cierre opcional por señal inversa (cambio al recibir una señal opuesta)
- Parámetros del filtro de Kalman y del filtro de tendencia totalmente configurables
- Visualización clara en el gráfico de las líneas y niveles internos
Configuración principal
- Dirección de la operación Ambas / Compra / Venta
- Cierre ante señal opuesta false / true Cuando se emita la señal opuesta, cerrar la posición actual y realizar la entrada opuesta (entrada inversa).
- Modo de cálculo del tamaño del lote Lote fijo / % de riesgo del saldo
- Tamaño de lote fijo Tamaño del lote cuando el modo de cálculo del tamaño del lote es «Lote fijo»
- % de riesgo % de riesgo cuando el modo de cálculo de lotes es «% de riesgo del saldo»
- Unidad para SL/TP/Desplazamiento Pips / Puntos Configuración de la unidad para el ancho de SL/TP/desplazamiento de SL
- SL Si se establece en 0, el SL se fijará en función del ATR Stop.
- TP Si se establece en 0, dependerá del ancho del SL y de los ajustes de RR.
- Relación riesgo-recompensa Cuando el TP es 0, el TP se determina multiplicando la distancia al SL por este valor.
- Desplazamiento del SL respecto al stop ATR Ancho del desplazamiento del SL respecto al stop ATR
- Habilitar filtro de tiempo false / true
- Excluir de La hora de inicio (GMT) del periodo durante el cual no se realizan entradas, cuando «Habilitar filtro de tiempo» está establecido en «verdadero».
- Excluir hasta La hora de fin (GMT) del periodo durante el cual no se realizan entradas, cuando «Habilitar filtro de tiempo» está configurado en «true».
- ATR mínimo para operar No se realiza ninguna operación cuando el valor es inferior al valor de ATR establecido aquí (establecer en 0 para desactivarlo).
- Escribir el registro de operaciones en CSV false / true Si se establece en «true», los datos de las transacciones se guardan como un archivo CSV.
※Directorio de guardado: Terminal \ Common \ Files
Aviso importante
Operar con divisas y CFD conlleva un alto nivel de riesgo. El rendimiento pasado y los resultados de las pruebas retrospectivas no son indicativos de resultados futuros. Pruebe exhaustivamente en una cuenta demo y utilice ajustes de riesgo adecuados a su capital.