 MetaTrader 5
 Experts
 Indicators
 Scripts
 Libraries
 Storage
Watch how to download trading robots for free
Find us on Telegram!
Join our fan page
Join our fan page
You liked the script? Try it in the MetaTrader 5 terminal

Unified Hull MA (4 Lines, Color-Coded, Ring Buffer) - indicator for MetaTrader 5
Chukwudi John Weekes

MQL5 / MT5 Development
I am an experienced software developer with more than three decades of software development experience and over eight years of hands-on development with MetaTrader 5 and MQL5.
I am an experienced software developer with more than three decades of software development experience and over eight years of hands-on development with MetaTrader 5 and MQL5.
- Views:
- 22
- Published:
-
 You are missing trading opportunities:
- Free trading apps
- Over 8,000 signals for copying
- Economic news for exploring financial markets
Registration Log inYou agree to website policy and terms of use
If you do not have an account, please register -
 Need a robot or indicator based on this code? Order it on Freelance
Go to Freelance

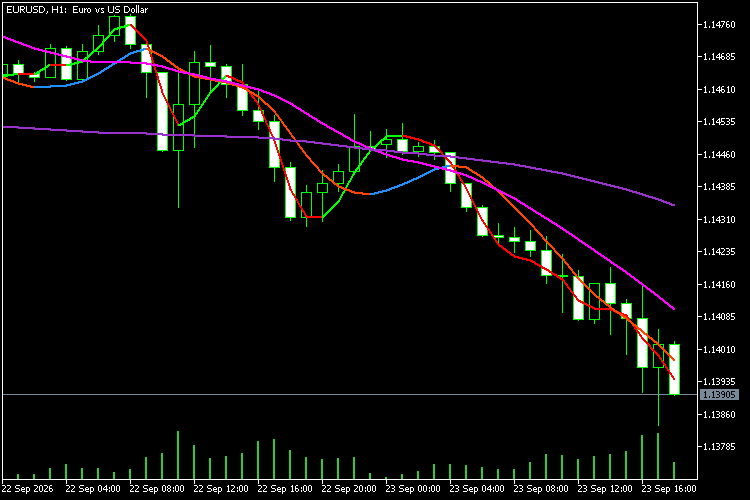 //+------------------------------------------------------------------+
//| UnifiedHullMA.mq5 |
//| Unified Hull MA - 4 lines with directional colors |
//| Supports 2, 3, or 4 Hull lines |
//+------------------------------------------------------------------+
#property copyright "Copyright 2026, C.J. Weekes"
#property copyright "Copyright 2026, Alfonso Golden Trader"
#property version "1.00"
#property description "Hull Moving Average indicator with four periods on a single chart."
#property description "Colour-coded by direction. Ring-buffer memory management."
#property description "Buffer layout: 0/1=Hull1, 2/3=Hull2, 4/5=Hull3, 6/7=Hull4."
#property indicator_chart_window
#property indicator_buffers 8
#property indicator_plots 4
//--- Hull Line 1 (Buffer 0/1)
#property indicator_type1 DRAW_COLOR_LINE
#property indicator_color1 clrGray, clrLime, clrRed
#property indicator_width1 2
#property indicator_label1 "Hull1"
//--- Hull Line 2 (Buffer 2/3)
#property indicator_type2 DRAW_COLOR_LINE
#property indicator_color2 clrGray, clrDodgerBlue, clrOrangeRed
#property indicator_width2 2
#property indicator_label2 "Hull2"
//--- Hull Line 3 (Buffer 4/5)
#property indicator_type3 DRAW_COLOR_LINE
#property indicator_color3 clrGray, clrAqua, clrMagenta
#property indicator_width3 2
#property indicator_label3 "Hull3"
//--- Hull Line 4 (Buffer 6/7)
#property indicator_type4 DRAW_COLOR_LINE
#property indicator_color4 clrGray, clrGold, clrDarkOrchid
#property indicator_width4 2
#property indicator_label4 "Hull4"
//--- Input parameters
input int InpPeriod1 = 8; // Hull 1 Period
input int InpPeriod2 = 20; // Hull 2 Period
input int InpPeriod3 = 50; // Hull 3 Period
input int InpPeriod4 = 200; // Hull 4 Period
input int InpDivisor = 2; // Hull Divisor
input int InpMaxBars = 5000; // Max bars to retain (0 = unlimited)
//--- Indicator buffers
double hull1Buffer[], color1Buffer[];
double hull2Buffer[], color2Buffer[];
double hull3Buffer[], color3Buffer[];
double hull4Buffer[], color4Buffer[];
//+------------------------------------------------------------------+
//| CHull class - memory-optimized Hull MA calculator |
//+------------------------------------------------------------------+
class CHull
{
private:
int m_fullPeriod;
int m_halfPeriod;
int m_sqrtPeriod;
int m_maxBars;
int m_arraySize;
double m_weight1;
double m_weight2;
double m_weight3;
double m_divisor;
struct sHullArrayStruct
{
double value;
double value3;
double wsum1;
double wsum2;
double wsum3;
double lsum1;
double lsum2;
double lsum3;
};
sHullArrayStruct m_array[];
void ZeroArray()
{
for(int i = 0; i < m_arraySize; i++)
{
m_array[i].value = 0;
m_array[i].value3 = 0;
m_array[i].wsum1 = 0;
m_array[i].wsum2 = 0;
m_array[i].wsum3 = 0;
m_array[i].lsum1 = 0;
m_array[i].lsum2 = 0;
m_array[i].lsum3 = 0;
}
}
public:
CHull() : m_fullPeriod(1), m_halfPeriod(1), m_sqrtPeriod(1),
m_maxBars(0), m_arraySize(0), m_divisor(2.0) { }
~CHull() { ArrayFree(m_array); }
bool init(int period, double divisor, int maxBars=0)
{
m_divisor = (divisor > 1.0) ? divisor : 2.0;
m_fullPeriod = (int)(period > 1 ? period : 1);
m_halfPeriod = (int)(m_fullPeriod > 1 ? m_fullPeriod / m_divisor : 1);
m_sqrtPeriod = (int)MathSqrt(m_fullPeriod);
m_maxBars = (maxBars > m_fullPeriod * 2) ? maxBars : 0;
m_arraySize = 0;
m_weight1 = m_weight2 = m_weight3 = 1;
if(m_maxBars > 0)
{
m_arraySize = ArrayResize(m_array, m_maxBars);
if(m_arraySize < m_maxBars) return false;
ZeroArray();
}
return true;
}
double calculate(double value, int i, int bars)
{
if(m_maxBars <= 0)
{
if(m_arraySize < bars)
{
m_arraySize = ArrayResize(m_array, bars + 500);
if(m_arraySize < bars) return 0;
}
return CalculateUnlimited(value, i);
}
return CalculateRingBuffer(value, i);
}
private:
double CalculateUnlimited(double value, int i)
{
m_array[i].value = value;
if(i > m_fullPeriod)
{
m_array[i].wsum1 = m_array[i-1].wsum1 + value * m_halfPeriod - m_array[i-1].lsum1;
m_array[i].lsum1 = m_array[i-1].lsum1 + value - m_array[i-m_halfPeriod].value;
m_array[i].wsum2 = m_array[i-1].wsum2 + value * m_fullPeriod - m_array[i-1].lsum2;
m_array[i].lsum2 = m_array[i-1].lsum2 + value - m_array[i-m_fullPeriod].value;
}
else
{
m_array[i].wsum1 = m_array[i].wsum2 =
m_array[i].lsum1 = m_array[i].lsum2 = m_weight1 = m_weight2 = 0;
for(int k=0, w1=m_halfPeriod, w2=m_fullPeriod; w2>0 && i>=k; k++, w1--, w2--)
{
if(w1>0)
{
m_array[i].wsum1 += m_array[i-k].value * w1;
m_array[i].lsum1 += m_array[i-k].value;
m_weight1 += w1;
}
m_array[i].wsum2 += m_array[i-k].value * w2;
m_array[i].lsum2 += m_array[i-k].value;
m_weight2 += w2;
}
}
m_array[i].value3 = 2.0 * m_array[i].wsum1 / m_weight1 - m_array[i].wsum2 / m_weight2;
if(i > m_sqrtPeriod)
{
m_array[i].wsum3 = m_array[i-1].wsum3 + m_array[i].value3 * m_sqrtPeriod - m_array[i-1].lsum3;
m_array[i].lsum3 = m_array[i-1].lsum3 + m_array[i].value3 - m_array[i-m_sqrtPeriod].value3;
}
else
{
m_array[i].wsum3 =
m_array[i].lsum3 = m_weight3 = 0;
for(int k=0, w3=m_sqrtPeriod; w3>0 && i>=k; k++, w3--)
{
m_array[i].wsum3 += m_array[i-k].value3 * w3;
m_array[i].lsum3 += m_array[i-k].value3;
m_weight3 += w3;
}
}
return(m_array[i].wsum3 / m_weight3);
}
double CalculateRingBuffer(double value, int i)
{
int idx = i % m_maxBars;
int prevIdx = (i > 0) ? (i-1) % m_maxBars : idx;
m_array[idx].value = value;
if(i > m_fullPeriod)
{
int halfBackIdx = (i - m_halfPeriod) % m_maxBars;
int fullBackIdx = (i - m_fullPeriod) % m_maxBars;
m_array[idx].wsum1 = m_array[prevIdx].wsum1 + value * m_halfPeriod - m_array[prevIdx].lsum1;
m_array[idx].lsum1 = m_array[prevIdx].lsum1 + value - m_array[halfBackIdx].value;
m_array[idx].wsum2 = m_array[prevIdx].wsum2 + value * m_fullPeriod - m_array[prevIdx].lsum2;
m_array[idx].lsum2 = m_array[prevIdx].lsum2 + value - m_array[fullBackIdx].value;
}
else
{
m_array[idx].wsum1 = m_array[idx].wsum2 =
m_array[idx].lsum1 = m_array[idx].lsum2 = m_weight1 = m_weight2 = 0;
for(int k=0, w1=m_halfPeriod, w2=m_fullPeriod; w2>0 && i>=k; k++, w1--, w2--)
{
int backIdx = (i - k) % m_maxBars;
if(w1>0)
{
m_array[idx].wsum1 += m_array[backIdx].value * w1;
m_array[idx].lsum1 += m_array[backIdx].value;
m_weight1 += w1;
}
m_array[idx].wsum2 += m_array[backIdx].value * w2;
m_array[idx].lsum2 += m_array[backIdx].value;
m_weight2 += w2;
}
}
m_array[idx].value3 = 2.0 * m_array[idx].wsum1 / m_weight1 - m_array[idx].wsum2 / m_weight2;
if(i > m_sqrtPeriod)
{
int sqrtBackIdx = (i - m_sqrtPeriod) % m_maxBars;
m_array[idx].wsum3 = m_array[prevIdx].wsum3 + m_array[idx].value3 * m_sqrtPeriod - m_array[prevIdx].lsum3;
m_array[idx].lsum3 = m_array[prevIdx].lsum3 + m_array[idx].value3 - m_array[sqrtBackIdx].value3;
}
else
{
m_array[idx].wsum3 =
m_array[idx].lsum3 = m_weight3 = 0;
for(int k=0, w3=m_sqrtPeriod; w3>0 && i>=k; k++, w3--)
{
int backIdx = (i - k) % m_maxBars;
m_array[idx].wsum3 += m_array[backIdx].value3 * w3;
m_array[idx].lsum3 += m_array[backIdx].value3;
m_weight3 += w3;
}
}
return(m_array[idx].wsum3 / m_weight3);
}
};
CHull iHull1, iHull2, iHull3, iHull4;
//+------------------------------------------------------------------+
//| Custom indicator initialization function |
//+------------------------------------------------------------------+
int OnInit()
{
SetIndexBuffer(0, hull1Buffer, INDICATOR_DATA);
SetIndexBuffer(1, color1Buffer, INDICATOR_COLOR_INDEX);
SetIndexBuffer(2, hull2Buffer, INDICATOR_DATA);
SetIndexBuffer(3, color2Buffer, INDICATOR_COLOR_INDEX);
SetIndexBuffer(4, hull3Buffer, INDICATOR_DATA);
SetIndexBuffer(5, color3Buffer, INDICATOR_COLOR_INDEX);
SetIndexBuffer(6, hull4Buffer, INDICATOR_DATA);
SetIndexBuffer(7, color4Buffer, INDICATOR_COLOR_INDEX);
iHull1.init(InpPeriod1, InpDivisor, InpMaxBars);
iHull2.init(InpPeriod2, InpDivisor, InpMaxBars);
iHull3.init(InpPeriod3, InpDivisor, InpMaxBars);
iHull4.init(InpPeriod4, InpDivisor, InpMaxBars);
IndicatorSetString(INDICATOR_SHORTNAME,
StringFormat("UnifiedHullMA(%d,%d,%d,%d)",
InpPeriod1, InpPeriod2, InpPeriod3, InpPeriod4));
IndicatorSetInteger(INDICATOR_DIGITS, _Digits);
return INIT_SUCCEEDED;
}
//+------------------------------------------------------------------+
//| Custom indicator iteration function |
//+------------------------------------------------------------------+
int OnCalculate(const int rates_total,
const int prev_calculated,
const datetime &time[],
const double &open[],
const double &high[],
const double &low[],
const double &close[],
const long &tick_volume[],
const long &volume[],
const int &spread[])
{
int i = prev_calculated - 1;
if(i < 0) i = 0;
for(; i < rates_total && !_StopFlag; i++)
{
double price = close[i];
hull1Buffer[i] = iHull1.calculate(price, i, rates_total);
hull2Buffer[i] = iHull2.calculate(price, i, rates_total);
hull3Buffer[i] = iHull3.calculate(price, i, rates_total);
hull4Buffer[i] = iHull4.calculate(price, i, rates_total);
if(i > 0)
{
color1Buffer[i] = (hull1Buffer[i] > hull1Buffer[i-1]) ? 1 :
((hull1Buffer[i] < hull1Buffer[i-1]) ? 2 : color1Buffer[i-1]);
color2Buffer[i] = (hull2Buffer[i] > hull2Buffer[i-1]) ? 1 :
((hull2Buffer[i] < hull2Buffer[i-1]) ? 2 : color2Buffer[i-1]);
color3Buffer[i] = (hull3Buffer[i] > hull3Buffer[i-1]) ? 1 :
((hull3Buffer[i] < hull3Buffer[i-1]) ? 2 : color3Buffer[i-1]);
color4Buffer[i] = (hull4Buffer[i] > hull4Buffer[i-1]) ? 1 :
((hull4Buffer[i] < hull4Buffer[i-1]) ? 2 : color4Buffer[i-1]);
}
else
{
color1Buffer[i] = color2Buffer[i] = color3Buffer[i] = color4Buffer[i] = 0;
}
}
return rates_total;
}
//+------------------------------------------------------------------+
 Prop Firm Daily Drawdown Visualizer (Free)
Protect Your Funded Account with Institutional-Grade Risk Monitoring. The #1 reason traders fail prop firm challenges is not a bad strategy; it is breaching daily drawdown limits. The AlphaQuant Prop Firm Daily Drawdown Dashboard is a free, high-visibility Expert Advisor
 News Filter for the Strategy Tester (DST-corrected calendar export)
A real economic-calendar news filter that also works in backtests. Export the events once with a script, then block new entries around news both live and in the Strategy Tester. Fixes the one-hour DST shift of historical calendar times.
Accelerator Oscillator (AC)
The Acceleration/Deceleration Indicator (AC) measures acceleration and deceleration of the current driving force.
MACD Signals
Indicator edition for new platform.