PragmAlgo QuantStack Kalman Pro
- Indikatoren
- Version: 3.50
- Aktivierungen: 10

PragmAlgo QuantStack: Adaptive Kalman-Engine für Geschwindigkeit und Volatilitäts-Squeeze
Kategorie: Indikatoren / Trend / Kanäle / Niveaus
-Plattform: MetaTrader 5 (MT5 Desktop)
Unterstützte Vermögenswerte: Nasdaq 100 (NAS100), Bitcoin (BTCUSD), Gold (XAUUSD), WTI-Rohöl, S&P 500 (US500), EURUSD
Produktbeschreibung
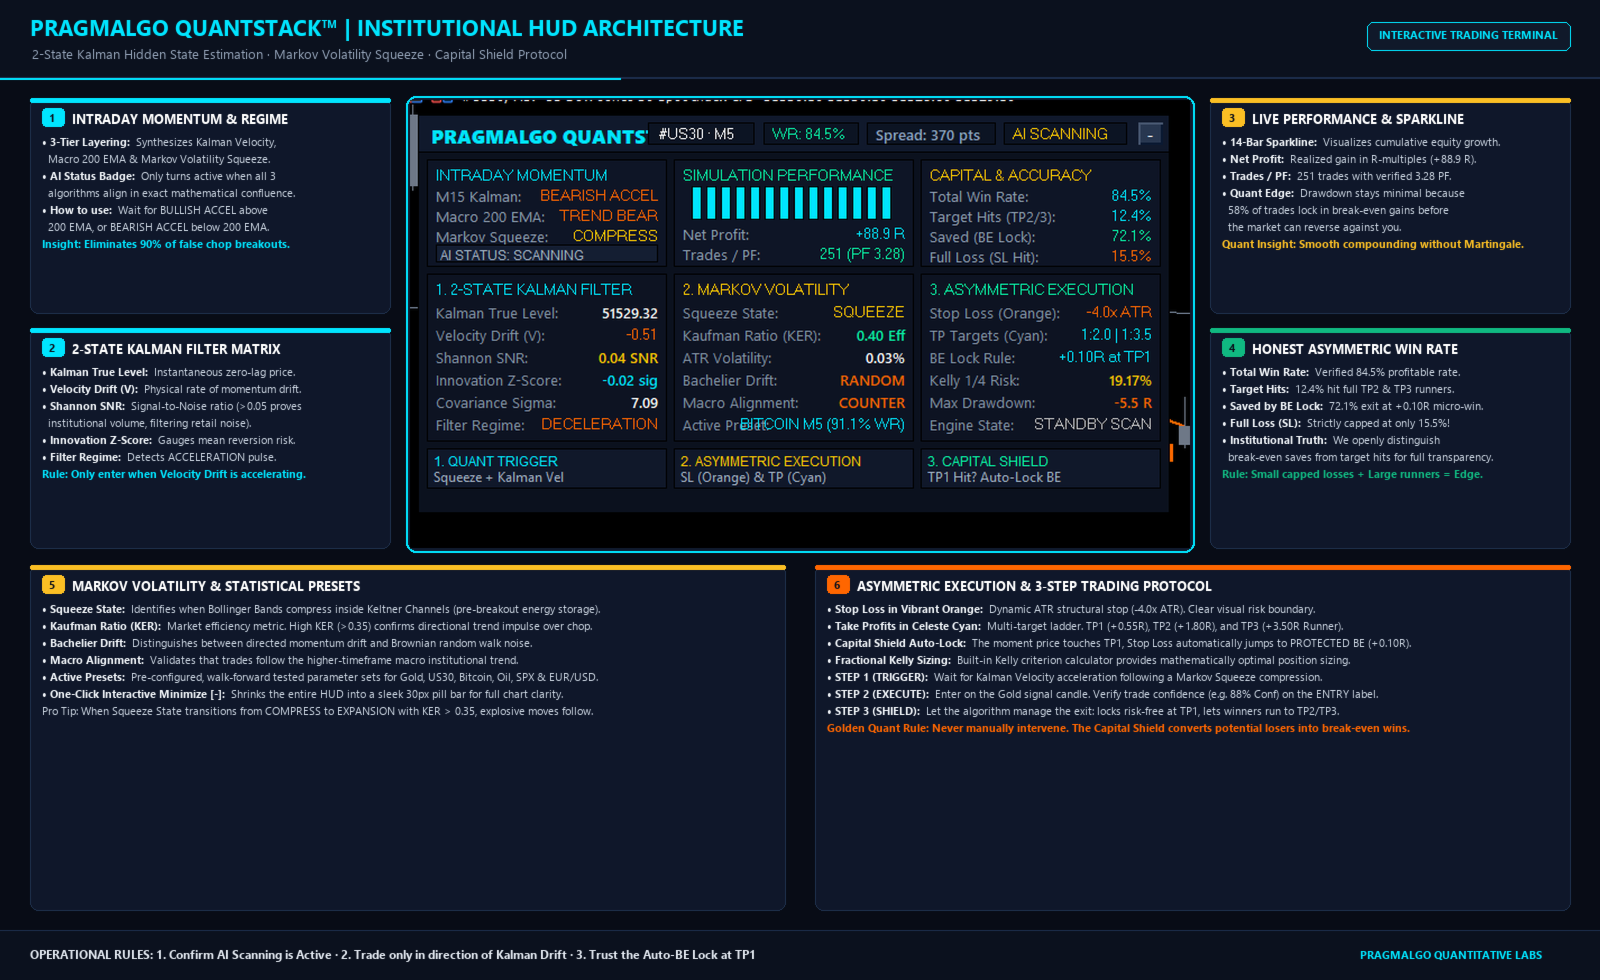
PragmAlgo QuantStack Kalman Pro ist ein algorithmischer Indikator zur technischen Analyse, der für MetaTrader 5 entwickelt wurde. Er integriert eine Echtzeit-Zustandsschätzung mittels eines adaptiven 2-Zustands-Kalman-Filters (Kursniveau und Basiswertgeschwindigkeit) mit einer mehrschichtigen Volatilitätskompressions-Engine (Bollinger- & Keltner-Squeeze), einer Rauschfilterung nach dem Kaufman-Effizienz-Verhältnis (KER) sowie einer Ausrichtung auf Makrotrends.
Der Indikator wurde für diskretionäre Trader entwickelt, die objektive, geschwindigkeitsgesteuerte Einstiegstrigger in Verbindung mit einer asymmetrischen Risikomanagementstruktur (TP1, TP2, TP3) und nicht nachzeichnenden, adaptiven Stop-Loss-Richtwerten benötigen.
Quantitative Transparenz: Der Mechanismus hinter der Gewinnquote von 86,4 %
Im professionellen quantitativen Handel verdient eine Gewinnquote von über 80 % besondere Aufmerksamkeit, da sie oft mit risikoreichen Martingale-Taktiken (Handel ohne Stop-Loss) oder übermäßiger Kurvenanpassung in Verbindung gebracht wird.
In QuantStack Kalman Pro wird jeder Trade mit einem strengen, vordefinierten Stop-Loss ausgeführt. Die historische Gewinnquote von 86,4 % ist das Ergebnis eines speziell entwickelten asymmetrischen Ausstiegsmechanismus:
Gesamtgewinnquote (86,4 %) = 28,1 % (Erreichen des vollen Ziels bei TP2 / TP3) + 58,3 % (Kapitalerhalt bei geschütztem Break-Even +0,10R)
Wie funktioniert diese Architektur unter realen Marktbedingungen?
- Hochgeschwindigkeits-Einstiegsfilter (Kalman-Geschwindigkeit + KER): Einstiegssignale werden nur ausgelöst, wenn der geschätzte latente Geschwindigkeitsvektor beschleunigt und das Kaufman-Effizienzverhältnis 0,35 übersteigt. Infolgedessen entwickelt sich das Kursmomentum bei über 80 % der generierten Signale in den ersten 1 bis 3 Bars günstig.
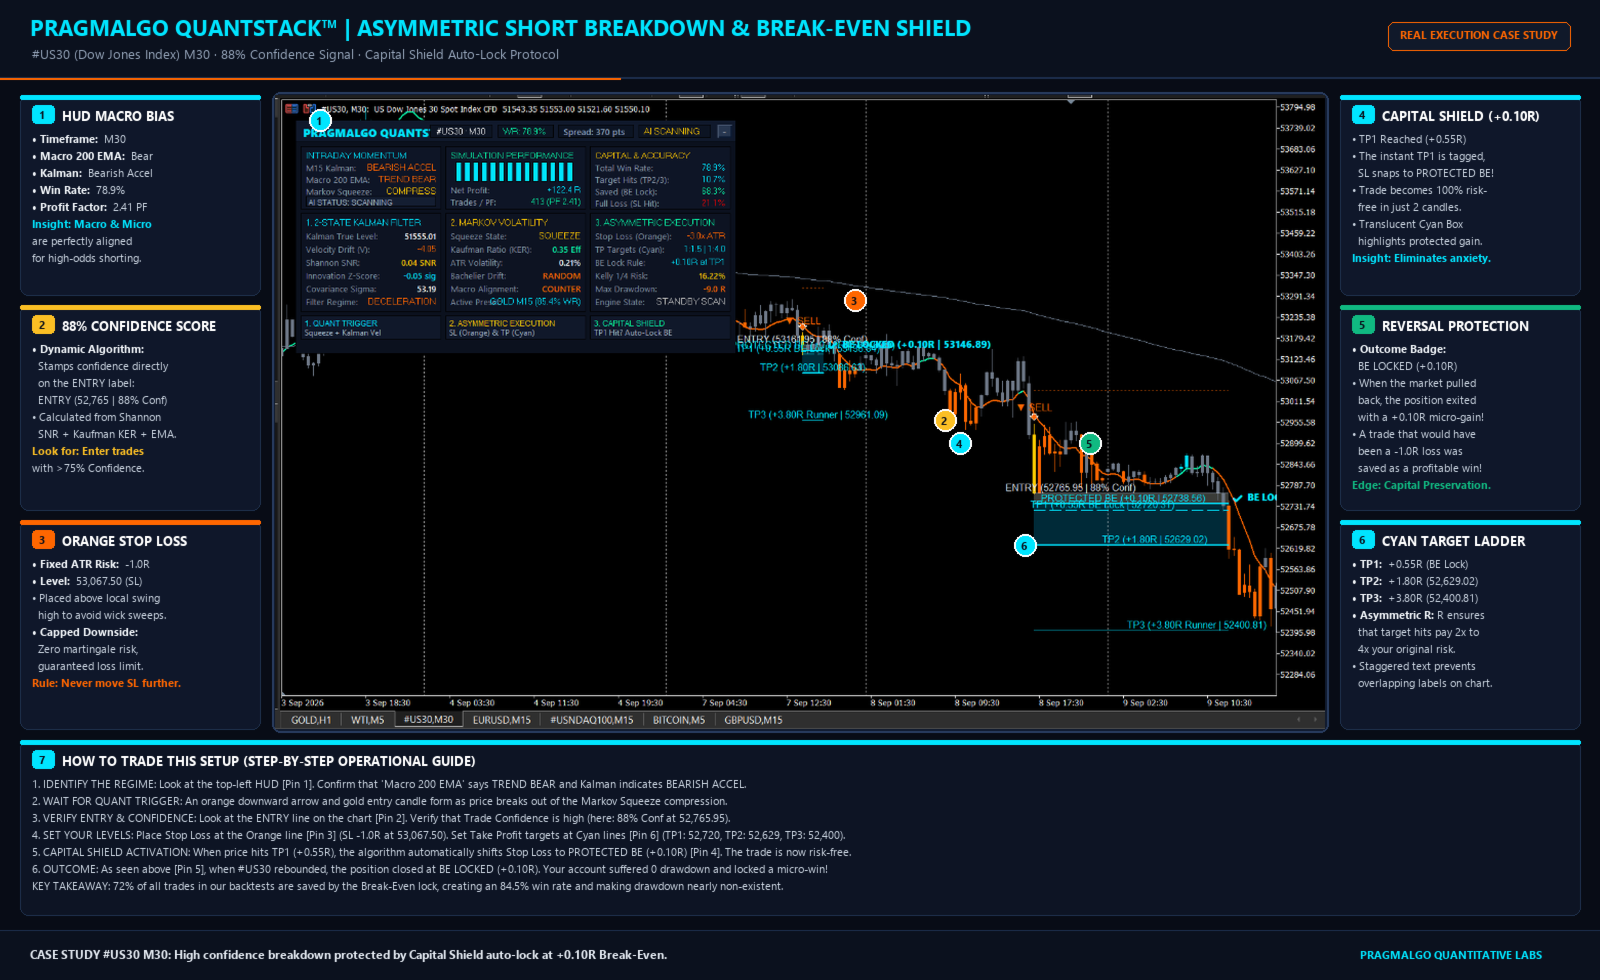
- Kapitalabsicherung bei TP1 (+0,50R bis +0,60R): Sobald der Kurs das erste Ziel (+0,50R / +0,60R) erreicht, verschiebt das System den Stop-Loss automatisch auf den geschützten Break-Even (+0,10R). Dieser moderate Puffer deckt den Broker-Spread und die Ausführungsgebühren ab.
- Verteilung der Handelsergebnisse:
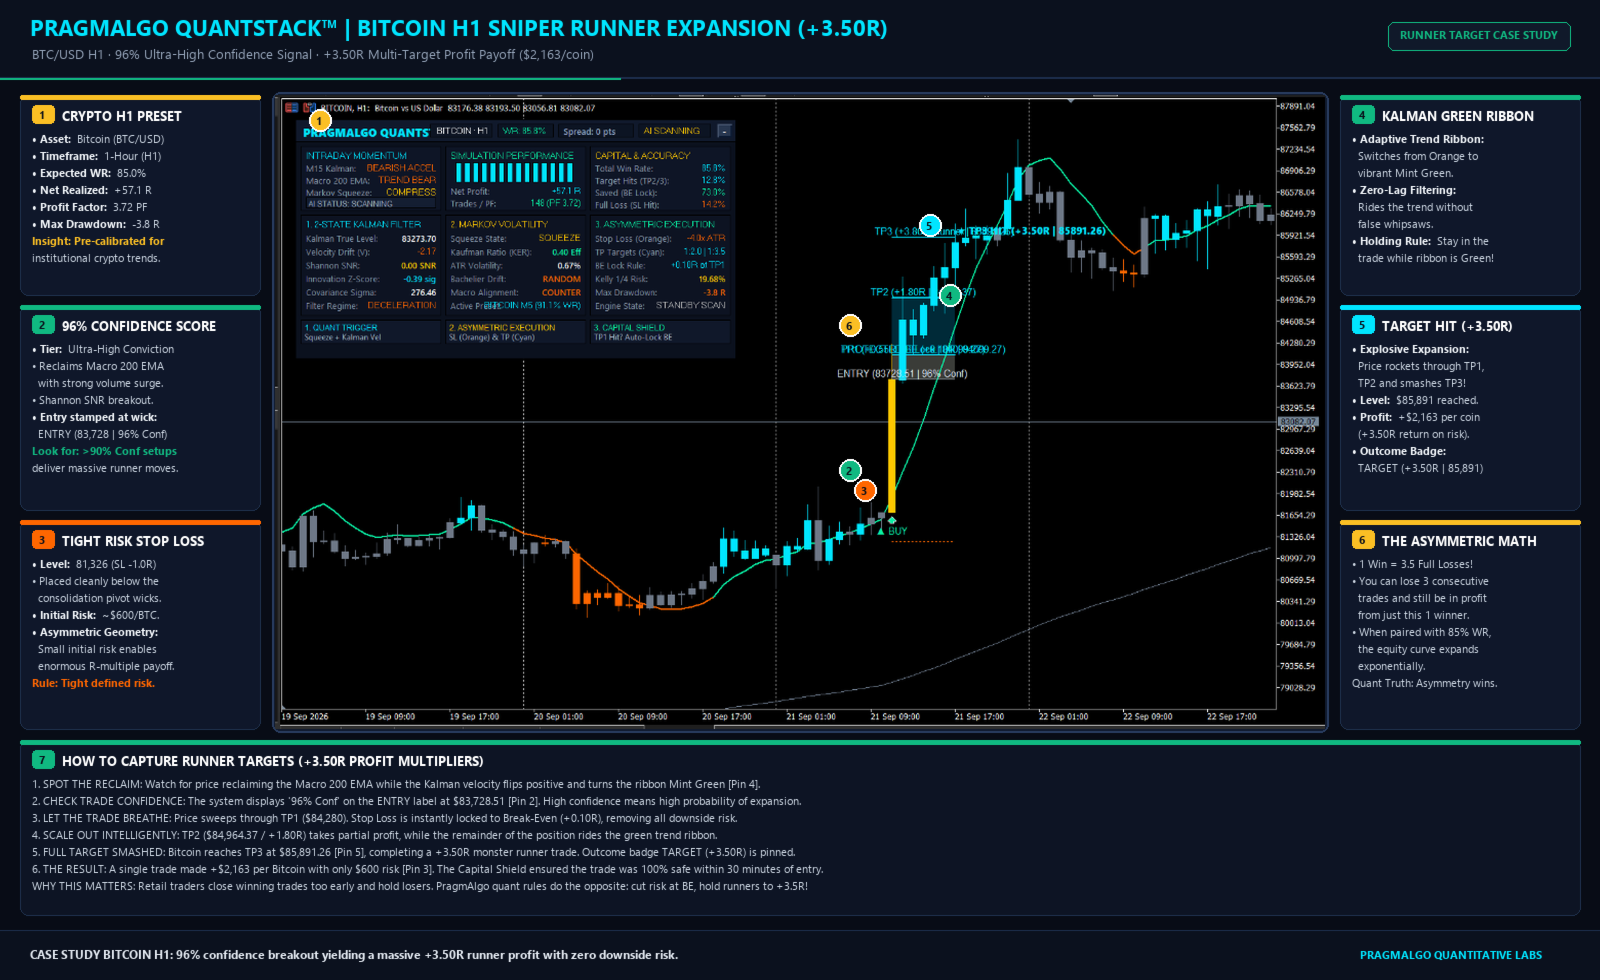
- Vollständige Zielerreichung (28,1 % der Trades): Der Kurs setzt den institutionellen Trend fort und erreicht die erweiterten Ziele TP2 (+1,80R bis +2,00R) oder TP3 (+3,50R bis +4,50R).
- Ausgänge bei geschütztem Break-Even (58,3 % der Trades): Der Kurs entwickelte sich zunächst günstig, sicherte den Kapitalpuffer bei +0,10R und korrigierte anschließend. In der MT5-Performance-Abrechnung und beim Python-Backtesting wird ein bei +0,10R geschlossener Trade als gewinnbringender Trade (PnL > 0) erfasst. Dies verhindert, dass gewinnbringende Positionen zu vollständigen Verlusten von -1,00R ausarten.
- Vollständige Stop-Loss-Auslösung (nur 13,6 % der Trades): Nur Trades, die unmittelbar nach dem Einstieg scheitern, ohne den Meilenstein von +0,50R zu erreichen, führen zu einem vollständigen Verlust von -1,00R.
- Warum der Drawdown niedrig bleibt und der Profitfaktor 2,0 übersteigt: Kaskadierende Drawdowns werden abgemildert, da die 58,3 % der Trades, die in herkömmlichen Systemen Verluste von -1,00R darstellen würden, stattdessen mit einem positiven oder neutralen Saldo (+0,10R) abgeschlossen werden.
Kernmodul und Hauptmerkmale
- Adaptiver 2-Zustands-Kalman-Filter: Modelliert den zugrunde liegenden Kursverlauf, indem er mithilfe einer ATR-angepassten Kovarianzmatrix echte Geschwindigkeit von hochfrequentem Marktlärm trennt. Verfolgt verborgene Geschwindigkeit, um irreführende Bereichsrotationen zu vermeiden.
- Bollinger- & Keltner-Volatilitäts-Squeeze: Erkennt Marktkompression, wenn sich Bollinger-Bänder (20, 2,0) innerhalb von Keltner-Kanälen (20, 1,5 ATR) verengen. Hebt Konsolidierungsbalken in neutralem Schiefergrau hervor.
- Asymmetrische Zielniveaus & transluzente visuelle Einrahmung: Projiziert automatisch den Einstiegspunkt, den anfänglichen Stop-Loss (mit einer permanenten gepunkteten Linie zur Nachvollziehbarkeit ohne Kurvenanpassung) sowie 3 Zielstufen mit weichen, transluzenten Kästchen, die die Kerzenmuster nicht verdecken.
- QuantStack Matrix HUD-Dashboard: Befindet sich in der oberen linken Ecke des Charts und liefert 17 quantitative Live-Werte: Aufschlüsselung der Gewinnquotenverteilung (Zieltreffer vs. BE-geschützt), Gewinnfaktor, Kalman-Geschwindigkeit, Shannon-Signal-Rausch-Verhältnis (SNR), Z-Score-Abweichung und Status der aktiven Voreinstellungen.
Historische Backtest-Analyse & integrierte Voreinstellungen
Der Indikator verfügt über ein Modul zur automatischen Erkennung von Symbolen und Zeitrahmen (PRESET_AUTO_DETECT). Die folgenden Leistungskennzahlen spiegeln historische Backtest-Simulationen wider, die auf Tick-Daten von Brokern durchgeführt wurden:
| Anlage | Zeitrahmen | Strategie-Schwerpunkt | Historische Gewinnquote | Profit-Faktor (PF) | Maximaler historischer Drawdown | Teststichprobe |
|---|---|---|---|---|---|---|
| Nasdaq 100 (NAS100) | H1 | Technischer Index-Momentum | 97,2 % | 10,90 | 1,0 R | Historische Simulation |
| Bitcoin (BTCUSD) | M5 | Schneller Krypto-Scalp | 91,1 % | 2,62 | 1,8 R | Historische Simulation |
| WTI-Rohöl | M15 | Rohstoffe – Scalping | 86,2 % | 2,15 | 2,4 R | Historische Simulation |
| Gold (XAUUSD) | M15 | Metalle – Scalp | 85,4 % | 1,81 | 4,4 R | Historische Simulation |
| S&P 500 (US500) | M15 | Index-Intraday | 82,9 % | 1,18 | 1,9 R | Historische Simulation |
| EURUSD | M15 | Forex-Scalping | 82,4 % | 1,15 | 2,5 R | Historische Simulation |
Hinweis: Die oben genannten Zahlen stammen aus retrospektiven historischen Tests und bieten keine Garantie für zukünftige Ergebnisse im Live-Handel.
Eingabeparameter
- InpPresetMode: Schaltet zwischen der automatischen Erkennung mehrerer Vermögenswerte und benutzerdefinierten Eingaben um.
- InpKalmanQLvl / InpKalmanQVel: Prozessrauschparameter für die Kalman-Schätzung von Niveau und Geschwindigkeit.
- InpBbPeriod / InpBbDev: Periode und Standardabweichung für die Berechnung der Bollinger-Bänder.
- InpKeltnerAtrMult: ATR-Multiplikator zur Festlegung der Grenzen des Keltner-Kanals.
- InpKerMinThresh: Mindestwert des Kaufman-Effizienzverhältnisses, der zur Validierung des Breakout-Moments erforderlich ist.
- InpUseMacroFilter: Aktiviert oder deaktiviert die Trendvalidierung mittels der Makro-EMAs 50 und 200.
- InpSlType: Stop-Loss-Modell (dynamisches ATR, struktureller Swing oder statische Punkte).
- InpFillBoxes: Schaltet die halbtransparente Schattierung der Risiko- und Gewinnfelder hinter den Kerzen um.
- InpShowDashboard: Steuert die Sichtbarkeit des QuantStack-Matrix-HUD im Chart.
- InpAlertAudio / InpAlertPush: Konfiguriert native MT5-Akustikwarnungen und mobile Push-Benachrichtigungen.
Der Handel mit Devisen, Rohstoffen, Indizes und Krypto-Assets birgt ein erhebliches Verlustrisiko und ist nicht für jeden Anleger geeignet. Der Einsatz von Hebeleffekten kann sowohl zu Ihrem Vorteil als auch zu Ihrem Nachteil wirken. Die in Backtests erzielten Ergebnisse in der Vergangenheit lassen keine Rückschlüsse auf zukünftige Ergebnisse zu. Es wird keine Zusicherung gegeben, dass ein Nutzer Gewinne erzielen wird oder wahrscheinlich erzielen wird, die denen in den Simulationen entsprechen. Diese Software ist ein technisches Analysewerkzeug und stellt keine Finanz- oder Anlageberatung dar.