NostosNDX MT5
- Experten
- Version: 1.0
- Aktivierungen: 20

Nasdaq-100 (US100) „Buy-the-Dip“ · Haltezeit: einige Tage · Nur Long-Positionen · Begrenzte Positionsgröße · Kein Grid / kein Martingale
- Der aktuelle Preis gilt für die nächsten 10 Exemplare. Danach steigt der Preis alle 10 Exemplare um 10 $.
- Endpreis: 99 $
Willkommen bei Nostos NDX!
Nostos NDX kauft bei bedeutenden kurzfristigen Kursrückgängen im Nasdaq-100 und verkauft beim ersten Schlusskursanstieg. Der Roboter überprüft den Markt einmal täglich, kurz vor Börsenschluss in den USA, und hält eine Position höchstens einige Tage lang.
Kurze Kursrückgänge im Nasdaq-100 haben sich in der Regel innerhalb weniger Tage wieder erholt. In den Tagesdaten von 2008 bis 2026 war dieselbe Regel in jedem getesteten Teilzeitraum (2008–2014, 2015–2020, 2021–2024, 2025–2026) sowie bei Rückblicken von 3 bis 30 Tagen profitabel, und der durchschnittliche Handelsumsatz war um ein Vielfaches größer als bei einem Halten über die gleiche Anzahl von Tagen ab zufällig gewählten Zeitpunkten. Geringfügige Kursrückgänge werden übersprungen, da ihre Erholung zu gering ist, um die Kosten zu decken.
Kein Grid, kein Martingale, kein „Averaging Down“. Immer nur eine Position. Es gibt bewusst keinen preisbasierten Stop-Loss (siehe WICHTIG); das Risiko wird durch die Positionsgröße und eine 10-tägige Ausstiegsfrist kontrolliert.
Wichtigste Merkmale:
- Überprüfung einmal täglich um 15:55 Uhr New Yorker Zeit (kurz vor Börsenschluss in den USA)
- Kauf, wenn der Schlusskurs das 3-Tage-Tief um mindestens 0,2 × der täglichen ATR unterschreitet
- Verdoppelt die Position, wenn der Schlusskurs gleichzeitig ein 10-Tage-Tief darstellt (stärkere Einbrüche führen zu stärkeren Erholungen)
- Verkauft beim ersten Schlusskurs über dem vorherigen Schlusskurs oder nach 10 Handelstagen
- Positionsgröße in % des Eigenkapitals, mit einer festen Obergrenze von 60 %, die durch die Einstellungen nicht überschritten werden darf
- Trades: Etwa 30 pro Jahr (2–3 pro Monat)
- Haltedauer: Einige Tage (durchschnittlich etwa 2,6 Tage, maximal 10 Handelstage)
Tagesabschluss: Der Kurs um 15:55 Uhr New Yorker Zeit wird als Tagesabschluss verwendet.
Einstieg (nur Long-Positionen): Kauf, wenn der heutige Schlusskurs mindestens 0,2 × der täglichen ATR(20) unter dem tiefsten Schlusskurs der letzten 3 Tage liegt.
Positionsgröße: Engagement in Prozent des Kapitals (Standardwert 30 %). Liegt der Schlusskurs zudem unter dem niedrigsten Schlusskurs der letzten 10 Tage, wird die Positionsgröße verdoppelt. Der Gesamtwert der Position ist auf 60 % des Kapitals begrenzt.
Ausstieg: am ersten Tag, an dem der Schlusskurs über dem Schlusskurs des Vortages liegt, oder nach 10 Handelstagen.
Backtesting:
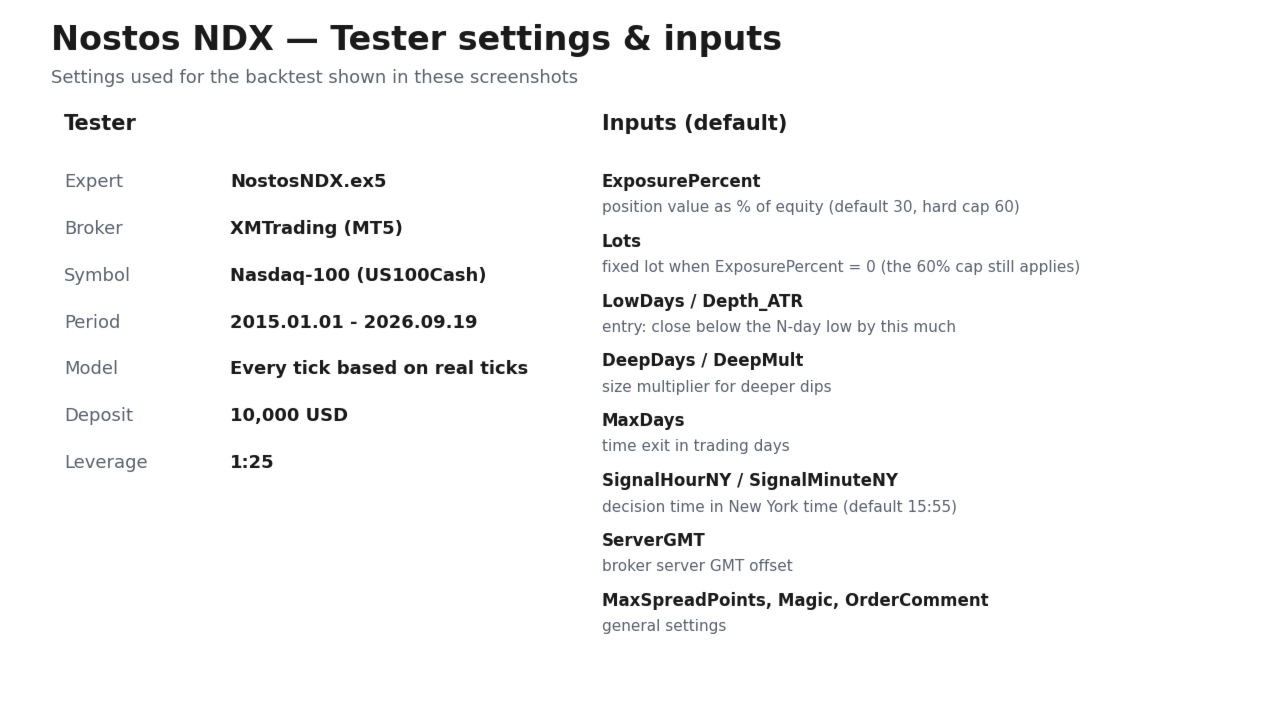
Test am Nasdaq-100-CFD (z. B. US100, USTEC, NAS100) mit den Standardeinstellungen, wobei „Jedes Tick basierend auf echten Ticks“ verwendet wird, sofern verfügbar.
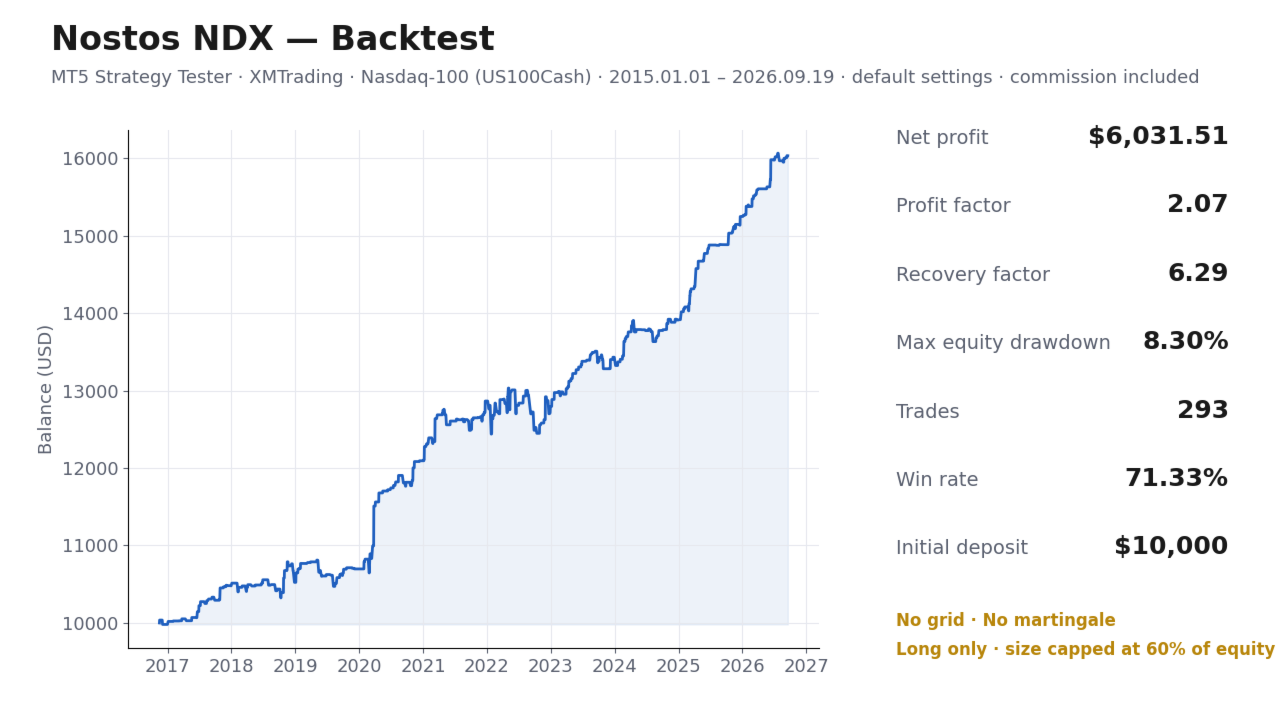
Unser Test (MT5-Strategietester, Broker XMTrading (Symbol US100Cash), Nasdaq-100, 01.2015–09.2026, Positionsgröße 30 % des Eigenkapitals (Standard), 10.000 $, Modell: „Jeder Tick basierend auf echten Ticks“, Standardeinstellungen):
- Nettogewinn: +6.031,51 $
- Trades: 293
- Gewinnfaktor: 2,07
- Recovery-Faktor: 6,29
- Maximaler Kapitalrückgang: 8,30 %
- Gewinnquote: 71,33 %
- Durchschnittlicher Gewinn/Verlust: +55,93 $ / −67,35 $
- Positive Jahre: 10 von 11 (2022 negativ)
Gut zu wissen:
- Geringe Handelsfrequenz: etwa 2–3 Trades pro Monat. In manchen Monaten finden keine Trades statt.
- Kein preisbasierter Stop-Loss. Der schlechteste Einzeltrade in den Tests betrug etwa −10 % des Positionswerts (2022). Ein starker Kurssturz kann zu einem größeren Verlust führen. Behalten Sie daher die Standardgröße bei, es sei denn, Sie sind sich des Risikos bewusst.
- Bei der Standard-Exposure von 30 % betrug der Drawdown des Eigenkapitals im Backtest etwa 8 %. Eine Neuanordnung derselben Trades in einer anderen Reihenfolge führte zu Drawdowns, die bis zum 2- bis 3-Fachen des historischen Wertes reichten; planen Sie dies daher ein.
- Nur Long-Positionen: Ein mehrjähriger Bärenmarkt (wie 2000–2002, der außerhalb der Testdaten liegt) wäre das schwierigste Umfeld für diesen EA.
- Die im Backtest verwendete Kurshistorie des XM US100Cash beginnt im November 2016.
Einrichtung:
Fügen Sie den EA einem Nasdaq-100-CFD-Chart (z. B. US100, USTEC, NAS100) hinzu (beliebiger Zeitrahmen). Empfohlenes Guthaben: 1.000 $ (damit das Mindestlot innerhalb der Obergrenze bleibt). Konto: Hedging oder Netting. Jeder Broker mit einem Nasdaq-100-CFD; VPS empfohlen.
Parameter:
- ExposurePercent – Positionswert in % des Eigenkapitals (Standard 30, Obergrenze 60)
- Lots – festes Lot, wenn ExposurePercent = 0 (die Obergrenze von 60 % gilt weiterhin)
- LowDays / Depth_ATR – Einstieg: Schlusskurs um diesen Wert unter dem N-Tage-Tief
- DeepDays / DeepMult – Größenmultiplikator für stärkere Einbrüche
- MaxDays – Ausstiegszeitpunkt in Handelstagen
- SignalHourNY / SignalMinuteNY – Entscheidungszeit in New Yorker Zeit (Standard 15:55)
- ServerGMT – GMT-Offset des Broker-Servers
- MaxSpreadPoints, Magic, OrderComment – allgemeine Einstellungen
WICHTIG:
Überprüfen Sie die Eingabe für den GMT-Offset des Servers. Die Standardeinstellung ist korrekt für Broker, deren Serverzeit im Winter GMT+2 und während der US-Sommerzeit GMT+3 beträgt (die meisten Broker). Bei anderen Brokern müssen Sie den Wert manuell einstellen, da sich sonst die Handelszeiten verschieben.
Warum es keinen Preis-Stop-Loss gibt: Dieser EA kauft bei vorübergehenden Kursrückgängen. In unseren Tests führte das Hinzufügen eines Stopps bei 1,5–4 × der täglichen ATR zu einer Senkung des Profitfaktors von 2,2 auf 1,4–1,9 und vergrößerte sowohl den Drawdown als auch den schlimmsten Einzelverlust, da die Stopps am Tiefpunkt von Ausverkäufen (oft bei einer Wochenendlücke) kurz vor der Erholung ausgelöst wurden. Das Risiko wird daher durch die Begrenzung der Positionsgröße (60 % des Kapitals) und die 10-tägige Ausstiegsfrist kontrolliert. Erhöhen Sie die Positionsgröße nicht über das Maß hinaus, das Sie bei einem starken Markteinbruch halten können.
Der Handel ist mit Risiken verbunden. Vergangene Ergebnisse, einschließlich Backtests, sind keine Garantie für zukünftige Ergebnisse.