NostosNDX MT5
- Asesores Expertos
- Versión: 1.0
- Activaciones: 20

Nasdaq-100 (US100): comprar en las caídas · Se mantiene durante unos días · Solo posiciones largas · Tamaño de la posición limitado · Sin estrategia de rejilla ni martingala
- El precio actual está disponible para las próximas 10 copias. A partir de ahí, el precio aumenta en 10 $ cada 10 copias.
- Precio final: 99 $
¡Bienvenido a Nostos NDX!
Nostos NDX compra en caídas significativas a corto plazo del Nasdaq-100 y vende al primer cierre al alza. Comprueba el mercado una vez al día, justo antes del cierre de EE. UU., y mantiene la posición durante unos días como máximo.
Las breves caídas del Nasdaq-100 han tendido a recuperarse en cuestión de días. En los datos diarios de 2008 a 2026, la misma regla resultó rentable en todos los subperíodos analizados (2008-2014, 2015-2020, 2021-2024, 2025-2026) y para períodos retrospectivos de entre 3 y 30 días, y su operación media fue muchas veces mayor que la que se obtendría manteniendo la posición durante el mismo número de días a partir de fechas aleatorias. Se omiten las caídas leves porque su repunte es demasiado pequeño para compensar los costes.
Sin estrategia de rejilla, sin martingala, sin promediar a la baja. Una posición cada vez. Por diseño, no hay stop loss de precio (véase IMPORTANTE); el riesgo se controla mediante el tamaño de la posición y un plazo de salida de 10 días.
Características principales:
- Comprueba una vez al día a las 15:55, hora de Nueva York (justo antes del cierre de EE. UU.)
- Compra cuando el cierre rompe el mínimo de 3 días en al menos 0,2 × el ATR diario
- Duplica el tamaño cuando el cierre también es un mínimo de 10 días (las caídas más pronunciadas rebotan más)
- Vende al primer cierre por encima del cierre anterior, o tras 10 días de negociación
- Tamaño de la posición como porcentaje del capital, con un límite máximo estricto del 60 % que no se puede superar
- Operaciones: unas 30 al año (2-3 al mes)
- Tiempo de mantenimiento: unos días (una media de unos 2,6 días, con un máximo de 10 días de negociación)
Cierre diario: se utiliza el precio a las 15:55, hora de Nueva York, como cierre del día.
Entrada (solo posiciones largas): comprar cuando el cierre de hoy sea inferior al cierre más bajo de los 3 días anteriores en al menos 0,2 × ATR(20) diario.
Tamaño: Porcentaje de exposición sobre el capital (por defecto, el 30 %). Si el cierre también es inferior al cierre más bajo de los 10 días anteriores, el tamaño se duplica. El valor total de la posición tiene un límite máximo del 60 % del capital.
Salida: el primer día cuyo cierre sea superior al del día anterior, o tras 10 días de negociación.
Backtesting:
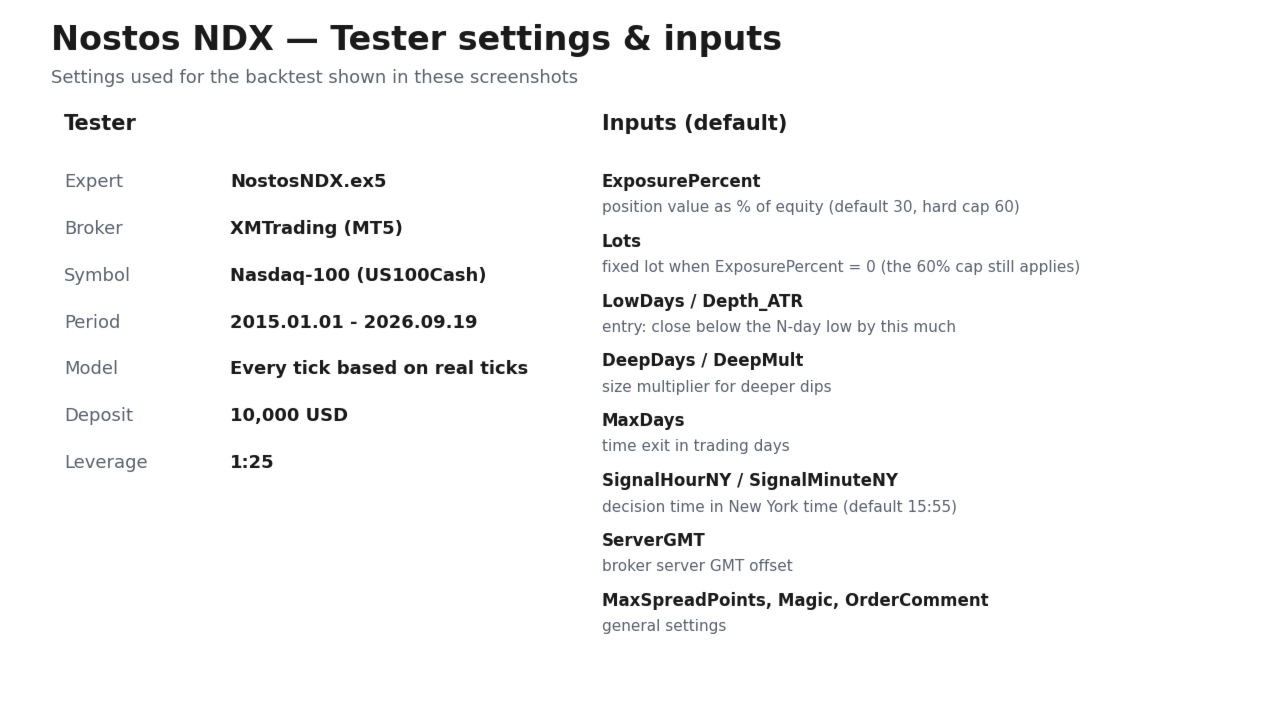
Prueba en CFD sobre el Nasdaq-100 (p. ej., US100, USTEC, NAS100) con la configuración predeterminada, utilizando la opción «Cada tick basado en ticks reales» cuando esté disponible.
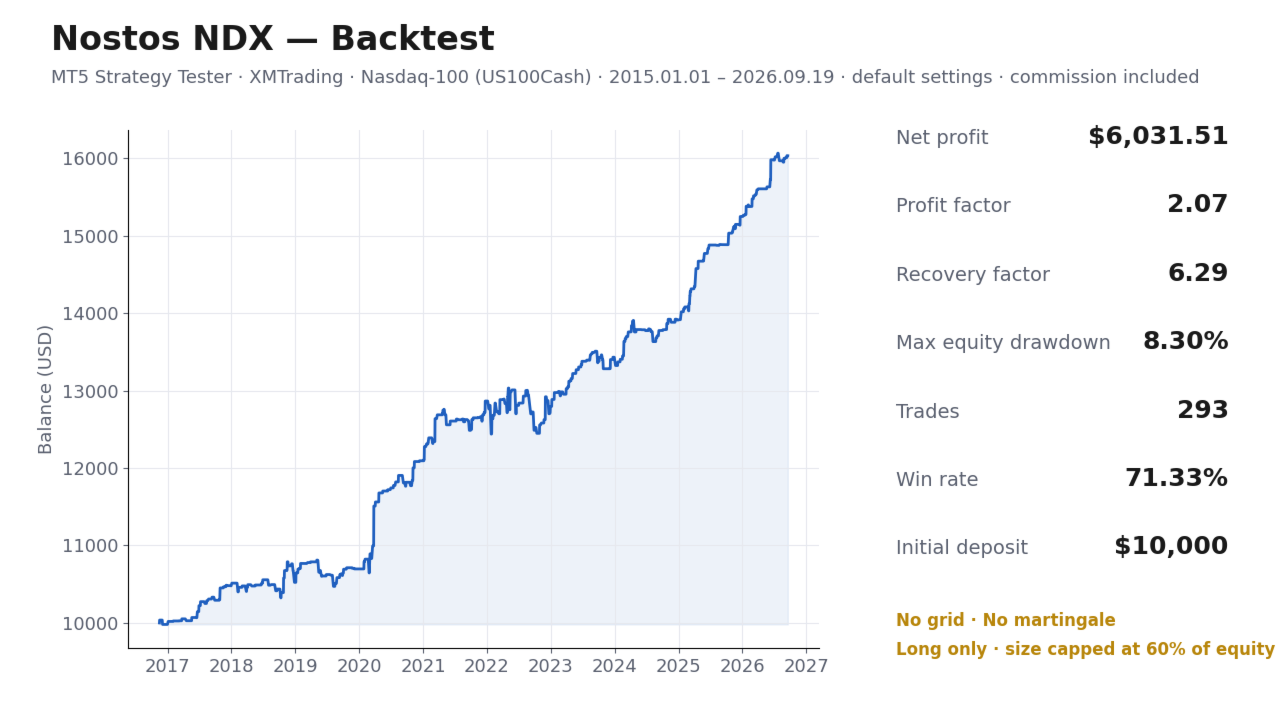
Nuestra prueba (MT5 Strategy Tester, bróker XMTrading [símbolo US100Cash], Nasdaq-100, 01/2015–09/2026, tamaño de la posición: 30 % del capital (por defecto), 10 000 $, modelo: cada tick basado en ticks reales, ajustes predeterminados):
- Beneficio neto: +6.031,51 $
- Operaciones: 293
- Factor de beneficio: 2,07
- Factor de recuperación: 6,29
- Caída máxima del capital: 8,30 %
- Tasa de aciertos: 71,33 %
- Ganancia/pérdida media: +55,93 $ / −67,35 $
- Años con resultados positivos: 10 de 11 (2022 negativo)
Información útil:
- Baja frecuencia: unas 2-3 operaciones al mes. Algunos meses no hay ninguna.
- Sin stop loss de precio. La peor operación individual en las pruebas fue de aproximadamente un −10 % del valor de la posición (2022). Una caída pronunciada puede provocar una pérdida mayor, así que mantén el tamaño predeterminado a menos que comprendas el riesgo.
- Con la exposición predeterminada del 30 %, la caída del capital en la prueba retrospectiva fue de aproximadamente el 8 %. Al volver a muestrear las mismas operaciones en un orden diferente, se obtuvieron caídas de hasta unas 2 o 3 veces superiores a las históricas, así que tenlo en cuenta.
- Solo posiciones largas: un mercado bajista de varios años (como el de 2000-2002, que queda fuera de los datos de la prueba) sería el entorno más difícil para este EA.
- El historial de precios de XM US100Cash utilizado en la prueba retrospectiva comienza en noviembre de 2016.
Configuración:
Asigna el EA a un gráfico de CFD sobre el Nasdaq-100 (por ejemplo, US100, USTEC, NAS100) (en cualquier marco temporal). Saldo recomendado: 1.000 $ (para que el lote mínimo se mantenga dentro del límite máximo). Cuenta: de cobertura o de compensación. Cualquier bróker que ofrezca un CFD sobre el Nasdaq-100; se recomienda un VPS.
Parámetros:
- ExposurePercent: valor de la posición como porcentaje del capital (por defecto 30, límite máximo fijo 60)
- Lots: lote fijo cuando ExposurePercent = 0 (se sigue aplicando el límite del 60 %)
- LowDays / Depth_ATR – entrada: cierre por debajo del mínimo de N días en esta cantidad
- DeepDays / DeepMult – multiplicador de tamaño para caídas más pronunciadas
- MaxDays: tiempo de salida en días de negociación
- SignalHourNY / SignalMinuteNY: hora de decisión en hora de Nueva York (por defecto, 15:55)
- ServerGMT: diferencia horaria del servidor del bróker respecto al GMT
- MaxSpreadPoints, Magic, OrderComment – ajustes generales
IMPORTANTE:
Comprueba el valor introducido para la diferencia horaria GMT del servidor. El valor por defecto es correcto para los brókers cuya hora del servidor es GMT+2 en invierno y GMT+3 en el horario de verano de EE. UU. (la mayoría de los brókers). Para otros brókers, configúralo manualmente; de lo contrario, los horarios de negociación se verán alterados.
Por qué no hay un stop loss de precio: este EA compra en las caídas temporales. En nuestras pruebas, añadir un stop de entre 1,5 y 4 veces el ATR diario redujo el factor de beneficio de 2,2 a 1,4–1,9 y aumentó tanto el drawdown como la peor pérdida individual, ya que los stops se activaban en el punto más bajo de las caídas (a menudo en un gap de fin de semana) justo antes del rebote. Por lo tanto, el riesgo se controla mediante el límite del tamaño de la posición (60 % del capital) y el plazo de salida de 10 días. No aumente el tamaño más allá de lo que pueda soportar durante una caída brusca del mercado.
Operar conlleva riesgos. Los resultados pasados, incluidas las pruebas retrospectivas, no garantizan resultados futuros.