Orrery Cycle Toolkit
- 程序库
- 版本: 1.0
- 激活: 5

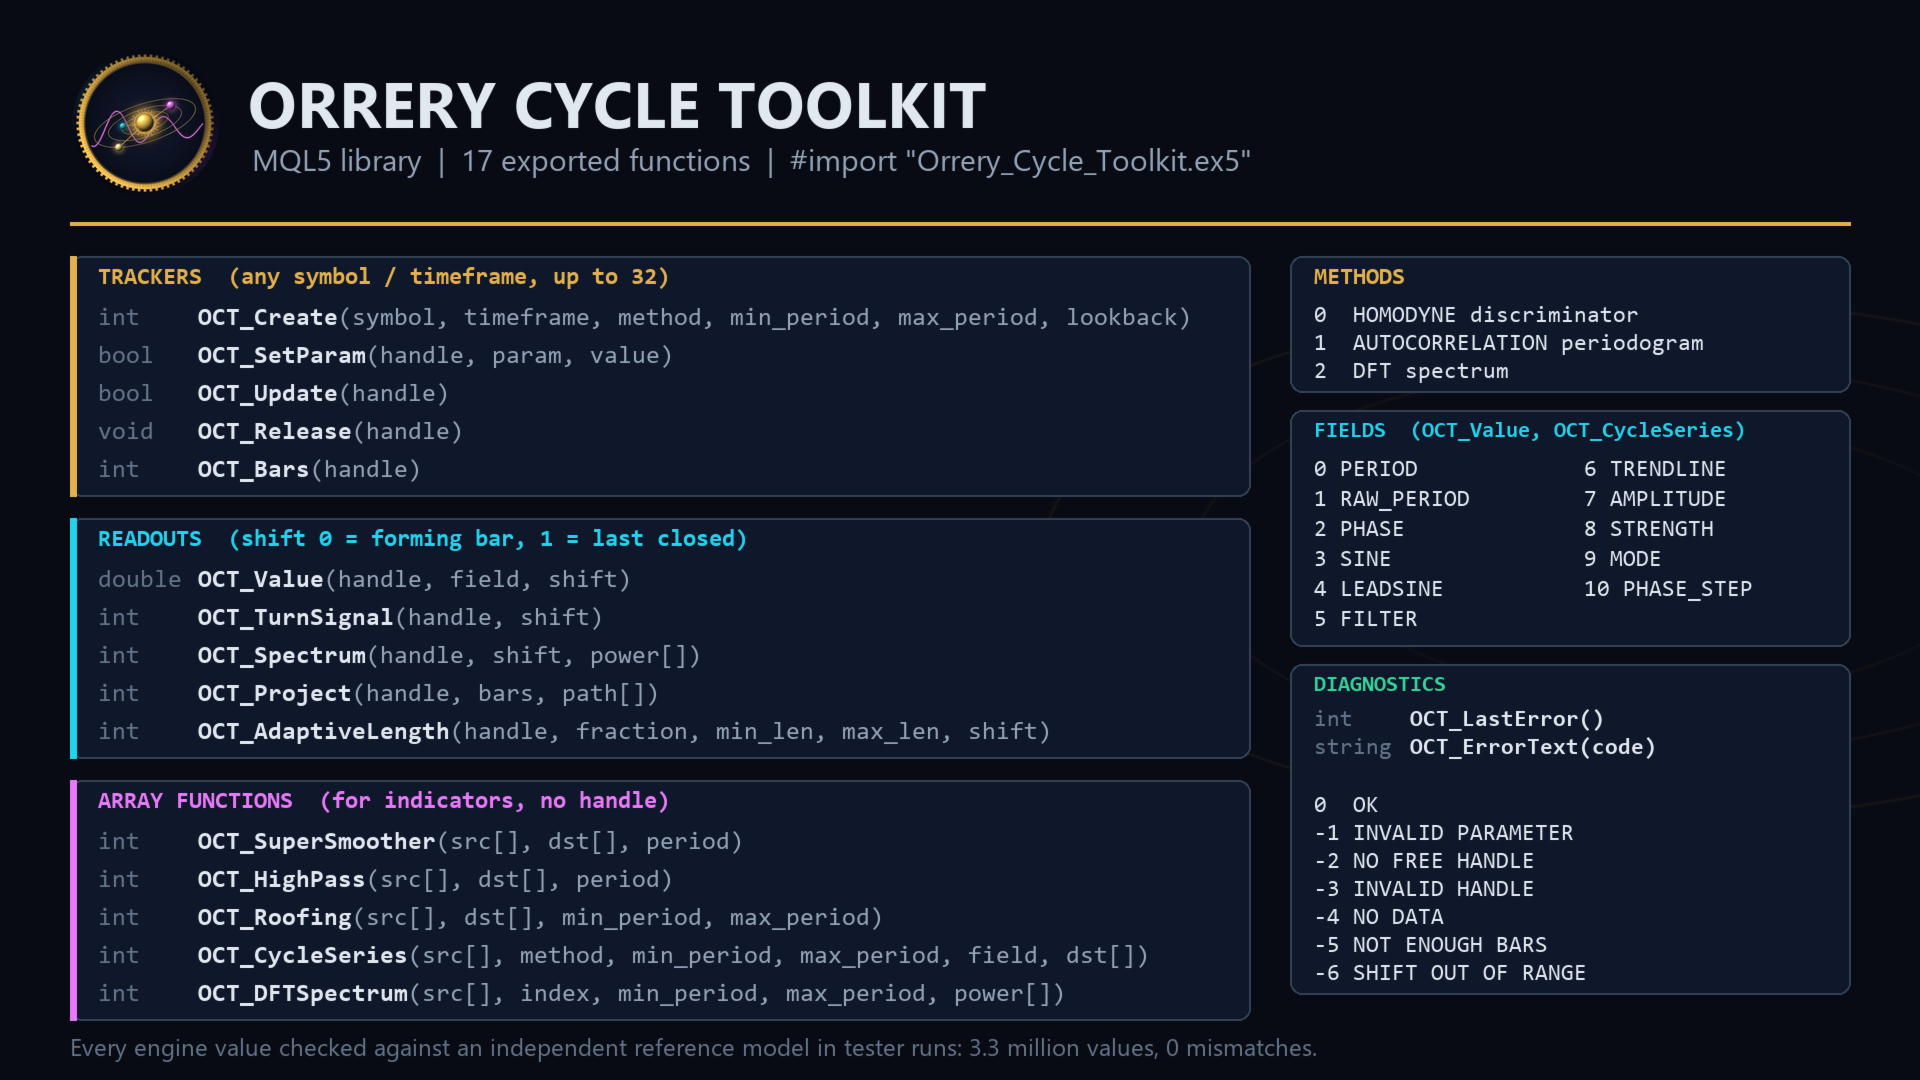
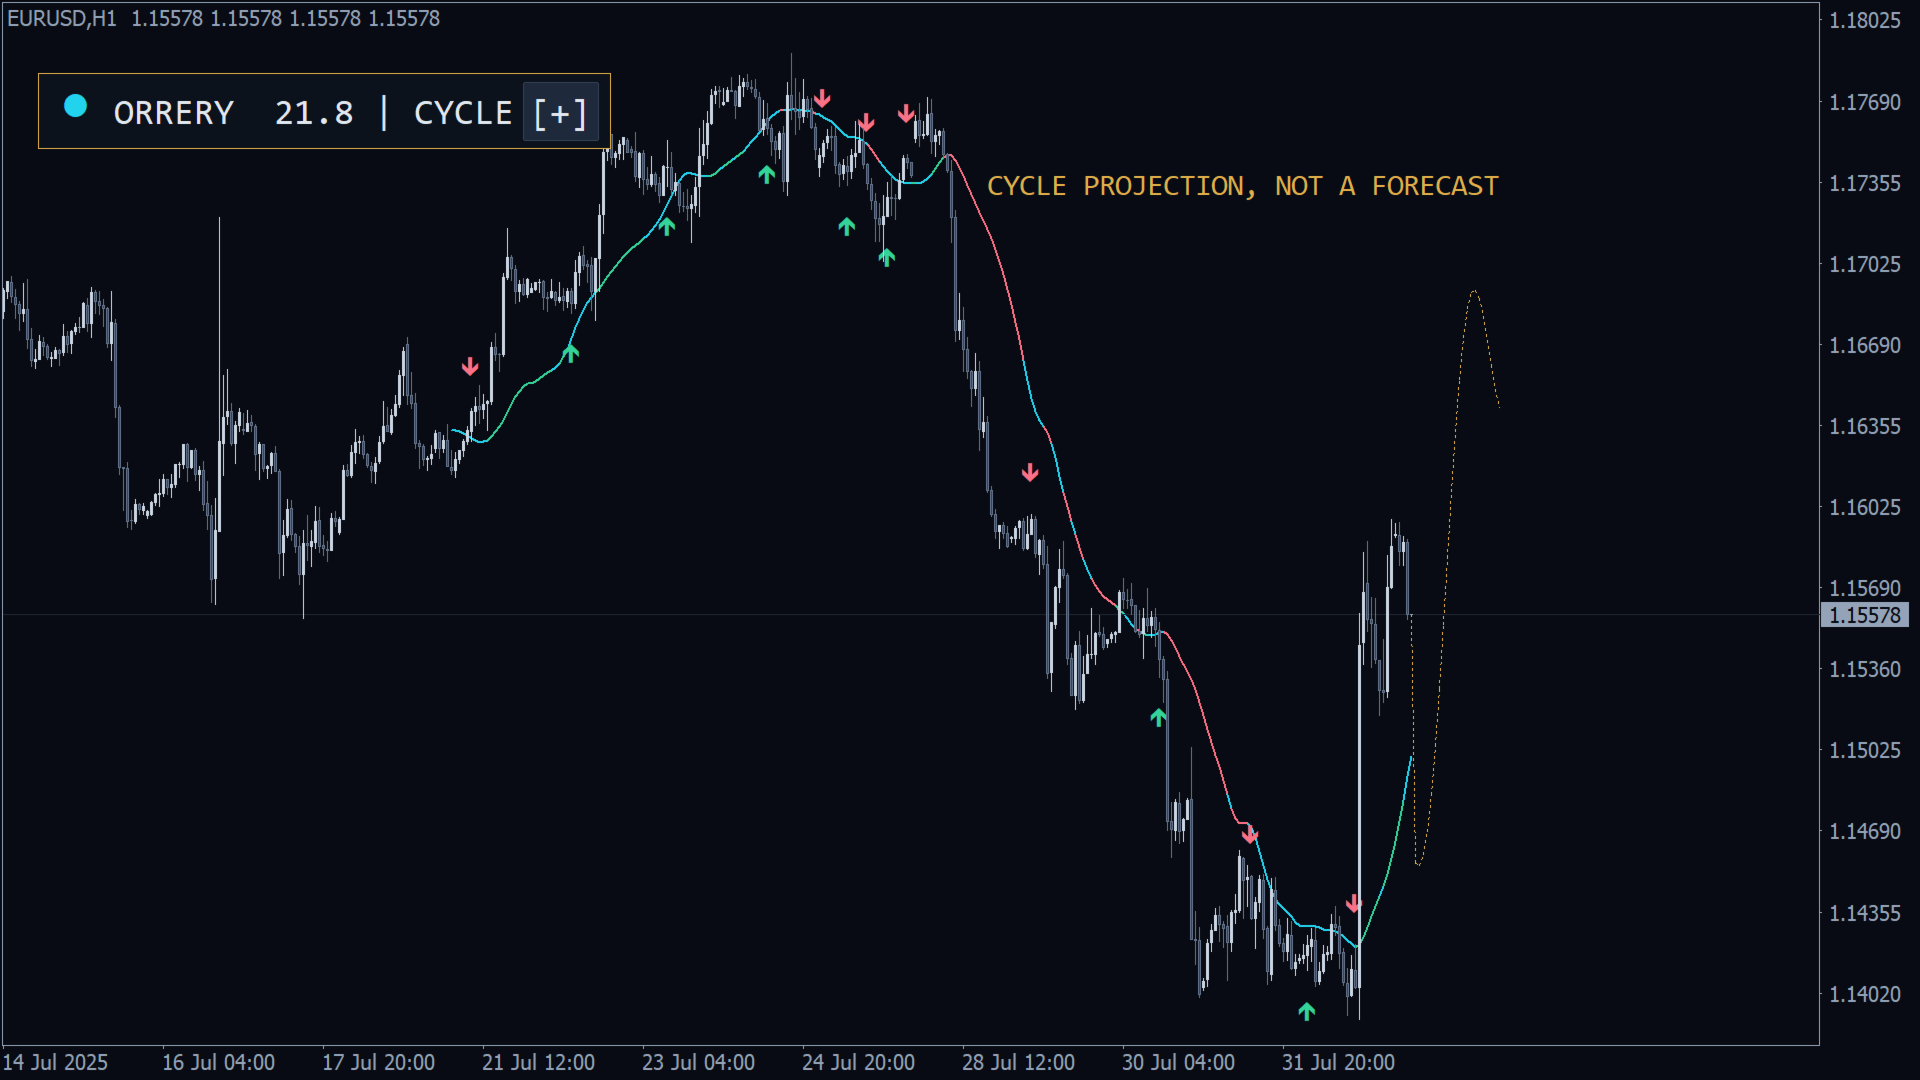
一个 MQL5 函数库,可测量任意品种和周期的主导市场周期:以K线计的周期长度、相位、一对正弦 / 超前正弦(其交叉标记周期转折)、周期或趋势模式、振幅、趋势线、频谱、自适应指标长度以及当前周期的投影。它只读取价格历史:从不交易、不绘图、不写文件。您获得的是编译后的 Orrery_Cycle_Toolkit.ex5;本页即完整的 API 参考。
快速开始
- 将 Orrery_Cycle_Toolkit.ex5 复制到 MQL5/Libraries(文件 > 打开数据文件夹)。
- 把下面的 #import 代码块粘贴到您的 EA、指标或脚本中。
- OnInit:h = OCT_Create(_Symbol, PERIOD_CURRENT, OCT_HOMODYNE, 8, 48, 2000)。
- OnTick 或 OnTimer:若 OCT_Update(h) 返回 true,读取 OCT_Value(h, 字段, 1)。请基于 shift 1(最后一根已收盘K线)做决策。
- OnDeinit:OCT_Release(h)。
- 验证:在策略测试器中于 EURUSD H1 运行下方示例;预热(3 x max_period 根K线)之后,日志会在每根K线输出读数。
导入声明(可直接复制)
#import "Orrery_Cycle_Toolkit.ex5"
   int    OCT_Create(string symbol, ENUM_TIMEFRAMES timeframe, int method, int min_period, int max_period, int lookback);
   bool   OCT_SetParam(int handle, int param, double value);
   bool   OCT_Update(int handle);
   void   OCT_Release(int handle);
   int    OCT_Bars(int handle);
   double OCT_Value(int handle, int field, int shift);
   int    OCT_TurnSignal(int handle, int shift);
   int    OCT_Spectrum(int handle, int shift, double &power[]);
   int    OCT_Project(int handle, int bars, double &path[]);
   int    OCT_AdaptiveLength(int handle, double fraction, int min_len, int max_len, int shift);
   int    OCT_SuperSmoother(const double &src[], double &dst[], double period);
   int    OCT_HighPass(const double &src[], double &dst[], double period);
   int    OCT_Roofing(const double &src[], double &dst[], int min_period, int max_period);
   int    OCT_CycleSeries(const double &src[], int method, int min_period, int max_period, int field, double &dst[]);
   int    OCT_DFTSpectrum(const double &src[], int index, int min_period, int max_period, double &power[]);
   int    OCT_LastError();
   string OCT_ErrorText(int code);
#import
enum OCT_METHOD { OCT_HOMODYNE, OCT_AUTOCORR, OCT_DFT };
enum OCT_FIELD  { OCT_PERIOD, OCT_RAW_PERIOD, OCT_PHASE, OCT_SINE, OCT_LEADSINE, OCT_FILTER, OCT_TRENDLINE,
                  OCT_AMPLITUDE, OCT_STRENGTH, OCT_MODE, OCT_PHASE_STEP };
enum OCT_PARAM  { OCT_PARAM_PRICE, OCT_PARAM_TREND_BAND, OCT_PARAM_SMOOTHING, OCT_PARAM_AVGLEN };
工作原理
- Roofing 滤波器:max_period 上的 2 极高通滤波器加 min_period 上的 super smoother,只保留两种长度之间的周期(字段 FILTER)。
- 按方法测量周期:0 Homodyne discriminator(希尔伯特变换,最快),1 Autocorrelation periodogram(最平稳),2 DFT spectrum。方法 1 和 2 取功率不低于一半的频段在频率上的重心。然后 周期 = s x 原始值 + (1 - s) x 前值(s = 平滑系数,0.33)。
- 相位:滤波器与一个周期的正弦和余弦做相关,并按滤波器在所测周期上的精确相位响应进行校正。0-360 度:90 = 周期顶部,270 = 底部。SINE = sin(相位),LEADSINE = sin(相位 + 45)。
- 转折:LEADSINE 向上穿越 SINE(+1,周期低点临近)或向下穿越(-1,高点临近)。
- 模式:若最近半个周期内出现过转折,或本K线相位推进了 0.67-1.5 x 360/周期,则为周期模式(0);否则为趋势:按价格相对 TRENDLINE 的位置,+1 向上或 -1 向下。价格距 TRENDLINE 至少 趋势带 x AMPLITUDE 时始终为趋势。
- 预热:前 3 x max_period 根K线返回 EMPTY_VALUE。
字段
0 PERIOD:平滑后的主导周期,单位K线(min_period 至 max_period)。1 RAW_PERIOD:未平滑的测量值。2 PHASE:角度,0-360。3 SINE 和 4 LEADSINE:-1 至 +1。5 FILTER:roofing 滤波器,价格单位。6 TRENDLINE:一个周期内的平均价格,经 4-3-2-1 平滑。7 AMPLITUDE:一个周期内滤波器的 RMS x 1.414,价格单位。8 STRENGTH:AMPLITUDE / 一个周期内的平均K线波幅。9 MODE:0 周期,1 上升趋势,-1 下降趋势。10 PHASE_STEP:本K线的相位推进,-180 至 180 度(理想周期中为 360/周期)。
API 参考
Shift 0 = 正在形成的K线(收盘前会变化),1 = 最后一根已收盘K线;已收盘K线的数值永不改变。每次调用都会设置 OCT_LastError。
OCT_Create
打开一个跟踪器。symbol:"" 或 NULL = 图表品种。timeframe:可用 PERIOD_CURRENT。method:0-2。min_period:4-50(0 = 8)。max_period:min_period + 4 至 120(0 = 48)。lookback:保留的K线数,0 = 2000,最少提升到 4 x max_period(且不少于 200),最多 50000。返回句柄 0-31,或返回 -1 并设置 -1(参数错误、未知品种)或 -2(32 个句柄已用完)。此时尚不加载数据。
int h = OCT_Create("XAUUSD", PERIOD_M15, OCT_AUTOCORR, 10, 40, 3000); OCT_SetParam
param 0 价格:0 收盘价,1 中位价,2 典型价,3 加权价(默认 0)。1 趋势带,x AMPLITUDE:0.1-10(1.5)。2 平滑:0.05-1(0.33;1 = 不平滑)。3 自相关平均长度:0-50(3;0 = 滞后长度)。其他值:返回 false 并设置 -1。数值改变后,跟踪器会在下一次 OCT_Update 时重建;在此之前 OCT_Bars 返回 0。
OCT_Update
首次调用加载历史,之后追加新K线并重新计算正在形成的K线;请在每个报价或定时器中调用。有数值时返回 true;否则返回 false 并设置 -3(句柄错误)、-4 NO DATA(历史仍在加载:请再次调用)或 -5 NOT ENOUGH BARS(少于 3 x max_period + 1 根K线)。数据缺口或历史被修改会触发重建。超过 lookback + 500 根K线时删除最旧的K线;数值不变。
OCT_Release
释放一个句柄;-1 释放全部。请在 OnDeinit 中调用。
OCT_Bars
有数值的K线数量(shift 0 至 OCT_Bars - 1);首次成功更新前为 0;句柄错误时为 -1。
OCT_Value
指定 shift 处的字段值。返回 EMPTY_VALUE 并设置 -1(字段不在 0-10)、-3 或 -6(shift 为负、超出 OCT_Bars - 1、尚未更新)。
if(OCT_Value(h, OCT_MODE, 1) == 0 && OCT_TurnSignal(h, 1) == 1) Print("cycle low turn"); OCT_TurnSignal
该K线上 LEADSINE 向上穿越 SINE 时为 +1,向下为 -1,无转折或 shift 无效时为 0。转折适用于周期模式:请检查 MODE。shift 0 上的转折可能在K线内出现又消失。
OCT_Spectrum
向 power[] 填入 max_period - min_period + 1 个值(power[0] = min_period 根K线),范围 0-1。方法 0 和 2:滤波器在 max_period 根K线上的 DFT,最强频段 = 1。方法 1:平滑后的自相关周期图,相对于其缓慢衰减的最大值。返回数量或 -1。
OCT_Project
从 shift 0 起将当前周期延续 bars 根K线(1-500):path[k] = TRENDLINE + 斜率 x (k + 1) + AMPLITUDE x sin(PHASE + 360 x (k + 1) / PERIOD),其中斜率 = 最近四分之一周期内 TRENDLINE 每根K线的变化;path[0] = 下一根K线。返回 bars,或返回 -1 并设置 -1(bars 超出范围)或 -5(尚未就绪)。这是几何延续,不是预测。
OCT_AdaptiveLength
round(PERIOD x fraction),限定在 min_len..max_len;fraction 大于 0 且不超过 10,1 <= min_len <= max_len。出错返回 -1。半个周期的 RSI:
int len = OCT_AdaptiveLength(h, 0.5, 2, 100, 1);
数组函数
无需句柄,调用之间不保存任何数据。src[] 可以按时间顺序或按时间序列索引;dst[i] 对应 src[i],dst 保持自身的索引方式。动态 dst 会自动调整大小;指标缓冲区需与 src 大小相同。返回数值个数,或返回 -1 并设置 -1(参数错误、dst 太小)或 -5(为空或太短)。固定设置:平滑 0.33,平均 3,趋势带 1.5;STRENGTH 使用 src 的平均绝对变化。
- OCT_SuperSmoother:2 极 super smoother,周期 2-1000;前 2 个值复制 src。
- OCT_HighPass:2 极高通滤波器,周期 2-1000;前 2 个值为 0。
- OCT_Roofing:先在 max_period 上高通,再在 min_period 上 super smoother(等于 FILTER)。
- OCT_CycleSeries:在 src 上运行完整引擎;dst = 每根K线的字段 0-10,预热期间为 EMPTY_VALUE。需要 3 x max_period + 1 个值。
- OCT_DFTSpectrum:src[index] 处的功率(按 src 自身的索引),刻度同 OCT_Spectrum;需要之前的 max_period - 1 个值。返回 max_period - min_period + 1,或返回 -1 并设置 -6(索引超出范围)或 -5。
double c[], per[];
ArraySetAsSeries(c, true);
CopyClose(_Symbol, _Period, 0, 500, c);
OCT_CycleSeries(c, OCT_HOMODYNE, 8, 48, OCT_PERIOD, per);   // per[0] = forming bar
OCT_LastError 与 OCT_ErrorText
最后一次调用的代码及其大写文本:0 OK,-1 INVALID PARAMETER,-2 NO FREE HANDLE,-3 INVALID HANDLE,-4 NO DATA,-5 NOT ENOUGH BARS,-6 SHIFT OUT OF RANGE,其他为 UNKNOWN。
可运行的集成示例
一个智能交易系统(EA):请先粘贴上方的导入代码块和三行 enum。
int      h    = -1;
datetime last = 0;

int OnInit()
{
   h = OCT_Create(_Symbol, PERIOD_CURRENT, OCT_HOMODYNE, 8, 48, 2000);
   return(h < 0 ? INIT_FAILED : INIT_SUCCEEDED);
}

void OnDeinit(const int reason) { OCT_Release(h); }

void OnTick()
{
   datetime bar = iTime(_Symbol, _Period, 0);
   if(bar == last)
      return;
   if(!OCT_Update(h)) { Print("orrery: ", OCT_ErrorText(OCT_LastError())); return; }
   last = bar;
   PrintFormat("period %.1f phase %.0f mode %.0f turn %d rsi length %d", OCT_Value(h, OCT_PERIOD, 1),
               OCT_Value(h, OCT_PHASE, 1), OCT_Value(h, OCT_MODE, 1), OCT_TurnSignal(h, 1), OCT_AdaptiveLength(h, 0.5, 2, 100, 1));
}
架构与说明
- 每个句柄保存自己的历史和结果;每个导入该函数库的程序都有自己的 32 个句柄。
- 每个报价只重新计算正在形成的K线(测试中远低于 1 毫秒);2,000 根K线的首次更新耗时从几毫秒到约 100 毫秒,取决于方法和 max_period。
- MetaTrader 5,任意品种和周期;EA、指标、脚本均可使用。在策略测试器、优化和 MQL5 Cloud Network 中安全:不使用 DLL、文件、网络请求、图表对象、定时器或全局变量。OCT_Create 会将品种加入市场报价窗口以加载其历史。
- 限制:每个程序 32 个句柄,周期 4-120 根K线,投影最多 500 根K线,lookback 最多 50000 根K线。
- 典型设置。自适应长度:方法 0,周期 8-48,RSI 长度 OCT_AdaptiveLength(h, 0.5, 2, 100, 1)。周期摆动:方法 1,周期 10-40,仅当 shift 1 上的 MODE 为 0 时依据 OCT_TurnSignal(h, 1) 操作。趋势过滤:MODE 不为 0 = 趋势;趋势带设为 2.5 可减少趋势K线。指标:在 OnCalculate 中使用 OCT_CycleSeries。
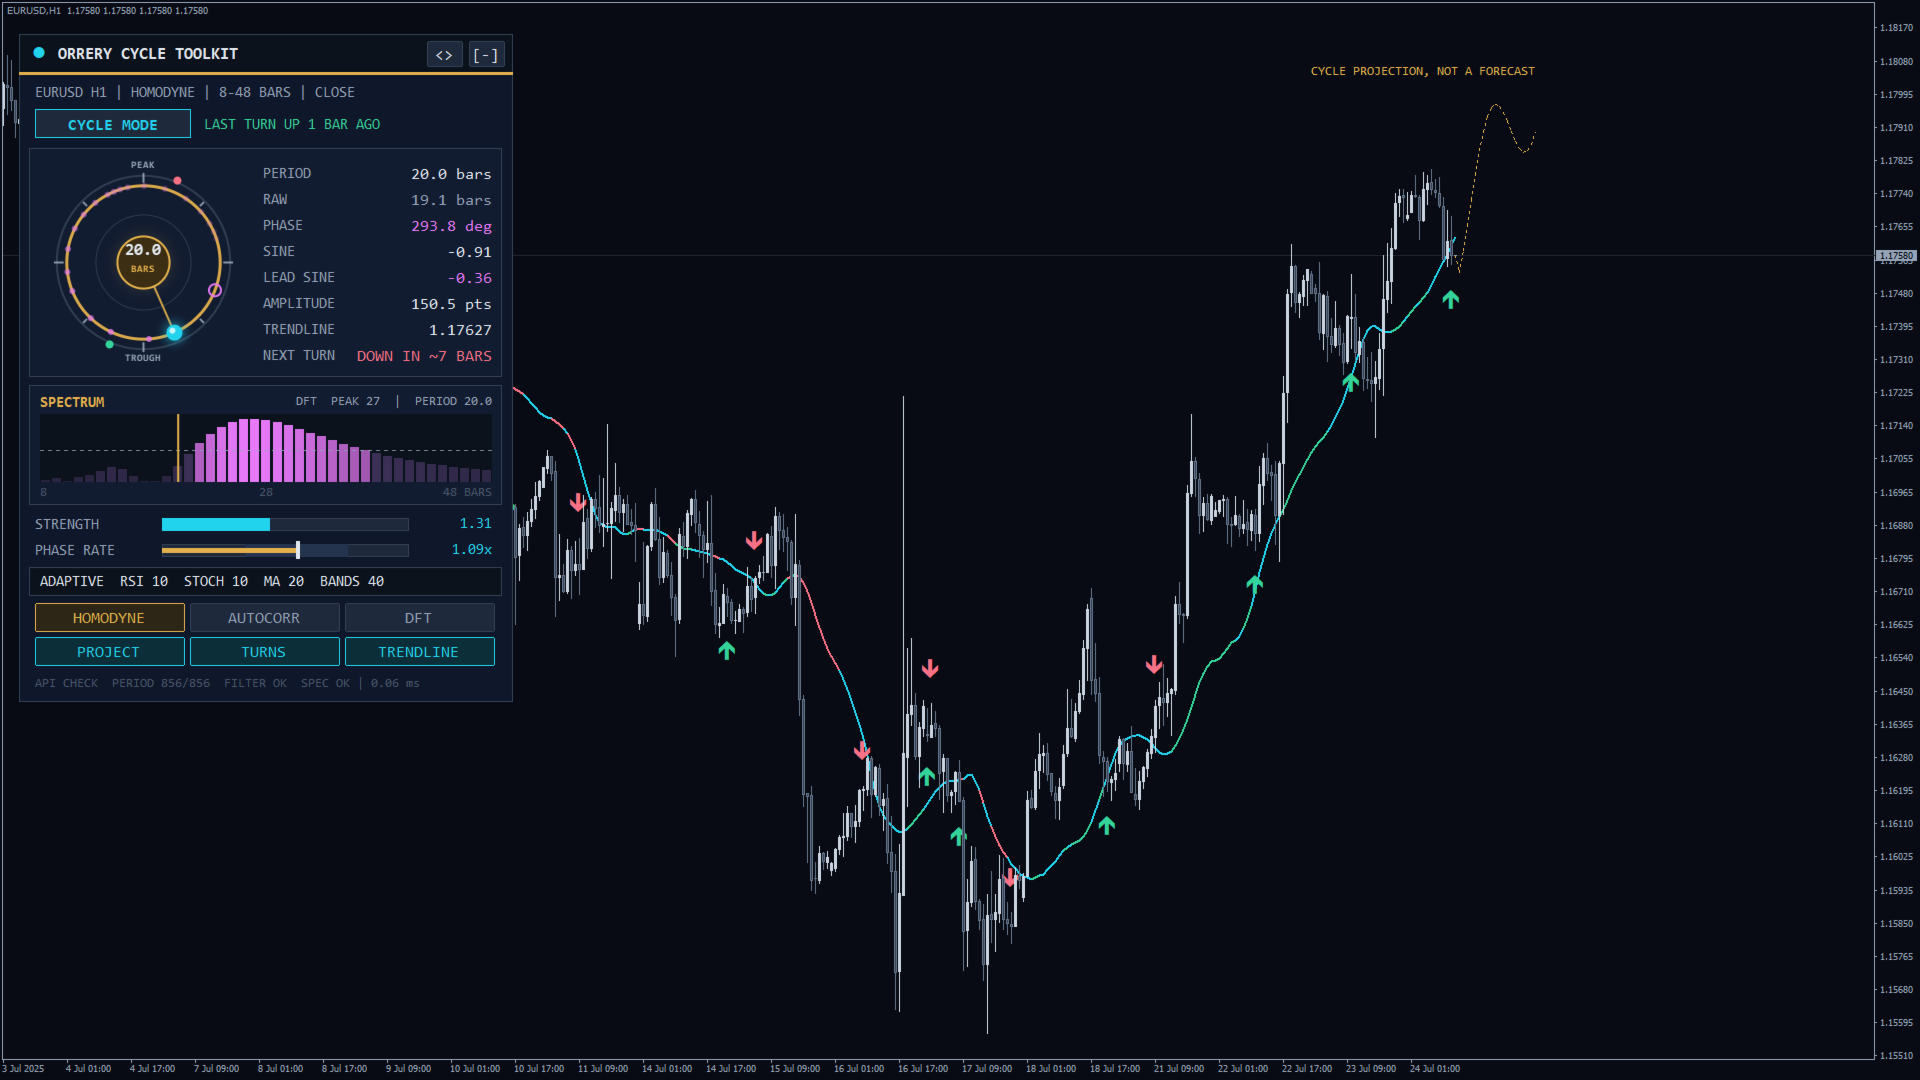
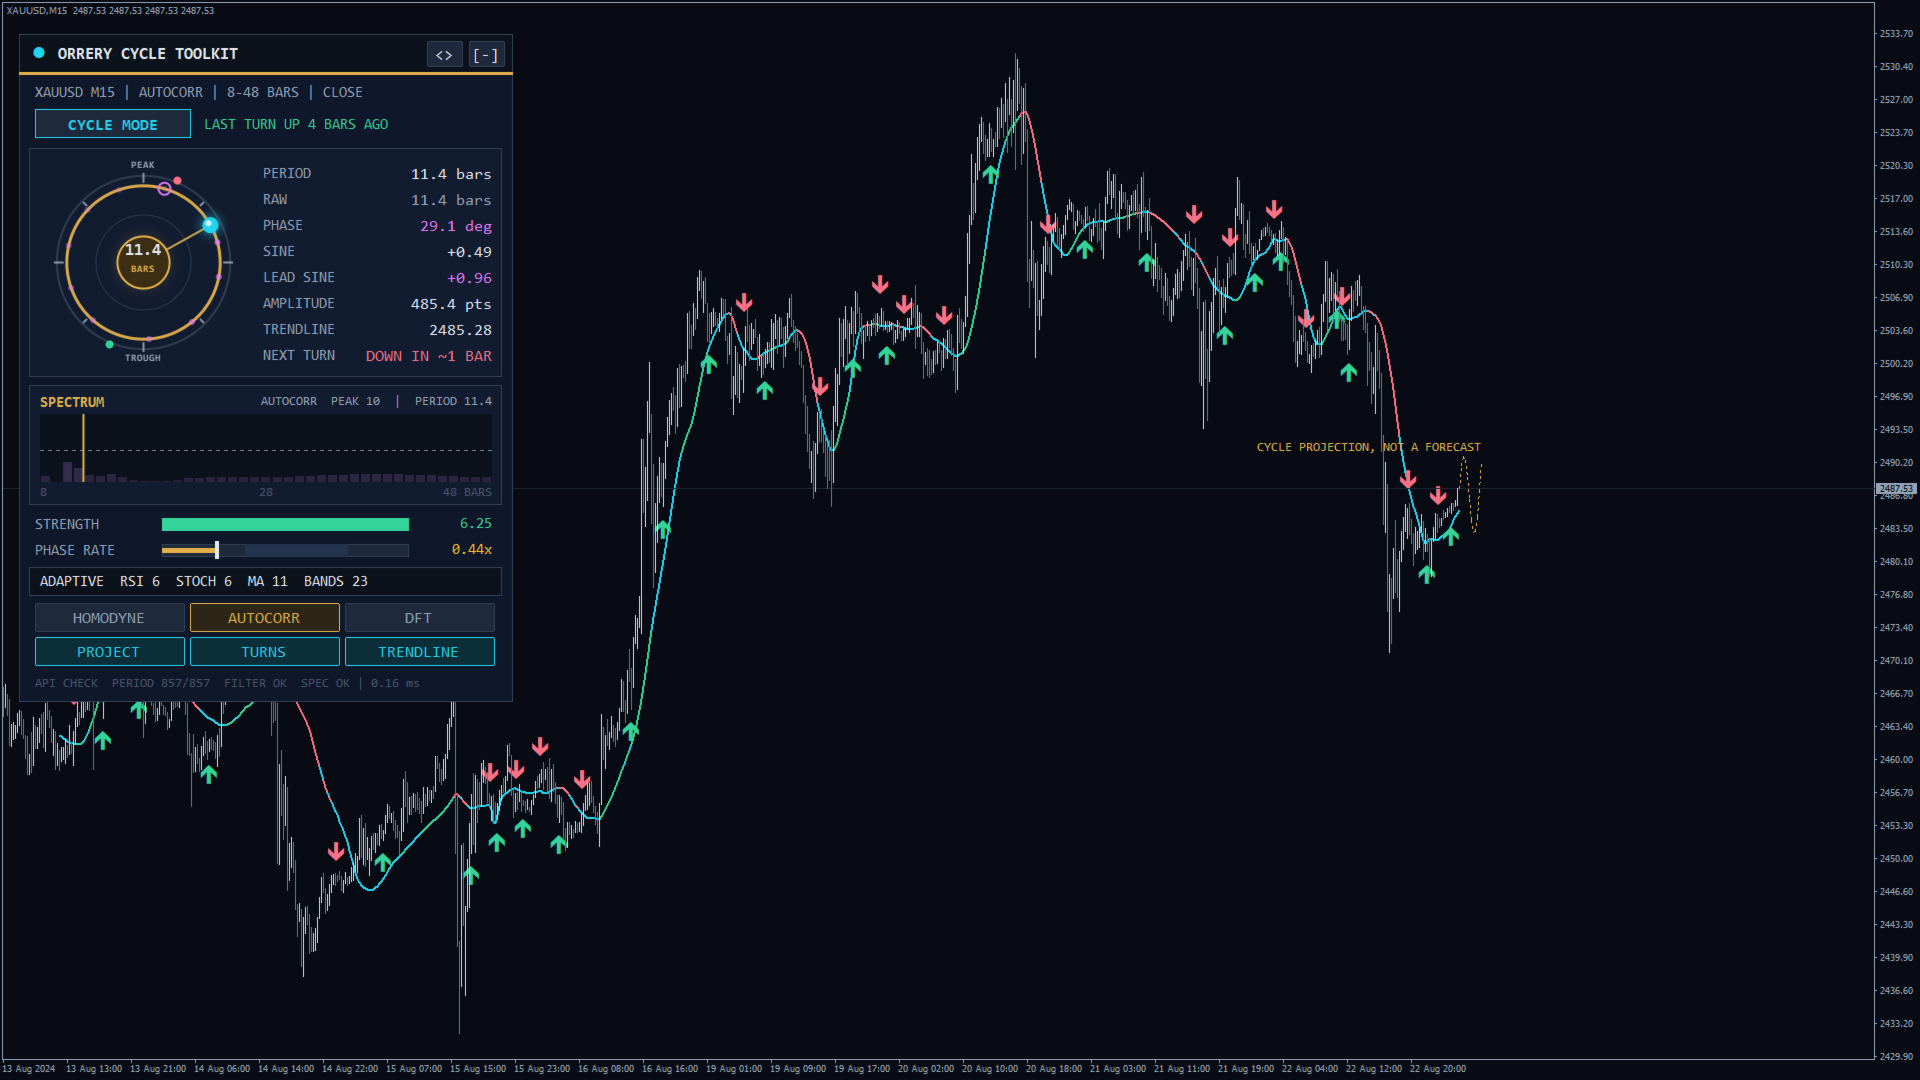
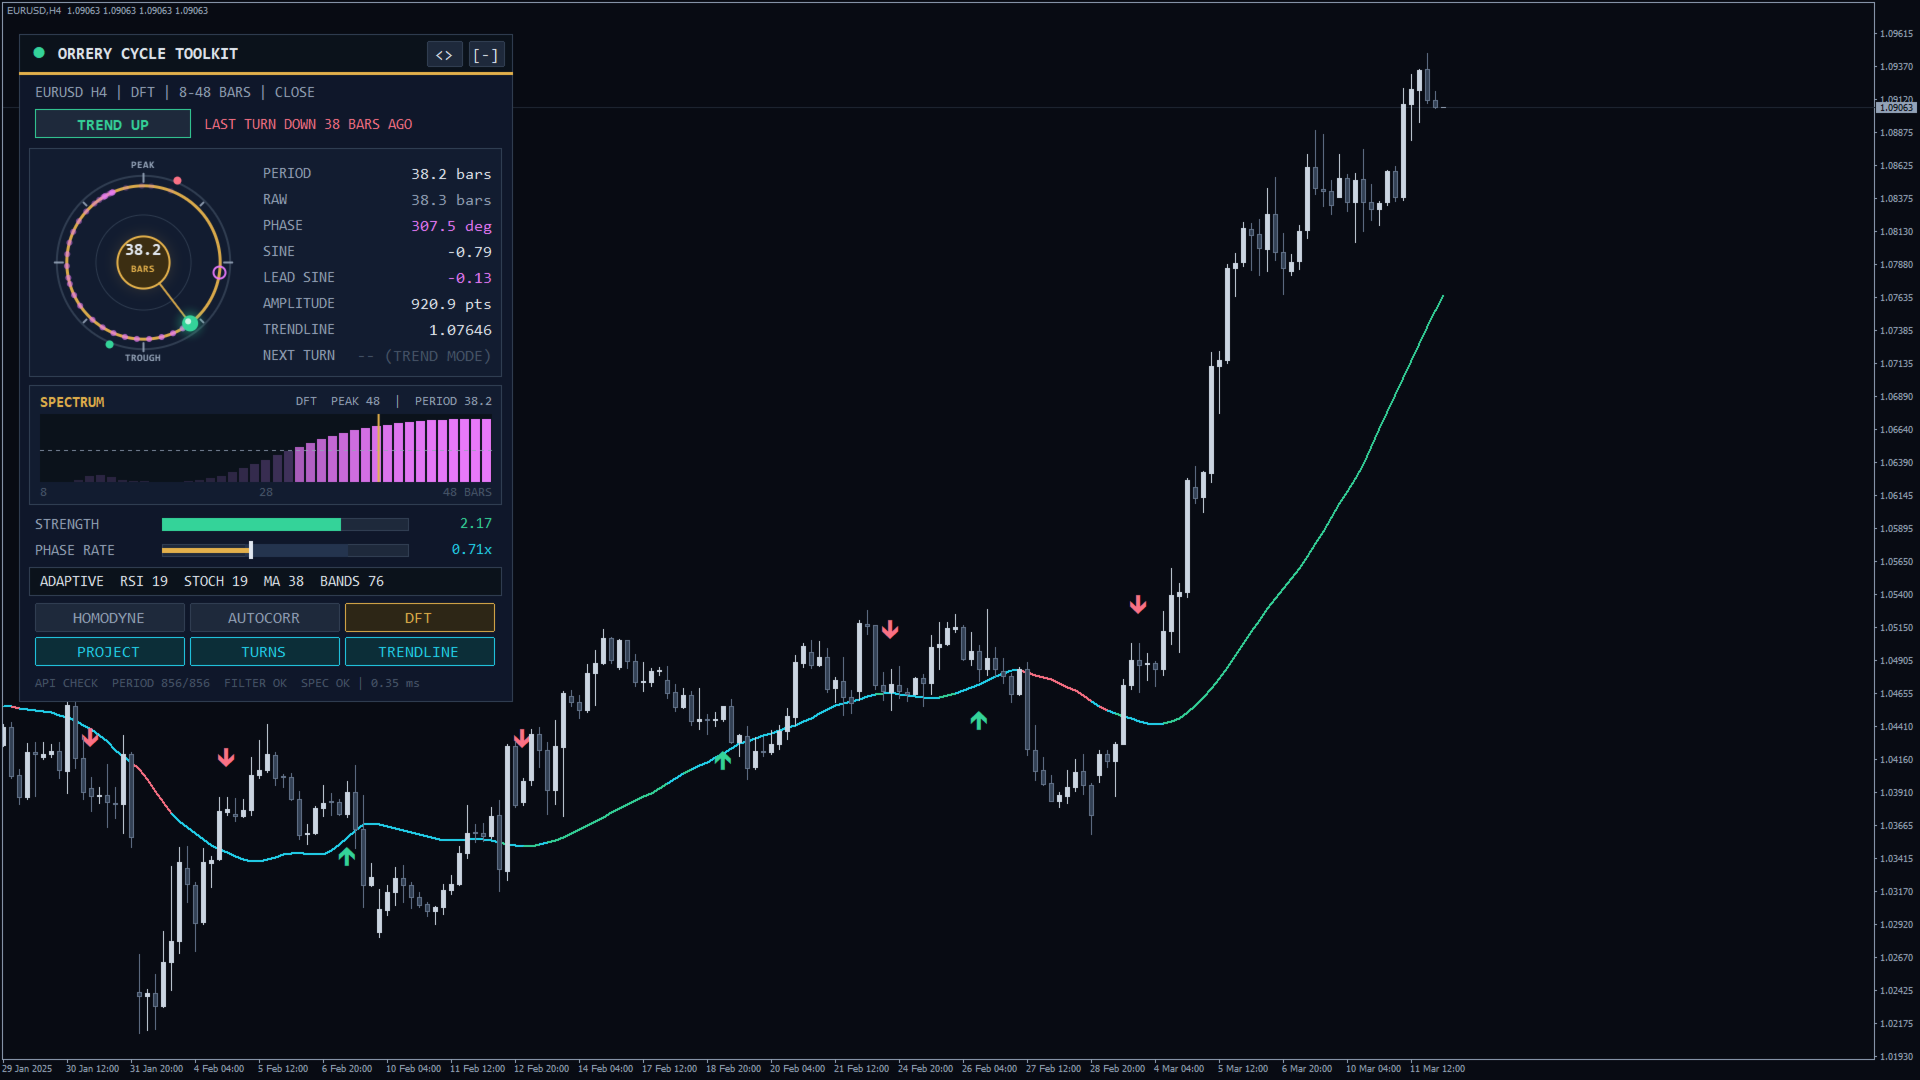
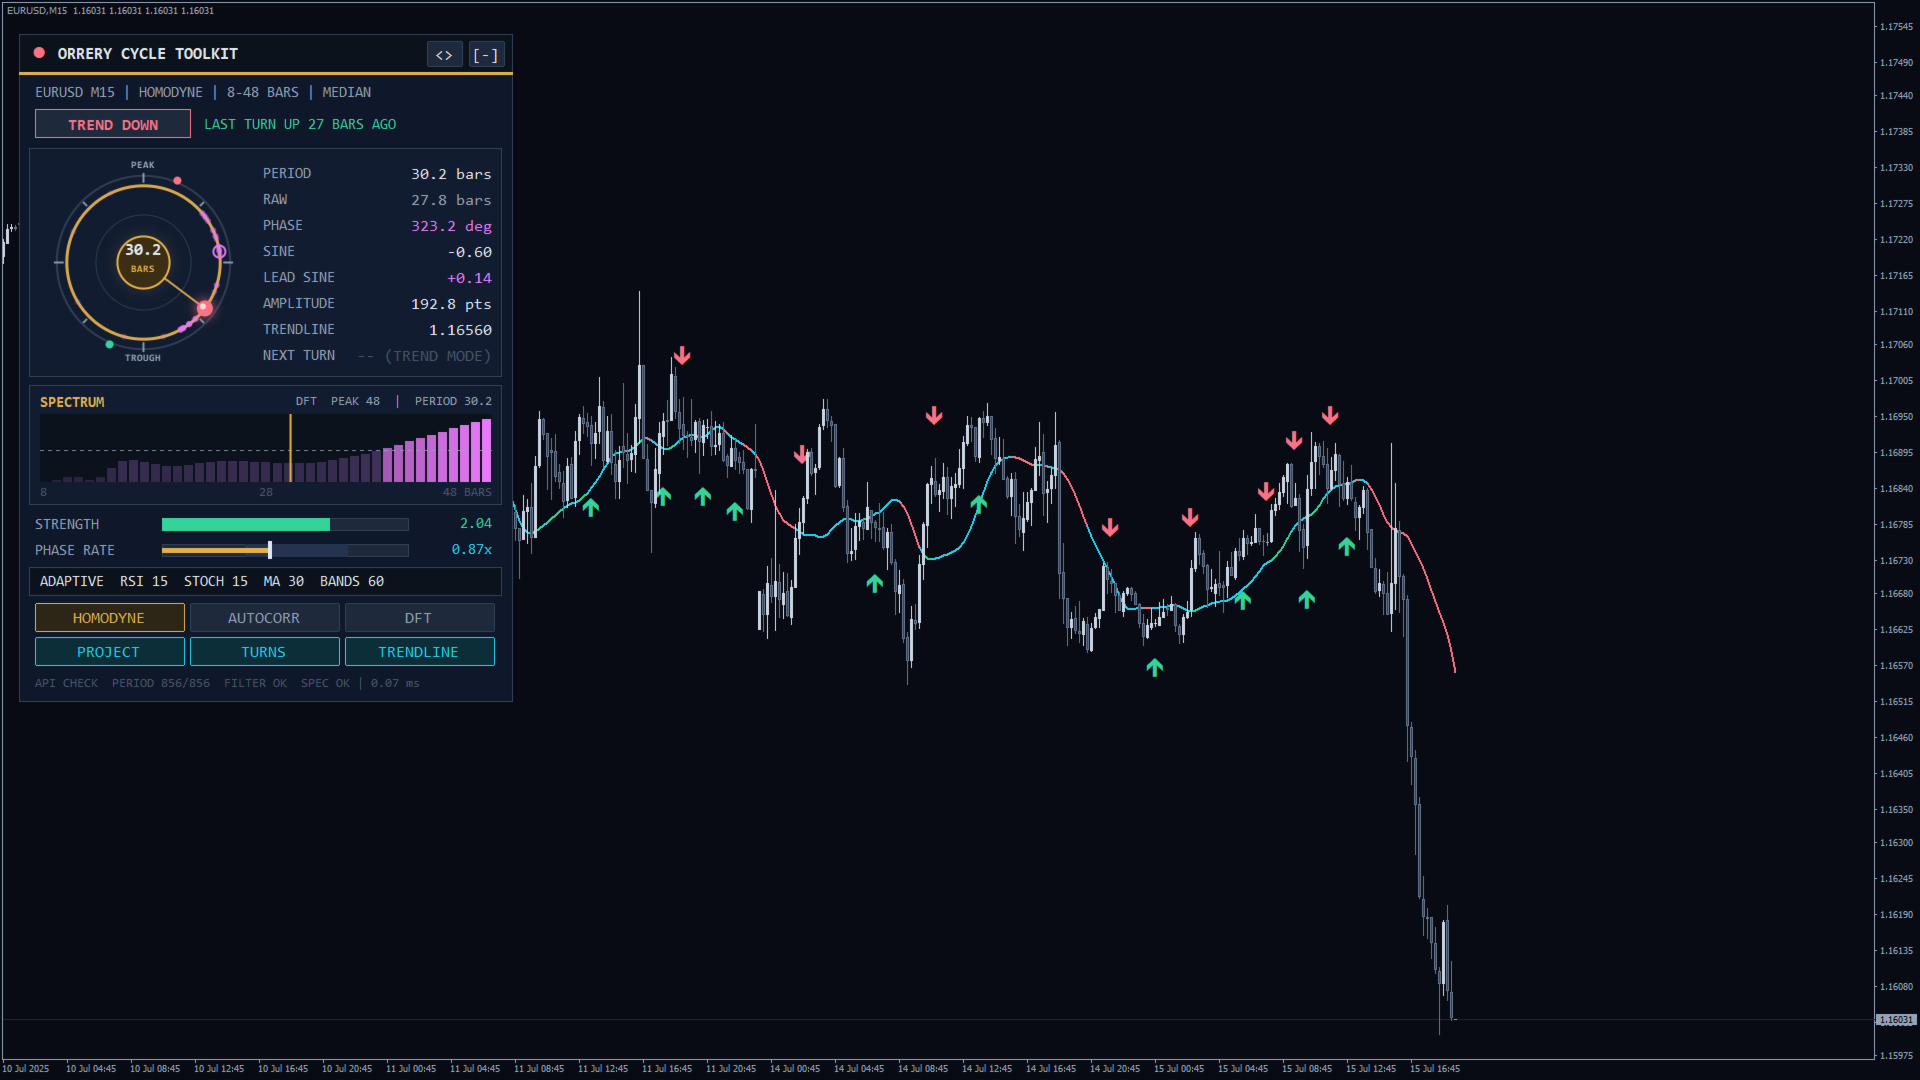
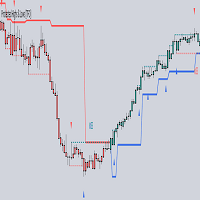
- 截图和视频展示的是基于本函数库构建的演示 EA;它不包含在购买内容中。
风险提示
周期读数描述的是过去的价格。市场会改变状态,投影不是预测,任何读数都不能保证盈利。请先在模拟账户上测试。