
Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь
Да нет, не будет, Слава. Отличие распределения от того же для обычных свечей слишком незначительно. Вот рейндж - уже ближе к телу.
ну или его, хотя и эквиобъемные в некоторых случаях дают хорошее приближение :) просто несовсем понятен пунктик faa1947 о неприменной необходимости преобразования ряда к стационарному. Этим занимается ТС - ее результаты д.б. достаточно стационарны и с положительным МО. Но система необязана быть всегда в рынке, а значит сводить весь ценовой ряд к стационарному необязательно. А там где это нужно и делают правила заложенные в ТС (преобразование ряда цен в стационарные возвраты системы)
Да, точно. Сам по себе "равновременной" тиковый поток (с равными промежутками между двумя соседними тиками) стационарен. Источник нестационарности - существенное различие плотности поступления тиков за единицу астрономического времени.
Да, точно. Сам по себе "равновременной" тиковый поток (с равными промежутками между двумя соседними тиками) стационарен. Источник нестационарности - существенное различие плотности поступления тиков за единицу астрономического времени.
А... Вот что такое нестационарность, оказывается :) Или "источник нестационарности". В цитатник!
ну или его, хотя и эквиобъемные в некоторых случаях дают хорошее приближение :) просто несовсем понятен пунктик faa1947 о неприменной необходимости преобразования ряда к стационарному. Этим занимается ТС - ее результаты д.б. достаточно стационарны и с положительным МО. Но система необязана быть всегда в рынке, а значит сводить весь ценовой ряд к стационарному необязательно. А там где это нужно и делают правила заложенные в ТС (преобразование ряда цен в стационарные возвраты системы)
Господи, да все наоборот. Работать с тем ВР, какой имеется. Рынок меняется, а торговая система остается.
Да, точно. Сам по себе "равновременной" тиковый поток (с равными промежутками между двумя соседними тиками) стационарен. Источник нестационарности - существенное различие плотности поступления тиков за единицу астрономического времени.
Думая, ччто существенным является и промежуток времени, на который входит инвестор в рынок.
Господи, да все наоборот. Работать с тем ВР, какой имеется. Рынок меняется, а торговая система остается.
Не знаю, правы вы или нет (не разбираюсь в этих теоретизациях), но вся ветка выглядит весьма странно :) Обмен "имхами" какой-то.
Не знаю, правы вы или нет (не разбираюсь в этих теоретизациях), но вся ветка выглядит весьма странно :) Обмен "имхами" какой-то.
типа болтают, болтают...контрреволюция одна?
:))))))
Не знаю, правы вы или нет (не разбираюсь в этих теоретизациях), но вся ветка выглядит весьма странно :) Обмен "имхами" какой-то.
Это всё, что Вы хотели сказать в этой ветке? Спасибо за мнение.
Не знаю, правы вы или нет (не разбираюсь в этих теоретизациях), но вся ветка выглядит весьма странно :) Обмен "имхами" какой-то.
У нас здесь тренды.
Привожу две свежих картинки со сдвигом на примерно на 1 день. Были одни тренды, а стали другие. А главное не видно как долго они длились, где начались и где закончились. Это не теория, а чистая практика.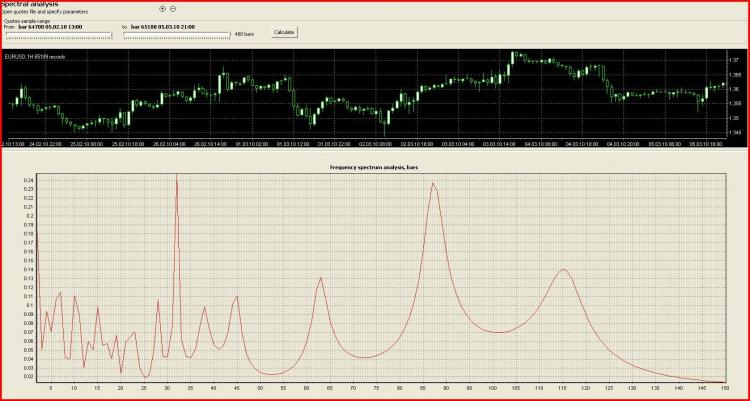
Это всё, что Вы хотели сказать в этой ветке? Спасибо за мнение.
Хотите узнать ещё – пройдитесь по ветке, там есть ещё моё мнение (по теме). А ещё есть мнение насчёт целей этой темы. Тоже почитайте, если не видели :)