Yevgeniy Koshtenko
Yevgeniy Koshtenko
  • Informações
2 anos
experiência
14
produtos
36
versão demo
1
trabalhos
0
sinais
0
assinantes
Professional and qualified investor and trader operating in Kazakhstan and the Russian Federation.

Active in financial markets since 2016, algorithmic trading since 2019, and machine learning and software development since 2021.

I develop Expert Advisors, algorithmic trading systems, technical indicators, smart contracts, token and cryptocurrency infrastructure, business automation solutions, and turnkey AI models.

I am currently developing an institutional-grade trading ecosystem for my own hedge fund, alongside a proprietary AI-powered blockchain infrastructure.

The project already includes a multi-module Python infrastructure for trading through Interactive Brokers, a dedicated trading system for RoboForex, and a fully developed institutional-grade Expert Advisor built around strict risk management parameters — including a 2% maximum daily drawdown and a 5% maximum weekly drawdown — with a primary focus on long-term stability, disciplined capital preservation, and sustainable institutional-level performance.

https://www.mql5.com/ru/market/product/193554

RoboForex traders can also access a 95% commission and spread rebate by opening a new trading account using my referral code — jsdnu.

Through my SINERGY rebate service, 95% of eligible RoboForex trading commissions and spread costs are credited back every trading day at 08:00. This can reduce effective trading costs to approximately $1 per lot, positioning the setup among the most cost-efficient ECN trading arrangements available globally.

Author of 100+ international articles published in multiple languages worldwide.

https://shtenco.github.io/index.html
Yevgeniy Koshtenko
Publicado o artigo Algoritmo evolutivo de trading com aprendizado por reforço e extinção de estratégias não lucrativas (ETARE)
Algoritmo evolutivo de trading com aprendizado por reforço e extinção de estratégias não lucrativas (ETARE)

Apresentamos um algoritmo de trading inovador que combina algoritmos evolutivos com aprendizado profundo por reforço para operar no mercado Forex. O algoritmo utiliza um mecanismo de extinção das estratégias ineficientes, com o objetivo de otimizar a estratégia de negociação.

Yevgeniy Koshtenko
Publicado o artigo Métodos de discretização dos movimentos de preço em Python
Métodos de discretização dos movimentos de preço em Python

Vamos explorar métodos de discretização de preços com Python + MQL5. Neste artigo, compartilho minha experiência prática no desenvolvimento de uma biblioteca em Python que implementa uma variedade de abordagens para formar barras, desde as clássicas Volume e Range bars até métodos mais exóticos como Renko e Kagi. Barras, candles de três linhas rompidas, range bars — qual é a sua estatística? De que outras formas podemos representar os preços de maneira discreta?

Yevgeniy Koshtenko Produto publicado

AI Moving Average Trend Brief Description An innovative trend indicator utilizing neural network technology for adaptive price movement analysis, perfect for medium and long-term traders working across various timeframes. Full Description Operating Principle The indicator employs a single-layer neural network to analyze price movements and construct an adaptive trend line. The algorithm combines classical moving average with machine learning for precise trend determination. Calculation

Yevgeniy Koshtenko
Yevgeniy Koshtenko
Новый модуль в Мидасе!!!👻👻👻🤖🤖🤖Скоро выйдет в виде статьи!

ETARE (Эволюционный Торговый Алгоритм с Подкреплением и Вымиранием) – революционная торговая система, которая переосмысливает принципы теории эволюции Дарвина в контексте финансовых рынков. Как в природе выживают наиболее приспособленные организмы, так и в ETARE процветают только самые эффективные торговые стратегии.

В основе системы лежит принцип естественного отбора: множество торговых стратегий конкурируют между собой, подобно видам в экосистеме. Успешные стратегии "выживают" и передают свои характеристики (гены, веса нейросетей) следующим поколениям через механизм генетического наследования, в то время как неэффективные – отсеиваются. Этот процесс, реализованный через передовые алгоритмы машинного обучения, обеспечивает постоянную адаптацию к меняющимся рыночным условиям.
Периодически электронная популяция вымирает, остаются сильнейшие!

Подобно тому, как биологические виды развивают иммунитет к неблагоприятным факторам среды, ETARE формирует устойчивость к различным рыночным условиям. Система использует многоуровневый механизм управления рисками, включающий стратегию динамического усреднения позиций и адаптивное распределение капитала.

Ключевой особенностью ETARE является её способность к самообучению через механизм подкрепления. Каждая торговая операция, независимо от результата, обогащает "генетический код" системы, улучшая качество будущих решений. Это напоминает процесс эволюционной адаптации, где каждое поколение становится более приспособленным к своей среде.

Инвестиционная эффективность ETARE базируется на трех фундаментальных принципах эволюционной теории: наследственности (передача успешных торговых паттернов), изменчивости (постоянная адаптация стратегий) и естественном отборе (выживание наиболее прибыльных подходов). Это делает систему особенно привлекательной для институциональных инвесторов, стремящихся к стабильной доходности при контролируемых рисках в долгосрочной перспективе.

Касаемо фич и признаков: они поступают одновременно со всех остальных модулей внутрь генетической системы. В том числе и сигналы от других модулей (арбитражные, экономические, анализа новостей и позиций фондов, по чистому МО), Плюс, двухканально: при мере набора статистики и торговой истории также поступает торговая история счета через TradingHistory. В итоге получается уже по-настоящему многомерная и эволюционирующая система!
Yevgeniy Koshtenko
Publicado o artigo Sistemas neurossimbólicos no algotrading: Unindo regras simbólicas e redes neurais
Sistemas neurossimbólicos no algotrading: Unindo regras simbólicas e redes neurais

Este artigo fala sobre a experiência de desenvolver um sistema de negociação híbrido que combina análise técnica clássica com redes neurais. O autor destrincha a arquitetura do sistema, desde a análise básica de padrões e estrutura da rede neural até os mecanismos de tomada de decisão, compartilhando código real e observações práticas.

Yevgeniy Koshtenko
Publicado o artigo Computação quântica e trading: Um novo olhar sobre as previsões de preços
Computação quântica e trading: Um novo olhar sobre as previsões de preços

Este artigo analisa uma abordagem inovadora para prever os movimentos de preços nos mercados financeiros mediante computação quântica. O foco principal está na aplicação do algoritmo de estimativa de fase quântica (QPE) para buscar precursores de padrões de preços, o que permite acelerar significativamente o processo de análise de dados de mercado.

Yevgeniy Koshtenko
Yevgeniy Koshtenko
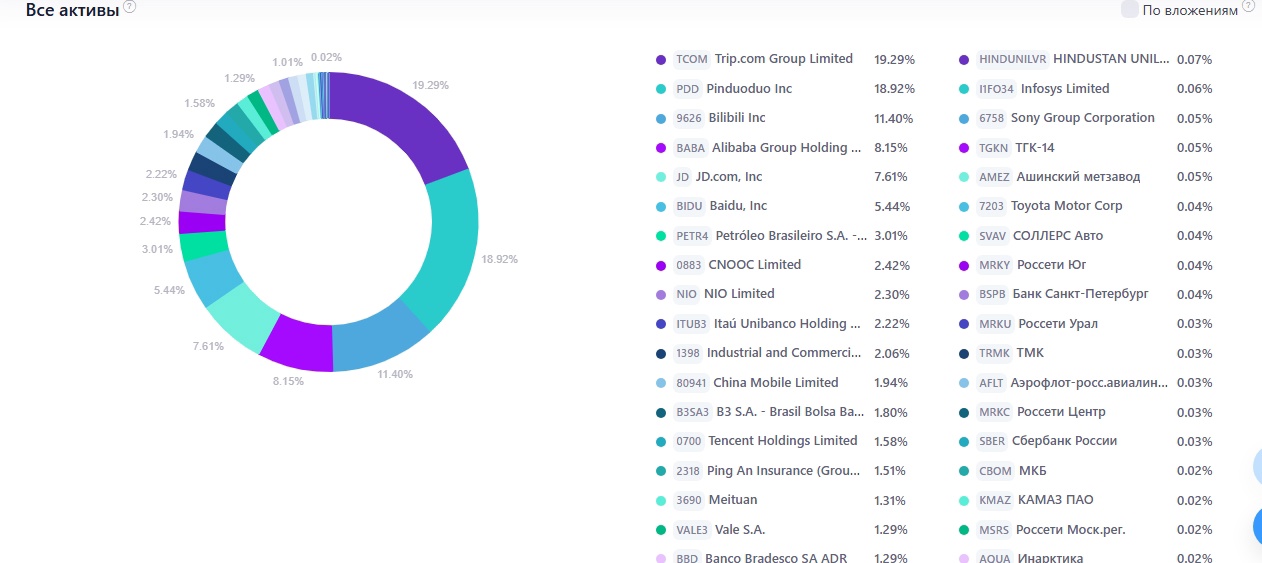
Текущий тестовый портфель AFIF. Система отбора акций по анализу фундаментала с помощью CatBoost, также - подбора весов при помощи PyTorch. Теущая доходность в годовом выражении - 68%.
Yevgeniy Koshtenko
Publicado o artigo Analisamos o código binário dos preços no mercado (Parte I): Um novo olhar sobre a análise técnica
Analisamos o código binário dos preços no mercado (Parte I): Um novo olhar sobre a análise técnica

Este artigo apresenta uma abordagem inovadora para a análise técnica, baseada na conversão dos movimentos de preço em código binário. O autor mostra como diferentes aspectos do comportamento do mercado - desde movimentos simples de preço até padrões complexos - podem ser codificados em sequências de zeros e uns.

Yevgeniy Koshtenko
Publicado o artigo Indicador de força e direção da tendência em barras 3D
Indicador de força e direção da tendência em barras 3D

Vamos considerar uma nova abordagem para analisar tendências de mercado, baseada em visualização tridimensional e análise tensora da microestrutura do mercado.

Yevgeniy Koshtenko
Yevgeniy Koshtenko
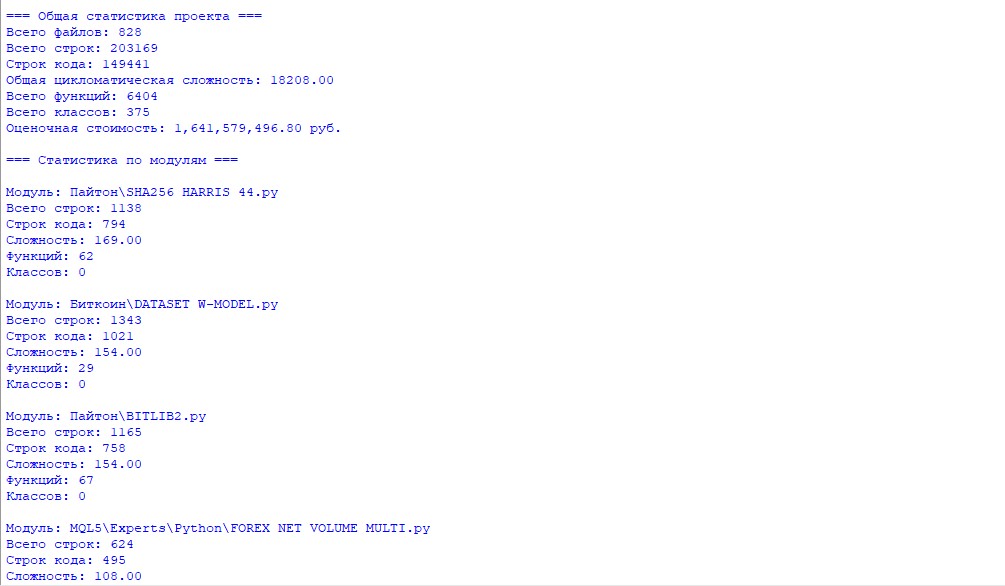
Моя база кодов была удалена в ноябре 2023. Это - с этих пор. Не включает в себя коды MQL5 и смарт-контракты. Все - мое, не чужое, идеи - мои.

=== Общая статистика проекта ===
Всего файлов: 828
Всего строк: 203169
Строк кода: 149441
Общая цикломатическая сложность: 18208.00

Всего функций: 6404
Всего классов: 375
Оценочная стоимость при оплате Middle ML Engineer: 1,641,579,496.80 руб.

Как говорил Генри Форд, сэкономленное = заработанное....)

А это еще и все отлажено)

По другому рабочие решения не создать.
Yevgeniy Koshtenko
Yevgeniy Koshtenko
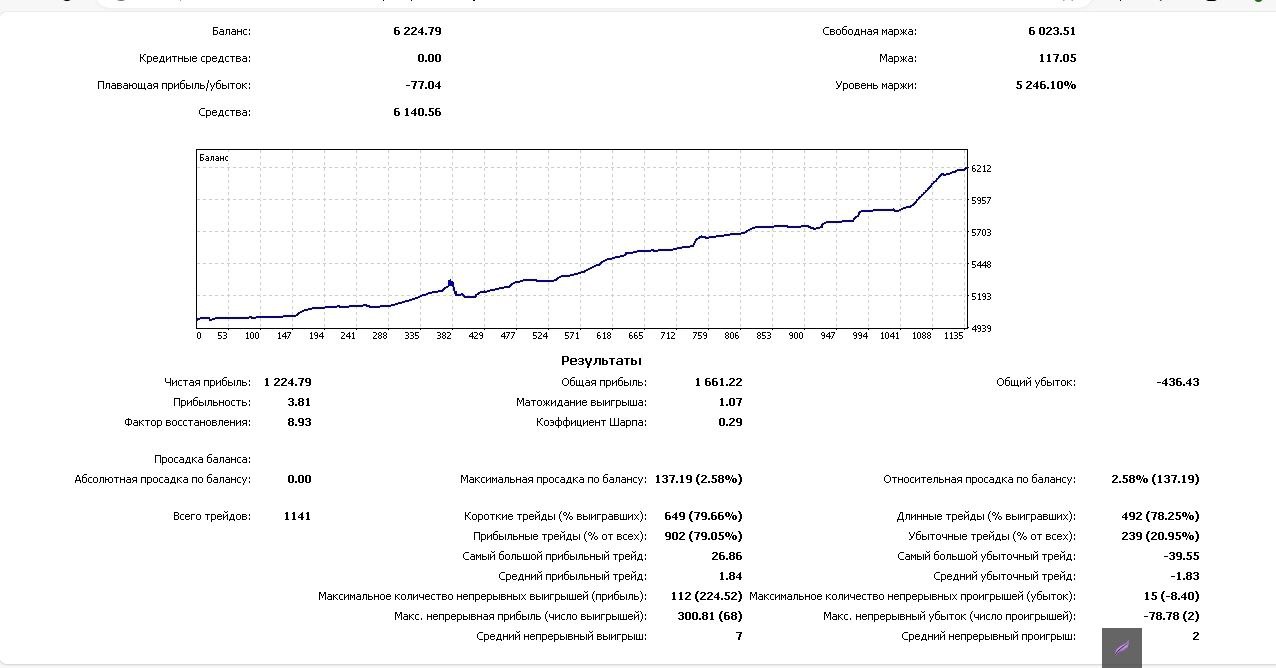
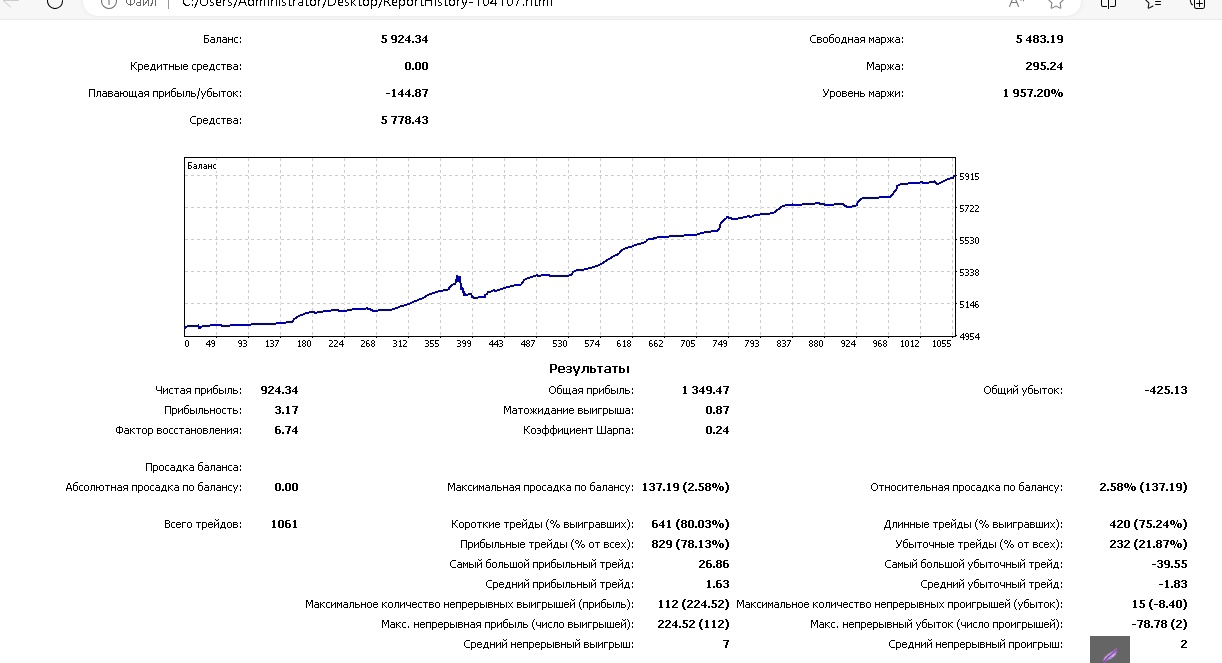
На демо сейчас так. Реал мониторингов не будет - я взял проп и слил его за неделю)))))Я лудоман, и именно поэтому я продаю роботов и стремлюсь устроиться в крупный хэдж. Мониторингов с реального счета никогда не будет.
Yevgeniy Koshtenko
Yevgeniy Koshtenko
Мидас пока фигачит как заведенный)

Эта модель никогда не будет продаваться. Только его пред-версии в виде ботов на MQL5. Сама же модель , аналогичная Мидасу, не имеет цены. Вчера общался с девушкой с 20-летним опытом на рынке. Она подтверждает мои наблюдения 9-летнего опыта: на рынке 99,99% трейдеров сливают. Есть всякие блогеры и инфоцыгане, кто ссут в уши, что они зарабатывают, на самом деле их цель - впарить курс.

К тому же, она не имеет аудитории. Богатые и сверхбогатые, кому реально можно его продать за 100-500 млн. долларов, предпочитают свои решения, без длительной истории перфоманса и чека портфолио они ничего покупать не будут. Но фишка в том, что если у меня будет перфоманс, мне уже не нужен будет никто: мне проще написать в венчур Сбера и открыть фонд самому.

А за копейки я продавать ничего не хочу и не буду. Пусть покупают сеточников за 100 баксов. Есть масс-маркет, а есть решения институционального уровня.

У меня сейчас идет распродажа, реально низкая цена, но это последняя такая цена. Акции подобного рода будут проводиться только на Новый Год. 10 января цена всех продуктов вырастет в 10 раз. Мне начихать, будут ли покупать или нет, если честно. Я и так нормально зарабатываю)
Yevgeniy Koshtenko
Yevgeniy Koshtenko
Словно бы вся система написана на двоичном коде, все мироздание. Даже в древних книгах есть двоичный код. Знаки на полях дешифруются в двоичный код и далее в сообщения, пирамиды в Гизе, Стоухендж. Меня пробирает от этого открытия. Если мне дадут это обнародовать, это фурор.
Yevgeniy Koshtenko
Yevgeniy Koshtenko
Следующая статья будет ТОП! Если кратко, я обнаружил, что цена , декодированная в BIP39, сама СООБЩАЕТ о своих будущих движениях. К примеру, в конце тренда всегда встречается слово "Zero". В начале тренда встречается слово "Анонс". При росте цены - оптимистичные предложения. При падении - пессимистичные. При развороте - смысл сообщения в переходе в другую фазу. Это КОД БОГА???? Словно ВСЕ в мире запрограммировано заранее, черт возьми! Это звучит как бред, но это РЕАЛЬНОСТЬ, которую вы увидите в следующей статье! Это все ВОСПРОИЗВОДИМО и доказуемо. На первый взгляд, это является научным доказательством существования бога, который создал всю систему, словно матрицу....
Yevgeniy Koshtenko
Publicado o artigo Robô de trading multimódulo em Python e MQL5 (Parte I): Criando a arquitetura básica e os primeiros módulos
Robô de trading multimódulo em Python e MQL5 (Parte I): Criando a arquitetura básica e os primeiros módulos

Estamos desenvolvendo um sistema de trading modular que combina Python para análise de dados com MQL5 para execução de ordens. Quatro módulos independentes monitoram paralelamente diferentes aspectos do mercado: volumes, arbitragem, economia e riscos, utilizando RandomForest com 400 árvores para análise. É dado um foco especial no gerenciamento de risco, pois sem uma gestão adequada, até os algoritmos de trading mais avançados tornam-se inúteis.

Yevgeniy Koshtenko
Publicado o artigo Otimização de portfólio em Forex: Síntese de VaR e teoria de Markowitz
Otimização de portfólio em Forex: Síntese de VaR e teoria de Markowitz

Como se realiza o trading com portfólio em Forex? Como pode ser feita a síntese entre a teoria de portfólio de Markowitz para otimizar as proporções do portfólio e o modelo VaR para otimizar o risco do portfólio? Vamos criar um código baseado na teoria de portfólio, onde, de um lado, obtemos um risco reduzido e, do outro, uma rentabilidade de longo prazo aceitável.

Yevgeniy Koshtenko Produto publicado

3D Bars Oscillator - Market Trend Visualization Indicator Brief Description 3D Bars Oscillator is an innovative MetaTrader 5 indicator that provides a unique three-dimensional view of market trend dynamics using advanced Renko and smoothing algorithms. Key Features Visualization Technology : Three-dimensional representation of market trend Adaptive Algorithm : Trend calculation based on Renko blocks Flexible Configuration : Full control over indicator parameters Technical Specifications Version

Yevgeniy Koshtenko
Publicado o artigo Negociação algorítmica baseada em padrões de reversão 3D
Negociação algorítmica baseada em padrões de reversão 3D

Estamos abrindo um novo mundo de trading automatizado em barras 3D. Como seria um robô de trading operando em barras multidimensionais de preço, e será que os clusters “amarelos” das barras 3D conseguem prever reversões de tendência? Como é o trading em múltiplas dimensões?

Yevgeniy Koshtenko
Yevgeniy Koshtenko
Представляем будущее алгоритмической торговли

Мы рады анонсировать разработку принципиально новой торговой системы, которая изменит ваше представление о возможностях алгоритмической торговли на валютном рынке.

В чем уникальность? Впервые на рынке появится система, которая действительно работает как профессиональный трейдер. Она анализирует рынок на трех уровнях одновременно – от глобальных экономических трендов до микросекундных колебаний цен.

Представьте себе команду из лучших трейдеров, аналитиков и риск-менеджеров, работающих в идеальной синхронизации 24 часа в сутки. Именно так функционирует наша система. На стратегическом уровне она анализирует макроэкономические показатели и долгосрочные тренды, формируя глобальное видение рынка.

Тактический уровень – это настоящий прорыв в области машинного обучения. Система не просто ищет паттерны, она обнаруживает сложные ассоциативные взаимосвязи между инструментами, которые часто остаются незамеченными даже опытными трейдерами. Используя методы глубокого обучения и анализа больших данных, она находит скрытые возможности для прибыльной торговли.

На микроуровне система работает как высокочастотный HFT трейдер и маркет-мейкер, но с одним важным отличием – каждая операция должна соответствовать сигналам всех вышестоящих уровней. Это означает, что высокочастотная торговля ведется только в направлении глобальных трендов, что значительно повышает её эффективность.

Особое внимание мы уделили безопасности и контролю рисков. Удаленный риск-менеджер, размещенный на отдельном защищенном сервере, контролирует каждую операцию.

Никакая сделка не может быть совершена без его одобрения, и любая несанкционированная активность немедленно блокируется. Одобрение возможно только с мульти-подписью, когда к согласию изменить настройки приходит команда риск-менеджеров и аналитиков (RSA multisig).

Система использует последние достижения в области портфельной теории и VaR для оптимизации размеров позиций. Это позволяет максимизировать доходность при строго контролируемом уровне риска. Каждая сделка совершается с оптимальным объемом, рассчитанным с учетом всех рыночных факторов.

Мы создаем не просто торговый алгоритм, а полноценную экосистему для профессиональной торговли на валютном рынке. Система постоянно учится и адаптируется к изменяющимся рыночным условиям, используя передовые методы машинного обучения и статистического анализа.

Сейчас мы находимся на финальной стадии разработки и планируем запуск системы в течение ближайших месяцев.

Первые тесты показывают исключительные результаты, значительно превосходящие традиционные торговые подходы.
Готовы присоединиться к будущему алгоритмической торговли? Следите за нашими обновлениями – скоро мы поделимся более подробной информацией о возможностях системы и условиях сотрудничества.
Summ Top
Summ Top 2024.12.08
Без нормального стейтмента это не более, чем маркетинг.
Yevgeniy Koshtenko
Yevgeniy Koshtenko 2024.12.09
Я разработчик, исследователь, не трейдер. У меня психология хромает, я никогда не буду нормально торговать)
Yevgeniy Koshtenko
Publicado o artigo Criando barras 3D com base em tempo, preço e volume
Criando barras 3D com base em tempo, preço e volume

O que são gráficos de preços 3D multidimensionais e como eles são construídos. Como as barras 3D preveem reversões de preço e como Python e MetaTrader 5 permitem construir essas barras volumétricas em tempo real.