
Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se
Você não consegue se lembrar deles, porque eles não existem. Seria então muito fácil ganhar dinheiro no mercado...
Se estamos falando de provas matemáticas, minha falta de conhecimento não é prova e eu não generalizaria.
Qual é o seu problema com a minha técnica empírica (mundial)?
É a falta de provas formais que não o satisfaz.
Sim, você mesmo se dá conta disso, pois duvida muito de seu modelo.
P.S. Nenhum conjunto finito de testes sobre um conjunto finito de dados pode fornecer condições suficientes para a previsão.
O "conjunto de dados finitos" também é, de alguma forma, uma estatística, definida pela proximidade da estatística de teste sob investigação com a estatística marginal. Em outras palavras, dependendo do nível de significância, às vezes é possível considerar a quantidade de dados como finita ou infinita. Isto é um monte de besteiras, é claro, mas me parece que sim.
faa1947:
Essa adequação é uma coisa ruim é a opinião deste fórum. Qualquer estudante no mundo inteiro que tenha feito um curso de econometria ou estatística não pensa assim.
Não nos interessa o que pensam os adeptos da seita econométrica, que foram submetidos a uma lavagem cerebral com truques matemáticos. Porque só estamos interessados em saber como o corretor conta nosso dinheiro. E os corretores não pagam dinheiro por afinações.
Você tem o fórum errado e se quiser simpatia e compreensão, procure-o entre os seguidores da religião econométrica, assim como você.
Apenas não traga estatísticas para isto. Os conceitos de estacionaridade em estatística e econometria não correspondem um ao outro. Em estatística, a estacionaridade é independente da amostra; em econometria, "estacionaridade" é o resultado ajustado a uma determinada amostra.
Em termos de prova matemática, meu não saber não é prova e eu não generalizaria.
Qual é o seu problema com a minha recepção empírica (mundial)?
e você está familiarizado com a cointegração? Este conceito e os testes são um pouco mais amplos do que apenas a estacionaridade dos resíduos. Isto é, o preço deve ser cointegrado com sua regressão. Para isso, sua combinação linear deve ser estacionária, que é o que você testa (resíduos). Mas, além disso, o "modelo de correção de erros" também é avaliado.
Antes do método Engle-Granger, os pesquisadores freqüentemente obtinham, sem saber, falsas regressões, ou estimativas de regressões em novas diferenças, que, embora levassem à estacionaridade das variáveis, não permitiam o termo de correção estacionária, ou seja, o modelo de regressão era especificado incorretamente (problema de variável omitida). Isto sublinha o papel do termo de correção (supõe-se que se no período anterior a variável Y se desviasse de seu valor de longo prazo, o termo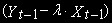 corrige a dinâmica na direção certa). http://ecnmx.ru/article/a-97.html
A meu ver, é um retorno a um valor previsto
mais link)))) h ttp://www.nsu.ru/ef/tsy/ecmr/coint/green/green184.htm
Não nos interessa o que pensam os adeptos da seita econométrica, que foram submetidos a uma lavagem cerebral com truques matemáticos. Porque só estamos interessados em saber como o corretor conta nosso dinheiro. E os corretores não pagam dinheiro por afinações.
Você tem o fórum errado e se quiser simpatia e compreensão, procure-o entre seguidores da religião econométrica como você.
Apenas não traga estatísticas para isto. Os conceitos de estacionaridade em estatística e econometria não correspondem um ao outro. Em estatística, a estacionaridade é independente da amostra; em econometria, "estacionaridade" é o resultado ajustado a uma determinada amostra.
Eu não cometi nenhum erro com o fórum. Estou bem ciente de que enganar a cabeça das pessoas que vêm ao campo dos milagres com TA e NS será mais difícil, mas eu participarei e esperarei pela proibição.
E que milagres você vê em TA?
O AT apenas implica a dependência dos preços subseqüentes em relação aos preços anteriores. Isso é um milagre?
Eu não cometi nenhum erro com o fórum. Estou bem ciente de que enganar a cabeça das pessoas que vieram ao campo dos milagres com TA e NS será mais difícil, mas eu participarei e esperarei pela proibição.
Você não terá uma proibição, nós não faremos de você um herói.
Falando em NS: há uma técnica empírica bastante razoável em pacotes de nervos decentes para testar NS para capacidade de generalização, ou seja, capacidade de previsão (parando de aprender quando o erro mínimo no conjunto de dados de verificação é atingido). E por alguma razão eu acho que é mais científico do que seu conjunto arbitrário de testes.
Sim, você mesmo sabe disso, pois tem grandes dúvidas sobre seu modelo.
Eu não duvido. Parece-me que é possível encontrar uma solução para um problema extremamente limitado: construir um modelo robusto para uma amostra de mais 1. Não geralmente para o passado e o futuro, mas apenas +1. Meu modelo apenas brilha dentro da amostra, o que há de errado com ele que fora da amostra ele vaza (você pode obter um fator de lucro de até 2)?
O "conjunto de dados final" também é, de alguma forma, uma estatística, definida pela proximidade da estatística de teste que está sendo examinada com a estatística marginal.
Devemos entender que sua resposta significa que não resolvendo para n fora da amostra, não resolveremos para +1 fora da amostra?
Por que estamos discutindo sobre a amostragem marginal? Vamos resolvê-lo de forma restrita - por +1
Você está falando sobre a amostra errada. Estou falando dos dados brutos.
P.S. Na verdade, eu ainda não entendo porque o teste nulo em que você insiste para os coeficientes de regressão ainda não é aplicado à previsão? Você já teve a magnitude da mudança de preço prevista várias vezes muito menor do que o erro de previsão. No entanto, você persiste em fazer tal previsão. É isso que você chama de uma abordagem científica?
E que maravilhas você vê em TA?
O AT apenas implica que os preços subseqüentes dependem dos preços anteriores. É um milagre?