Sixfold Gold
- Asesores Expertos
- Versión: 1.0
- Activaciones: 20

Sixfold Gold opera con el XAUUSD en el gráfico horario. Busca los puntos en los que el mercado cambió de tendencia y dejó atrás un valor extremo, coloca una orden stop pendiente ligeramente por debajo de ese nivel y establece un stop loss y un take profit antes incluso de que se ejecute la orden. Seis zonas realizan esta operación de forma independiente, cada una con su propia profundidad de búsqueda, y entre todas analizan tres intervalos de tiempo y cuatro sesiones, por lo que el asesor rara vez se limita a una única visión del mercado.
Una operación que sale mal se cierra mediante su stop. No se promedia nada, no se duplica nada y no se abre ninguna posición para rescatar a otra.
Cómo encuentra una zona su nivel
Una zona analiza un número fijo de barras hacia atrás y busca una barra cuyo máximo se sitúe por encima de una ventana de barras más antiguas y por encima de una ventana más pequeña de barras más recientes. Esa asimetría es la clave: el nivel tiene que haber sobrevivido a las barras que vinieron después de él. Un mínimo se analiza de la misma manera, pero a la inversa.
Un nivel que el precio haya superado desde entonces deja de ser un nivel, y la zona lo descarta. Un nivel que se encuentre demasiado cerca del precio actual también se rechaza: se requiere una distancia mínima antes de que se permita una orden, por lo que el asesor no opera en un nivel en el que el mercado ya se encuentra.
¿Por qué seis zonas en lugar de una?
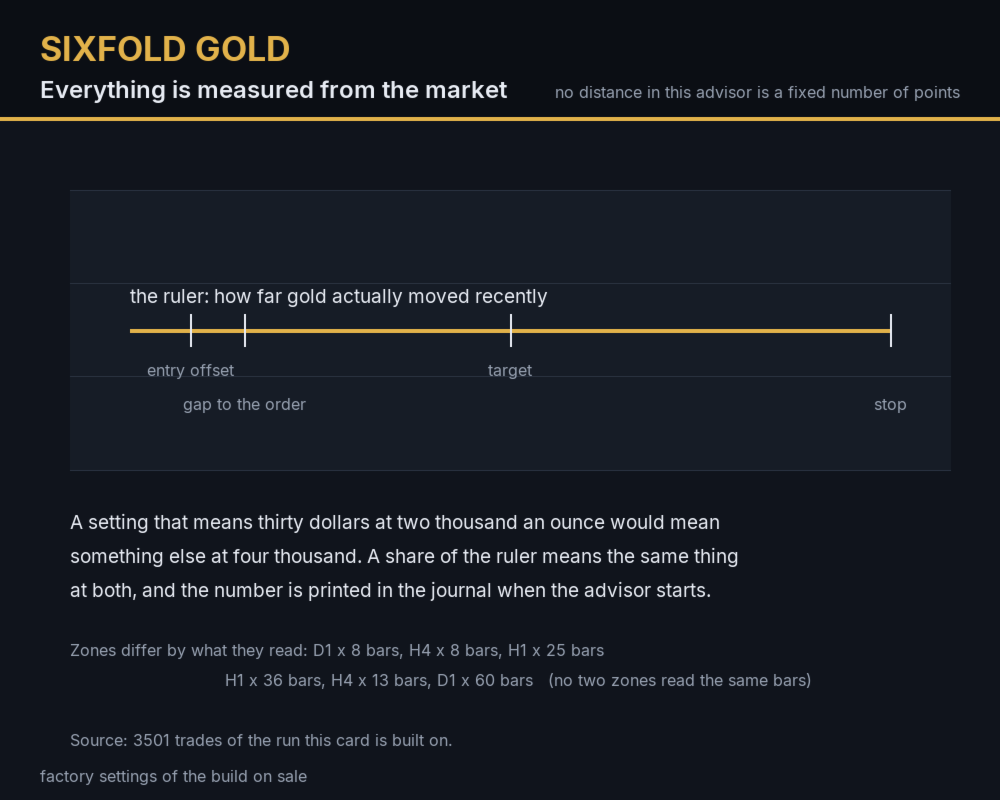
Las seis zonas difieren en lo que analizan y en cuándo funcionan. Una analiza las barras diarias y vuelve a escanear una vez por hora; otra analiza las barras horarias y vuelve a escanear cada quince minutos. La distancia a la que se remonta una zona se expresa en días de historial y se convierte en barras del propio marco temporal de esa zona: ocho y sesenta días en el gráfico diario, un tercio y dos sextos en el de cuatro horas, y uno y medio en el horario. En barras, eso equivale a 8, 60, 8, 13, 25 y 36, y no hay dos que sean iguales: una zona que leyera las mismas barras que otra simplemente colocaría la misma orden dos veces.
Las horas de trabajo se eligen por zona a partir de las cuatro sesiones de la jornada bursátil, por lo que una zona puede estar activa durante la sesión de Londres y inactiva durante la noche, mientras que otra opera las veinticuatro horas del día.
Cada zona tiene su propio «número mágico» y sus propios límites en cuanto al número de órdenes pendientes y posiciones abiertas que puede mantener por cada lado. Nunca gestionan las operaciones de las demás, y cualquiera de las seis puede desactivarse sin afectar al resto.
La entrada se sitúa dentro del nivel
La orden pendiente no se coloca en el nivel. Se desplaza hacia el interior una distancia equivalente a una parte de la regla, de modo que una orden stop de compra se sitúa por debajo de una resistencia en lugar de por encima de ella, y la orden se ejecuta mientras el precio sigue avanzando hacia el nivel. Este desplazamiento se adapta al mercado: se amplía cuando el oro se mueve y se reduce cuando está tranquilo.
Una orden pendiente no espera eternamente. Se retira una vez que el precio se ha alejado de ella unas dos reglas y media, y, en cualquier caso, una vez que ha permanecido inactiva durante ciento veinte barras del marco temporal de su zona.
El objetivo no es un número fijo de puntos. Es un porcentaje del rango que el oro ha recorrido en las últimas veinticuatro horas —la mitad por defecto—, por lo que la misma regla implica una distancia en una semana tranquila y otra en una volátil. Las distancias de entrada se ajustan en función del precio del oro por la misma razón: el asesor no se vuelve más agresivo simplemente porque el instrumento se haya encarecido.
Una protección para cada operación
Las seis zonas comparten un mismo modelo de protección, que se mide en «reglas», como todo lo demás. El stop se establece al colocar la orden. Una vez que el precio ha recorrido una fracción de una «regla» a favor de la operación, el stop se desplaza hasta el punto de entrada más un pequeño margen de seguridad, de modo que la operación ya no puede convertirse en una pérdida total. A partir de ahí, un stop dinámico sigue al precio y solo se ajusta a la baja, y solo se envía al bróker cuando el movimiento merece la pena.
Antes de mover cualquier stop, el asesor solicita al bróker la distancia mínima del stop y la distancia de congelación, y no interviene en la posición cuando el precio ya se encuentra en el objetivo. Las órdenes nunca se cancelan ni se modifican mientras el mercado está cerrado.
Mantenerse al margen en torno al informe de empleo
El asesor calcula automáticamente el primer viernes de cada mes, teniendo en cuenta el cambio de horario de verano, y se mantiene al margen desde cien minutos antes de la publicación hasta sesenta minutos después de la misma. Esa única publicación es lo único que se tiene en cuenta: no se hacen seguimientos de los datos de inflación ni de las decisiones del banco central, y el asesor opera durante esos momentos como en cualquier otra hora. Las órdenes pendientes se retiran durante ese intervalo y se vuelven a colocar una vez transcurrido. No intervienen fuentes de noticias, ni solicitudes web, ni archivos externos.
Qué evita que la cuenta se sobrecargue
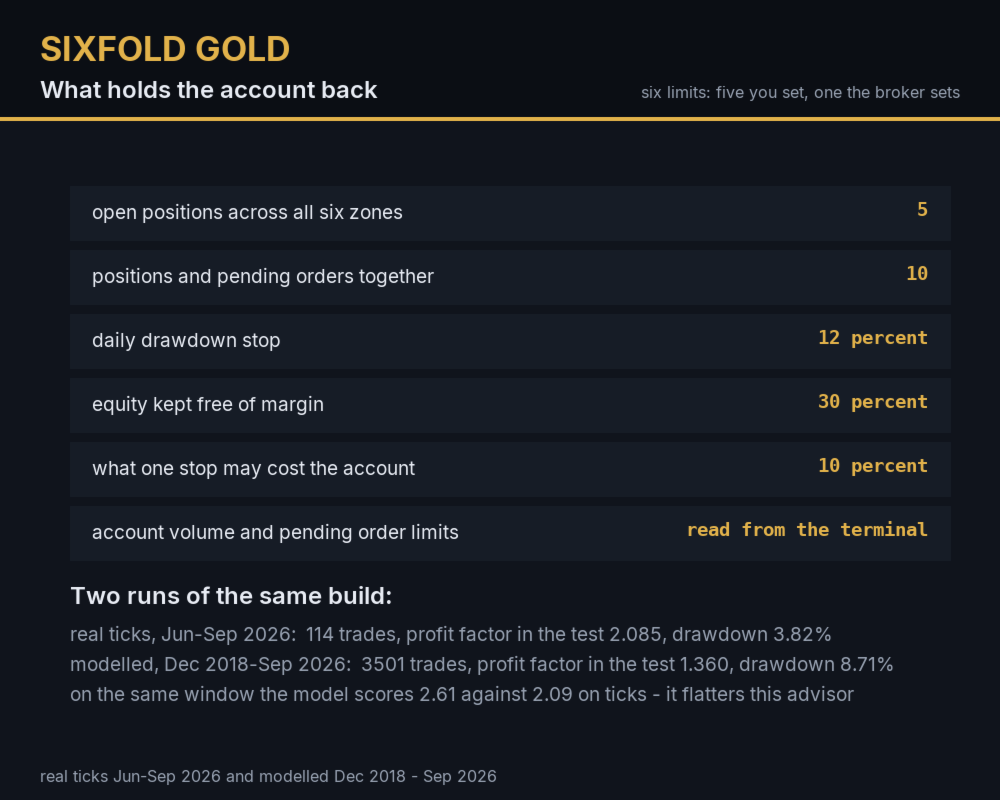
Seis zonas trabajando juntas pueden acumular una gran cantidad de órdenes pendientes, y un día con una fuerte tendencia puede ejecutarlas todas en el mismo sentido. Seis límites lo impiden. Cinco de ellos los fijas tú mismo; el sexto lo establece el bróker, y el asesor solo lo lee:
- las nuevas órdenes se detienen una vez que hay cinco posiciones abiertas en todas las zonas, y se retiran las órdenes pendientes que aún están a la espera. Las órdenes que ya se encuentran en el mercado pueden ejecutarse juntas, por lo que el recuento puede aumentar en una o dos: en la prueba, el máximo fue de seis;
- las posiciones y las órdenes pendientes también tienen un límite CONJUNTO, de diez por defecto. A una brecha no le importa cuáles son unas y cuáles otras: ejecuta todo lo que está en el mercado de una sola vez, y este es el límite que determina lo que cuesta un momento así;
- un stop de caída diaria, del doce por ciento por defecto, que cierra lo que está abierto y detiene la introducción de órdenes hasta el día siguiente;
- un margen de seguridad: no se coloca una orden a menos que la cuenta pueda soportarla junto con todas las órdenes pendientes que ya están en espera, que es el momento en el que realmente se necesita el margen;
- los límites propios de la cuenta —el volumen total permitido por símbolo y el número máximo de órdenes pendientes— se leen desde la terminal, por lo que el asesor se detiene antes de que el bróker rechace la operación;
- un límite máximo sobre lo que un solo stop puede costarle a la cuenta, un 10 % por defecto. El lote mínimo que acepta un bróker es un límite mínimo por debajo del cual el asesor no puede bajar, por lo que, en una cuenta pequeña, un stop puede suponer un tercio del saldo. Cuando eso ocurre, el asesor no realiza ninguna operación y lo indica en el diario, en lugar de operar con una cuenta que es demasiado pequeña para ello.
Cifras de la prueba
Tres ejecuciones de la misma versión con la configuración de fábrica: depósito de 4 400 USD, lote fijo de 0,01 y apalancamiento de 1:500. No se modificó nada en ninguna de ellas.
La primera utiliza los ticks reales del bróker en lugar de un modelo de los mismos —XAUUSD H1, del 1 de junio al 14 de septiembre de 2026—:
- la cuenta pasó de 4 400,00 USD a 4 899,59 USD, lo que supone un resultado de 499,59 USD en tres meses y medio
- 114 operaciones, 102 de ellas con resultado positivo
- factor de beneficio en la prueba: 2,085; operación media: 4,382 USD
- caída máxima del saldo: 191,13 USD, un 3,82 %; caída máxima del capital: un 6,76 %
- y la misma advertencia que antes, más evidente en una muestra corta: 10 de esas 114 operaciones aportan la mayor parte del resultado. Tres meses y medio es un periodo de prueba, no un historial
La segunda abarca todo el historial del bróker, desde diciembre de 2018 hasta septiembre de 2026, 46 009 barras, modeladas a partir de barras de un minuto en lugar de ticks reales:
- la cuenta pasó de 4 400,00 USD a 7 287,37 USD, lo que supone un resultado de 2 887,37 USD
- 3 501 operaciones, 2 864 de ellas con resultado positivo
- factor de beneficio en la prueba: 1,360; operación media: 0,825 USD
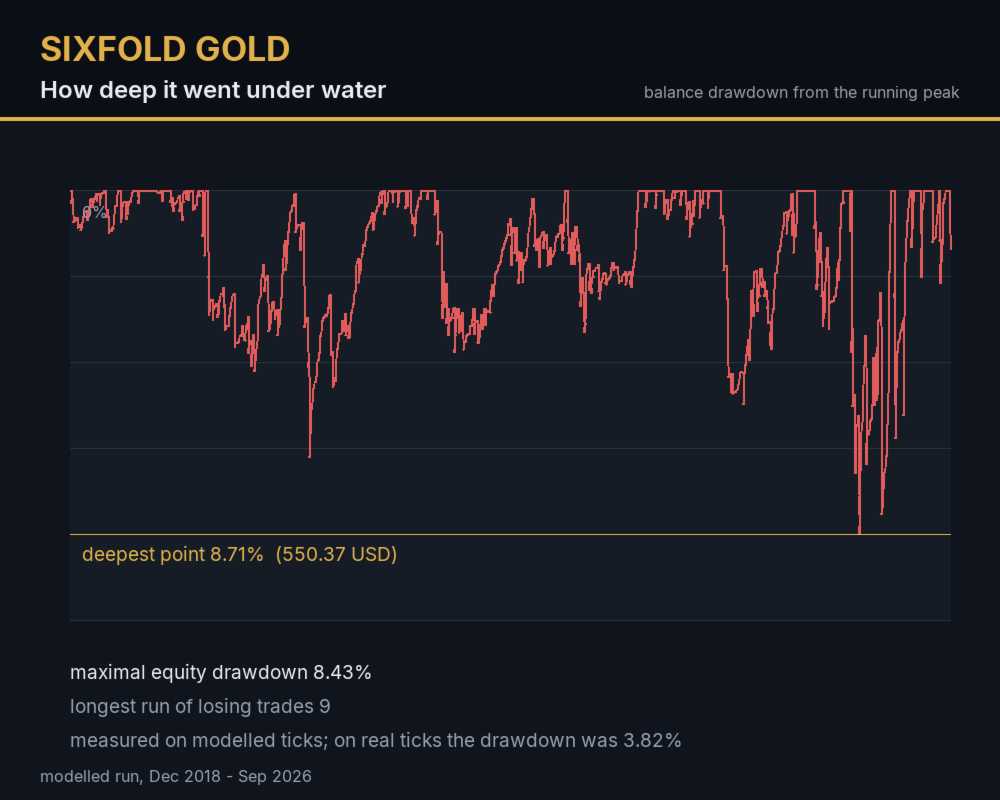
- caída máxima del saldo: 550,37 USD, un 8,71 %; caída máxima del capital: un 8,43 %
- la racha más larga de operaciones con pérdidas fue de 9
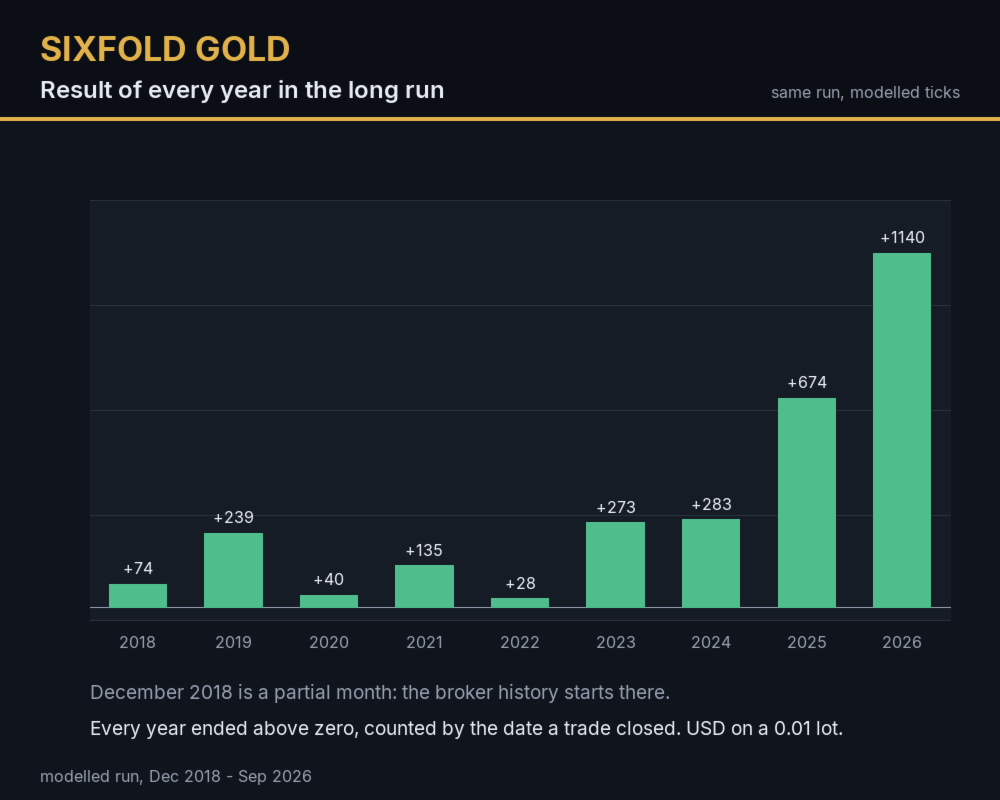
- cada año natural de ese periodo se cerró por encima de cero, contando a partir de la fecha en que se cerró la operación; el más débil de ellos aportó 28,35 USD, lo que supone seis décimas de un por ciento del depósito. Si se cuenta, en cambio, a partir de la fecha en que se ABRIÓ una operación, el año 2022 arroja un resultado de -8,05 USD: las mismas operaciones, pero una forma diferente de asignarlas a los años
- el resultado está concentrado: 50 de las 3 501 operaciones generan el 85 % del resultado, y las otras 3 451, en conjunto, suman 432,76 USD en ocho años y medio
Las dos simulaciones anteriores abarcan períodos diferentes, por lo que compararlas no aporta información sobre el modelo en sí. La comparación válida es una tercera simulación: la misma configuración, los mismos parámetros, el mismo periodo del 1 de junio al 14 de septiembre de 2026, modelado en lugar de con ticks. Ofrece un factor de beneficio en la prueba de 2,601 frente al 2,085 de los ticks reales en las mismas 114 operaciones, y una caída del capital menor: un 4,80 % frente al 6,76 %. Así pues, el modelo sí que favorece a este asesor, en aproximadamente una quinta parte en ese ratio, y las cifras en las que hay que confiar son las de los ticks. La serie a largo plazo se muestra aquí porque en la terminal no existen ocho años y medio de ticks, no porque sea la mejor medida.
Aquí no se ha optimizado prácticamente nada. El stop, el trail y el objetivo proceden directamente de una medición del propio rango del oro a lo largo de 1 988 días de negociación. Se compararon cuatro aspectos con los resultados del periodo 2018-2024 del historial, cada uno de ellos con una regla establecida de antemano: la diferencia con respecto a la orden, el desplazamiento dentro del nivel, el take profit y la pausa al inicio de la jornada. Se utilizó la ventana de 2026 ticks reales como confirmación y se ha vuelto a ejecutar en varias versiones de este asesor, así que considérala una comprobación que ha superado la prueba, no una muestra intacta. Tampoco se buscaron los seis horizontes. Cada una de ellas está programada de tal forma que el número que aparece en el panel sea el que la zona lee realmente tras la conversión de días a barras de su propio marco temporal, y de modo que no haya dos zonas que acaben leyendo las mismas barras. Esa es también la razón por la que la más larga es de sesenta días: a profundidades más cortas, la zona diaria seguía encontrando el mismo extremo que su vecina y colocando la misma orden dos veces.
Otra decisión más surgió, en cambio, a raíz de una medición: durante los primeros veinticinco minutos de la jornada bursátil, el asesor no coloca NINGUNA orden NUEVA. A lo largo de 2,7 millones de barras de un minuto del historial de este bróker, el minuto en que se abre la jornada se mueve aproximadamente tres veces y media más que un minuto mediano y cuesta unas cinco veces el spread mediano. El movimiento se estabiliza en la mediana en aproximadamente un cuarto de hora; el spread no lo hace: sigue estando por encima de la mediana diaria horas más tarde, y el filtro de spread solo capta los casos extremos, por lo que es la propia pausa la que mantiene al asesor al margen de los minutos costosos. Las órdenes realizadas antes de la pausa aún pueden ejecutarse durante la misma: a largo plazo, eso ocurrió nueve veces en ocho años. Cuantos menos parámetros se ajusten, menos posibilidades hay de que una cifra sea válida únicamente para la muestra de la que procede.
Una ejecución del simulador es una medición, no una promesa: no garantiza nada sobre el futuro. Un bróker diferente, un spread diferente y una ejecución diferente no repetirán estas cifras. Una cosa que ningún simulador muestra en absoluto es una brecha: en estos modelos, lo peor que puede pasar en una operación individual es que se active su stop, mientras que una brecha de fin de semana, en cambio, ejecuta las órdenes al primer precio disponible. Con diez órdenes y posiciones permitidas a la vez, una brecha de 100 USD en su contra cuesta unos 1 000 USD —y eso se suma al caso habitual mencionado anteriormente, en el que las mismas diez posiciones que alcanzan su stop en una sesión normal de 2026 cuestan alrededor de 1 812 USD.
Requisitos
- XAUUSD (oro frente al dólar estadounidense), gráfico H1, cuenta de cobertura
- depósito mínimo de 3 000 USD, recomendado 4 400 USD. El lote estándar es fijo, de 0,01, y el lote más pequeño que acepta un bróker es un mínimo por debajo del cual no se puede ir. El coste de un stop no es una constante: la distancia es una parte del rango que el oro acaba de recorrer, y en 2026 el oro se mueve más en dólares de lo que lo hacía en 2019. En la parte de la prueba correspondiente a 2026, la pérdida media por operación fue de 108,25 USD y la peor pérdida individual fue de 181,15 USD con ese lote fijo de 0,01. Con el límite de exposición fijado en diez órdenes y posiciones en total, el peor escenario posible —que todas se ejecuten y se activen los stops a la vez— ronda los 1 812 USD, lo que supone aproximadamente el 41 % del depósito recomendado y el 60 % del depósito mínimo. Esa cifra, y no la operación media, es lo que el depósito debe soportar
- un bróker cuyo spread en el oro se mantenga reducido en relación con la regla; el asesor omite las entradas mientras el spread sea amplio, y ese umbral es una parte de la regla, no una cifra fija
- Se recomienda un VPS o una terminal siempre activa: las zonas funcionan según sus propios horarios las 24 horas del día
Parámetros de entrada
- Sg_LotMode: 0 (lote fijo), 1 % de la cuenta, 2 (moneda de la cuenta por cada 0,01 lotes)
- Sg_FixLot, Sg_RiskPct, Sg_BalancePerLot: los tamaños para los tres modos
- Sg_RangeBars: número de barras sobre las que se mide la regla
- Sg_GapR, Sg_EntryOffR, Sg_DupR: distancia a la orden, desplazamiento dentro del nivel y tolerancia que rechaza un duplicado; todo en reglas
- Sg_StopR, Sg_BeTriggerR, Sg_FirstLockR, Sg_LockR, Sg_TrailR, Sg_TrailStepR: la protección compartida, en reglas
- Sg_StaleR, Sg_MaxLifeBars: cuándo se retira una orden pendiente
- Sg_MaxPendPerSide, Sg_MaxOpenPerSide: límites máximos por zona y por lado para órdenes y posiciones
- Sg_PivotShare, Sg_PivotBackMult: las ventanas de confirmación a ambos lados de un nivel
- Sg_MaxTotalPos, Sg_MaxTotalExposure, Sg_MaxDailyDDPct, Sg_MarginBufferPct, Sg_MaxRiskPerTradePct: los límites de la cuenta mencionados anteriormente
- Sg_TpR: el objetivo, en reglas
- Sg_Z1_* ... Sg_Z6_*: las seis zonas: activadas o desactivadas, marco temporal, horizonte en días, sesión
Cada zona se puede desactivar por separado, y las seis activadas por defecto constituyen la configuración con la que se han calculado todas las cifras anteriores.
Asistencia
Preguntas a través de la página del producto o mediante un mensaje privado en MQL5.
La configuración de fábrica es aquella con la que se han medido todos los datos anteriores, y el asesor la lleva integrada: la opción «Restablecer» en la pestaña de entradas permite recuperar esos valores en cualquier momento. Si lo solicitas a través de la página del producto, se te enviará un archivo de configuración con los mismos valores y un breve manual.