QBotAI
- Asesores Expertos
- Versión: 2.0
- Actualizado: 27 enero 2025
- Activaciones: 10

QBotAI es un robot de negociación diseñado para automatizar la negociación en los mercados financieros. Utiliza una técnica de aprendizaje por refuerzo llamada Q-learning para optimizar sus estrategias de negociación.
El aprendizaje Q permite al robot aprender de la experiencia mediante el método de ensayo y error. El robot interactúa constantemente con el entorno de negociación, realiza transacciones comerciales y recibe una recompensa o penalización en función del resultado de la transacción. Con el tiempo, QBotAI aprende a elegir las acciones óptimas para maximizar la recompensa recibida.
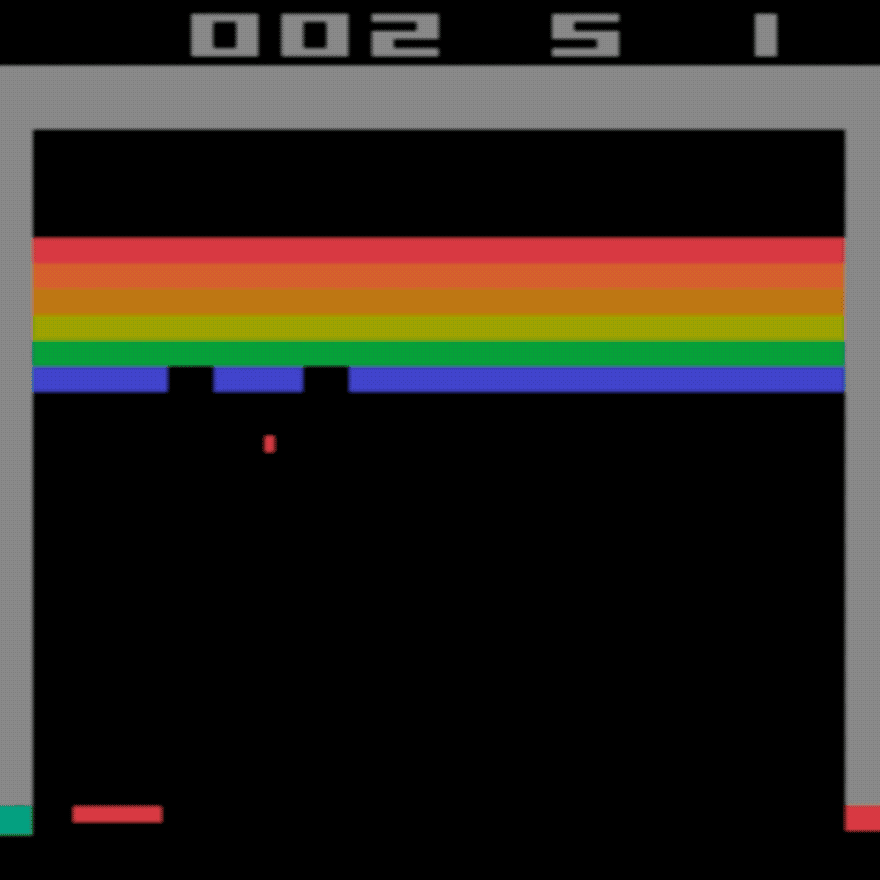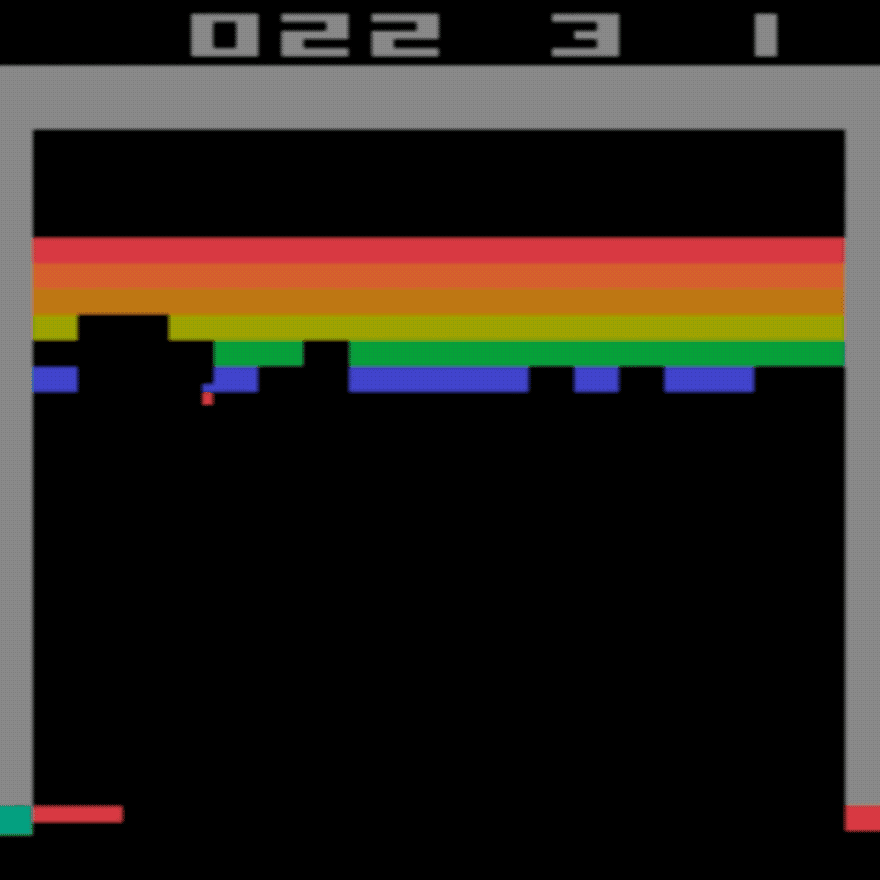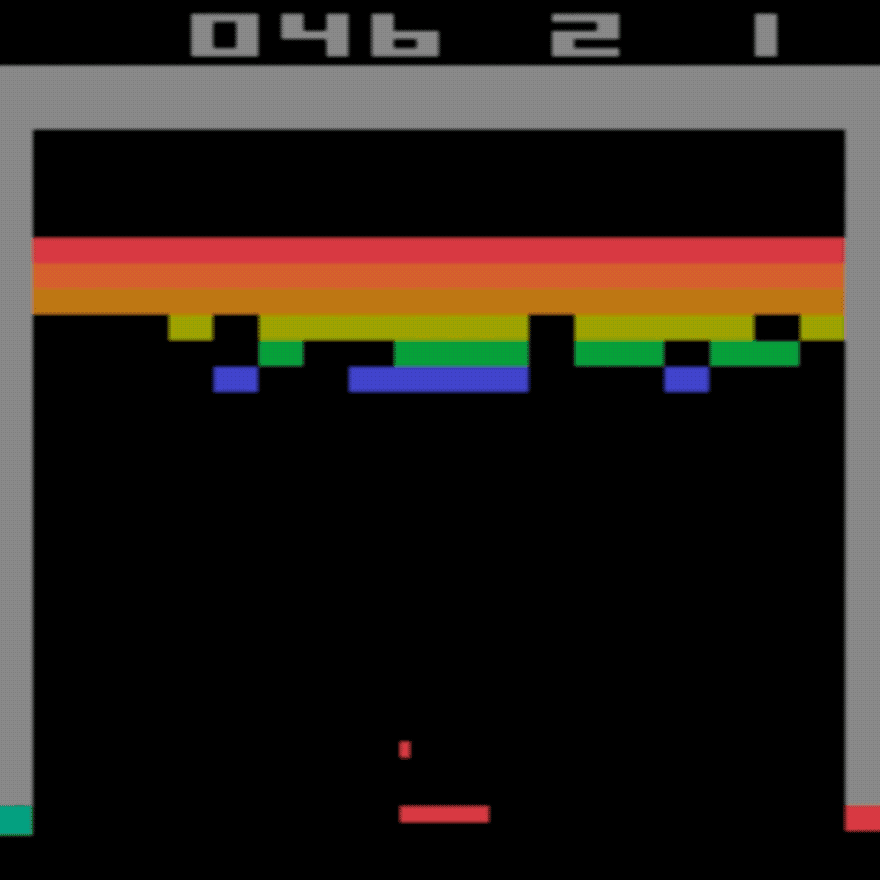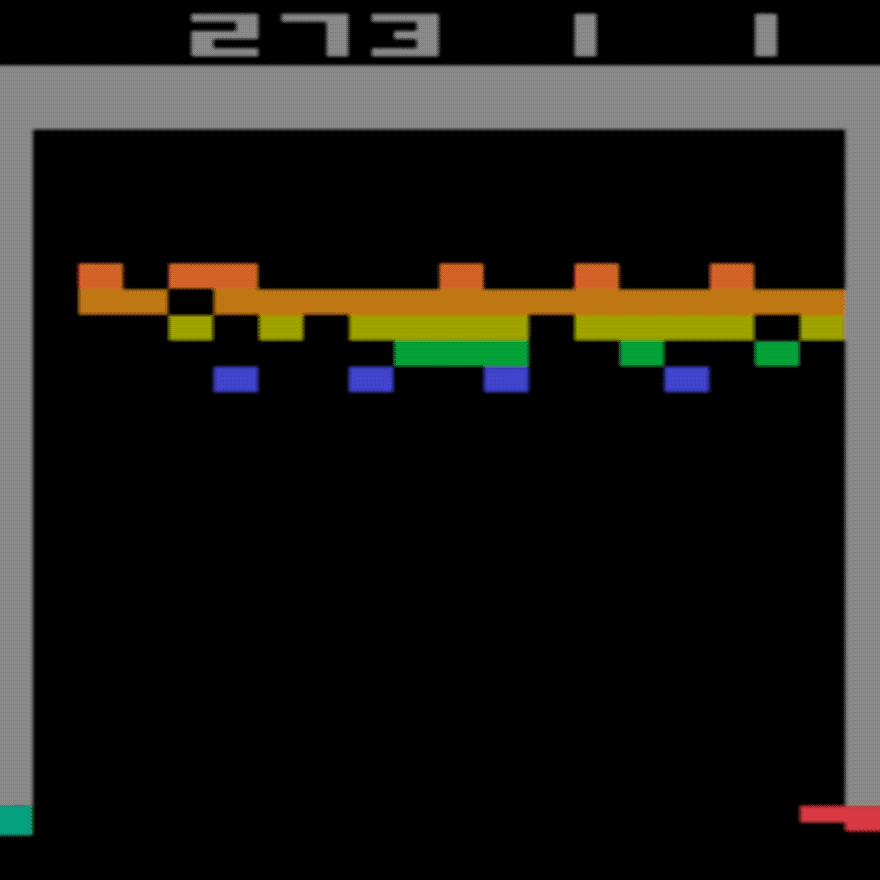
Por ejemplo, el clásico juego de Atari Breakout se utilizó para entrenar a la IA a jugar utilizando elaprendizajeQ. Al principio, el agente actuaba de forma aleatoria, pero con la práctica aprendió a mover la raqueta de forma óptima para golpear la pelota y evitar que cayera. Así, la IA fue capaz de alcanzar e incluso superar los niveles humanos en este juego gracias al aprendizaje por refuerzo.
Este experto en múltiples divisas utiliza 28 pares de divisas. Para las previsiones, el asesor utiliza redes neuronales recurrentes del tipo LSTM, modelos entrenados en el entorno del lenguaje Python e importados al asesor mediante una nueva función en mql5 para cargar modelos ONNX.
Además del modelo principal UseModel1_QLearning, el asesor dispone de un modelo auxiliar UseModel2 que se entrena de la forma estándar habitual, y si se utilizan dos modelos simultáneamente (esta es la configuración por defecto), entonces el resultado de una decisión de vender o comprar se tomará como la suma de estos dos modelos a la vez, lo que resulta mucho más preciso hace las predicciones del asesor que utilizando los modelos por separado.
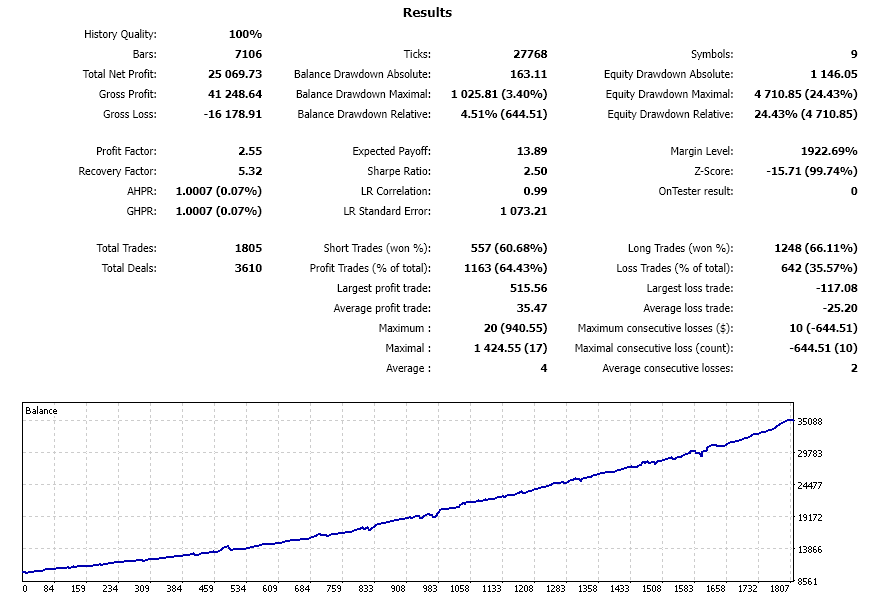
La rentabilidad de los pares de divisas se puede ver en el probador de estrategias después de la prueba en la pestaña "Diario", y los pares no rentables se pueden desactivar según sea necesario en la configuración del asesor, o puede seleccionar los más rentables utilizando la opción Activo. Antes de la prueba, establezca Activo = Verdadero para todos los pares y después de la prueba, desactive los pares no rentables Activo = Falso, y puede comenzar a operar.
Por defecto, se seleccionan los 9 pares más rentables de un total de 28, pero puede elegir más pares de divisas.
También un punto importante: por defecto, el asesor cierra todos los pares de divisas cuando el comercio y se abre de nuevo si se ha alcanzado un beneficio del 1% del saldo, el establecimiento de UseMaxAllTakeProfitProcent y MaxAllTakeProfitProcent, es necesario experimentar con esta configuración en el comercio real.
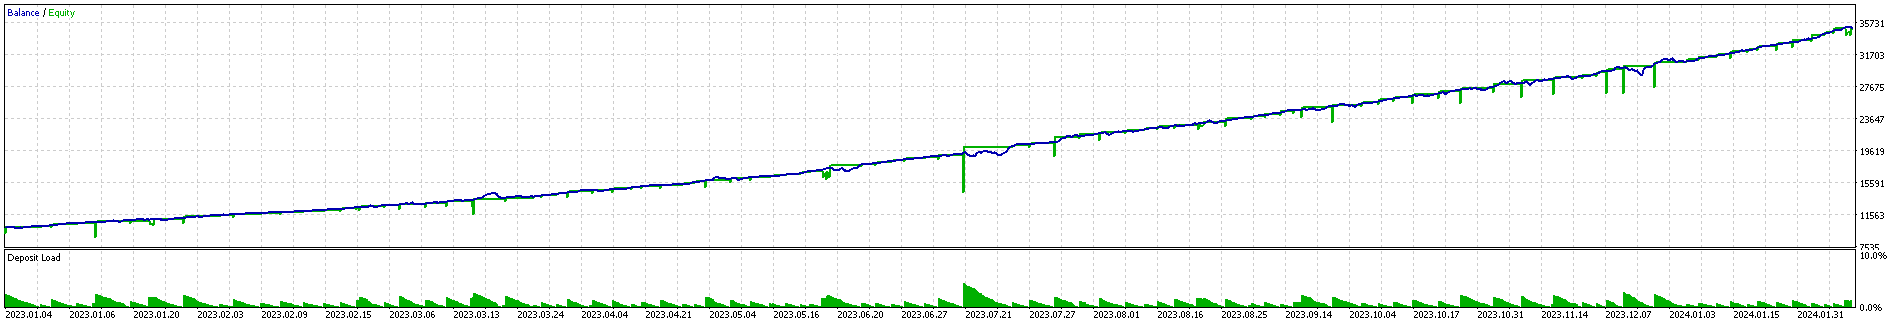
El asesor fue entrenado hasta el año 2023, es aconsejable ejecutar la prueba retrospectiva de 2023
- Antes de la prueba, es aconsejable seleccionar el par de divisas EURUSD y el período de hora H1
- Además, para realizar pruebas rápidas, puede desactivar la visualización del probador de estrategias.
- Al final de la prueba, en la pestaña de registro, puede ver información sobre la rentabilidad y la reducción máxima de cada par por separado.
- UseSameLotSizeForAllPairs - la capacidad de seleccionar el tamaño de lote para cada par por separado, verdadero por defecto, un tamaño de lote para todos los especificados por el parámetro anterior
- UseMaxAllTakeProfitProcent - habilita el take profit global como un porcentaje del beneficio actual especificado en el parámetro MaxAllTakeProfitProcent, después de su ejecución todas las órdenes actuales se cierran. Prueba sólo en todos los ticks o 1 minuto OHLC
- UseMaxStopLossProcent - activa el stop loss global como un porcentaje del beneficio actual especificado en el parámetro MaxAllStopLossProcent, después de su ejecución, todas las órdenes actuales se cierran.Prueba sólo en todos los ticks o 1 minuto OHLC
- IsDynamicLot - habilita la formación automática del tamaño del lote en función del saldo o margen libre
- is_koef_for_each - si es verdadero, entonces el tamaño del lote se forma a partir del saldo para cada par de divisas por separado, si es falso, entonces a partir del saldo total o margen libre
- koef - coeficiente para formar el tamaño del lote, cuanto mayor sea, mayores serán los riesgos
- from - formación del tamaño del lote en función del saldo o margen libre
- CountOfGrid - el número de órdenes pendientes en la cuadrícula
- CountGridBars - el número de últimas barras en la historia de las cuales se encuentran los precios más bajos y más altos para calcular el intervalo entre órdenes para la cuadrícula: MaxPrice y MinPrice
- GridKoef - la distancia entre órdenes pendientes en la parrilla se calcula utilizando la fórmula (MaxPrice - MinPrice)/ GridKoef
- GridKoefBegin, GridKoefEnd - distribución de coeficientes para multiplicar el precio de una orden pendiente en la parrilla

















El usuario no ha dejado ningún comentario para su valoración