
Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь
что означает "периоды фичей/предикторв" ?? что за периоды ? )
периоды индикаторов которые предикторы (разные приращения цен, и другие инд.) ну то есть например RSI с периодами от 5 до 30, или лог приращения за 1 бар или за 50 баров
ну и там важно остслеживать мультиколлинеарность при разных периодах при переборе, что бы модель не тупила, потмоу что иногда они начинают сильно коррелировать между собой
А что если цена на новых данных начнёт падать? Модель ведь ждёт её роста. Вот в такой ситуации модель которую я использую начинает немного тупить и долго сидеть в сделках, пересиживая.
Ну люди так же тупят и пытаются пересидеть когда трендовый период сменяется флетовым или обратным трендом...надеясь, что это мелкий откат.
Встречал фразу "тренд скорее продолжится, чем закончится", но с др. стороны бесконечно он не может продолжаться.
Так что модель не хуже людей)
Видимо при смене общей тенденции надо подождать, накопить новых данных и переобучиться.
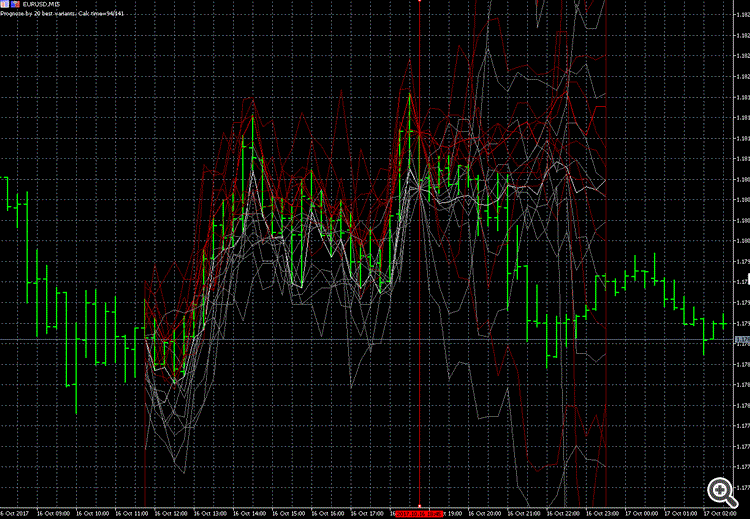
У меня складывается впечатление, что НС вообще нечему учить, т.к. типичных ситуаций на рынке практически нет. Либо специально обученные роботы с большими деньгами специально ломают шаблоны.
Вот моя программа поиска шаблонов не смогла определить типичную двойную вершину, т.к. в за последний год в 20-ти самых похожих случаях цена, как отрабатывала шаблон двойной вершины, так и пролетала дальше вверх.
Прогноз это жирные красная (high) и белая (low) линии, серые и темно-красные варианты из истории
Да и самые похожие варианты, не такие уж и похожие.
А иногда предсказывает в одну сторону, а цена идет в противоположную.
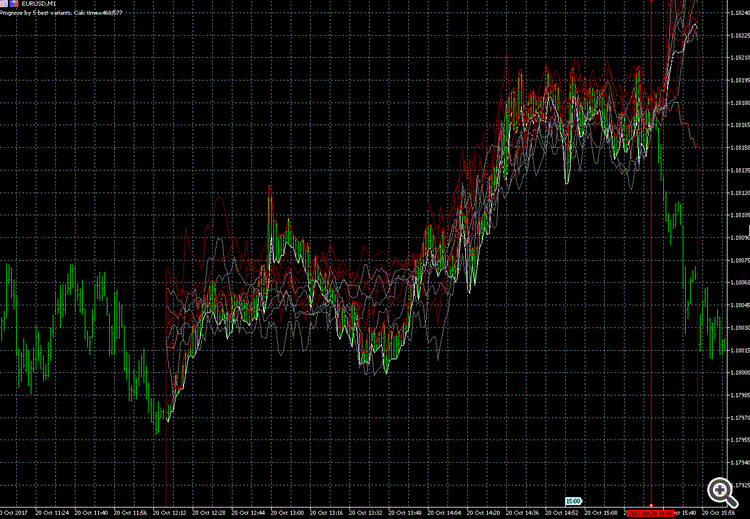
Вот и получается 50/50, как с монеткой
периоды индикаторов которые предикторы
Ну вы же понимаете что индикаторы работают только в 5% случаев, когда рынок случайным образом синхронизируеться под период индикатора и тогда - Оо чудо стохастик заработал в флете !! :) .. Да еще и далеко в каждом флете ))
Я думаю что нельзя динамическую, меняющуюся систему разглядывать сквозь индикатор с фикс. периодом, вы согласны?
Я тоже такую штуку делал )) кстати цена скорей пойдет против прогноза чем за ним при определенных условиях. А вы близость чем мерили? корреляцией?
А вы близость чем мерили? корреляцией?
Просто суммировал разность на каждом баре искомого шаблона и всех др. кусков в истории длинной в этот шаблон.
В общем доработал код из статьи https://www.mql5.com/ru/articles/197
Ну вы же понимаете что индикаторы работают только в 5% случаев, когда рынок случайным образом синхронизируеться под период индикатора и тогда - Оо чудо стохастик заработал в флете !! :) .. Да еще и далеко в каждом флете ))
Я думаю что нельзя динамическую, меняющуюся систему разглядывать сквозь индикатор с фикс. периодом, вы согласны?
Так индикторов то много и период меняющийся. У меня уже есть система которая и на индикаторах с фикс периодами предсказывает норм (тоже периодами:), теперь улучшаю
Я тоже такую штуку делал )) кстати цена скорей пойдет против прогноза чем за ним при определенных условиях. А вы близость чем мерили? корреляцией?
Если нет разницы в прогнозе, то зачем тратить в разы более времени на более сложные вещи с результативностью простых?
Я вот и задумался, есть ли смысл тратить время на МО, если прогноз около 50%. На машках думаю такой же будет.
Если нет разницы в прогнозе, то зачем тратить в разы более времени на более сложные вещи с результативностью простых?
Хз , вопрос философский ))
Лично у меня веры в в машку нет
p.s. А на счет вашей поделки то вы все таки приглянитесь, с ее помощью можно прогнозировать, но нужно понимать механику рынка чтобы понять куда и под каким углом смотретьХз , вопрос философский ))
Лично у меня веры в в машку нет
p.s. А на счет вашей поделки то вы все таки приглянитесь, с ее помощью можно прогнозировать, но нужно понимать механику рынка чтобы понять куда и под каким углом смотретьОна ужасно долго считает. 0,1-0,5 сек на 1 бар (в зависимости от длинны шаблона). Вот уже сутки идет оптимизация и только 1400 проходов. Видимо неделю будет оптить.(
И первые результаты не очень: 50% за 2 мес, при 30% просадке.
Есть еще одна идея по улучшению,если не выйдет, то наверное к машкам вернусь.
Вопрос к тем, кто решал задачи регрессии для НС:
Что подаете в качестве обучающего значения (и что затем прогнозировать)?
Есть варианты:
1) 1 выход с приращением цены следущего бара (мне кажется неинтересно, т.к. приращение цены 1 бара обычно незначительно)
2) 10-20 выходов с приращением цен для 10-20 баров (видимо потребует много ресурсов и времени, но даст лучшую точность)
3) 1 выход с приращением цены экстремума по зигзагу (например по зигзагу через 15 бар будет экстремум, дать его цену)
Какой вариант оптимальнее, на ваш взгляд? Может есть что-то получше?
Если прогноз делать на несколько баров вперед (п.2 и 3), то очевидно, что вероятность их исполнения снижается. Какое количество будет оптимально?