NDX Open
- Experts
- 버전: 1.0
- 활성화: 5

NDX OPEN: 미국 장 시작 시 하루 한 번 거래
미국 정규장 개장 직후 몇 분이 그날 나스닥 100의 방향을 정하는 경우가 많습니다. 이 EA는 뉴욕 시간 9:30 이후 첫 10분 캔들의 방향을 읽고 그 방향으로 한 번 진입합니다. 손절은 일봉 ATR의 0.1배, 목표는 손절의 10배이며, 도달하지 못하면 뉴욕 시간 15:50에 청산합니다.
작동 방식
- 뉴욕 시간 9:40에 EA는 M1 봉(9:30–9:40)으로 시가 캔들을 만듭니다. 양봉이면 매수, 음봉이면 매도합니다. 방향이 없거나 데이터가 부족한 날(휴일)은 거래하지 않습니다.
- 손절 거리 = StopATR × 일봉 ATR(14). 랏은 잔고의 RiskPercent로 계산합니다.
- TakeR × 손절에서 익절하거나 뉴욕 시간 15:50에 시간 청산합니다. 단축 장 이후 남은 포지션은 다음 세션 시작 시 청산합니다.
- 뉴욕 시간은 미국 서머타임을 포함해 서버 시간으로 자동 변환됩니다. 서버 시계가 특이한 브로커를 위한 수동 모드도 있습니다.
보호 기능
- 하루 한 번 거래. 물타기, 그리드, 마틴게일 없음.
- 모든 포지션은 진입 시점부터 손절이 설정됩니다.
- 주간 손실 한도: 한도에 도달하면 월요일까지 진입을 멈춥니다.
- 스프레드 필터(손절 대비 최대 스프레드 비율), 여유 증거금 및 브로커의 거래량·주문 한도 확인.
특징
- 어떤 나스닥 100 심볼 이름에서도 작동합니다: US100, USTEC, NAS100, NQ100 등. 지수 차트에 적용하며 시간 프레임은 무관합니다.
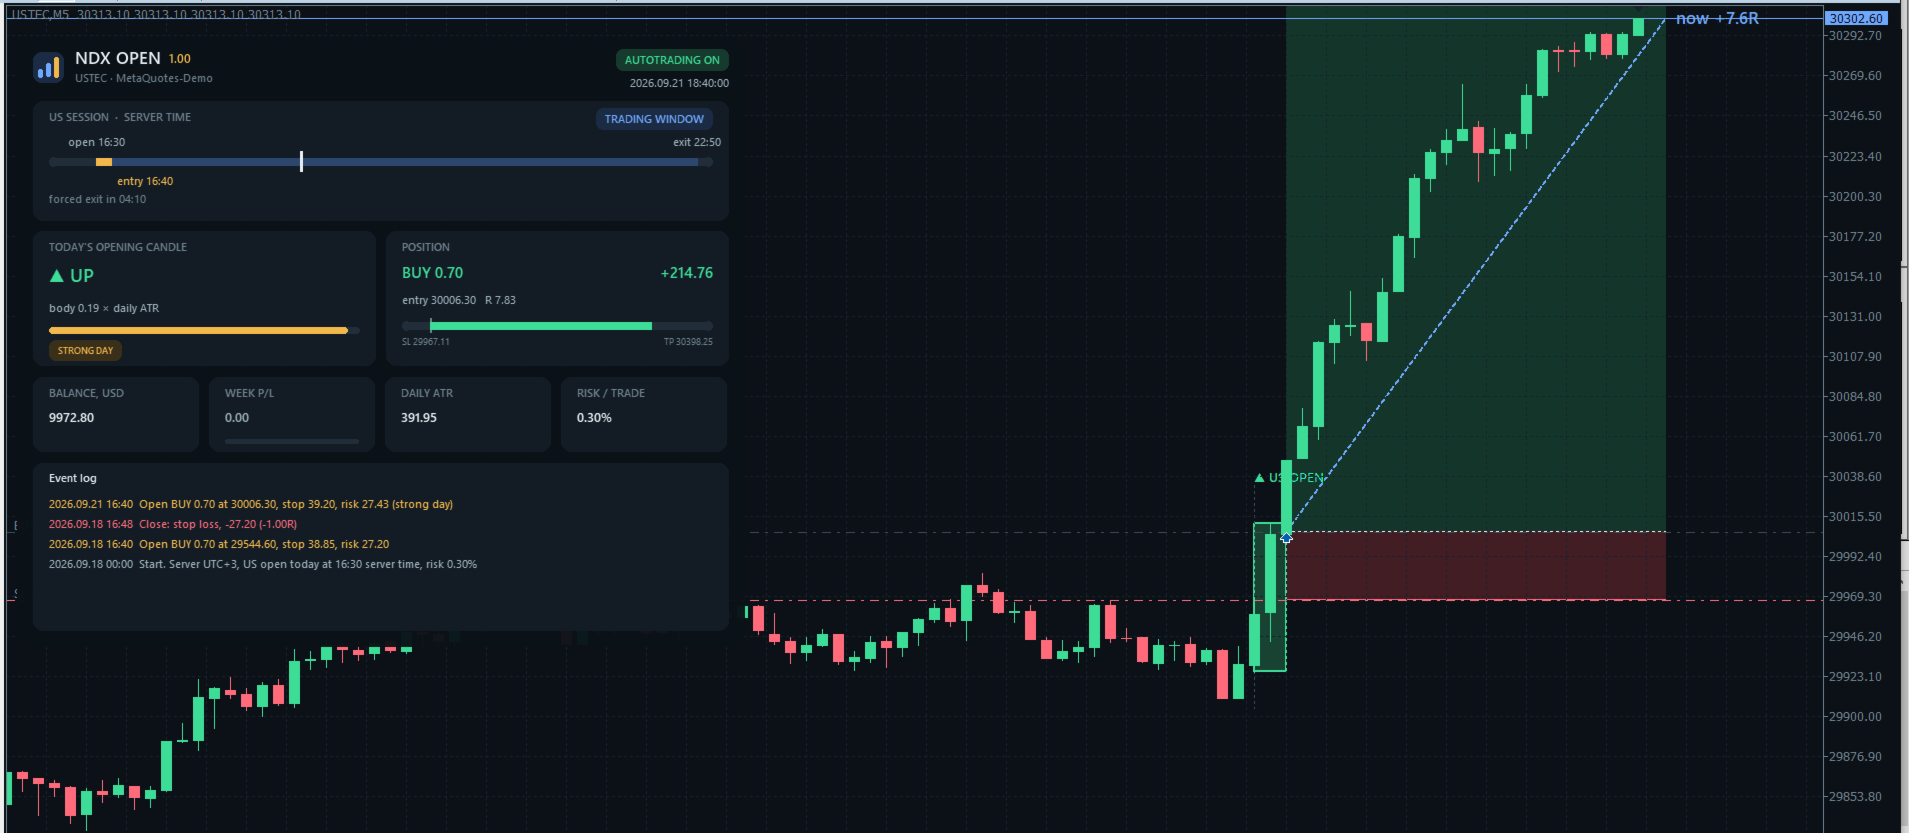
- 차트 패널: 서버 시간 기준 개장·진입·청산 타임라인, 시가 캔들 방향, R 배수가 표시된 포지션, 주간 손익, 이벤트 로그.
- 헤징 및 네팅 계좌 지원.
- 선택형 CSV 거래 일지.
기대할 점
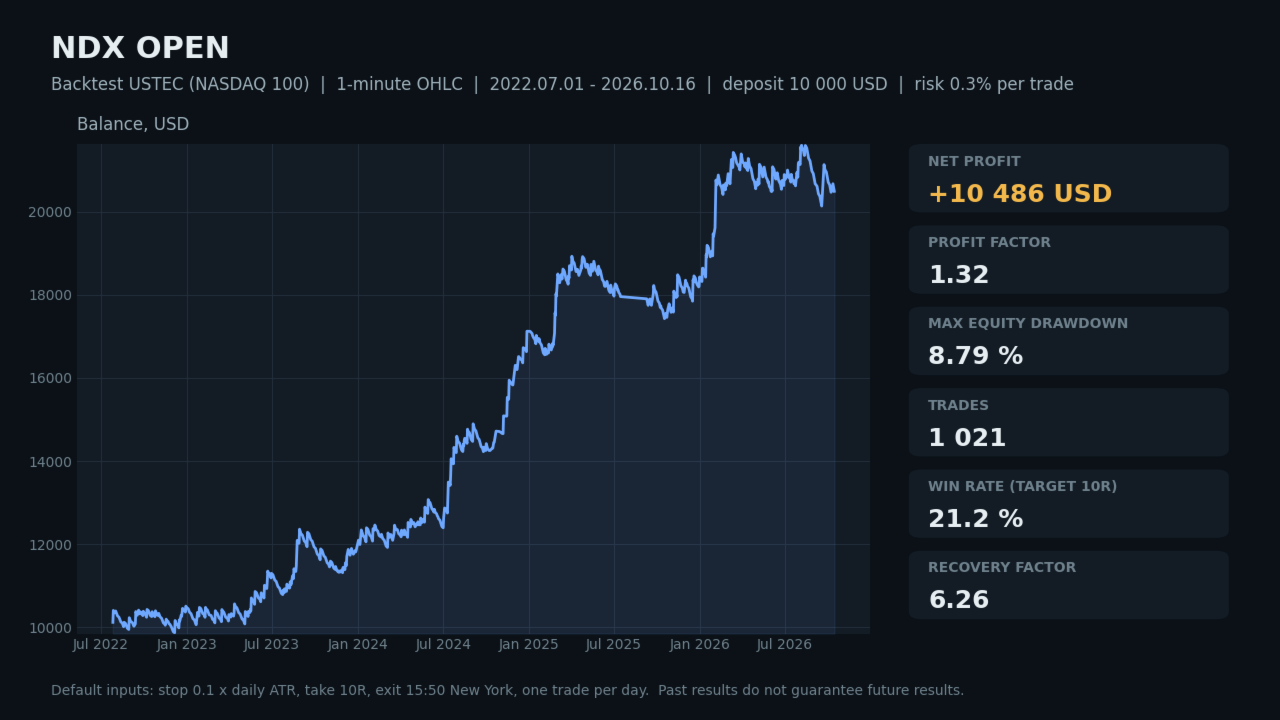
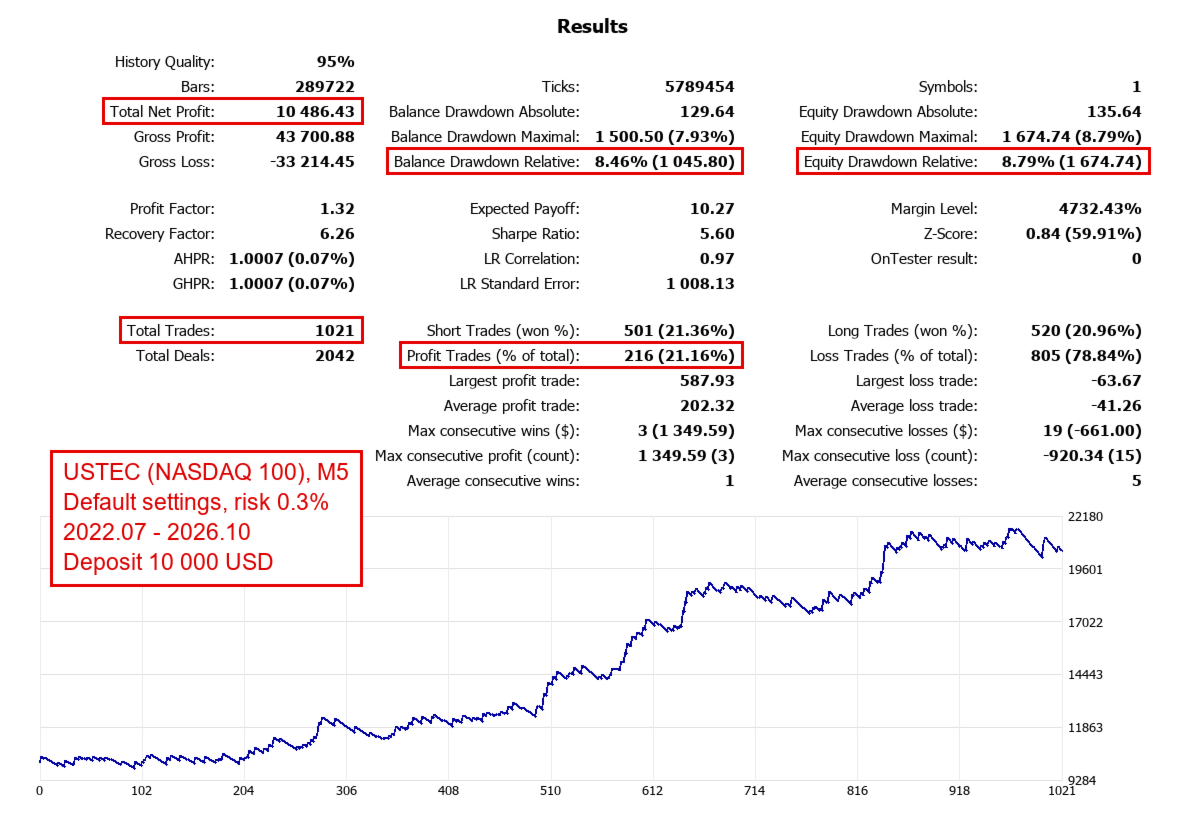
승률은 약 20%입니다. 대부분의 날은 약 1R의 작은 손실로 끝나며, 수익은 최대 +10R까지 가는 드문 추세일에서 나옵니다. 10회 이상의 연속 손실은 이 전략에서 정상적인 일입니다.
권장 사항
- 스프레드가 낮은 나스닥 100 CFD, 1:100 이상의 레버리지.
- 1000 USD부터 시작. 더 작은 예치금에서는 MinLotMaxRiskMult가 위험이 설정 범위 안에 있는 한 최소 랏 거래를 허용합니다.
- 미국 세션 동안 VPS에서 가동.
- 사용하는 브로커의 나스닥 100 심볼에서 실제 틱 또는 1분 OHLC로 백테스트하십시오.
주요 입력 변수
- ClockMode: 뉴욕 시간을 서버 시간으로 변환하는 방식.
- NYOpenHour / NYOpenMinute, RangeMinutes: 미국 개장 시각과 시가 캔들 길이.
- NYExitHour / NYExitMinute: 강제 청산 시각(뉴욕).
- StopATR, ATRDays: 일봉 ATR 대비 손절 비율.
- TakeR: 손절 대비 익절 배수(0 = 시간 청산만).
- RiskPercent: 거래당 위험, 잔고의 %.
- MinLotMaxRiskMult: 소액 계좌: 설정 위험의 N배까지 최소 랏 허용.
- MaxSpreadStopPct: 손절 대비 최대 스프레드 비율.
- WeeklyLossPercent: 주간 손실 한도, %.
- StrongDayRiskMult, StrongBodyATR: 강한 날 선택적 위험 증가(기본값 꺼짐).
위험
지수 CFD는 뉴스 시 갭과 슬리피지가 발생할 수 있어 실제 손실이 1R을 넘을 수 있습니다. 개장 모멘텀 효과는 향후 시장 환경에서 약해질 수 있습니다. 먼저 데모 계좌에서 테스트하고 긴 연속 손실을 견딜 수 있는 위험을 사용하십시오. 과거 결과가 미래 결과를 보장하지 않습니다.