New Range Dynamics EURJPY
- Asesores Expertos
- Versión: 1.0
- Activaciones: 10

Dinámica de rango del EURJPY
«EURJPY Range Dynamics» es un asesor experto diseñado para el EURJPY que opera en las rupturas del rango de la sesión. Opera en la ruptura del rango matutino de Tokio, pero solo cuando ambas partes del par coinciden, y cierra todas las operaciones abiertas a una hora fija. Sin grid, sin martingala, sin promedios. Una posición cada vez, con un stop loss fijo y un riesgo fijo por operación.
CÓMO FUNCIONA
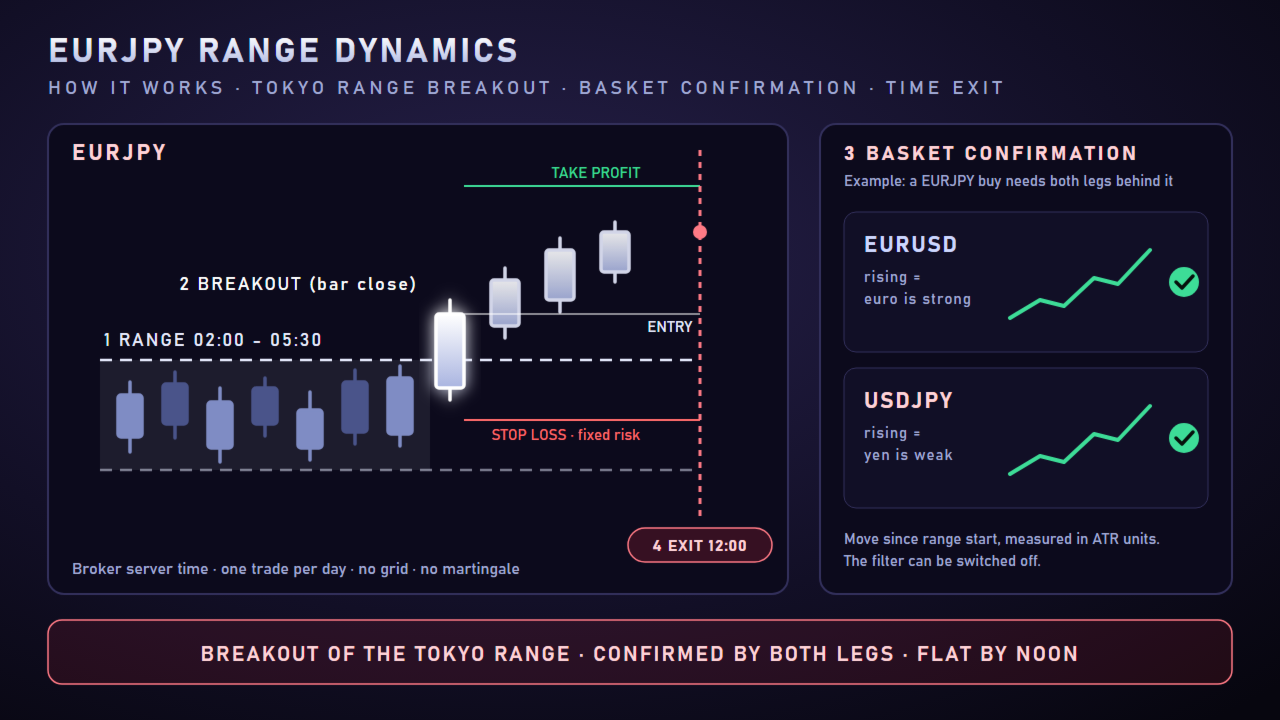
1. Rango. El EA mide el máximo y el mínimo de la ventana matutina de Tokio, por defecto de las 02:00 a las 05:30, hora del servidor del bróker.
2. Ruptura. Solo se prepara una operación cuando una barra cierra fuera de ese rango en el marco temporal de entrada. No basta con que una mecha atraviese el nivel.
3. Confirmación de la cesta. El EURJPY se compone de dos partes: el euro y el yen. Antes de entrar, el EA comprueba el EURUSD y el USDJPY. Una compra de EURJPY requiere un EURUSD al alza (euro fuerte) y un USDJPY al alza (yen débil). El movimiento de ambos se mide en unidades de ATR, por lo que el filtro se adapta a la volatilidad.
4. Salida temporal. Cualquier operación que siga abierta a las 12:00, hora del servidor, se cierra. El EA no mantiene la posición durante la tarde europea ni la estadounidense.
5. Riesgo. Stop loss basado en la volatilidad del par, limitado a una parte del rango. Take profit como múltiplo del stop. Riesgo de capital fijo por operación.
¿POR QUÉ LA SALIDA TEMPORAL?
En nuestras pruebas, la ruptura del rango de Tokio surtió efecto en pocas horas. Mantener la posición más tiempo supuso pérdidas adicionales, no beneficios. La mayor caída del saldo aumentaba progresivamente cuanto más tardía era la salida: unos 410 USD con una salida a las 10:00, 500 USD a las 12:00, 700 USD a las 14:00 y más de 1.000 USD a las 16:00 o más tarde. Cerrar a mediodía también elevó la tasa de acierto del 34 % al 52 %.
RESULTADOS DE LA PRUEBA RETROACTIVA
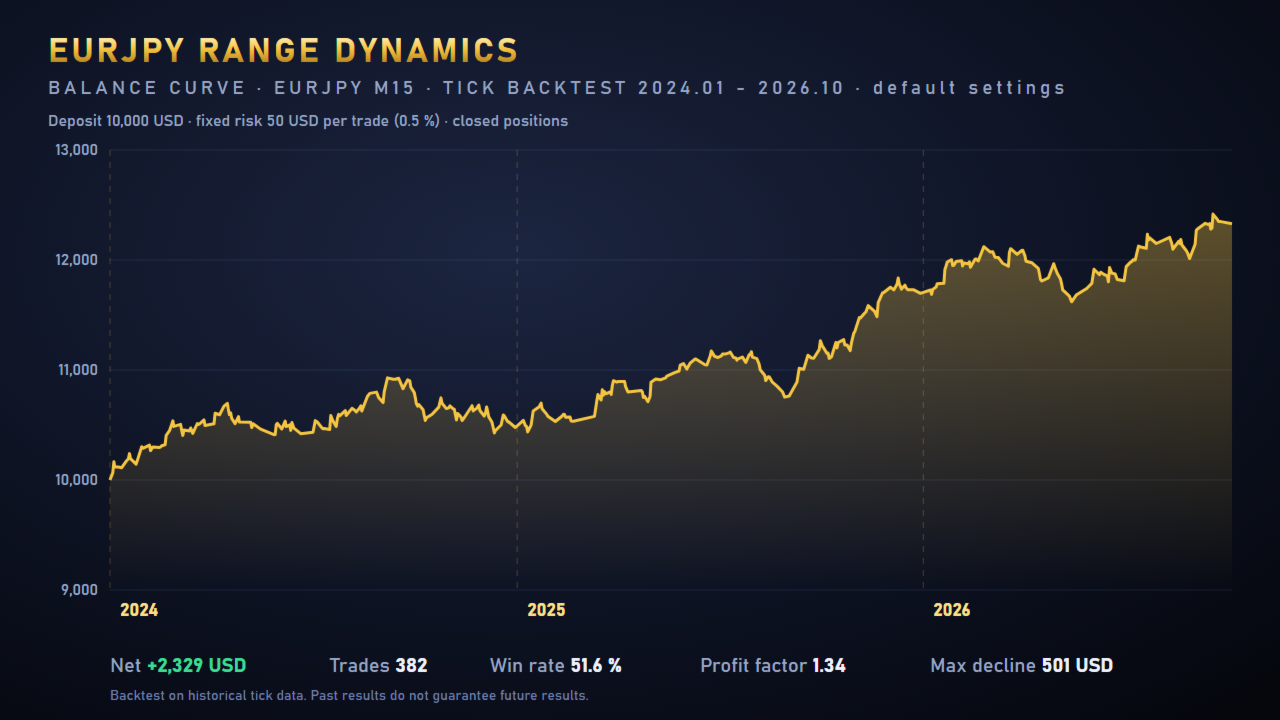
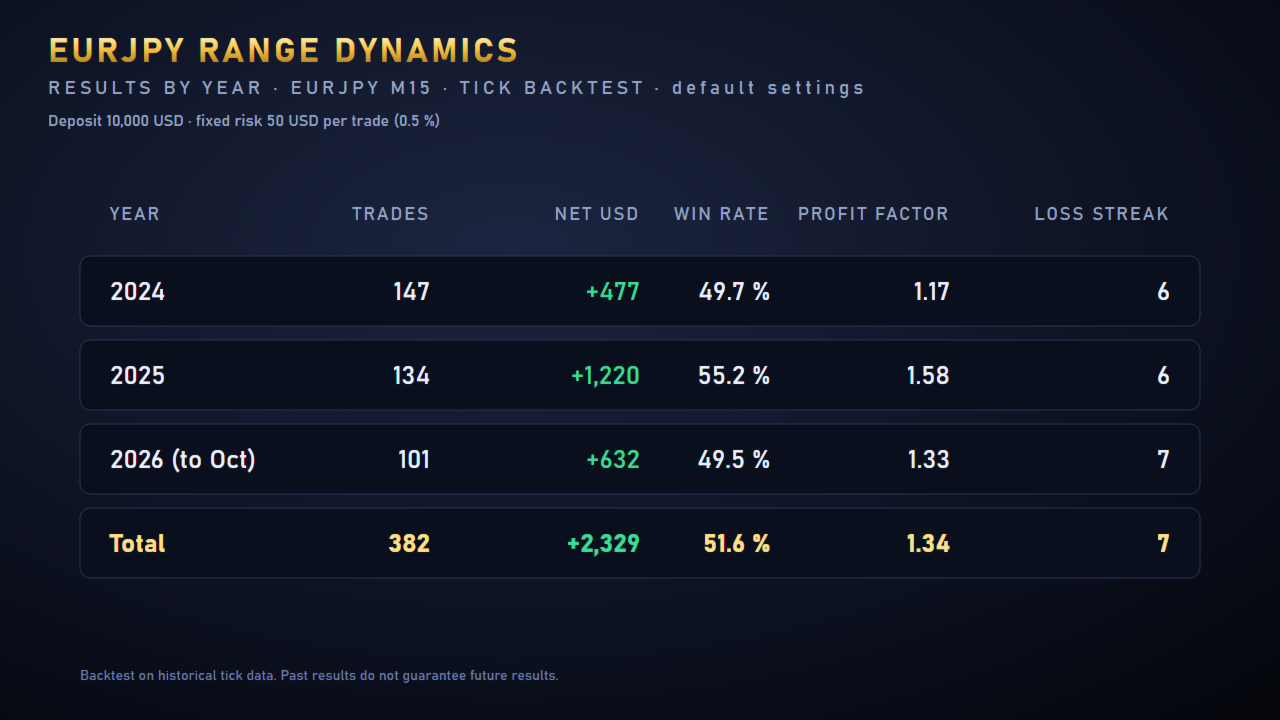
EURJPY, M15, ticks reales, de enero de 2024 a octubre de 2026. Depósito de 10 000 USD, riesgo fijo de 50 USD por operación (0,5 %), ajustes predeterminados.
Año Operaciones USD netos Tasa de acierto Factor de beneficio Racha de pérdidas
2024 147 +477 49,7 % 1,17 6
2025 134 +1 220 55,2 % 1,58 6
2026 (hasta octubre) 101 +632 49,5 % 1,33 7
Total 382 +2.329 51,6 % 1,34 7
Mayor caída del saldo al cierre: 501 USD (aproximadamente el 5 % del depósito).
Mayor caída del capital en un solo año: 5,1 %.
Por favor, interpreta correctamente estas cifras. Aproximadamente una de cada dos operaciones es ganadora. Alrededor del 63 % de todas las operaciones se cierran en el momento de la salida, el 30 % en el stop loss y el 7 % en el take profit. La ganancia media fue de 47 USD y la pérdida media de 36 USD con un riesgo de 50 USD. La ventaja es pequeña y constante, no espectacular. En cada año de prueba se produjeron series de entre 6 y 7 operaciones perdedoras consecutivas. 2024 fue el año más flojo.
SOLIDEZ
Los valores por defecto no se eligieron como el único resultado óptimo. También se probaron ajustes similares, que se mantuvieron rentables en la prueba de tres años: inicio del rango de 01:45 a 02:30, duración del rango de 195 a 240 minutos, hora de salida de 11:00 a 13:00, umbral de la cesta de 0,1 a 0,3 y sin cesta. Un inicio de rango a las 01:30 o un rango de 180 minutos resultaron claramente menos eficaces, por lo que no se deben utilizar estos valores.
CARACTERÍSTICAS
- Rango de sesión con hora de inicio y duración libres
- Entrada al cierre de la barra fuera del rango, con intervalo de tiempo de entrada seleccionable
- Confirmación de cesta con hasta tres valores, cada uno de ellos configurado en «misma dirección» o «inversa», umbral en ATR
- Salida temporal a una hora fija y tiempo máximo de mantenimiento opcional
- Stop loss según el ATR, limitado a un porcentaje mínimo y máximo del rango
- Take profit como múltiplo de riesgo/recompensa
- Riesgo monetario fijo por operación o riesgo en porcentaje
- Límite diario de operaciones
- Se comprueban el volumen, la distancia del stop y el margen libre antes de cada orden
- Cierre parcial opcional, punto de equilibrio, stop dinámico basado en el ATR y filtro de tendencia
- Cada extensión se puede activar y desactivar por separado
REQUISITOS
- Símbolo: EURJPY
- Marco temporal: M15
- Los símbolos de comparación EURUSD y USDJPY deben estar disponibles en tu bróker. Si llevan un sufijo, introduce los nombres completos de los símbolos en los campos de entrada.
- La hora del servidor del bróker es GMT+2 en invierno y GMT+3 en verano (la configuración habitual de la mayoría de los brókers de divisas). Si la hora del servidor es diferente, la hora de inicio y la de salida del rango deben ajustarse en función de la diferencia.
- Tipo de cuenta: de cobertura o de compensación. El EA mantiene una sola posición a la vez.
- Se recomienda un bróker con un spread bajo en el EURJPY y un VPS.
USO EN EMPRESAS DE INVERSIÓN
El EA opera con un stop loss fijo, un riesgo fijo por operación, una operación al día y sin posiciones abiertas durante la noche. Los límites de pérdidas diarios y totales de una cuenta de evaluación pueden planificarse con antelación. Esto no garantiza que se supere la evaluación.
AVISO DE RIESGO
Todas las cifras son resultados de backtesting con datos históricos de ticks de un bróker. Los resultados con otros brókers serán diferentes. Los resultados pasados no garantizan resultados futuros. Prueba primero el EA en una cuenta demo con tu propio bróker y arriesga solo el dinero que puedas permitirte perder.