TrendBreakout EA
- Asesores Expertos
- Versión: 1.0
- Activaciones: 5

EA «Trend Breakout»
Descripción general
El EA Trend Breakout opera con las rupturas del canal de Donchian, pero solo cuando tres marcos temporales coinciden en la dirección y solo cuando la propia ruptura tiene la fuerza suficiente. La mayoría de los sistemas de ruptura fallan ante las rupturas falsas; este dedica toda su complejidad a filtrarlas.
Cómo funciona
* Se calcula un canal de Donchian en el marco temporal de entrada. Un cierre más allá del canal constituye la señal inicial.
* Tres medias móviles, una por marco temporal (de entrada, intermedio y superior), deben confirmar la dirección. El número de marcos temporales que deben coincidir es un parámetro.
* Un filtro de fuerza de ruptura exige que la vela de ruptura recorra un múltiplo mínimo del ATR más allá del canal, lo que descarta los toques marginales en el borde.
* Un filtro de volatilidad compara un ATR corto con un ATR largo y bloquea las entradas cuando el mercado está comprimido.
* Las salidas son independientes y cada una puede desactivarse: retorno al interior del canal, stop loss, take profit con un múltiplo de recompensa-riesgo que puede variar entre posiciones largas y cortas.
* Una salida parcial cierra parte de la posición en un primer objetivo y, a continuación, un trailing stop basado en el ATR sigue al resto de la posición; así es como se permite que una operación en tendencia ganadora siga desarrollándose.
* Un «circuit breaker» diario detiene la negociación tras haber perdido un porcentaje configurable del capital en un día.
* Un filtro de sesión opcional restringe la negociación a una franja horaria en la que el servidor está operativo.
Gestión del riesgo
Porcentaje del capital arriesgado por operación, con un límite máximo de pérdidas diario.
Uso recomendado
Diseñado y probado en un CFD sobre índice (S&P 500) con un marco temporal de entrada de M30. Sin símbolo predefinido; el EA solo lee el símbolo del gráfico. Cuentas de cobertura o compensación, cualquier bróker, sin DLL.
Resultados de la prueba retrospectiva
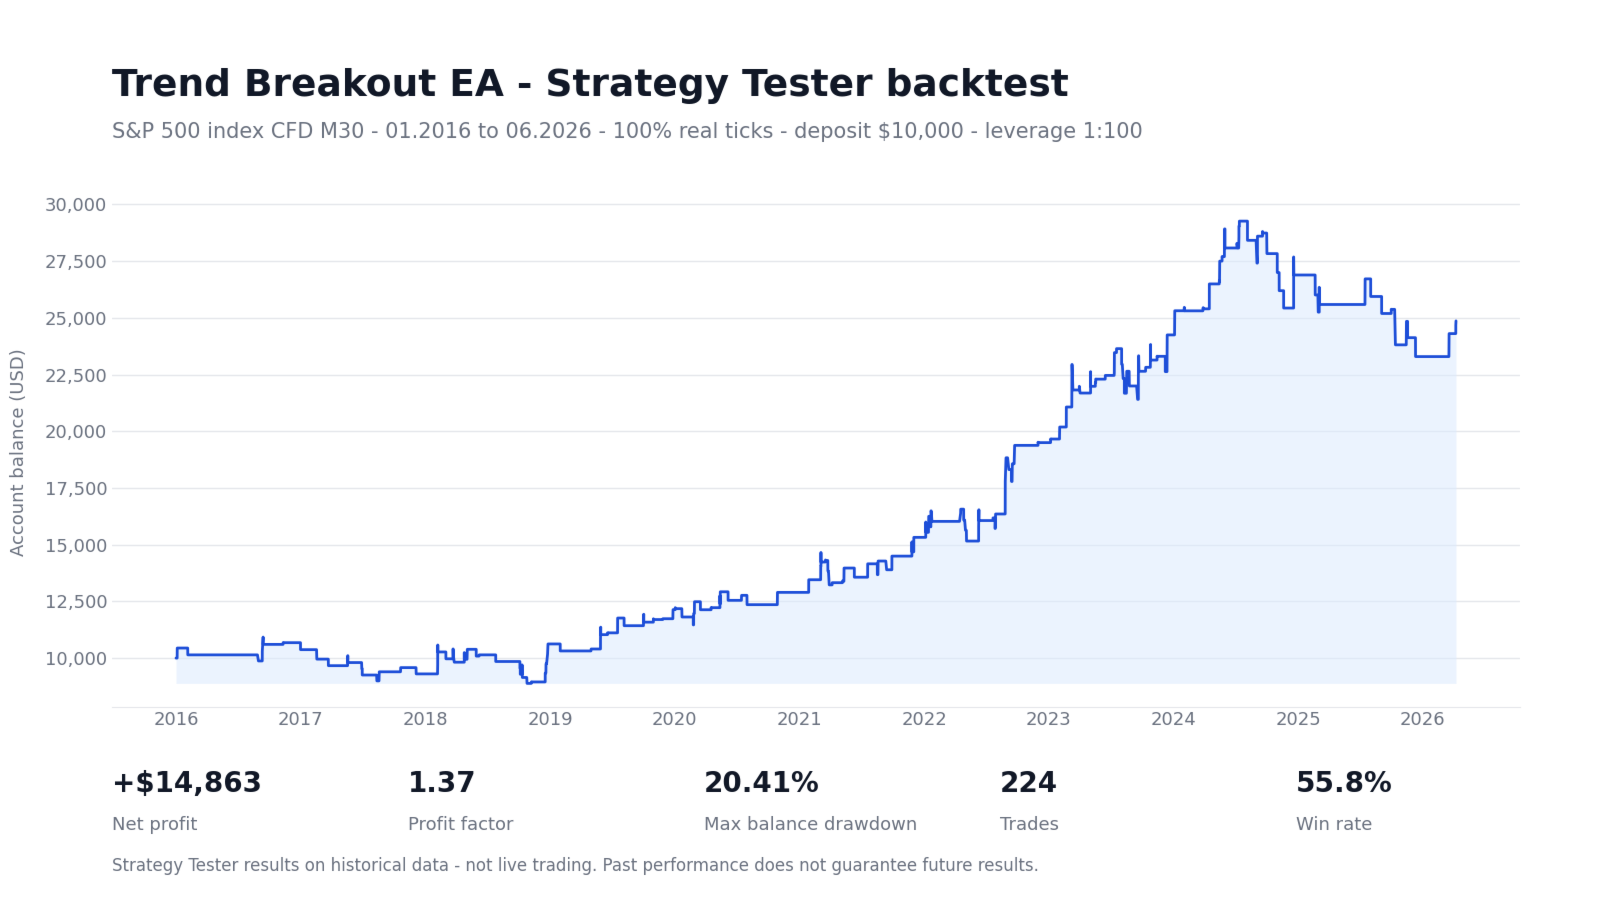
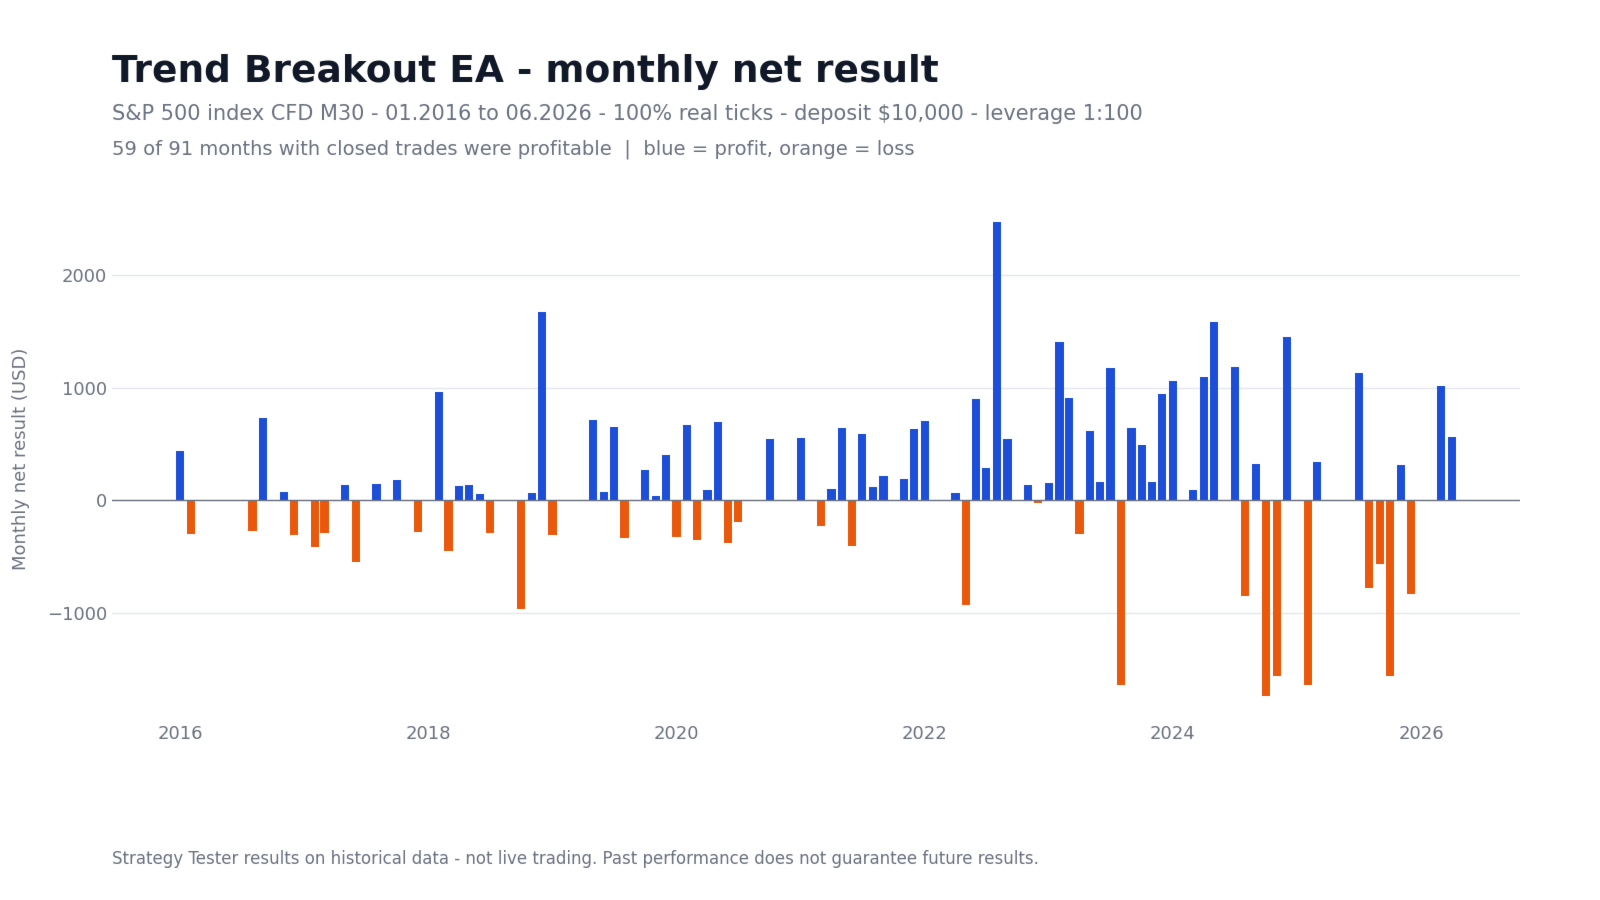
Probador de estrategias de MetaTrader 5, datos de ticks 100 % reales, de enero de 2016 a junio de 2026, CFD sobre el índice S&P 500 en M30, depósito inicial de 10 000 USD, apalancamiento 1:100: beneficio neto de 14 863 USD, factor de beneficio de 1,37, caída máxima del saldo del 20,41 %, 224 operaciones, un 55,8 % de operaciones rentables, ganancia media de 440 USD frente a una pérdida media de 406 USD.
Aviso legal
Operar con divisas y productos apalancados conlleva un alto riesgo de pérdida de capital y no es adecuado para todos los inversores. Los resultados de las pruebas retrospectivas son simulaciones históricas; no reflejan transacciones reales y no garantizan el rendimiento futuro. Prueba en una cuenta demo antes de operar con dinero real. Este producto no constituye un consejo de inversión.