SessionEdge Range Breakout Expert Advisor
- Asesores Expertos
- Versión: 1.0
- Activaciones: 5

SessionEdgeMT5 - Asesor experto para rupturas del rango de la sesión
Un sistema basado en reglas para la ruptura del rango de la sesión estadounidense. Una posición por sesión,
riesgo fraccional fijo, sin martingala y un cierre al final de la sesión que elimina
el riesgo nocturno.
Descripción general
--------
SessionEdgeMT5 es un asesor experto intradía para CFD sobre índices estadounidenses, como el US30
y el USTEC / NAS100 en fuentes de datos de los principales brókeres con spreads reducidos. Opera con
ruptura del rango previo a la sesión en el marco temporal M15. El asesor experto está diseñado
para los símbolos de índice US30 (Dow Jones 30) y NAS100 / US100 /
USTEC (Nasdaq-100). La lógica de la sesión se basa en la hora GMT,
por lo que el asesor experto funciona con cualquier zona horaria de cuenta de bróker.
Cómo funciona
------------
1. Antes de que se abra la sesión, el Asesor Experto mide el rango de precios de las
últimas barras M15 (por defecto, 4 barras, es decir, la hora anterior a la sesión).
2. Cuando comienza la sesión (por defecto, de 13:00 a 21:00 GMT), el precio debe cerrar más allá
el máximo o el mínimo previos a la sesión para activar una operación. Se prefiere una ruptura en la dirección de
la tendencia de la sesión: una vela alcista que cierre por encima del máximo
del rango abre una operación de compra; una vela bajista que cierre por debajo del mínimo del rango abre una operación de venta.
3. Un filtro de volatilidad basado en el ATR(14) confirma la ruptura: el ATR actual
no debe desplomarse en relación con su media a corto plazo. Esto evita entrar en
mercados muertos y sin tendencia.
4. El stop-loss inicial se sitúa más allá del lado opuesto del rango previo a la sesión
más un margen de seguridad. Una distancia mínima de stop (un múltiplo del ATR y una
distancia en puntos absolutos) evita los stop excesivamente ajustados y mantiene
el tamaño de la posición bajo control en días de poca actividad.
5. El take-profit se establece como un múltiplo de la distancia del stop (por defecto, 2:1).
6. Una vez que se obtienen beneficios, el stop puede desplazarse hasta el punto de equilibrio y, a continuación, ajustarse dinámicamente. Todas las
posiciones se cierran de forma forzada al final de la sesión para evitar el riesgo nocturno.
Por defecto, solo se realiza una operación por sesión. El asesor experto no es una
estrategia martingala ni una cobertura: mantiene como máximo una posición a la vez en su gráfico.
Gestión de riesgos
---------------
- Riesgo fraccional fijo: el tamaño del lote se calcula de modo que la distancia del stop-loss
de la operación sea igual al porcentaje elegido del saldo de la cuenta (por defecto
1,0 %).
- El límite mínimo de distancia del stop protege la cuenta frente a posiciones excesivamente grandes en
rangos inusualmente estrechos antes de la apertura de la sesión.
- El cierre al final de la sesión elimina la exposición durante la noche y el fin de semana.
- El punto de equilibrio y el stop dinámico protegen las ganancias acumuladas.
Parámetros de entrada
----------------
Configuración de la sesión (GMT)
SessionStartHour ...... hora de inicio de la sesión, GMT (por defecto 13)
Hora de fin de sesión ........ hora de fin de sesión, GMT (por defecto 21)
RangeBars ............. Barras M15 utilizadas para construir el rango previo a la sesión (por defecto 4)
NoEntryBeforeEnd ...... dejar de entrar N horas antes del final de la sesión (por defecto 2)
MaxTradesPerSession ... número máximo de entradas por sesión; 0 = ilimitado (por defecto, 1)
Filtro ATR
ATR_Period ............ Período ATR (por defecto 14)
ATR_MinMultiplier ..... coeficiente mínimo de ruptura del ATR (por defecto 1,0)
Gestión de riesgos
RiskPercent ........... riesgo por operación, porcentaje del capital (por defecto 1,0)
RiskReward ............ take-profit = distancia del stop x valor (por defecto 2,0)
SLBuffer_pts .......... margen de seguridad más allá del extremo del rango, en puntos (por defecto 10)
MinSL_ATR ............. distancia mínima del stop, múltiplos del ATR; 0 = desactivado (por defecto 2,0)
MinSL_pts ............. distancia mínima absoluta del stop, en puntos; 0 = desactivado (por defecto 4000)
Stop dinámico
BreakevenAt_pts ....... pasar al punto de equilibrio con este beneficio, puntos (por defecto 200)
BreakevenProfit_pts ... beneficio bloqueado en el punto de equilibrio, puntos (por defecto 0)
TrailingActivate_pts .. activar el trailing al alcanzar esta ganancia, en puntos (por defecto 250)
TrailingStop_pts ...... distancia del trailing stop, en puntos (por defecto 150)
StopTrailing_pts ...... bloqueo máximo del trailing, en puntos; 0 = ilimitado (por defecto 0)
Varios
MagicNumber ........... identificador único de la operación (por defecto 20250828)
Configuración y requisitos
----------------------
- Símbolo: US30, NAS100 / US100 / USTEC (CFD sobre índices).
- Marco temporal: M15 (obligatorio).
- Bróker: cualquier bróker de MetaTrader 5; el horario de negociación se convierte automáticamente a GMT
automáticamente, y los stops se ajustan al tamaño de tick del símbolo.
- Cuentas: funciona tanto en cuentas de cobertura como de compensación. El asesor experto
mantiene como máximo una posición por símbolo a la vez; una señal inversa cierra
la posición abierta antes de abrir la opuesta.
- Ejecuta primero el Probador de Estrategias con datos reales para comprobar la estrategia en el
símbolo y la sesión que elijas antes de utilizarlo en una cuenta real.
Importante: el Asesor Experto está diseñado para símbolos cuyas cotizaciones siguen de cerca el
índice subyacente de cerca y tienen un spread reducido (como en US30 / USTEC en
MetaQuotes-Demo). En fuentes sintéticas o con spreads amplios (p. ej., algunos CFD del tipo «#DJI»
), el cálculo del stop basado en el ATR responde a la propia volatilidad de la fuente de datos, y
los resultados pueden diferir sustancialmente de las pruebas retrospectivas publicadas. Realiza pruebas retrospectivas con
el símbolo exacto de tu bróker con ticks reales antes de operar en vivo.
Resumen de la prueba retrospectiva (Strategy Tester, ticks reales, MetaQuotes-Demo)
---------------------------------------------------------------
Las cifras que figuran a continuación son resultados de backtests. Se facilitan a título informativo y
no garantizan el rendimiento futuro.
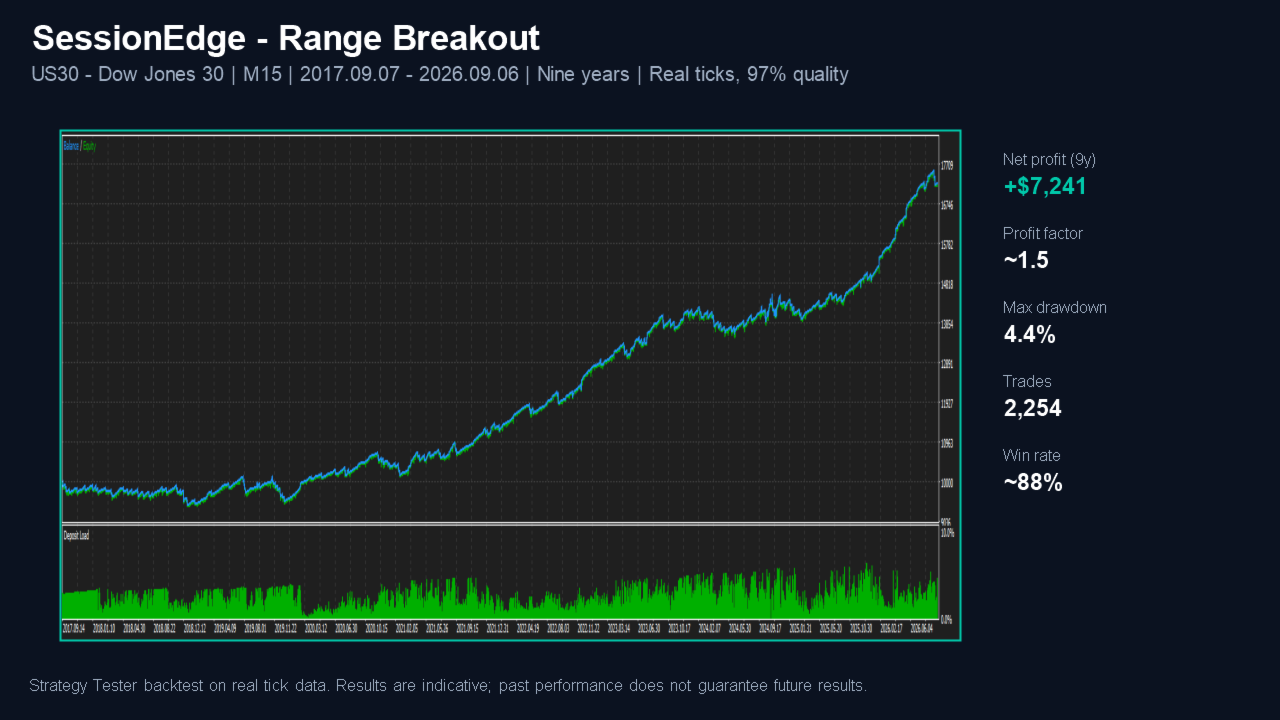
Historial de nueve años, US30, M15, 07/09/2017 - 07/09/2026
(ticks reales, calidad del historial del 97 %):
2.254 operaciones, tasa de acierto ~88 %, factor de beneficio ~1,5,
caída máxima ~4,4 % sobre el saldo / ~4,8 % sobre el capital (máxima relativa ~6 %),
beneficio neto ~+7 241 USD en una cuenta de 10 000 USD con un riesgo del 1 %.
La estrategia fue rentable en 7 de los últimos 9 años, incluidos los
años 2020, 2022 y 2023, y mantuvo su caída máxima por debajo del ~6 %
durante todo el periodo.
Periodos recientes (ticks reales):
US30, M15, 2026 desde principios de año (calidad del historial del 99 %):
174 operaciones, tasa de acierto de aproximadamente el 92 %, factor de beneficio de aproximadamente 4,5, caída máxima de aproximadamente el 1,9 %.
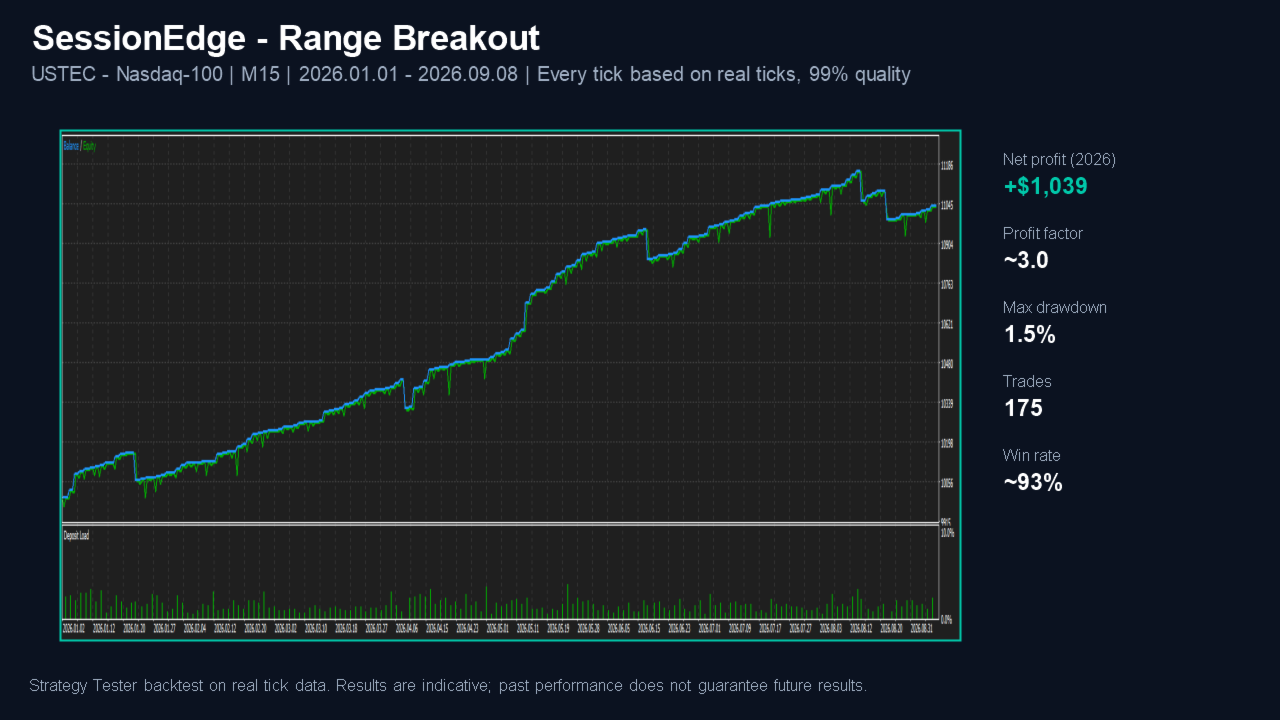
NAS100 / USTEC, M15, 2026 desde principios de año (calidad de los datos históricos del 99 %):
175 operaciones, tasa de acierto ~93 %, factor de beneficio ~3,0, caída máxima ~1,5 %.
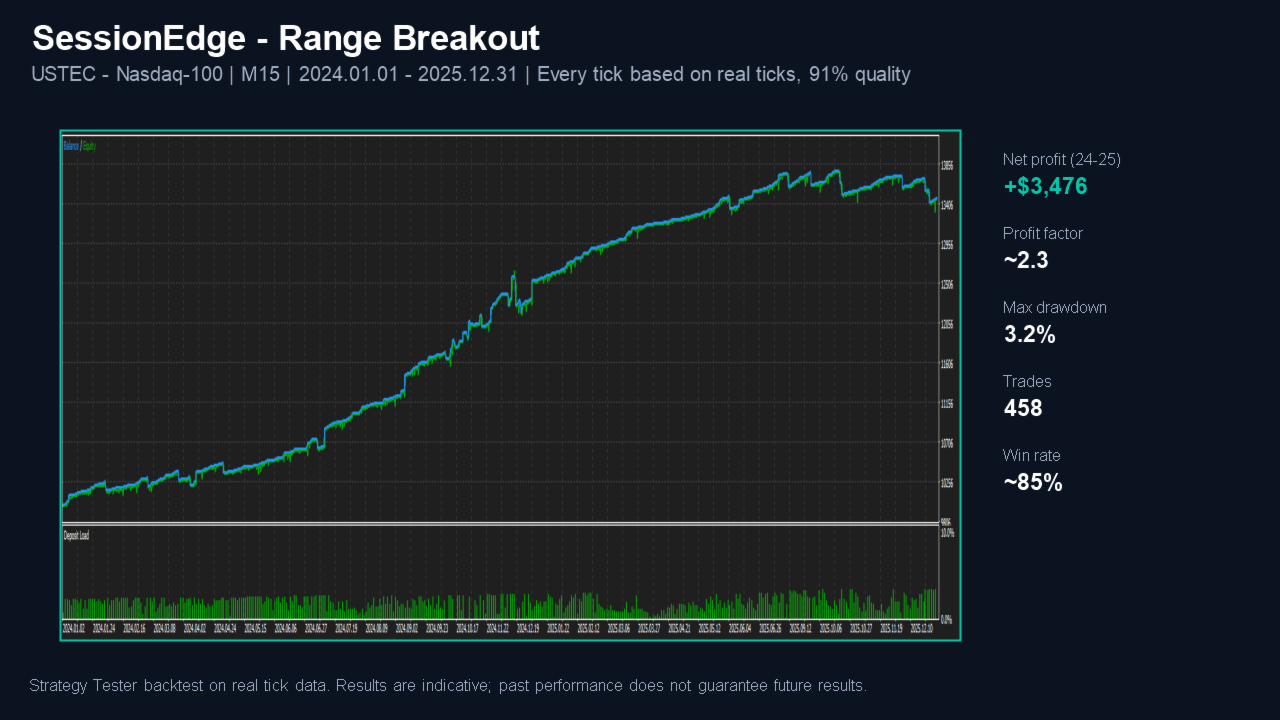
NAS100 / USTEC, M15, 2024-2025 (ticks reales, calidad de los datos históricos del 91 %):
458 operaciones, tasa de acierto de aproximadamente el 85 %, factor de beneficio de aproximadamente 2,3, caída máxima de aproximadamente el 3,2 %.
El rendimiento varía según el régimen del mercado y el símbolo; los periodos recientes pueden
superar o quedar muy por debajo de la media a largo plazo. Los resultados de las pruebas retrospectivas son
meramente orientativos. El rendimiento pasado no garantiza resultados futuros. Opera bajo
su propio riesgo.