 MetaTrader 5
 Asesores Expertos
 Indicadores
 Scripts
 Librerías
 Repositorio
Pon "Me gusta" y sigue las noticias
Deje un enlace a él, ¡qué los demás también lo valoren!
Evalúe su trabajo en el terminal MetaTrader 5

CME Gap Tracker for Gold and Bitcoin: Open Gaps, Fill Rate and a Fade-Trade Test - indicador para MetaTrader 5

- Visualizaciones:
- 19
- Ranking:
- Publicado:
-
 Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro EntradaUsted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese -
 ¿Necesita un robot o indicador basado en este código? Solicítelo en la bolsa freelance
Pasar a la bolsa
CME Gap Tracker para el oro y el bitcoin: brechas de apertura, tasa de cierre y prueba de operaciones de «fade-trade»
Detecta la brecha de fin de semana de la CME en los gráficos del oro y del bitcoin (24/7), mantiene en el gráfico todas las brechas sin cubrir hasta que el precio vuelve a ellas, y muestra con qué frecuencia se cubren las brechas, a qué velocidad, hasta dónde se movió primero el precio y qué se habría ganado si se hubiera operado en contra de la tendencia. No se repinta, con búferes para un asesor experto.
La idea
«Las brechas de la CME siempre se cierran» es algo que se oye en todos los chats sobre Bitcoin y también en muchos canales sobre el oro. Los futuros de la CME dejan de cotizar el viernes a las 16:00, hora de Chicago, y vuelven a hacerlo el domingo a las 17:00. Cualquier movimiento que haya habido en el mercado durante ese intervalo aparece como una brecha en el gráfico de futuros, y se cree que el precio vuelve para cerrarla.
Quería dos respuestas antes de creerlo. ¿Con qué frecuencia se cierra realmente esa brecha? Y si se cierra, ¿se puede ganar dinero operando en esa dirección, o el precio se mueve primero en sentido contrario y te obliga a salir de la posición? Este indicador responde a ambas preguntas en tu propio gráfico.
Qué hace
- Convierte el cierre del viernes y la apertura del domingo de la CME a la hora del servidor de tu bróker, teniendo en cuenta la normativa de horario de verano de EE. UU. para Chicago y la configuración del reloj de tu servidor.
- Toma el precio de tu gráfico en esos dos momentos. La diferencia es la brecha. Se ignoran las brechas menores que InpMinGapPct (0,30 % por defecto).
- Dibuja cada brecha como un recuadro y la etiqueta con su tamaño. Una brecha no cubierta permanece en el gráfico, extendiéndose hacia la derecha, hasta que una barra cerrada vuelva a cotizar al cierre del viernes. Entonces, el recuadro se vuelve gris y la etiqueta muestra cuántas horas tardó en cubrirse.
- Coloca una flecha en la barra donde abrió el CME: hacia arriba para una brecha a la baja, hacia abajo para una brecha al alza, en la dirección del relleno.
- Muestra un panel de resultados para las últimas InpWeeksBack semanas (104 por defecto).
En un gráfico de Bitcoin que cotiza durante todo el fin de semana no hay ninguna brecha visible entre la última barra del viernes y la primera del lunes, por lo que una herramienta habitual de brechas de fin de semana no detecta nada. La brecha de la CME solo aparece cuando se observa el precio en los dos momentos de la CME, que es precisamente lo que hace este indicador. En el caso del oro, el mercado al contado también cierra durante el fin de semana, por lo que la brecha de la CME y la brecha de fin de semana del bróker son prácticamente lo mismo.
Hay que dejar una cosa clara: el indicador utiliza los precios del gráfico en el que se ejecuta, no los precios de los futuros. En un gráfico al contado o de CFD, se observa el movimiento al contado durante el fin de semana de la CME. La brecha en el gráfico real de futuros puede diferir ligeramente, ya que los futuros cotizan con prima o descuento respecto al precio al contado.
Lo que muestra el panel
- El número de brechas, desglosadas en al alza y a la baja, y cuántos fines de semana se situaron por debajo del tamaño mínimo.
- Cuántas brechas se han cubierto, y qué porcentaje se cubrió en un plazo de 24 horas y de 7 días.
- La mediana del tiempo de cierre y el tiempo que necesitaron el 10 % de las brechas más lentas.
- Movimiento previo al cierre: cuánto se alejó el precio del nivel de cierre antes de volver, en múltiplos del tamaño de la brecha. Un movimiento previo de 2,0 veces en una brecha del 1 % significa que el precio se movió primero otro 2 % en la dirección contraria.
- Una prueba de operación de «fade»: entrar en la apertura del CME hacia el cierre del viernes, colocar el stop a InpStopGapMult veces el tamaño de la brecha en el lado opuesto, salir tras InpMaxHoldDays días si no se alcanza ninguno de los dos niveles. Se tiene en cuenta el spread de la barra de entrada. Cuando tanto el stop como el objetivo se encuentran dentro de una misma barra, se cuenta el stop.
- El número de brechas abiertas en la ventana evaluada, y el nivel de ejecución abierto más cercano por encima y por debajo del precio actual (estos dos parámetros analizan todas las brechas del historial cargado).
Lo que se ha observado en el oro
XAUUSD H1, datos de MetaQuotes-Demo, parámetros predeterminados salvo que se indique lo contrario. Las dos ventanas se solapan durante unos días a finales de diciembre de 2025.
| 2026, 38 semanas hasta el 18 de septiembre | 2026, 38 semanas hasta el 18 de septiembre | 2025, 52 semanas hasta el 31 de diciembre | 2025, 52 semanas hasta el 31 de diciembre | |
|---|---|---|---|---|
| Diferencia mínima | 0,30 % | 0,10 % | 0,30 % | 0,10 % |
| Diferencias (al alza / a la baja) | 24 (10 / 14) | 33 (13 / 20) | 6 (2 / 4) | 19 (9 / 10) |
| Cubiertas | 23 (96 %) | 32 (97 %) | 5 (83 %) | 18 (95 %) |
| Cubiertas en menos de 24 horas | 58 % | 67 % | 50 % | 68 % |
| Cubiertas en un plazo de 7 días | 83 % | 85 % | 50 % | 74 % |
| Tiempo medio de contratación | 7 h | 3 h | 3 h | 3 h |
| Temperatura media antes del llenado | 2,18 veces la diferencia | 2,31 veces la diferencia | 2,16 veces la diferencia | 1,70 veces la brecha |
| Operaciones de venta, stop en 1x de diferencia | 24 | 33 | 6 | 19 |
| Tasa de acierto en operaciones de «fade» | 29,2 % | 27,3 % | 16,7 % | 26,3 % |
| Factor de beneficio de las apuestas «fade» | 0,41 | 0,37 | 0,20 | 0,35 |
| Total de «Fade» | -10,1R | -15,1R | -4,0R | -9,1R |
Así pues, la máxima se cumple en gran medida con el oro: entre el 83 % y el 97 % de las brechas se rellenaron. Es en la operación donde el sistema falla. Entre las brechas que se rellenaron, la mediana se desplazó inicialmente en la dirección contraria hasta alcanzar aproximadamente el doble de su propio tamaño, por lo que la mayoría de las operaciones de «fade» con un stop del tamaño de una brecha resultaron perdedoras.
Probé con stops más amplios, con un mínimo del 0,30 %. Un stop más amplio sale ganando más a menudo, pero cada pérdida es mayor y el resultado total siguió siendo negativo en ambos años:
| Stop | 2026 tasa de aciertos | Total en 2026 | PF de 2026 | Tasa de aciertos en 2025 | Total de 2025 | PF de 2025 |
|---|---|---|---|---|---|---|
| Diferencia de 1x | 29,2 % | -10,1R | 0,41 | 16,7 % | -4,0R | 0,20 |
| 2 veces la diferencia | 45,8 % | -7,0R | 0,44 | 33,3 % | -3,0R | 0,25 |
| 3 veces la diferencia | 66,7 % | -2,0R | 0,72 | 50,0 % | -2,0R | 0,33 |
En 2025 solo hubo 6 brechas del 0,30 % o más, así que hay que considerar esa columna como una muestra pequeña. Lo que deduzco de ello es sencillo. En el oro, la brecha es un buen punto en el que esperar que el precio se sitúe, pero aprovecharla a la apertura con un stop fijo no dio resultados en ninguno de los dos años.
Algunas brechas tardan mucho tiempo en cerrarse. A fecha de 18 de septiembre de 2026, una brecha del oro de 2025 seguía abierta con un nivel de cierre de 3201,00, muy por debajo del precio.
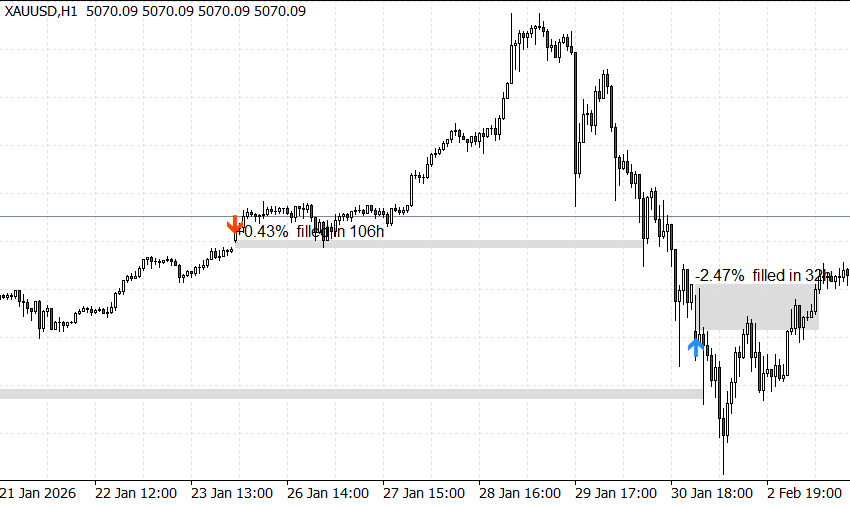 Fig. 1. XAUUSD H1, finales de enero de 2026: una brecha de +0,43 % cubierta en 106 horas y una brecha de -2,47 % cubierta en 32 horas
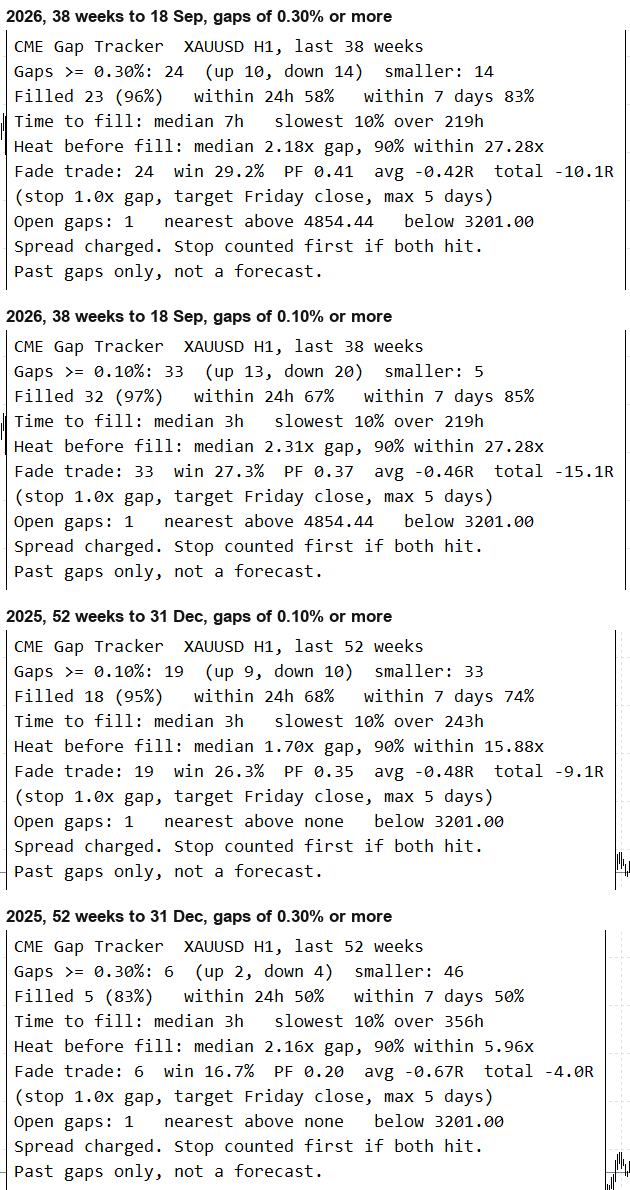 Fig. 2. El panel de resultados de las cuatro ejecuciones de la tabla
Acerca de Bitcoin
No pude probarlo con Bitcoin. Mi bróker de pruebas, MetaQuotes-Demo, no ofrece el BTCUSD las 24 horas del día, los 7 días de la semana, sino solo un ETF de Bitcoin que cotiza durante el horario del Nasdaq. La ruta del código para un gráfico de 24/7 es la misma que se ejecuta con el oro: el precio al cierre del viernes y a la apertura del domingo. Antes de utilizarlo para el BTC, comprueba las primeras brechas con un gráfico de futuros de la CME y configura los valores de desfase del servidor para tu bróker.
Parámetros
| Entrada | Por defecto | Qué hace |
|---|---|---|
| InpGMTWinter | 2 | Diferencia horaria del servidor con respecto al GMT en invierno, en horas |
| InpGMTSummer | 3 | Diferencia horaria del servidor respecto al GMT en verano, en horas |
| InpServerDST | Europa | Regla de horario de verano del reloj del servidor (fijo, Europa o EE. UU.) |
| InpMinGapPct | 0,30 | Diferencia mínima, % del precio |
| InpWeeksBack | 104 | Número de semanas de historial en la ficha de evaluación |
| InpDrawWeeks | 26 | Semanas en las que se han completado las casillas en blanco (las casillas en blanco siempre se completan) |
| InpStopGapMult | 1,0 | Prueba de desvanecimiento: detener como un múltiplo de la brecha |
| InpMaxHoldDays | 5 | Prueba de desvanecimiento: salir tras este número de días |
| InpShowPanel | true | Mostrar el panel de la tarjeta de puntuación |
| InpPanelCorner | esquina superior izquierda | Esquina del panel |
| InpOpenGapColor | naranja claro | Color de los huecos sin rellenar |
| InpFilledGapColor | Gainsboro | Color de los huecos rellenos |
| InpAlertNewGap | true | Alerta cuando se abre un nuevo hueco |
| InpAlertFill | verdadero | Avisar cuando se cierre una brecha abierta |
| InpAlertPush | false | Enviar también notificaciones push |
Los valores predeterminados (GMT+2 en invierno, GMT+3 en verano, norma europea) coinciden con MetaQuotes-Demo y muchos otros brókers de MetaTrader. Si el servidor de tu bróker funciona en UTC todo el año, establece ambos desfases en 0 y la norma en «fija». Utiliza H1 o un marco temporal inferior. En H4 y marcos temporales superiores, las horas de la CME quedan dentro de una barra y los precios son menos exactos.
Uso desde un asesor experto
La brecha se registra en la barra en la que abrió el CME, tan pronto como se abre dicha barra, por lo que un EA la lee en el desplazamiento 0. Solo utiliza el cierre del viernes y el precio de apertura de esa barra, por lo que nunca cambia posteriormente. Lo he comprobado con un EA de prueba que registraba cada brecha a medida que aparecía y comparé la lista con los buffers del indicador al final de la ejecución: 24 de 24 brechas coincidieron en el oro en 2026.
| Búfer | Contenido |
|---|---|
| 0 | Brecha a la baja (compra a la baja), el valor es el precio de entrada; EMPTY_VALUE en caso contrario |
| 1 | Brecha al alza (venta en contra de la tendencia), mismo formato |
| 2 | Nivel de ejecución (cierre del viernes) en la barra de la brecha |
| 3 | Stop de prueba de reversión en la barra de la brecha |
| 4, 5 | Nivel de ejecución de apertura más cercano por encima y por debajo de cada barra cerrada |
| 6 a 9 | Cuadro de resultados de la última barra cerrada: operaciones de «fade» cerradas, ganancias, R total, suma de las pérdidas R |
int      handle;
datetime lastBar = 0;

int OnInit()
  {
   handle = iCustom(_Symbol, PERIOD_H1, "CMEGapTracker");
   return(handle == INVALID_HANDLE ? INIT_FAILED : INIT_SUCCEEDED);
  }

void OnTick()
  {
   //--- Se registra una brecha en la barra de apertura del CME tan pronto como se abre dicha barra
   datetime bar = iTime(_Symbol, PERIOD_H1, 0);
   if(bar == lastBar)
      return;
   lastBar = bar;

   double up[1], down[1], target[1], stop[1];
   if(CopyBuffer(handle, 1, 0, 1, up) < 1 || CopyBuffer(handle, 0, 0, 1, down) < 1 ||
      CopyBuffer(handle, 2, 0, 1, target) < 1 || CopyBuffer(handle, 3, 0, 1, stop) < 1)
      return;

   if(up[0] != EMPTY_VALUE)
      Print("Gap up, fill level ", target[0], ", fade stop ", stop[0]);
   if(down[0] != EMPTY_VALUE)
      Print("Gap down, fill level ", target[0], ", fade stop ", stop[0]);
  }
Los buffers 4 y 5 resultan útiles para un tipo diferente de EA, uno que utiliza las brechas abiertas como objetivos para las operaciones que realiza por otros motivos. El indicador no tiene grupos de entrada a propósito, ya que MQL5 cuenta cada «grupo de entrada» como un parámetro de iCustom() y cada valor posterior se desplazaría una posición.
Limitaciones
Funciona con datos de barras, por lo que no puede determinar el orden de los eventos dentro de una misma barra. Utiliza los precios de tu gráfico a las horas de la CME, no los precios de los futuros. Los días festivos estadounidenses que acortan la semana de la CME no se tratan por separado. La prueba de «fade» tiene en cuenta el spread de la barra de entrada, pero no la comisión ni el deslizamiento, y las aperturas de fin de semana son precisamente cuando el deslizamiento es mayor. Todas las cifras anteriores describen brechas pasadas en los datos de un bróker.
Ali Rajput
Traducción del inglés realizada por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/en/code/77686
 Gold Breakout EA for XAUUSD H4 +90 Percent in a 2020 to 2026 Backtest
Un EA de ruptura al estilo «Turtle» para el oro. Compra cuando una barra de H4 cierra por encima del máximo de las últimas 20 barras en una tendencia alcista, con un stop de 2 ATR y un objetivo de 2R. Backtest realizado en el XAUUSD desde enero de 2020 hasta septiembre de 2026: +9.029,72 con un capital inicial de 10.000 y un riesgo del 1 %, factor de beneficio de 1,77, drawdown máximo del 11,38 % y 6 de 7 años rentables.
NeonDesk - Neon Manual Trading Panel with Multi-Timeframe Bias
Panel de operaciones manuales arrastrable en el gráfico con tendencia en múltiples marcos temporales, indicaciones de ATR para SL/TP, un stop dinámico y opciones de COMPRA/VENTA/CERRAR TODO con un solo clic.
Reversión por agotamiento del RSI - EURUSD
Asesor experto de código abierto para el par EURUSD en el Probador de estrategias de MetaTrader 5, basado en señales de agotamiento del RSI, salidas basadas en el ATR y filtrado de spreads ajustado a la volatilidad.
EMA Cross Demo EA with ATR Stops
Un pequeño asesor experto de demostración: entradas por cruce de EMA rápida/lenta (evaluadas únicamente en barras cerradas, sin repintado), stop-loss y take-profit basados en el ATR, filtro de spread y gestión de posiciones que funciona tanto en cuentas de cobertura como de compensación. Incluye una implementación de referencia en Python para realizar pruebas de paridad. Se trata de un ejemplo ilustrativo, no de una recomendación de inversión: la curva de capital adjunta procede de datos sintéticos y muestra el método, no una ventaja competitiva.