"Backtest de XAUUSD: cómo un mismo EA puede verse espectacular o mediocre"

Cómo un backtest de oro puede engañarte (lo comprobé con mi propio EA)
Antes de confiar en una curva, revisé tres cosas en mis propios backtests de XAUUSD. Esto encontré:
1. Los ticks importan. El mismo EA, corrido con pocos ticks (unos 4 por minuto), simula salidas mejores de lo que serían en vivo, sobre todo con trailings cortos o cierres parciales. Con ticks reales de calidad (cientos de millones en 3 años) el resultado es más modesto, pero creíble.
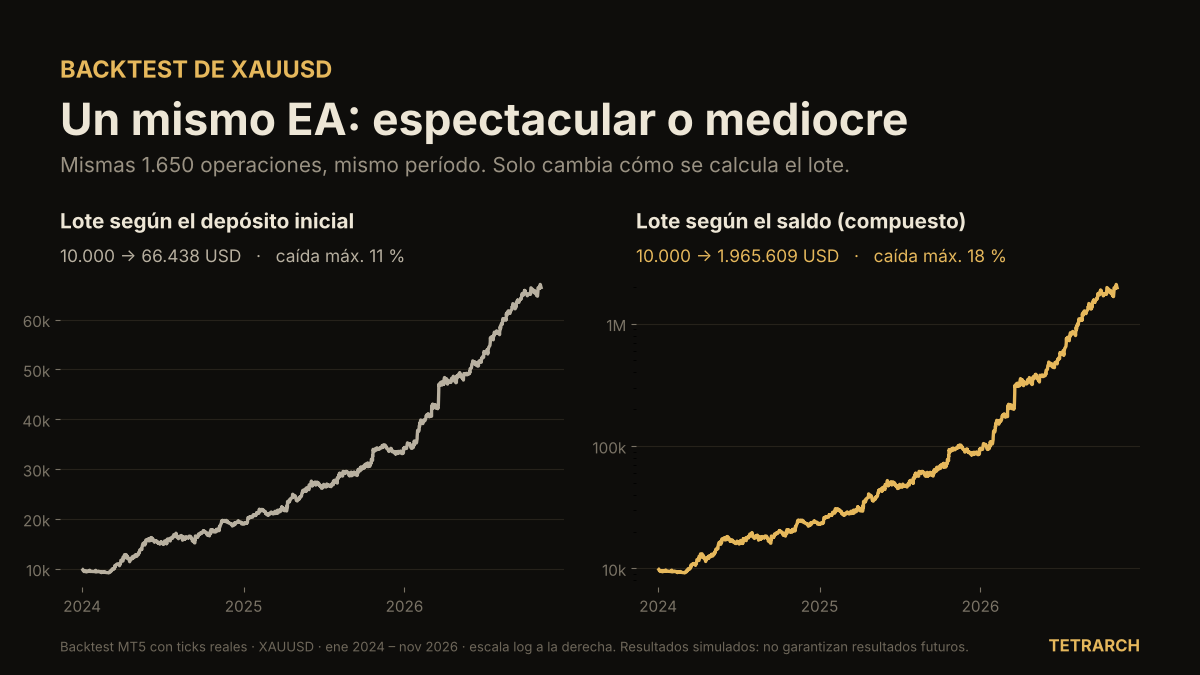
2. El lote compuesto infla la curva. Mismas operaciones, mismo período (2024–2026): con lote según el depósito inicial, 10.000 → 66.000 y una caída máxima del 11 %. Con lote según el saldo, 10.000 → casi 2 millones y una caída del 18 %. La estrategia es la misma; solo cambia la matemática del tamaño de posición.
3. Un período corto oculta lo peor. En 2024–2026, con el oro en tendencia, el profit factor fue 1,55. En 2020–2023, con años de rango, fue 1,15, con una caída del 20 %. Si solo mostrara los últimos meses, nadie vería la parte difícil.
Conclusión: antes de mirar el resultado final, preguntá con cuántos ticks se hizo el backtest, si el lote es fijo o compuesto y cuántos años cubre.
¿Ustedes qué revisan primero en un backtest?