Master KJ
- Experten
-
Khaled Haider Yousef Al Jboor
 Algorithmic trading developer and the author of MASTER KJ, a five-book trend-following Expert Advisor for MetaTrader 5.
- Version: 3.26
- Aktivierungen: 5
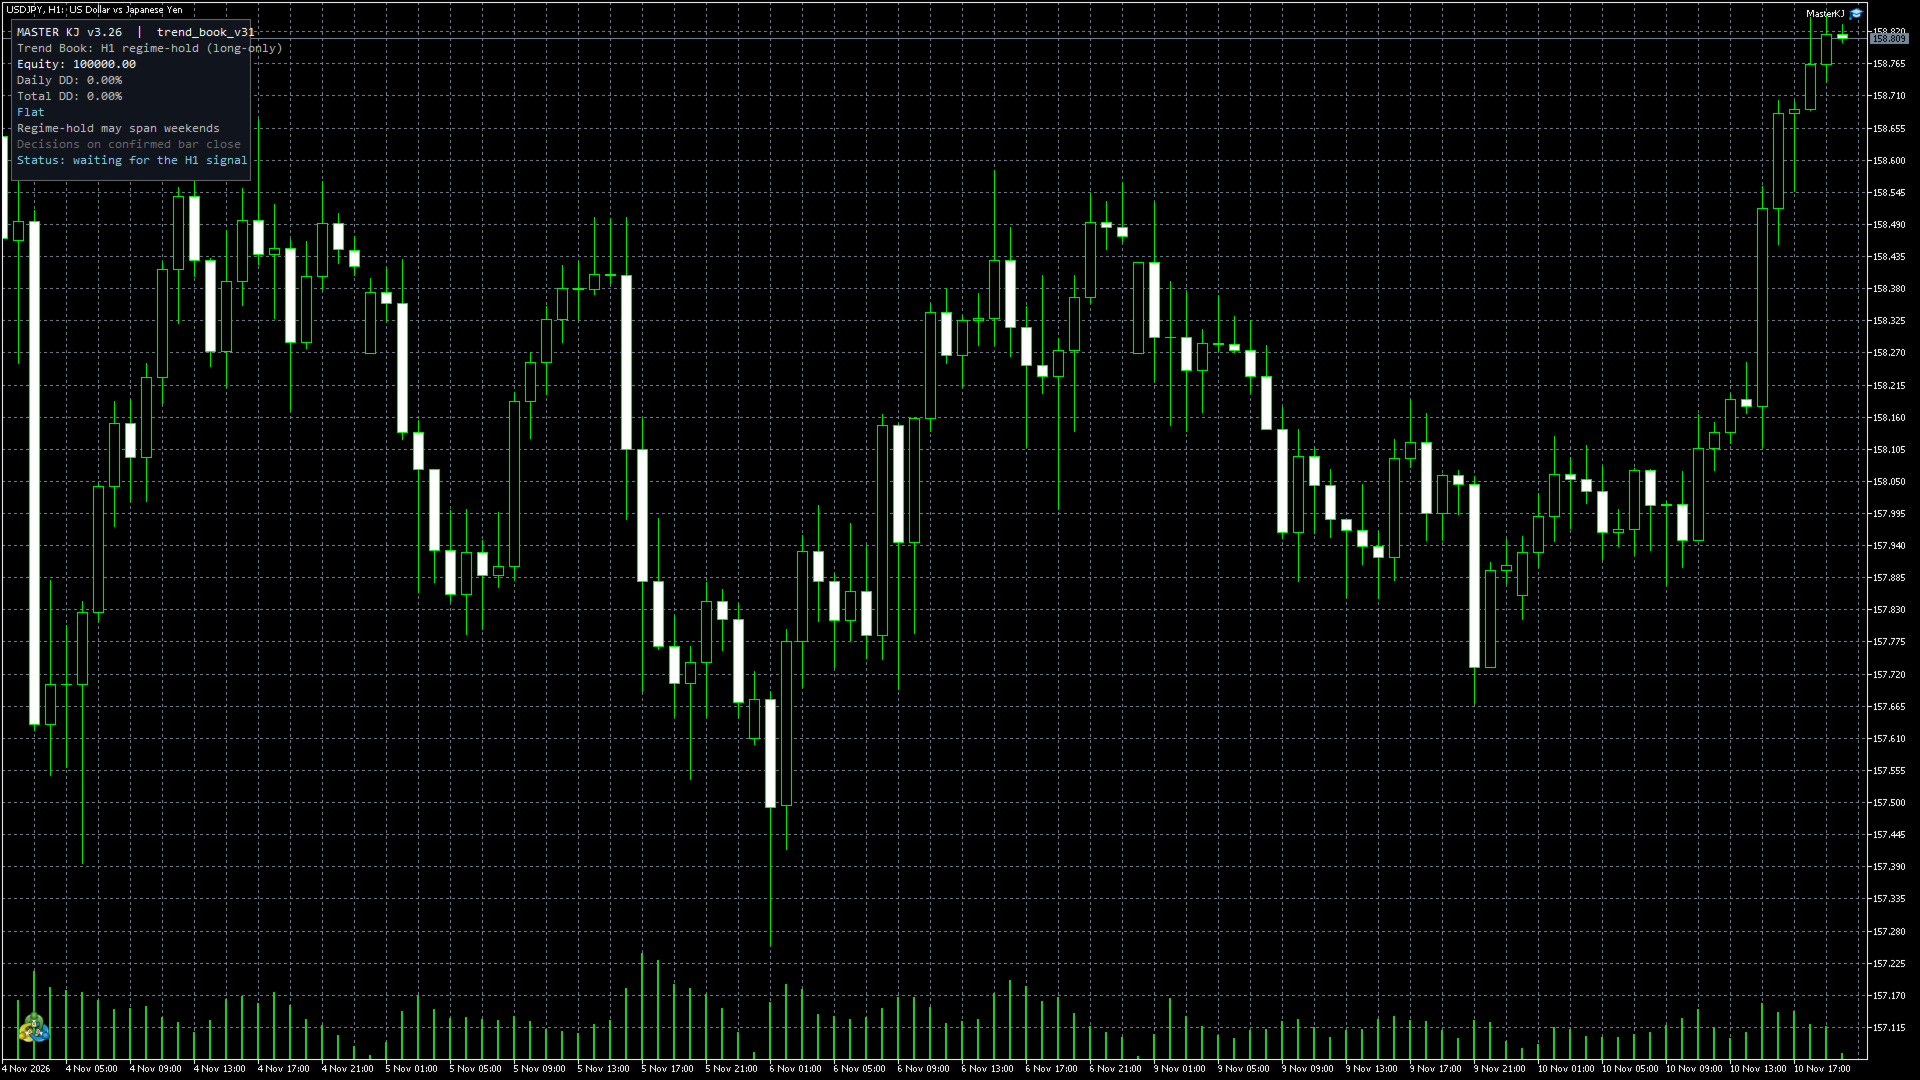
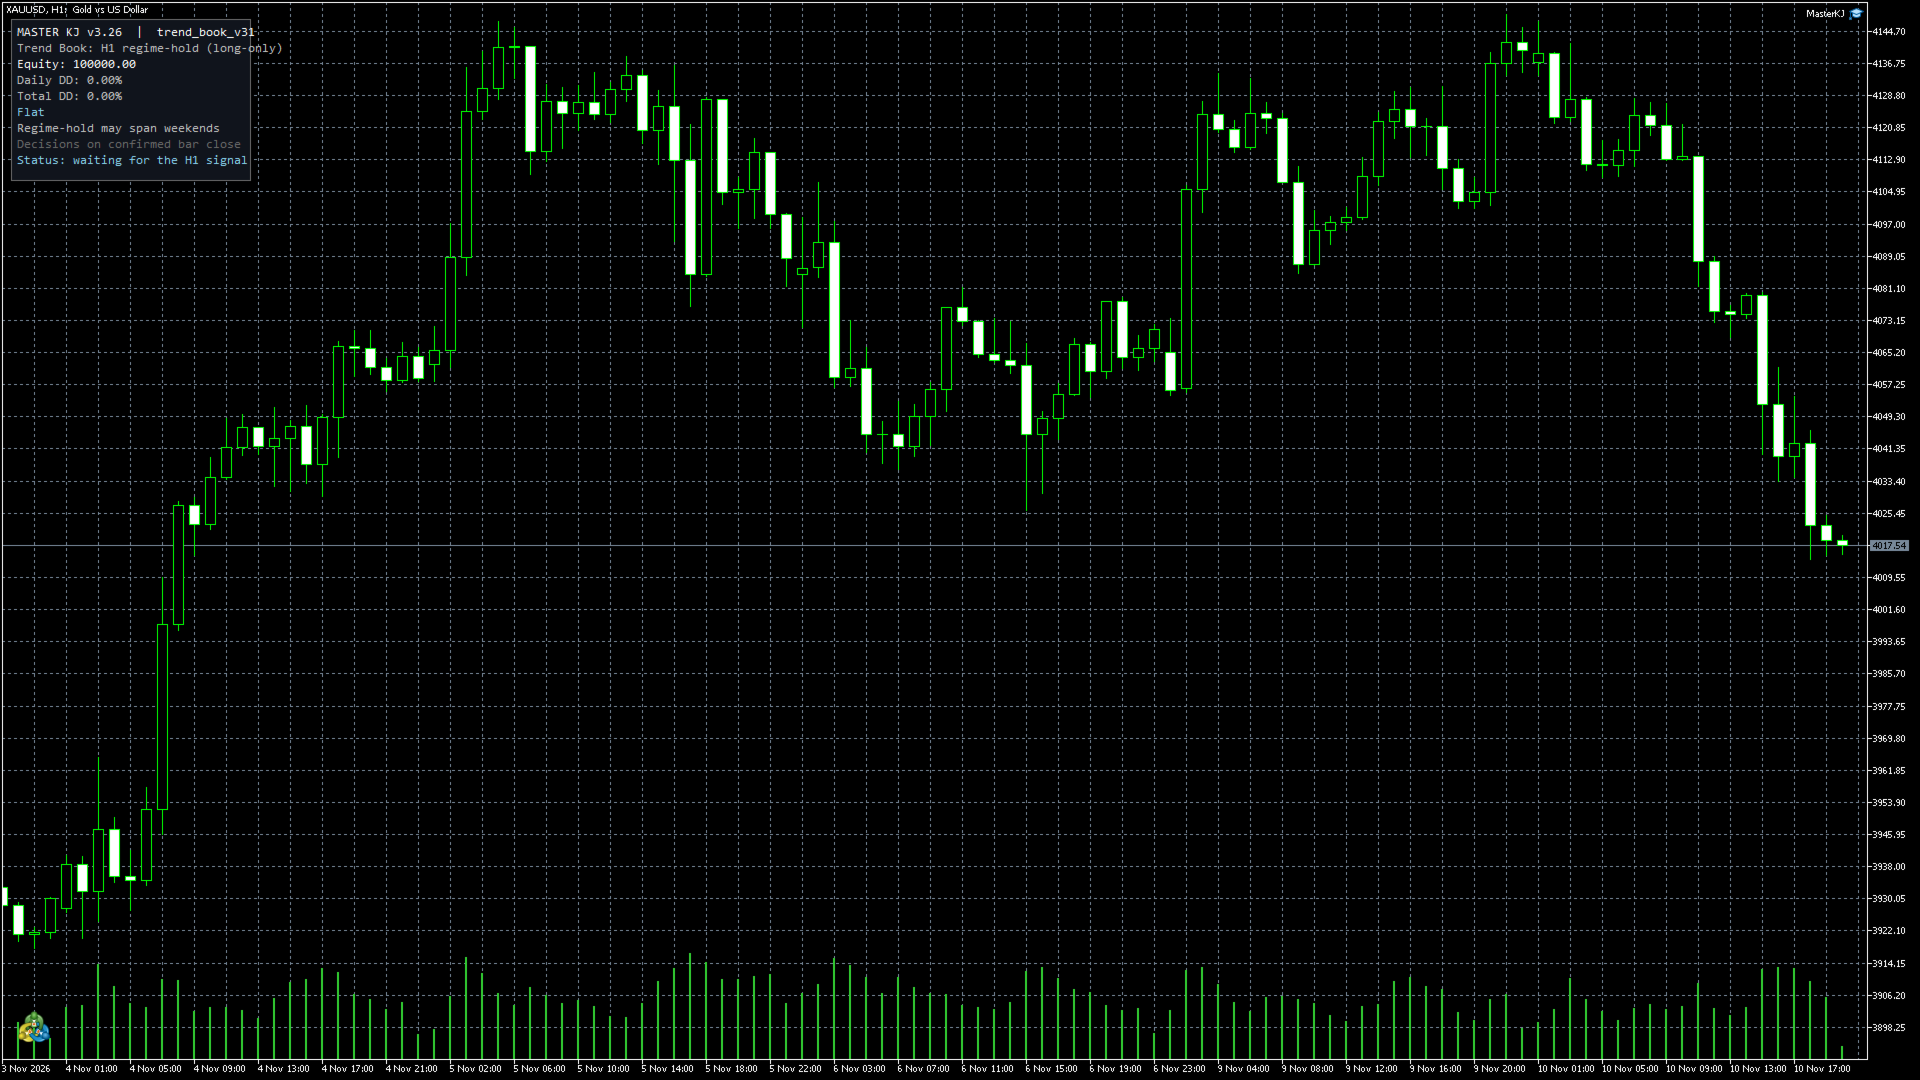
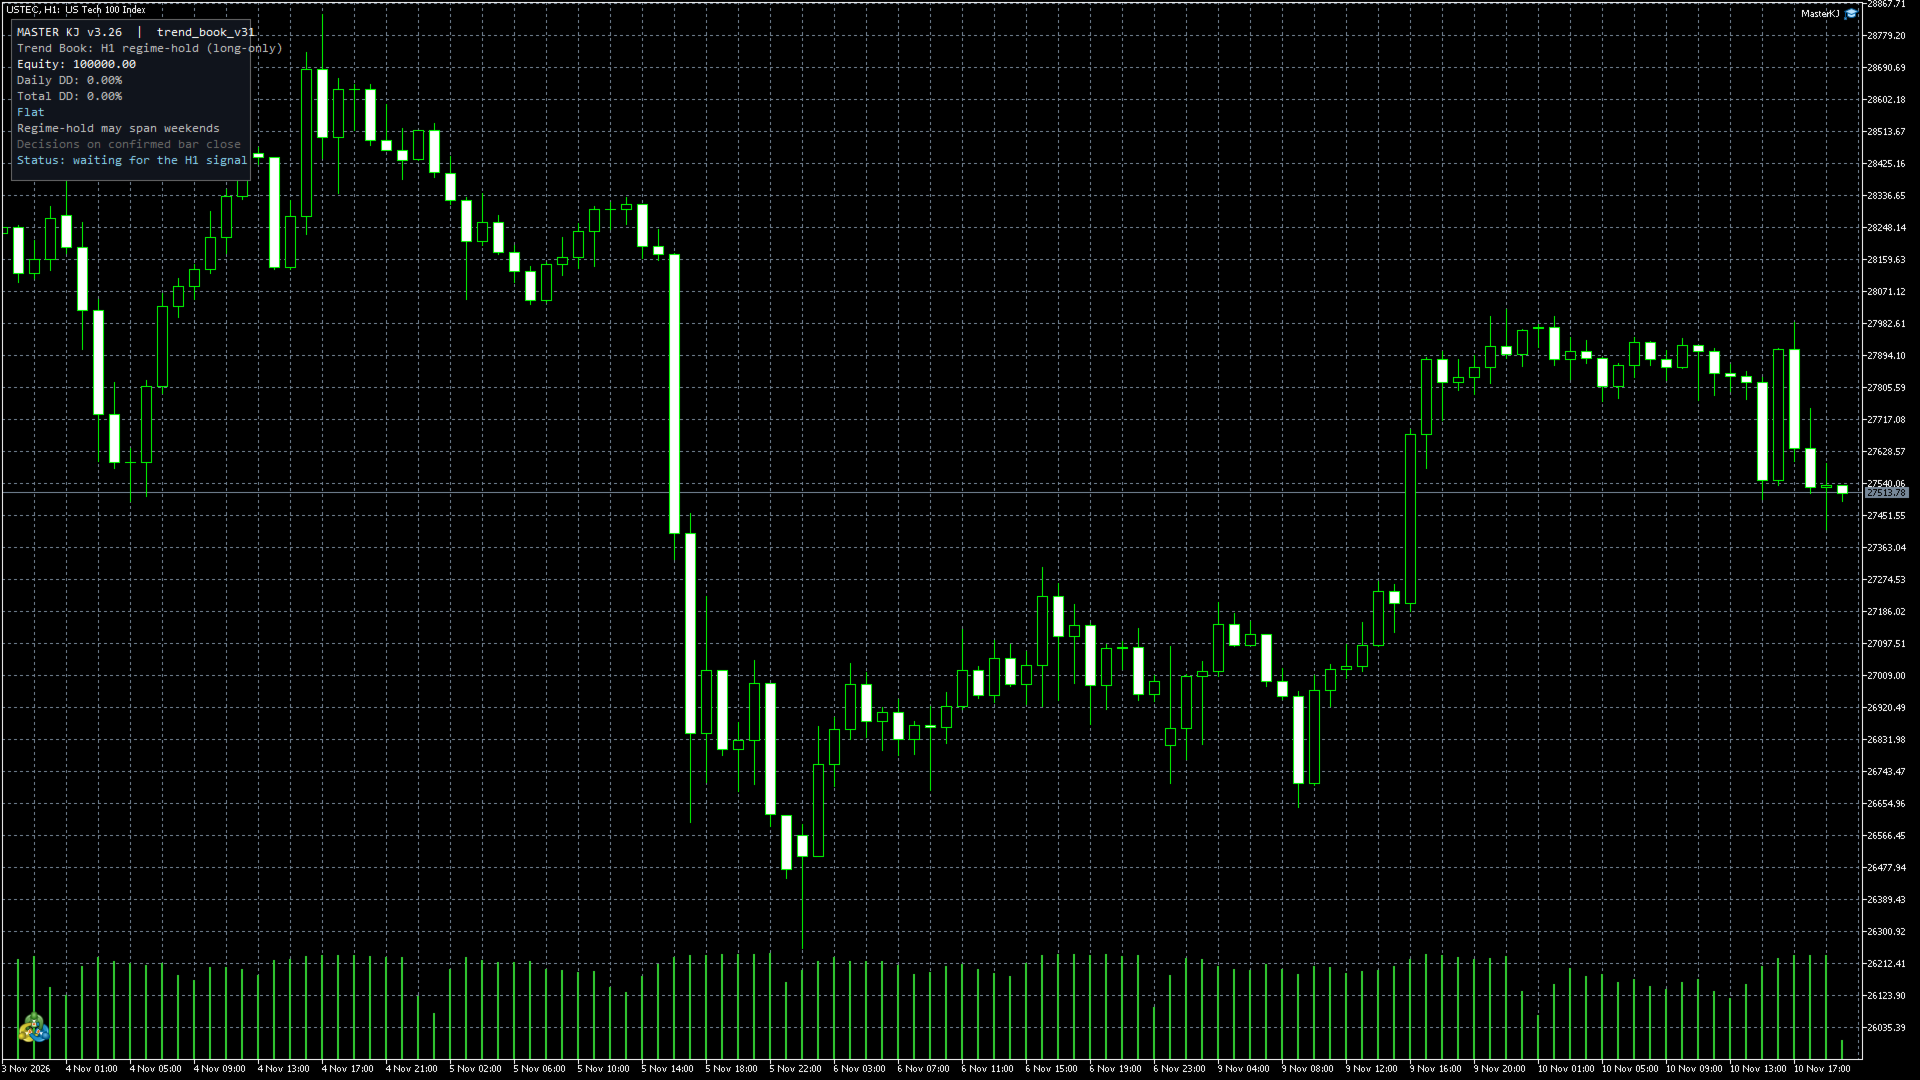
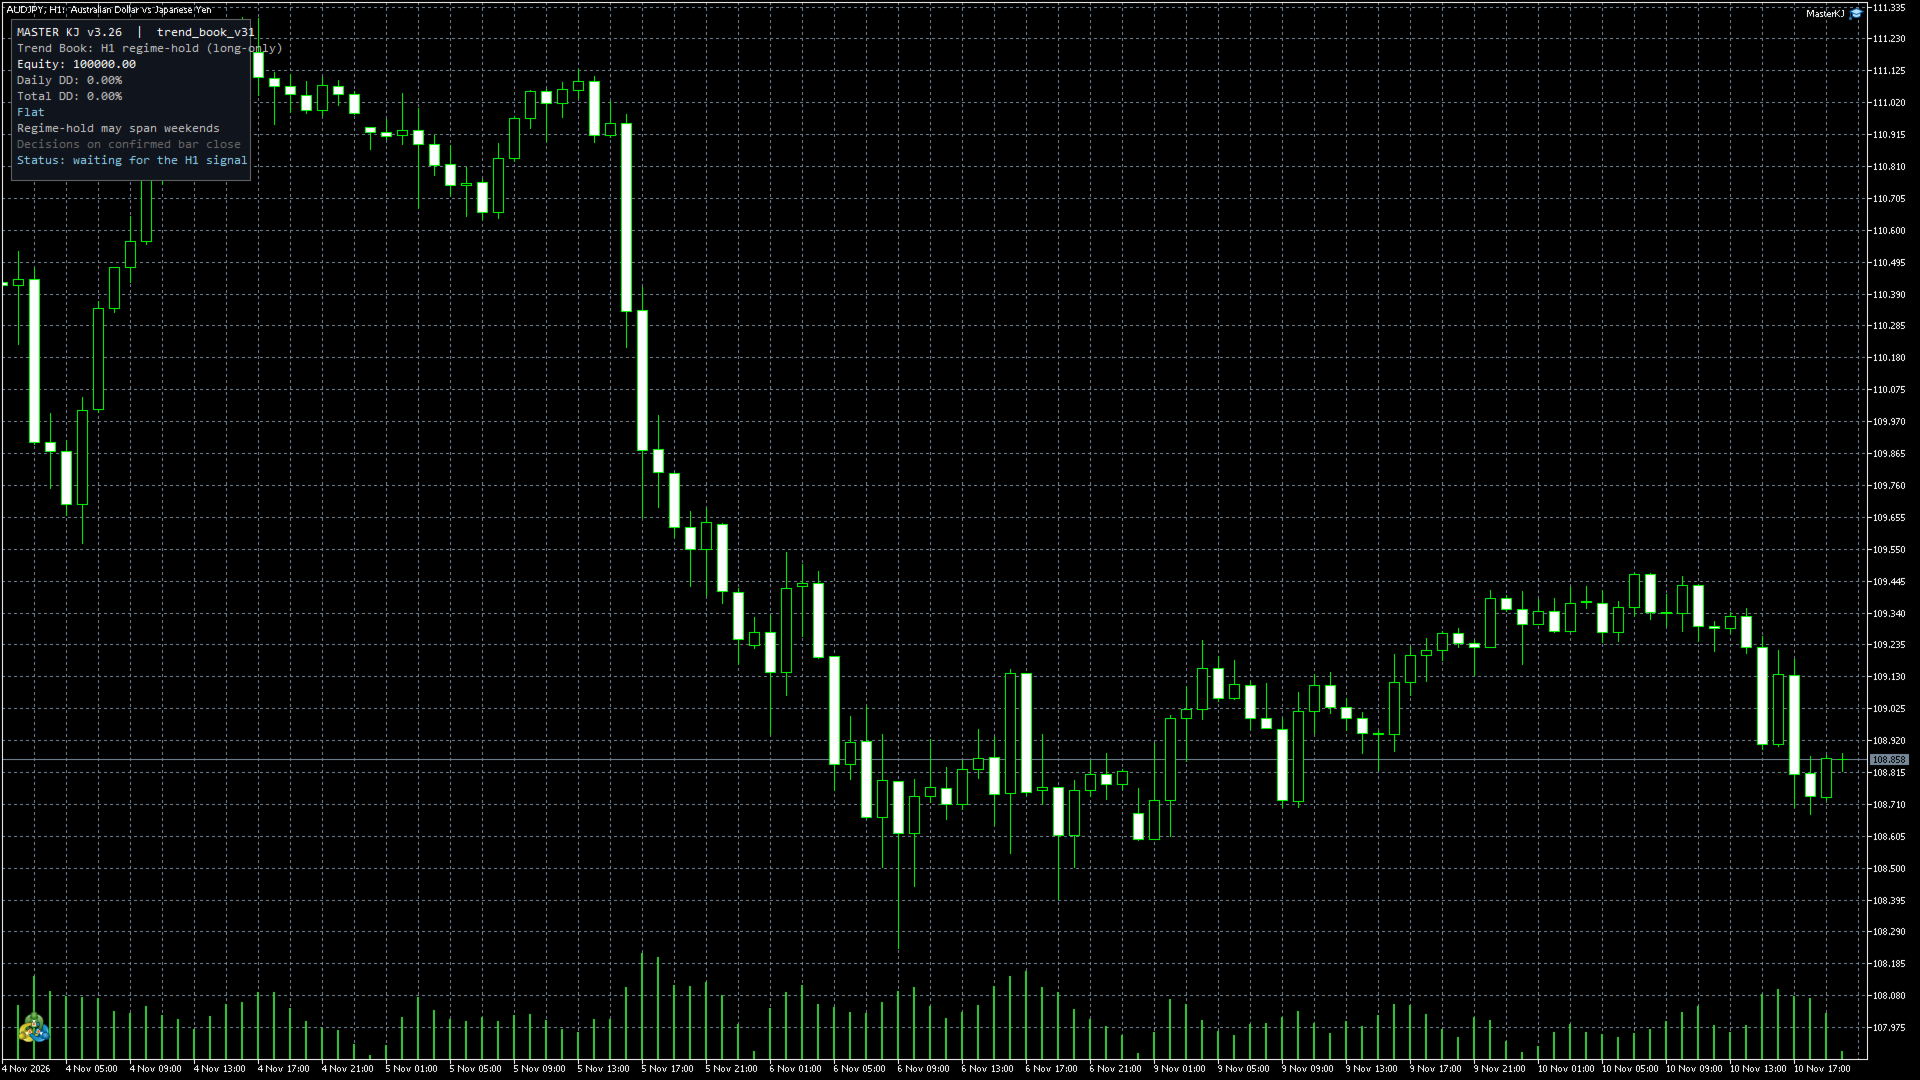
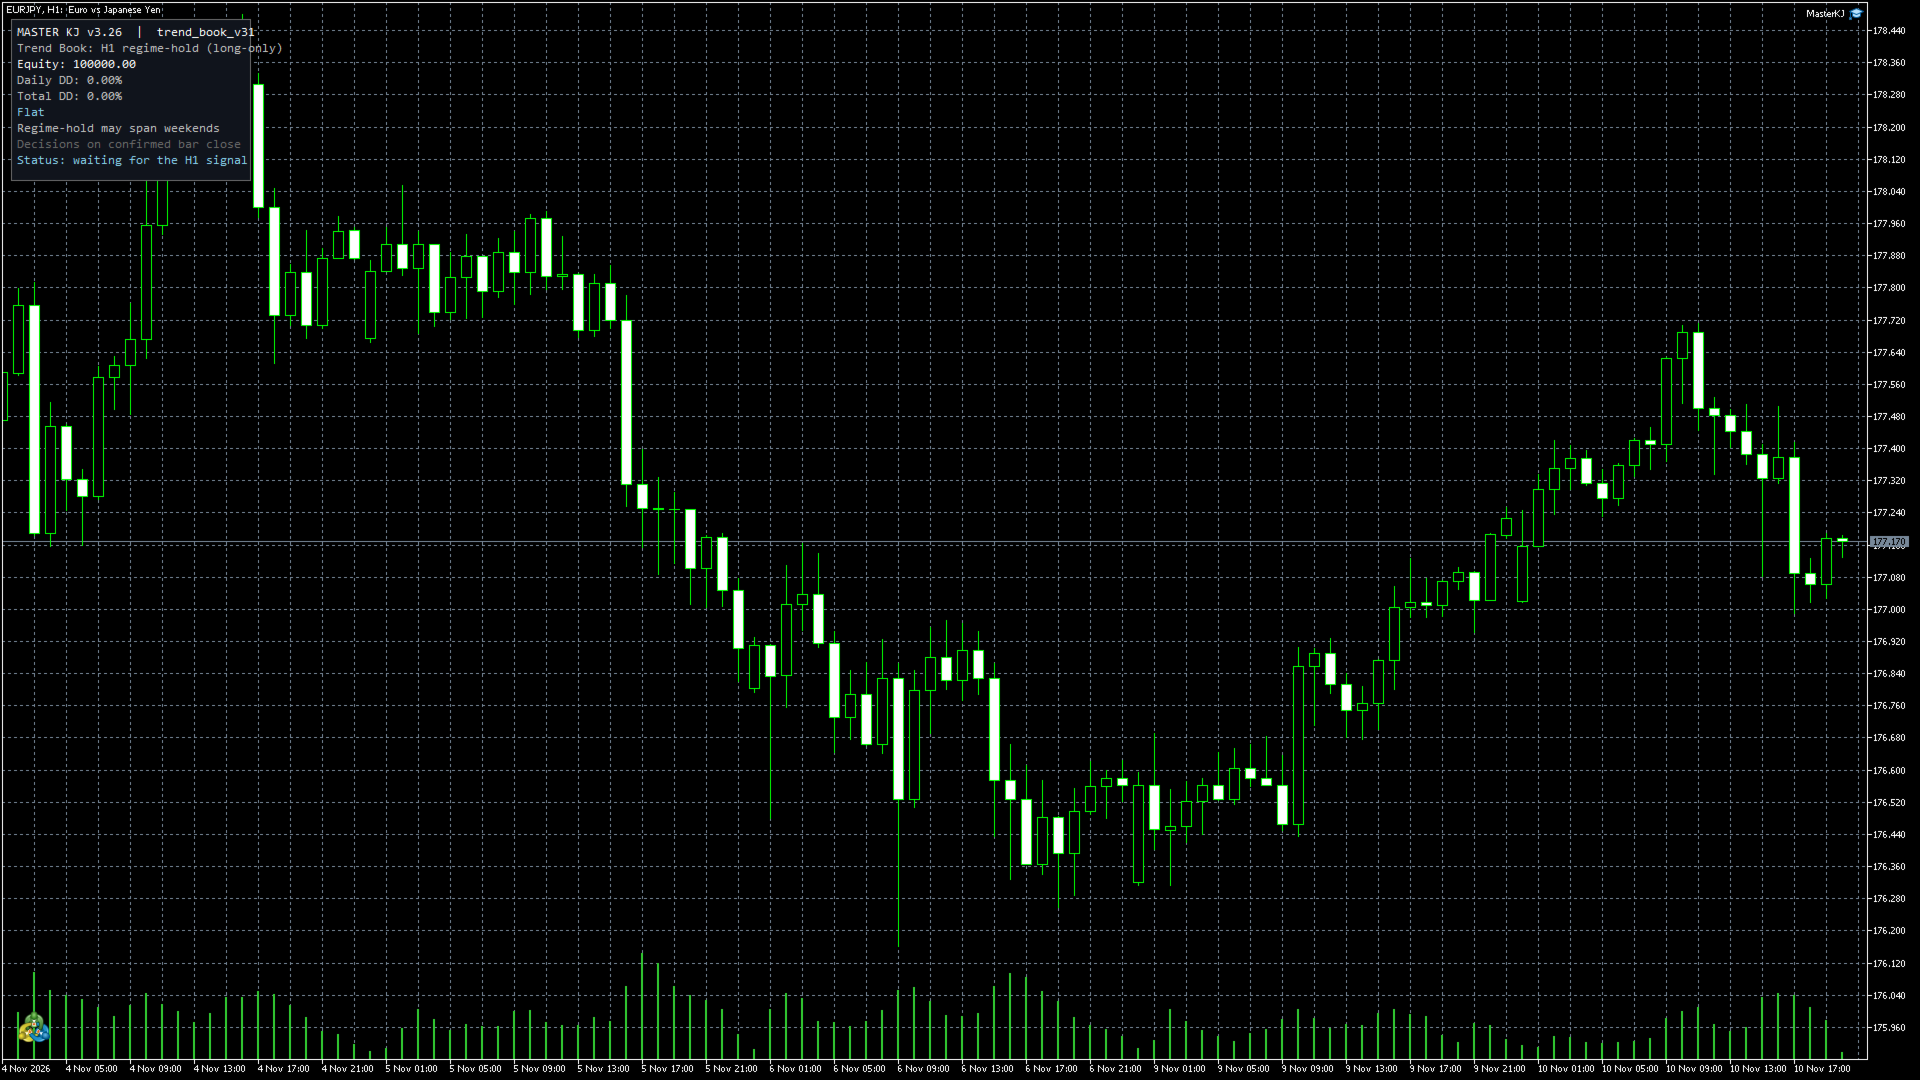
MASTER KJ ist ein Trend-Expert Advisor für MetaTrader 5: fünf H1-Trendpositionen auf USDJPY, XAUUSD, NAS100 (USTEC), AUDJPY und EURJPY.
Nur Long-Positionen – die Bücher gehen niemals Short-Positionen ein. Sie kaufen bei anhaltenden H1-Trends und halten diese konzeptionell über Tage bis Wochen. Eine Position pro Buch, ein Buch pro Symbol, fünf Charts zum Installieren. Das USDJPY-Buch kann bei neuen Trendhochs auf einem Hedging-Konto bis zu zwei Pyramiding-Positionen hinzufügen – auf einem Netting-Konto läuft dieses Buch mit einer einzigen Position; dies wird im Handbuch offengelegt. Jede Order verfügt über einen festen Stop-Loss.
Es ist für Trader konzipiert, die einfache, nachvollziehbare Mechanismen anstelle einer Black Box wünschen: fünf Portfolios auf fünf Symbole (USDJPY, XAUUSD, NAS100 – die gängige Brokerbezeichnung lautet USTEC – AUDJPY, EURJPY, alle auf H1), Risikovoreinstellungen, die sich nur im Risiko unterscheiden (eine offengelegte Ausnahme: Die USDJPY-Voreinstellung ermöglicht das gemessene Pyramiding dieses Portfolios) – und jede der unten aufgeführten Performance-Kennzahlen ist ein gemessenes, archiviertes Ergebnis, dessen Messgrundlage angegeben ist. Kein Martingale, kein Grid, keine Lot-Erhöhung nach einem Verlust. Was Sie sehen, ist genau die Mechanik, die getestet wurde – die Konfigurationsunterschiede (die Schutzmaßnahmen nur im Live-Betrieb, die Drawdown-Stopps, die Nachrichten-Sperre) werden an den entsprechenden Stellen im Folgenden offengelegt, und jedes Buch läuft mit seinen eigenen kalibrierten Parametern.
Ausgelieferte Version: 3.26
Neuerungen in 3.26: eine Schutzfunktion bei geschlossener Handelssitzung – neue Einträge werden nicht gesendet, solange der Broker meldet, dass die Handelssitzung für das Symbol geschlossen ist; jeder Übersprung wird gezählt und das Journal meldet die Sperre einmal pro Vorfall, wobei die Gesamtzahlen beim Herunterfahren angezeigt werden. Das Journal dokumentiert die aktuelle Konfiguration selbst und das Bedienfeld zeigt die Version sowie den Status an. Die Korrekturen zur Broker-Kompatibilität aus früheren Versionen wurden alle übernommen und erneut überprüft. Bei jedem Tick gleicht der EA seine offene Position mit der des Kontos ab, sodass eine Position, die außerhalb des EAs geschlossen – oder während dessen Neustarts eröffnet – wurde, abgeglichen und nicht falsch erfasst wird. Ein Schluss wird aufgeschoben und erneut versucht, wenn sich der Kurs innerhalb der „Freeze-Zone“ des Brokers um die Stopps befindet. Die Ordergrößen werden an die Limits des Brokers angepasst. Und jede Pyramiding-Ergänzung wird vor dem Absenden anhand des Hedging-/Netting-Modus Ihres Kontos überprüft. Die vollständige Liste der Funktionen finden Sie im Benutzerhandbuch.
Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse. Der Handel birgt ein erhebliches Verlustrisiko.
Das Produkt
MASTER KJ v3.26 führt fünf Trendbücher auf H1 aus:
- Einstieg: Der Kurs schließt über dem 200-Bar-SMA und dem vorherigen 55-Bar-Donchian-Hoch (dem höchsten Hoch der letzten 55 Bars).
- Halten: Solange das Regime anhält – Positionen laufen konzeptionell über Tage bis Wochen. Dies ist ein geduldiges Trendsystem, kein Scalping-System.
- Ausstieg: bei Umkehr des Marktregimes. Eine Position pro Buch (das USDJPY-Buch kann bis zu zwei Pyramiding-Positionen umfassen – dies wird im Handbuch offengelegt). Die fünf Bücher teilen sich kein Symbol, sodass die vier Nicht-USDJPY-Bücher gleichermaßen auf Netting- oder Hedging-Konten laufen. Die Pyramiding-Strategie des USDJPY-Portfolios erfordert eine Positionstrennung im Hedging-Modus: Auf einem Netting-Konto führt der EA dieses Portfolio in seiner Einzelpositionskonfiguration aus (die Pyramiding-Ergänzungen sind deaktiviert und dies wird im Anhangprotokoll vermerkt; die gemessenen USDJPY-Werte wurden mit Pyramiding auf einem Hedging-Konto erfasst).
Jede Order verfügt über einen festen Stop-Loss, der so bemessen ist, dass eine 5-prozentige Gegenbewegung bei den ausgelieferten Einstellungen höchstens 2 % des Eigenkapitals kostet; die Margin wird vor jedem Buchungseintrag überprüft (die Pyramiding-Zugänge für USDJPY stützen sich auf die Größenbegrenzungen pro Trade – dies geht aus dem Hinweis zum Pyramiding im Handbuch hervor); Die Positionsgröße wird auf Volumenschritte normiert und an die Limits des Brokers begrenzt; die täglichen (5 %) und gesamten (10 %) Drawdown-Grenzen des EAs blockieren einen Wiedereinstieg und schließen die offene Position beim nächsten H1-Balken-Schlusskurs. Die Live-Einstiegskontrolle ist zudem strenger als im Backtest: Der erste Einstieg in ein Buch (solange dieses Buch noch keine Positionen enthält) wird abgelehnt, wenn das kombinierte „Risk-at-Stop“ der offenen Positionen zusammen mit dem „Risk-at-Stop“ des neuen Handels das gesamte Drawdown-Budget (10 %) überschreitet. Kein Martingale, kein Grid, keine Lot-Erhöhung nach einem Verlust, keine Code-Pfade ohne Stop-Loss.
Risikovoreinstellungen sind Multiplikatoren für das Risiko pro Trade einer Strategie (die einzige offengelegte Ausnahme: Die USDJPY-Voreinstellung ermöglicht das Pyramiding dieses Portfolios, genau wie gemessen): Konservativ 0,375 % / Ausgewogen 0,75 % / Aggressiv 3,00 % des Kontoguthabens pro Trade, wobei die Katastrophenobergrenze pro Trade (eine negative Kursbewegung von 5 % kostet höchstens 2 % des Guthabens) bei jeder Voreinstellung gilt. Ein spezieller „Prop-Firm-Modus“ friert die Risikogrenzen auf 5 % täglich / 10 % insgesamt ein – so, wie sie von den großen Programmen für finanzierte Konten gemessen werden (bezogen auf Ihren Anfangssaldo, mit einer konfigurierbaren Tagesgrenzenausrichtung) – und eine standardmäßig aktivierte Handelssperre bei Nachrichten mit hoher Auswirkung (30 Minuten davor / 15 Minuten danach, für beide Währungen jedes Paares) sorgt für Sicherheit. Die Risikovoreinstellung ändert den Risikobereich – zwischen den Voreinstellungen ist die oben genannte Pyramiding-Ausnahme für USDJPY der einzige Unterschied auf Strategieebene, und es handelt sich um die gemessene Konfiguration. Es sind keine Voreinstellungsdateien erforderlich: Fügen Sie den EA einem Chart aus einem ausgelieferten Buch hinzu, und er wendet automatisch die gemessenen Einstellungen dieses Buches an. Die Ausführung gilt für Eingaben, die noch auf ihren ausgelieferten Standardwerten stehen – ein Wert, der mit einem Standardwert identisch ist, ist von einem unveränderten Wert nicht zu unterscheiden, und die Journalzeile beim Anfügen gibt stets die tatsächliche Ausführung wieder. Die unten veröffentlichten Zahlen beziehen sich auf die ausgelieferte konservative Konfiguration bei einem eingesetzten 1-fachen Multiplikator – der Einsatz ist nach gemessener Bewertung konservativ.
Performance – gemessen, nicht prognostiziert
OFFENLEGUNG (ehrliche Kennzeichnung): Die Haupttabelle ist ein Backtest auf einem qualitätsbereinigten historischen Datensatz, der aus mehreren Broker-Kursfeeds zusammengestellt wurde, über das feste Zeitfenster vom 01.01.2015 bis zum 31.08.2026 (Handelszeitraum von 11 , 58 Jahren), wobei die Handelsströme der fünf Handelsbücher zusammengefasst wurden: 1.657 Trades bei konservativem Risiko. Hierbei handelt es sich um Backtest-Ergebnisse – nicht um Live-Performance – und der Zeitraum selbst ist In-Sample (die Parameter der Strategie wurden darauf basierend abgeleitet). Die Wertentwicklungsverläufe werden anhand der Zinseszinsberechnung pro Handel gemessen; die vom EA integrierten Stopps bei 5 % bzw. 10 % Drawdown stellen eine zusätzliche Schutzebene dar, die im gemessenen Verlauf nicht berücksichtigt ist – dasselbe gilt für die standardmäßig aktivierte (umschaltbare) Handelssperre bei Nachrichten mit hohem Einfluss: Da der Strategietester den Wirtschaftskalender nicht nachbilden kann, wurden alle veröffentlichten Zahlen ohne Handelssperre verarbeitet. Eine tiefergehende Analyse (dieselbe Engine auf dem Korpus in voller Tiefe) wird weiter unten mit eigenen ehrlichen Beschriftungen veröffentlicht.
Das jüngste Zeitfenster (2023–2026) – alle fünf Portfolios positiv, in-sample aufgrund der Auswahl
Dies sind Backtest-Ergebnisse – Testerläufe mit Broker-Daten, keine Live-Performance.
Bei Broker-Daten-Testläufen auf einem Broker-Demokonto (Tickmill EU, 100.000 USD virtuell; Hebel 1:100; Januar 2023 → Juni 2026, ein Konto mit 100.000 USD pro Buch, jedes Buch unabhängig, 1-Minuten-OHLC-Modellierung) wurde jedes Buch separat auf seinem eigenen Konto gemessen:
| Portfolio | Nettogewinn | Trades | Gewinnfaktor | Maximaler Kontostand-Rückgang (Eigenkonto) |
|---|---|---|---|---|
| XAUUSD | +10.317 | 156 | 1,61 | 2,70 % |
| USDJPY | +6.822 | 126 | 1,68 | 1,57 % |
| AUDJPY | +4.568 | 132 | 1,33 | 3,05 % |
| EURJPY | +2.765 | 137 | 1,24 | 1,66 % |
| NAS100 (USTEC) | +2.512 | 125 | 1,09 | 5,76 % |
Alle fünf Portfolios sind im Plus, angeführt von XAUUSD und dem USDJPY-Motor. Dies sind die eigenen Ergebnisse der übermittelten H1-Portfolios auf Basis dieser Brokerdaten; die weiter unten aufgeführten Zahlen für den Langzeitzeitraum berücksichtigen die beiden spärlich gefüllten Portfolios auf Basis ihrer täglichen Zeitrahmen. Die Spalte „Drawdown“ gibt den jeweiligen Saldo-Drawdown jedes Portfolios über diesen Zeitraum von 3,5 Jahren an, genau wie vom Tester ausgewiesen; die weiter unten aufgeführte kombinierte Bilanz für den Zeitraum 2015–2026 weist einen maximalen Drawdown von 11,81 % auf. Die oben angegebene Gesamtsumme jedes Portfolios entspricht dem vom Broker selbst gemeldeten Nettogewinn für den Lauf: Der vom EA ausgewiesene Gewinn pro Trade entspricht dem Gewinn dieses Trades zuzüglich Provision und Swap, und die vom EA ausgewiesene Gesamtsumme entspricht der Gesamtsumme des Brokers, nachdem der Tester am Ende des Laufs alle noch offenen Positionen zwangsweise geschlossen hat (EURJPY hielt am Ende des Laufs eine Position; diese Zwangsschließung ist in der Zählung der 137 Trades enthalten). Auf dem längeren, umfassenderen Korpus ist die eigene Bilanz des Index-Buchs leicht negativ (−1,11 % über den Zeitraum ab Juli 2022, vollständig innerhalb der In-Sample-Periode); die eigenständige Bilanz jedes Buchs ist im Benutzerhandbuch zu finden.
Ein Hinweis zu den Messergebnissen: Die oben genannten Zahlen stammen aus dem am 27.10.2026 gemessenen Lauf. Ein separater Bestätigungslauf auf derselben Basis – dieselben fünf Bücher, dasselbe Zeitfenster, dieselben Tester-Einstellungen – ergab leicht abweichende Gesamtergebnisse (z. B. USDJPY +6.850,54); alle fünf Bücher waren in beiden Läufen positiv. Bei beiden handelt es sich um tatsächliche Messwerte auf derselben Basis; keiner der Werte ist eine Prognose.
Die Auswahl, klar und deutlich ausgedrückt: Die fünf Portfolios wurden beibehalten, weil sie in diesem Zeitfenster positiv sind. Es handelt sich um eine Robustheitseigenschaft der Liste, nicht um Out-of-Sample-Beweise, und wir bezeichnen sie auch so.
Primäre Basis – das feste Zeitfenster 2015–2026 (In-Sample)
| Kennzahl | Wert |
|---|---|
| Maximaler Drawdown | 11,81 % |
| Ruinenwahrscheinlichkeit (Stress-Szenario: Renditen bei 40 % des gemessenen Werts) | 0,000 |
| Nettorendite über den Betrachtungszeitraum | +86,08 % |
| CAGR über den Betrachtungszeitraum | 5,507 %/Jahr (Berechnungsgrundlage: Wertentwicklung der Handelsströme, Zinseszinsberechnung pro Handel) |
| Trades / Streams / Laufzeit | 1.657 / 5 / 11,58 Jahre |
| CAGR, Käuferfenster 2021–2026 | 2,258 % (auf Basis der „Census“-Methode: Konvention des „Era Sizer“) |
Anmerkung zu den beiden Konventionen: Die Zeile mit 5,507 %/Jahr und die Zeile mit 2,258 % werden nach zwei unterschiedlichen, beide offengelegten Konventionen (der „Engine“-Basis und der „Census“-Basis) berechnet und werden niemals miteinander vermischt. Auf der „Census-Basis“ – der Konvention, die der Zeile für das Käuferfenster zugrunde liegt – steigen die gemessenen Zeiträume über das gesamte Fenster hinweg an, und der jüngste Zeitraum (2021–2026) weist 2,258 % pro Jahr auf. Das jüngste Fenster ist der stärkste auf dieser Basis gemessene Zeitraum, nicht der schwächste. Die früheren Zeitraumblöcke werden hier bewusst nicht aufgeführt: Der früheste ist in diesem 2015 beginnenden Zeitfenster nominal-jährlich verdünnt (er umfasst kaum zwei Jahre tatsächlicher Handelsgeschäfte innerhalb eines nominalen 17-Jahres-Nenners). Das Käuferfenster selbst ist vollständig abgedeckt. Ehrliche Darstellung der Zeitperiode: Über den gesamten Zeitraum hinweg konzentriert sich der Ertrag auf die jüngste Periode – das Käuferfenster 2021–2026 trägt den Großteil des gemessenen Nettoertrags (auf Basis der Erhebung) und weist einen Wert von 2,258 % pro Jahr auf. In Dollar zu diesem historischen Zinssatz (die Zeile mit 2,258 %): 10.000 $ → etwa 11.350 $ nach 5,67 Jahren, vor Abzug der laufenden Kosten (ein VPS kostet etwa 30–60 $ pro Monat). Die laufenden Kosten übersteigen den Gewinn bei historischem Zinssatz bei einem Kontoguthaben von etwa 16.000–32.000 $ – erst oberhalb dieses Bereichs deckt der Gewinn die Kosten für einen VPS allein.
Handelsanteile, ganz einfach ausgedrückt: 1.490 der 1.657 erfassten Trades (89,9 %) stammen aus zwei Handelspaaren (USDJPY 1.016 und XAUUSD 474); NAS100 trägt 136 bei; AUDJPY und EURJPY kommen selten vor (15 bzw. 16 Trades – jeweils etwa einer pro Jahr) und ihre Daten stammen ausschließlich aus Backtests. Im langen Messzeitraum werden diese beiden Portfolios als spärliche Breitenfalten im täglichen Zeitrahmen gemessen (deshalb werden sie so selten gehandelt), während im Demo-Zeitraum 2023–2026 alle fünf Portfolios auf der H1-Zeitebene liefen.
Die fundierte langfristige Grundlage – dieselbe Engine, Korpus in voller Tiefe
Backtest-Ergebnisse – keine Live-Performance.
| Kennzahl | Wert |
|---|---|
| Laufzeit | 25,67 Jahre (erster Handelsstart im Dezember 2000) |
| Trades | 2.302 — 1.657 im erfassten Zeitraum ab 2015 (In-Sample nach Auswahl) + 645 vor 2015 (Out-of-Sample) |
| Nettorendite | +133,17 % (CAGR 3,353 %/Jahr) |
| Maximaler Drawdown | 11,81 % |
| Segment vor 2015 | außerhalb der Stichprobe – die Parameter der Strategie wurden ausschließlich auf der Grundlage von Daten ab 2015 abgeleitet; die früheren Jahrzehnte wurden nie zur Entwicklung der Strategie herangezogen |
Die beiden Basisdatensätze verwenden unterschiedliche Korpustiefen (die Tiefe pro Buch ist ungleichmäßig und wird im mitgelieferten Handbuch offengelegt); bei beiden handelt es sich um dieselbe Strategie mit demselben konservativen Risiko.
Anmerkung zu den Kosten: Die Jahrzehnte vor 2015 der „Deep“-Basis werden anhand der heutigen, eingefrorenen Kostentabelle bewertet (ältere Spreads waren breiter – das „Deep“-Nettoergebnis ist wahrscheinlich geschönt); eine Stress-Simulation mit einem 1,5-fachen Spread ergibt +130,94 %.
Risikohinweise
1. Bei diesem Produkt handelt es sich um einen Expert Advisor. Er führt in Ihrem Namen Handelsgeschäfte auf dem verbundenen MT5-Konto durch. Sie bleiben weiterhin verantwortlich für die Überwachung des Kontos, der Beziehung zum Broker und des Risikos pro Trade. 2. Der „Hard Stop-Loss“ bei jeder Order ist eine softwaregesteuerte Begrenzung, keine Garantie. In schnelllebigen Märkten kann der realisierte Verlust aufgrund von Slippage oder Kurslücken das beabsichtigte Risiko pro Trade übersteigen. 3. Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse. Die in den Messfenstern dargestellten Zusammenhänge bestehen danach möglicherweise nicht mehr fort. 4. Bei den Zahlen handelt es sich um Backtest-Ergebnisse – die Haupttabelle basiert auf einem qualitätsbereinigten, zusammengefügten historischen Datensatz und die Zahlen für das jüngste Fenster auf Testerläufen mit Brokerdaten –, jeweils mit dem jeweiligen gemessenen Kostenmodell (Spread/Swap/Provision); die tatsächliche Ausführung durch den Broker kann davon abweichen. Positionen werden beabsichtigt über Nacht sowie über Tage bis Wochen gehalten; Übernacht-Swap-Kosten sind im Modell enthalten. Dies sind unsere gemessenen Aufzeichnungen auf Basis unserer eigenen Daten – die auf der Engine basierenden Zahlen lassen sich nicht allein anhand der Auflistung reproduzieren. 5. Die Berechnung der Positionsgröße rundet niemals auf das Mindestlot Ihres Brokers auf: Bei Konten, die zu klein sind, um dieses zu tragen, überspringt das Buch den Eintrag und vermerkt den Grund. Grob geschätzt werden 2.500 $+ pro Devisenbuch benötigt, um das Mindestlot bei typischen Spezifikationen zu erreichen (planen Sie 3.000 $+ ein); die gleiche Formel ergibt bei einem Goldpreis von 2.650 $/oz etwa 6.600 $+ – für Gold und das Index-Buch wird mehr benötigt, und die Mindestbeträge der Broker variieren – erkundigen Sie sich bei Ihrem Broker.
Was es NICHT tut
- Kein Martingale (keine Verdopplung der Positionsgröße nach einem Verlust).
- Kein Grid — Einstiegspunkte werden niemals durch Verluste oder Drawdowns ausgelöst (das USDJPY-Pyramiding erfolgt nur bei neuen Trendhochs, wie oben beschrieben).
- Keine Lot-Erhöhung nach einem Verlust.
- Keine Code-Pfade ohne Stop-Loss (jede Order verfügt über einen eigenen Stop).
Einrichtung in fünf Minuten
Fügen Sie „MasterKJ.ex5“ zum Chart jedes mitgelieferten Symbols hinzu – USDJPY, XAUUSD, NAS100, AUDJPY, EURJPY, alle im H1-Zeitrahmen. Der EA erkennt jedes Buch und wendet automatisch die entsprechenden Einstellungen an (eine Journalzeile pro Chart bestätigt dies); aktivieren Sie im Eingabedialog das Kontrollkästchen „Algo-Handel zulassen“ und schalten Sie die Schaltfläche „AutoTrading“ ein. Falls Ihr Broker NAS100 umbenennt, öffnen Sie das Chart unter dem Namen Ihres Brokers (viele verwenden „USTEC“) und fügen Sie den EA dort hinzu – er wird automatisch erkannt. Die Erkennung umfasst die fünf mitgelieferten Symbolnamen, deren Groß-/Kleinschreibungsvarianten (XauUSD) und deren Broker-Suffixe (XAUUSD.a, NAS100.pro, AUDJPY.pro): Ein Chart mit Suffix oder Groß-/Kleinschreibungsvariante eines mitgelieferten Buchs führt die gemessenen Einstellungen dieses Buchs aus, und im Journal wird stets angegeben, welche Konfiguration läuft, während die Risikoberechnung immer auf der Grundlage der Spezifikationen des tatsächlichen Chart-Symbols erfolgt (Tick-Größe, Tick-Wert, Mindestlot). Auch alle anderen Symbolnamen werden weiterhin auf der Basislinie ausgeführt. Bekannte Einschränkungen, klar und deutlich dargelegt. Die Zeitstempel des Nachrichtenfilters folgen der Kalenderumstellung des Terminals – gemessen korrekt anhand der aktuellen Offsets nach der Umstellung (06.11.2026: Jeder Cluster von US-Veröffentlichungen mit fester Uhrzeit wird nach der US-Umstellung am 1. November in der vom Broker angegebenen Zeitzone UTC+2 dargestellt). Die Übergangswochen selbst bleiben unberücksichtigt, und die Blackout-Pufferung kann eine einstündige Verschiebung in diesen Wochen möglicherweise nicht vollständig auffangen. Bei Konten, die für die gemessene Positionsgröße zu klein sind, handelt der EA das handelsplatzspezifische Mindestlot und vermerkt dies im Journal (das Risiko pro Handel überschreitet dann das voreingestellte Ziel; die Richtwerte zur Kontogröße im Handbuch geben die Untergrenze an). Die Umrechnung der Kontowährung bei Einzahlungen in anderen Währungen als USD wird im Testbetrieb durchgeführt, ist jedoch im Live-Betrieb noch nicht bei allen Brokertypen zu beobachten. Eine aktuelle MetaTrader-5-Version ist erforderlich.
Über den Autor
Ihr MQL5-Verkäuferprofil: https://www.mql5.com/en/users/elmk.j87
Ich entwickle automatisierte Handelssysteme für MetaTrader 5 mit Schwerpunkt auf Trendfolgestrategien, die über lange historische Zeiträume validiert wurden. MASTER KJ ist das Ergebnis dieser Arbeit: eine Engine, fünf gemessene Portfolios.