Я проверил своего робота по золоту на годах, которых он не видел. Что показывает честная проверка вне выборки

Когда публикуют советника по золоту, чаще всего показывают один удобный участок: сильный тренд, гладкая кривая и высокий профит-фактор. На таком рынке почти любая трендовая идея выглядит убедительно. Меня этот снимок никогда не устраивал как единственный аргумент.
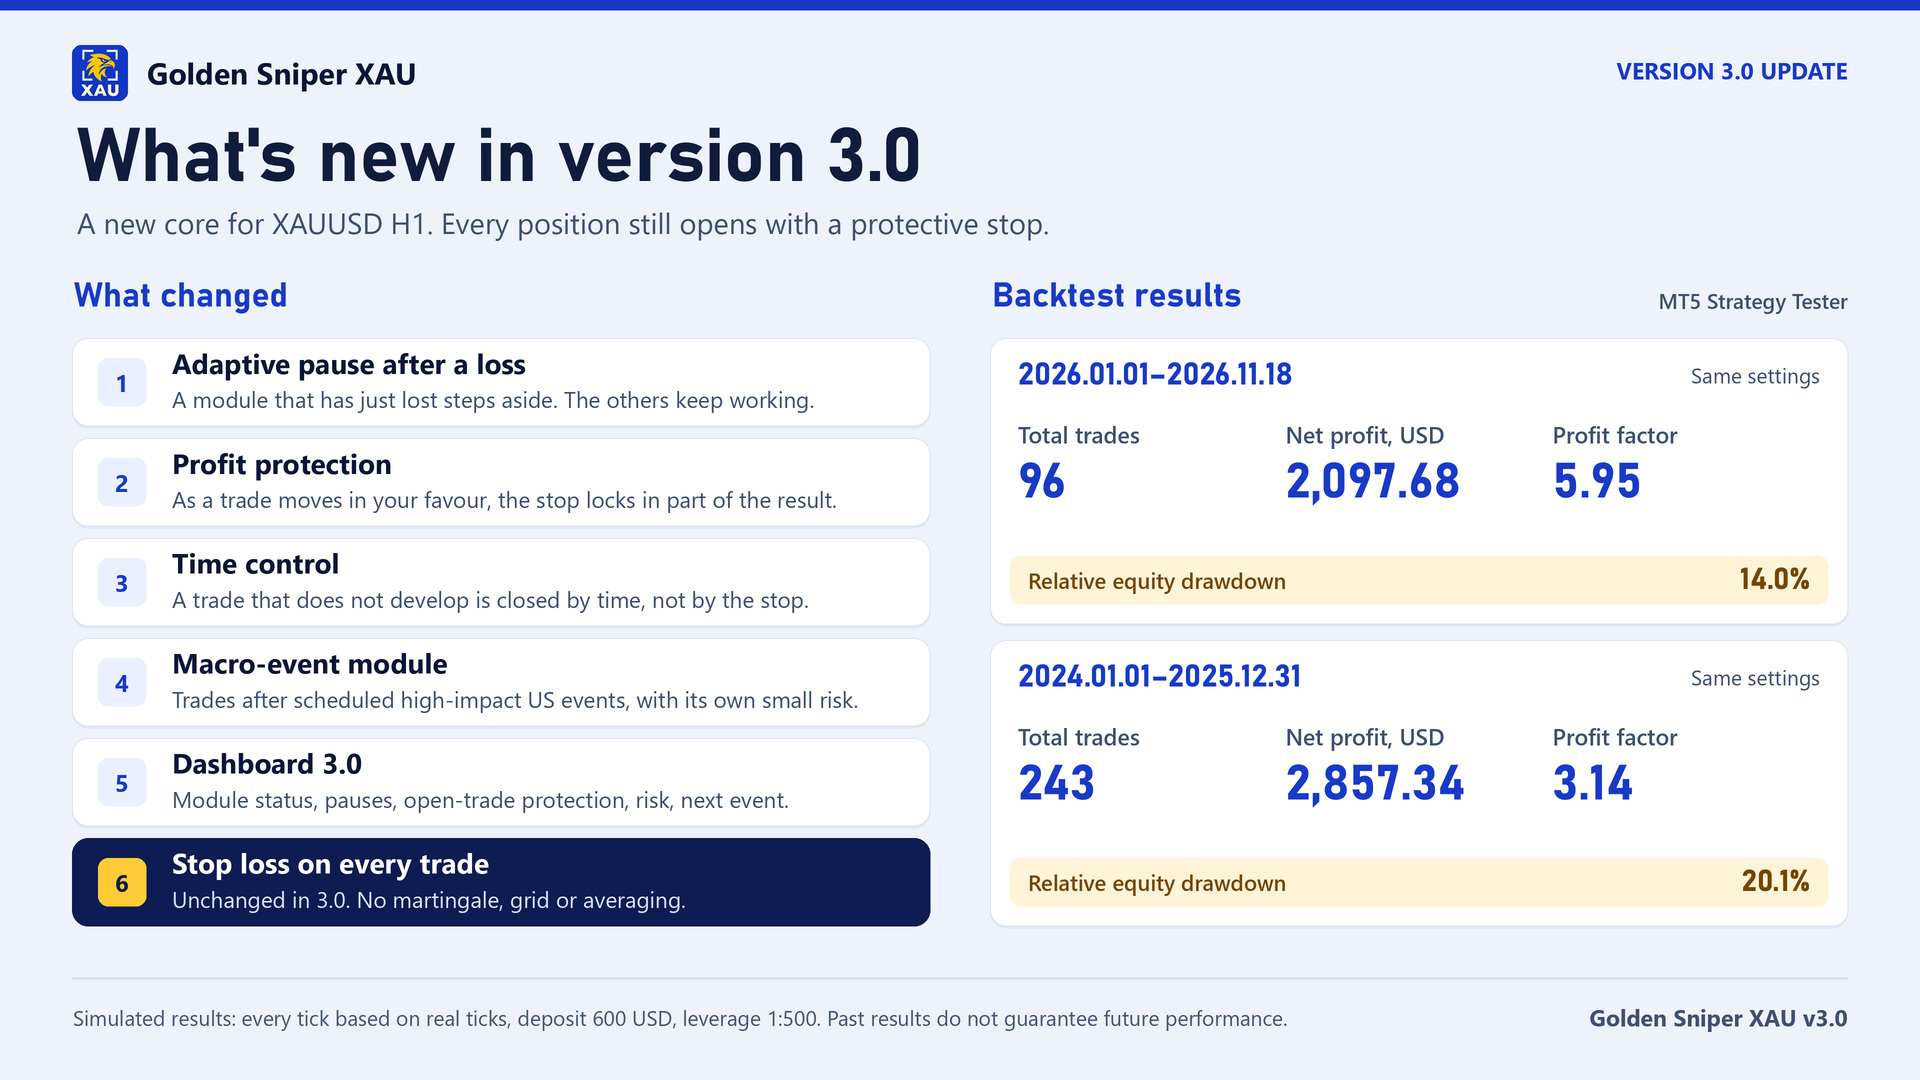
В ноябре 2026 года я выпустил версию 3.0 своего советника для XAUUSD. Перед публикацией я задал другой вопрос: как система ведёт себя на годах, которые не были окном доработки этой версии? Меня интересовало не повторение красивой кривой, а более жёсткое: сокращает ли она торговлю, когда золото стоит, держит ли просадку и не разваливается ли в чужом режиме рынка.
Сразу обозначу рамку. Сильные годы 2024–2026 — период, на котором я заканчивал эту версию. Эти цифры я не выдаю за сюрприз и не называю чистой проверкой вне выборки. Экзаменом я считаю 2020–2023: это другой рынок золота. В такие годы я не жду высокой прибыли. Я смотрю, остаётся ли система адекватной.
Все цифры ниже — результаты тестера MetaTrader 5. Инструмент XAUUSD, начальный депозит 600, режим «все тики» на основе реальных тиков. Это бэктест, а не результат реальной торговли. Окно 2026 года — с 1 января по 18 ноября.
Сначала рынок, не кривая советника
Прежде чем смотреть сделки, я разложил сам рынок золота по годам по дневным данным фьючерса. Без этой таблицы легко принять удачный участок тренда за качество системы.
| Год | Цена | Год, % | Волатильность за год | Макс. откат | Доля дней с выраженным трендом | Режим |
|---|---|---|---|---|---|---|
| 2020 | 1524→1895 | +24.3 | 21.7% | −14.2% | 92% | тренд и ковидный шок |
| 2021 | 1947→1829 | −6.1 | 14.8% | −14.1% | 2% | боковик и спад |
| 2022 | 1800→1826 | +1.4 | 15.7% | −20.2% | 0% | широкий боковик, пила |
| 2023 | 1846→2072 | +12.2 | 13.4% | −10.9% | 4% | тихий боковик, тренд в конце |
| 2024 | 2073→2641 | +27.4 | 15.4% | −8.2% | 59% (с мая) | тренд |
| 2025 | 2669→4341 | +62.6 | 20.9% | −9.2% | 100% | сильный тренд |
| 2026 | 4330→3742 | −13.6 | 29.5% | −29.6% | 74% | экстремальная волатильность и разворот |
В 2025 году золото выросло на 62.6%, выраженный тренд был почти каждый день, максимальный откат — 9.2%. В 2021–2023 годах год закрылся от −6.1% до +12.2%, доля дней с выраженным трендом была всего 0–4%, а в 2022 году откат достиг 20.2%. 2020-й дал рост 24.3%, но с шоком и высокой волатильностью. 2026-й — не продолжение ралли: золото снизилось на 13.6% при волатильности 29.5% и откате почти на 30%.
Если трендовый робот зарабатывает в 2025 году, это ещё ничего не доказывает. Вопрос в том, что он делает в 2021, 2022 и 2023.
Как должен вести себя трендовый робот во флэте
Я не жду стабильной прибыли в годы, когда золото ходит пилой. От трендовой системы я жду другого: меньше сделок, меньше времени в рынке и ограниченная просадка. Если во флэте сделок столько же, сколько в сильный тренд, система не адаптируется. Она продолжает искать движение, которого нет.
В бэктесте версии 3.0 это выглядит так.
| Окно | Сделок | Прибыль, USD | Профит-фактор | Относительная просадка |
|---|---|---|---|---|
| 2020 | 90 | +151 | 1.25 | 30.4% |
| 2021 | 31 | +107 | 2.20 | 9.0% |
| 2022 | 28 | +17 | 1.20 | 5.8% |
| 2023 | 20 | −5 | 0.91 | 7.7% |
| 2020–2023 (непрерывно) | 170 | +254 | 1.29 | 30.4% |
| 2024 | 82 | +610 | 2.69 | 20.1% |
| 2025 | 164 | +2314 | 3.44 | 11.6% |
| 2026 (до 18.11) | 96 | +2098 | 5.95 | 14.0% |
| 2024–2025 (непрерывно) | 243 | +2857 | 3.14 | 20.1% |
В боковых 2021–2023 годах система сама сбавила обороты до 20–31 сделки в год. В трендовые 2024 и 2025 годы сделок было 82 и 164. Просадка в боковике осталась в пределах 6–9%. Слива нет. Самый слабый год, 2023-й, закрылся на −5 USD при просадке 7.7%.
Для сравнения я прогнал предыдущую версию, которая стояла в терминале до обновления, на тех же окнах и том же депозите. На отрезке 2020–2023 обе версии в плюсе: версия 3.0 дала +254 USD, предыдущая — +349 USD. По прибыли на старом рынке новая версия не ушла вперёд, и я это фиксирую прямо. Зато изменилось качество убытков. У версии 3.0 максимальная серия убытков подряд — 8, у предыдущей — 20. Самый крупный единичный убыток: −44 USD против −62 USD. В 2023 году предыдущая версия закончила на −31 USD с профит-фактором 0.54, новая — на −5 USD с профит-фактором 0.91.
Именно это я называю адаптивностью. Система не обязана добывать прибыль из чужого режима. Она обязана не разрушать счёт, пока рынок снова не станет её.
Отдельно про начало 2024 года. В тесте с января по апрель сделок не было, активность началась только в мае. Это не дыра в котировках: тики на месте. Система ждала трендовый режим. Предыдущая версия вступила в рынок в тот же момент.
Слабое место, о котором нужно сказать прямо
2020 год — слабое место обеих версий. Относительная просадка около 30%: 30.4% у версии 3.0 и 29.9% у предыдущей. Прибыль при этом есть (+151 USD и +270 USD), но судить систему только по этому году так же неверно, как судить её только по 2025-му. Шок того года проходит через базовую логику, а не через один новый фильтр. Если писать только про 2025–2026 годы, картина будет приятнее и менее честной. Поэтому я оставляю эту цифру в отчёте.
Ловушка в отчёте тестера: Maximal и Relative
Готовя описание, я сам наступил на ловушку, которую часто не замечают даже опытные разработчики. В отчёте тестера MetaTrader 5 есть две похожие строки: Equity Drawdown Maximal и Equity Drawdown Relative. Путать их нельзя.
Maximal — максимальная просадка в деньгах. Процент рядом с ней считается от средств в момент этой денежной ямы. Если к тому времени счёт уже вырос, процент выглядит скромно.
Relative — максимальная просадка в процентах. Именно она показывает, насколько глубоко в процентах проседал счёт от локального максимума.
На непрерывном прогоне версии 3.0 за 2024–2025 годы Maximal даёт 242 USD, то есть 6.61% от средств в тот момент. Relative на том же отчёте — 20.1%. Для окна 2026 года Maximal выглядит как 4.61%, а Relative — 14.0%. Разница почти в три раза. Максимум в процентах приходится на начало теста, когда депозит ещё около 600. Позже счёт больше, и даже более широкое движение в долларах может быть меньшей долей средств.
Если оставить только Maximal, бэктест выглядит гораздо спокойнее, чем он есть для человека, который стартует с 600. Я считаю это ошибкой. В описании версии 3.0 стоят относительные 14.0% и 20.1%. Здесь я оставляю те же цифры.
Почему популярные идеи ICT, SMC и ORB у меня не выдержали проверку на золоте
Отдельно я проверял популярные идеи входов, которые постоянно рекомендуют для XAUUSD: модели ICT и Smart Money Concepts (Silver Bullet, Judas Swing, Fair Value Gap, обратный FVG, ордер-блоки, Power of Three, торговые окна сессий) и Opening Range Breakout в нескольких вариантах — Азия, Лондон, открытие COMEX, Нью-Йорк, в том числе с возвратом к границе диапазона.
В моих тестах на золоте за 2022–2026 годы ни одно из этих семейств не дало устойчивого преимущества. Типичный средний результат — примерно от −0.10R до −0.22R на сделку в зависимости от постановки. Один вариант даже выглядел плюсовым, пока я не убрал заглядывание вперёд внутри бара; после исправления осталось −0.03R. Это совпадает с крупными независимыми проверками популярных видеостратегий по золоту: десятки тысяч сделок и нет статистически значимого края.
Я не утверждаю, что этими методами невозможно торговать руками. Я утверждаю другое: как формальные, повторяемые правила на XAUUSD они у меня проверку не прошли. Поэтому я не добавляю в робота ещё один модуль только потому, что идея сейчас популярна. Сначала должен остаться результат после издержек, на нескольких годах и без подглядывания в будущую цену.
Что из этого следует, а что — нет
Бэктест не обещает будущую прибыль. Он отвечает на более узкий вопрос: ведёт ли себя система разумно в режимах, которые уже были у золота.
По этой проверке версия 3.0 на годах 2020–2023 не выглядит подгнанной под одну кривую 2025 года. Во флэте она торгует реже и держит просадку в пределах 6–9%. По прибыли на старом рынке она близка к предыдущей версии, а по сериям убытков и размеру худшего убытка — аккуратнее. В 2020 году относительная просадка около 30% остаётся риском, и его нужно закладывать заранее. В описании я ставлю не самую красивую, а самую честную цифру просадки.
Если хотите посмотреть, как эта логика собрана в готовом советнике, версия 3.0 опубликована в Маркете: Golden Sniper XAU. В карточке продукта те же принципы и те же цифры относительной просадки, о которых я написал выше.