Один портфель, шесть дат старта. Как меняется результат на одном и том же участке?

Что изменилось бы в торговле с июня по ноябрь, если бы мы запустили советник на месяц раньше? А на пять месяцев раньше? Чтобы это проверить, взяли один мультивалютный портфель и шесть раз дали ему начать с чистого состояния. Меняли только дату старта. С 1 июня все варианты торговали на одном календарном участке, и только этот участок пошёл в сравнение.
Как поставили опыт
Взяли ранее отобранный портфель, из которого к тому моменту уже исключили AUDJPY. Остались 37 групп, 296 экземпляров стратегий и 10 валютных пар. Состав, параметры и веса во всех шести запусках одинаковые. Тест со стартом 1 января 2026 года у нас уже был. К нему добавили ещё пять со стартом 1 февраля, 1 марта, 1 апреля, 1 мая и 1 июня. Эти пять прогонов выполнили параллельно в отдельных терминалах.
Каждый прогон начинался с депозита 10 млн USD и плеча 1:200. Для расчёта объёмов задали фиксированную базу 1 млн USD. Веса по просадке на участке сравнения не выравнивали. Общий стоп-лосс и обычное журналирование отключили. В тестере MT5 выбрали модель OHLC на M1, ведущий инструмент AUDCAD, график H1. Советник мог обрабатывать изменения и внутри бара. Тики в этом опыте моделировались по минутным барам.
При старте тестер не загружал прежнее состояние с диска. Дальше каждый вариант торговал непрерывно до конца теста. Поэтому утром 1 июня один советник только начинал работу, а у другого за плечами было уже пять месяцев торговли. Ранние запуски на этой границе сохранили все открытые позиции и внутренние записи.
Общий участок — с 1 июня по 15 ноября 2026 года включительно. Конечной границей в тестере указали 16 ноября. Последняя котировка пришлась на 13 ноября в 23:59:59, дальше были выходные. Все шесть прогонов завершились.
Как сравнивали результат
Предположим, к началу июня у советника есть открытая позиция с прибылью. Если в июне её закрыть, на балансе появится вся прибыль по сделке, в том числе заработанная в мае. Поэтому основным показателем взяли прирост средств (equity). Из конечных средств вычли их последнюю оценку перед июнем, а для чистого июньского старта точкой отсчёта стал начальный депозит. Так доход до июня исключён, а последствия решений, принятых до июня, сохраняются.
| Дата старта | Прибыль по балансу, USD | Прирост средств, USD | Макс. просадка средств, USD |
|---|---|---|---|
| 1 января | 43 674,06 | 42 417,00 | 22 494,32 |
| 1 февраля | 46 838,49 | 46 442,46 | 19 056,06 |
| 1 марта | 41 128,16 | 40 834,74 | 18 866,07 |
| 1 апреля | 33 068,31 | 32 587,87 | 23 650,95 |
| 1 мая | 28 429,56 | 28 150,80 | 22 248,02 |
| 1 июня | 37 093,81 | 37 093,81 | 10 463,72 |
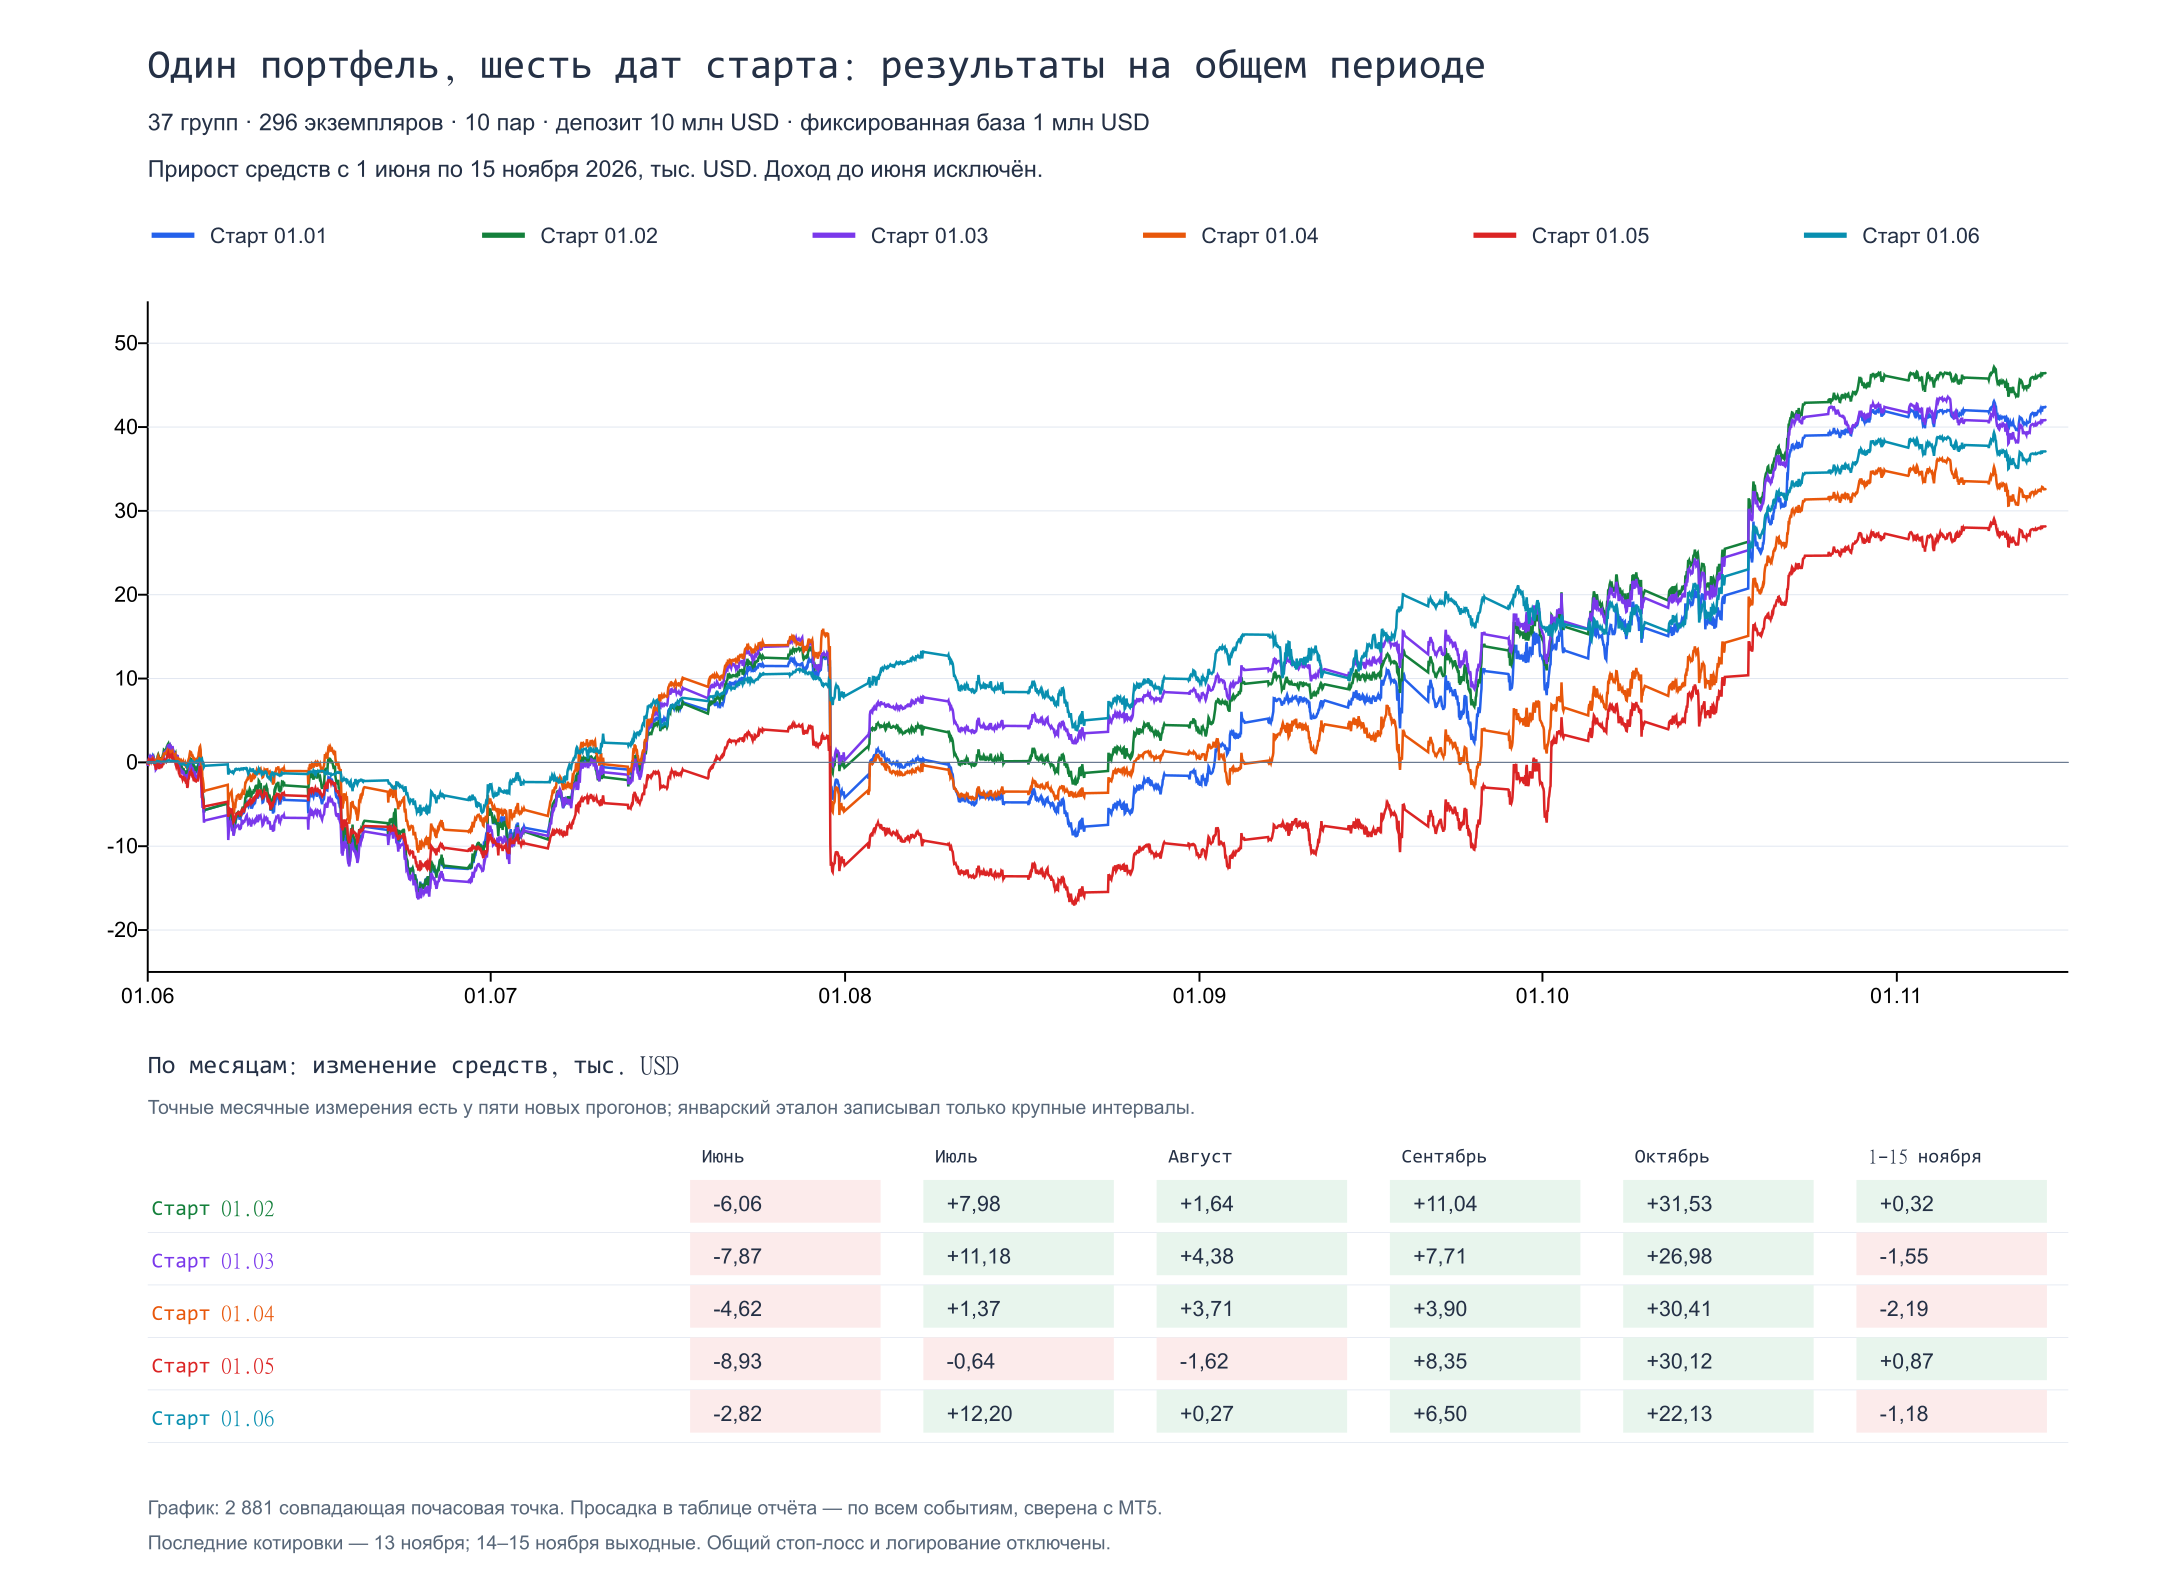
На графике все линии отсчитываются от нуля на границе июня. Шкала — тысячи USD, линии построены по 2 881 общей почасовой отметке. В таблице просадку считали по событиям теста, поэтому кратковременный минимум может оказаться глубже видимого на графике. У всех шести запусков крупнейшая просадка за весь тест пришлась на участок сравнения и совпала с отчётом MT5.
У всех вариантов средства выросли. Лучший прирост получился при старте в феврале, худший — в мае. Разница составила 18 291,66 USD, медианный прирост — около 39 тыс. USD. Самая глубокая просадка была у апрельского запуска, самая небольшая — у июньского. Они различаются в 2,26 раза. Если бы мы ограничились январским тестом, мы бы этого разброса вообще не увидели.
Любопытнее всего сравнить майский и июньский старты. К началу июля оба уже месяц торговали на общем участке. За сам июль майский вариант потерял 640,76 USD средств, а июньский прибавил 12 199,58 USD. Линии продолжали расходиться уже после того, как мы обнулили отсчёт. Простого правила «запустим на месяц-два раньше и получим тот же результат» здесь не видно.
Отдельно выделяется октябрь. У пяти новых прогонов за этот месяц средства выросли на сумму от 22 127,58 до 31 525,19 USD. Майский вариант в одном октябре прибавил 30 122,69 USD, а за весь участок — лишь 28 150,80 USD. Получается, остальные месяцы вместе дали ему минус. Точные месячные итоги для январского эталона мы в своё время не записали.
Что советник сохранил с весны
Посмотрели, что находилось внутри портфеля на границе июня. У вариантов со стартом в феврале–мае было примерно по 48–49 тыс. открытых виртуальных позиций. Так советник ведёт внутренний учёт отдельных стратегий. У июньского варианта этот список был пуст.
К 1 июля все позиции на самом тестовом счёте, открытые до июня, уже закрылись. А в снимках на 3 августа у каждого из четырёх ранних вариантов всё ещё оставалось от 431 до 826 доиюньских виртуальных позиций. В февральском варианте сохранилась позиция со 2 февраля. Ей было почти 182 дня.
Так что у истории запуска есть вполне конкретный след. Помимо виртуальных позиций, советник помнит накопленные результаты и историю закрытий. От них зависят, в частности, размеры следующих лотов и момент, когда снова можно открыть позицию. Всё это может влиять на торговлю спустя месяцы. База для расчёта объёмов оставалась фиксированной, поэтому одного лишь роста баланса для объяснения расхождений недостаточно. Вклад каждого из внутренних механизмов мы в этом опыте отдельно не измеряли.
Что показало сравнение и какие вопросы остались
В дальнейших тестах мы бы сохранили несколько дат запуска и сравнивали медианный и худший прирост средств, а также наибольшую просадку. Выбрать февраль сейчас легко, когда видны все шесть итогов. При запуске советника заранее такой информации у нас нет.
Для первой прикидки усреднили шесть готовых кривых, отсчитанных от границы июня. Каждой дали вес в одну шестую. Получили прирост 37 921,11 USD. По часовым отметкам просадка средней кривой составила 16 293,03 USD против 18 676,54 USD в среднем у отдельных кривых. Сглаживание получилось около 12,8%. При этом часовые изменения средств у пяти вариантов со стартом с января по май сильно связаны между собой — парные корреляции от 0,902 до 0,963.
У самого опыта есть две границы. При отборе этих 37 групп мы уже видели их результаты за пределами периода подбора параметров. Кроме того, у ранних запусков часть торговли до июня пересекается с периодом подбора. Её доход мы вычли, а созданное ею состояние перенесли намеренно. Поэтому шесть положительных результатов отвечают на вопрос о чувствительности к старту. Для независимой оценки доходности нужен новый участок.
Какая часть накопленного состояния дольше всего влияет на решения советника после запуска? Сохранится ли сглаживание просадки, если разделить общий объём между шестью копиями, учесть округление лотов и исполнение сделок и отследить просадку внутри часа?