RBR Strategy Lab
- Utilitários
- Versão: 2.3
- Ativações: 10

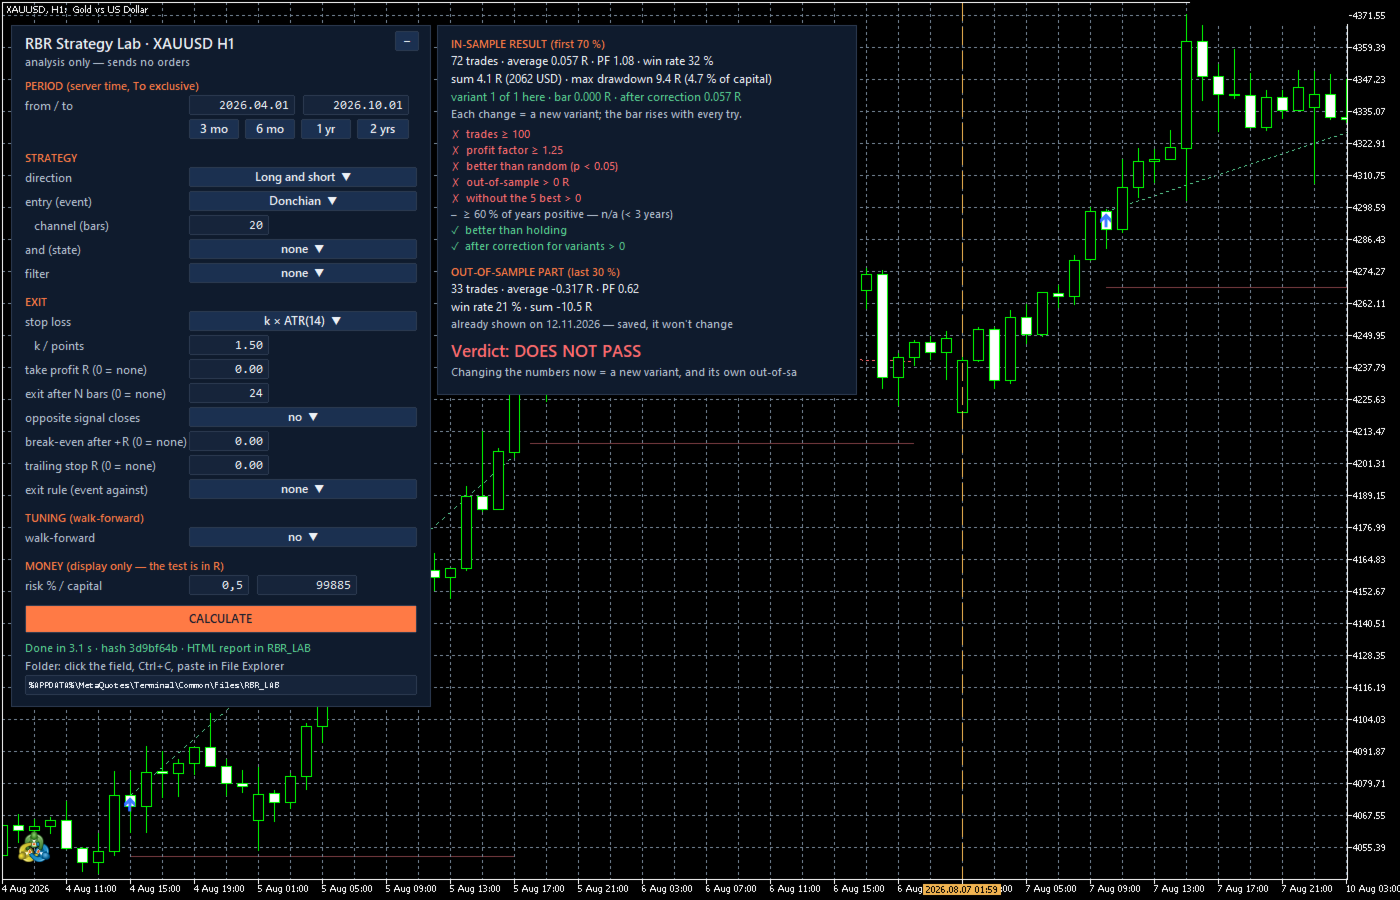
O RBR Strategy Lab testa uma estratégia de trading que você anota antes de ver qualquer resultado e mostra se ela se sustenta fora dos dados em que foi construída. Você monta a estratégia com blocos prontos em um painel no gráfico ou nos parâmetros do Testador de Estratégia. O Lab a congela, testa em ticks reais com os custos da sua conta, compara com entradas aleatórias e com manter o mercado, e mostra os últimos 30 % dos dados uma única vez. A maioria das estratégias não passa, e é para isso que a ferramenta existe. O Lab não envia ordens: as operações são simuladas no código.
O que ele faz diferente de um testador comum
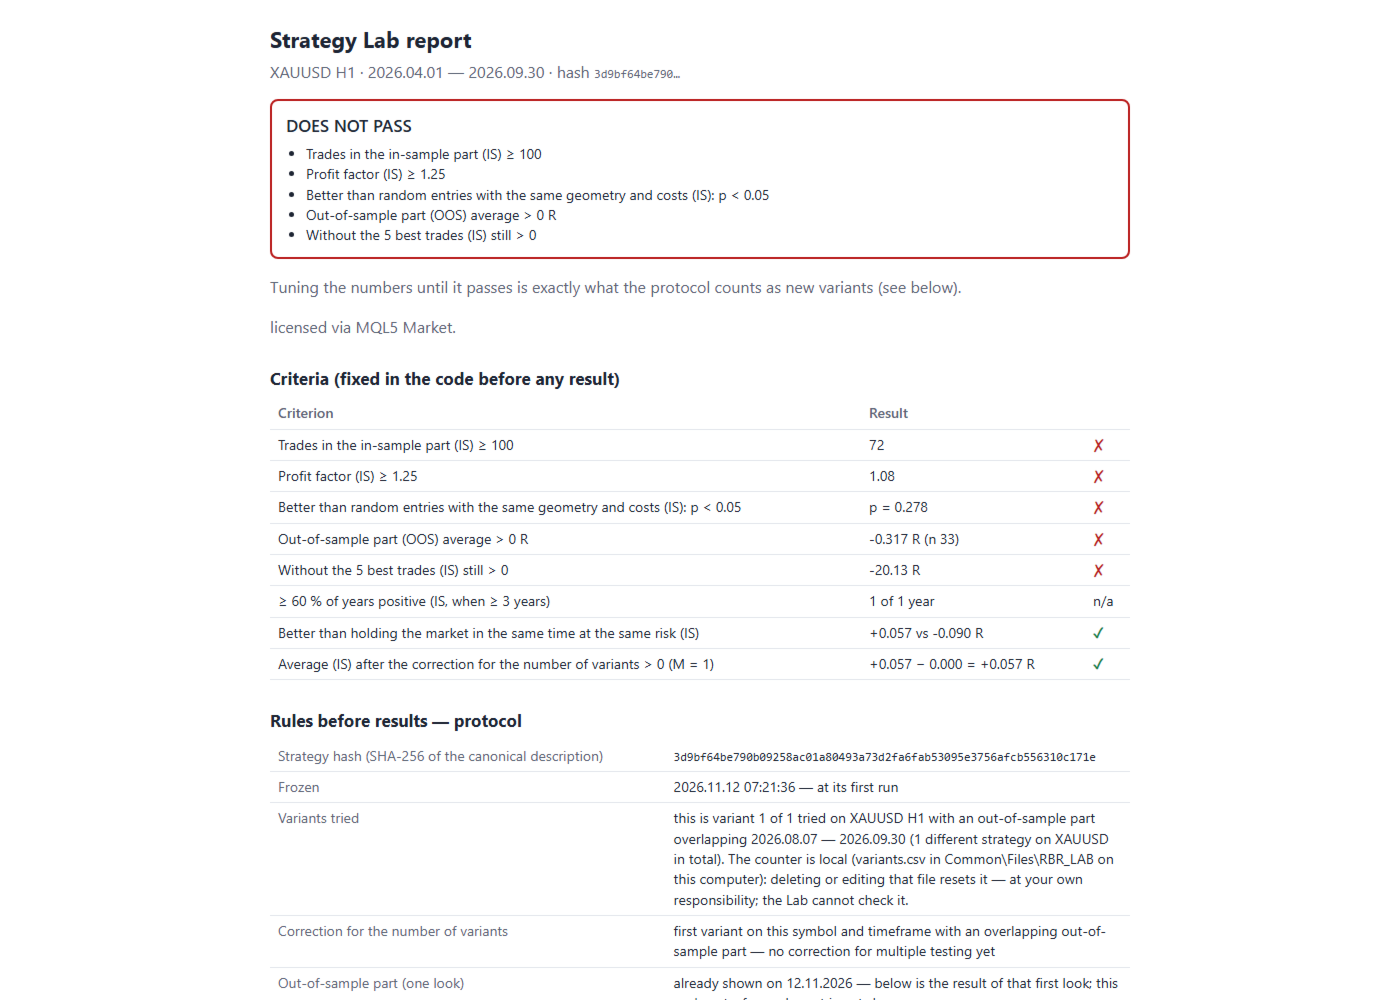
- Regras antes dos resultados: antes da primeira execução o Lab salva a descrição da estratégia, o hash SHA-256 e a data. Mudar um número cria uma nova estratégia, não uma correção.
- Painel no gráfico: escolha os blocos nas listas e clique em CALCULATE. As operações são desenhadas no gráfico com o veredito e os critérios. Usa as mesmas velas M1 de ticks reais que o Testador de Estratégia, então o resultado é o mesmo.
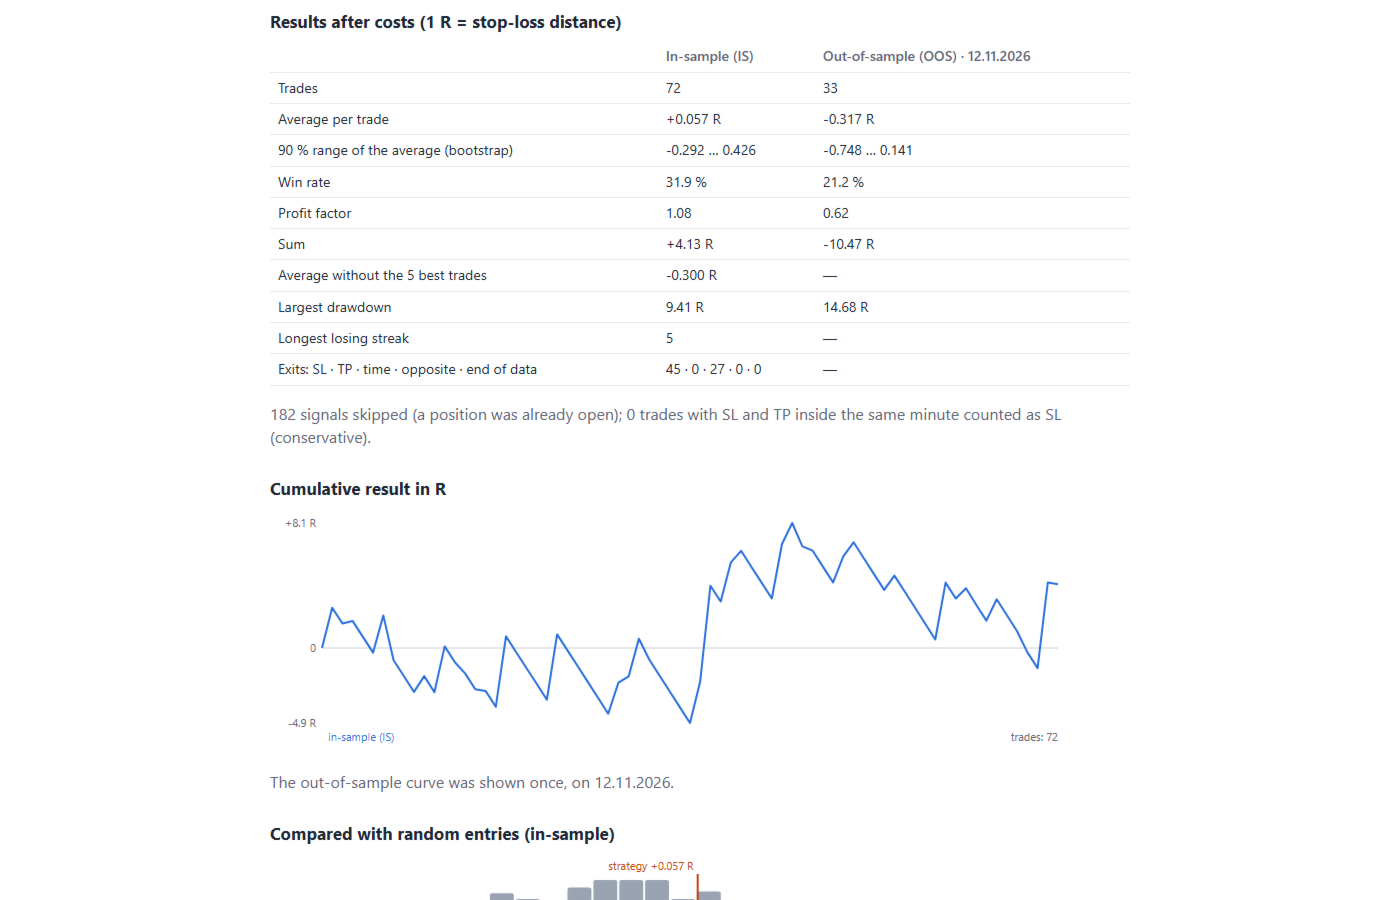
- Uma única verificação fora da amostra: os últimos 30 % do período. O resultado para uma estratégia é mostrado uma vez; execuções posteriores mostram o mesmo resultado salvo.
- Contador de tentativas: cada nova versão no mesmo símbolo e timeframe cuja verificação se sobrepõe às anteriores conta como outra tentativa, e a média é corrigida pelo quanto a melhor de várias tentativas parece melhor só por sorte.
- Custos dos ticks e da sua conta: entradas e saídas aos preços reais de ASK e BID de cada minuto do teste; comissão e spread adicional da corretora medidos do seu histórico; swap do símbolo.
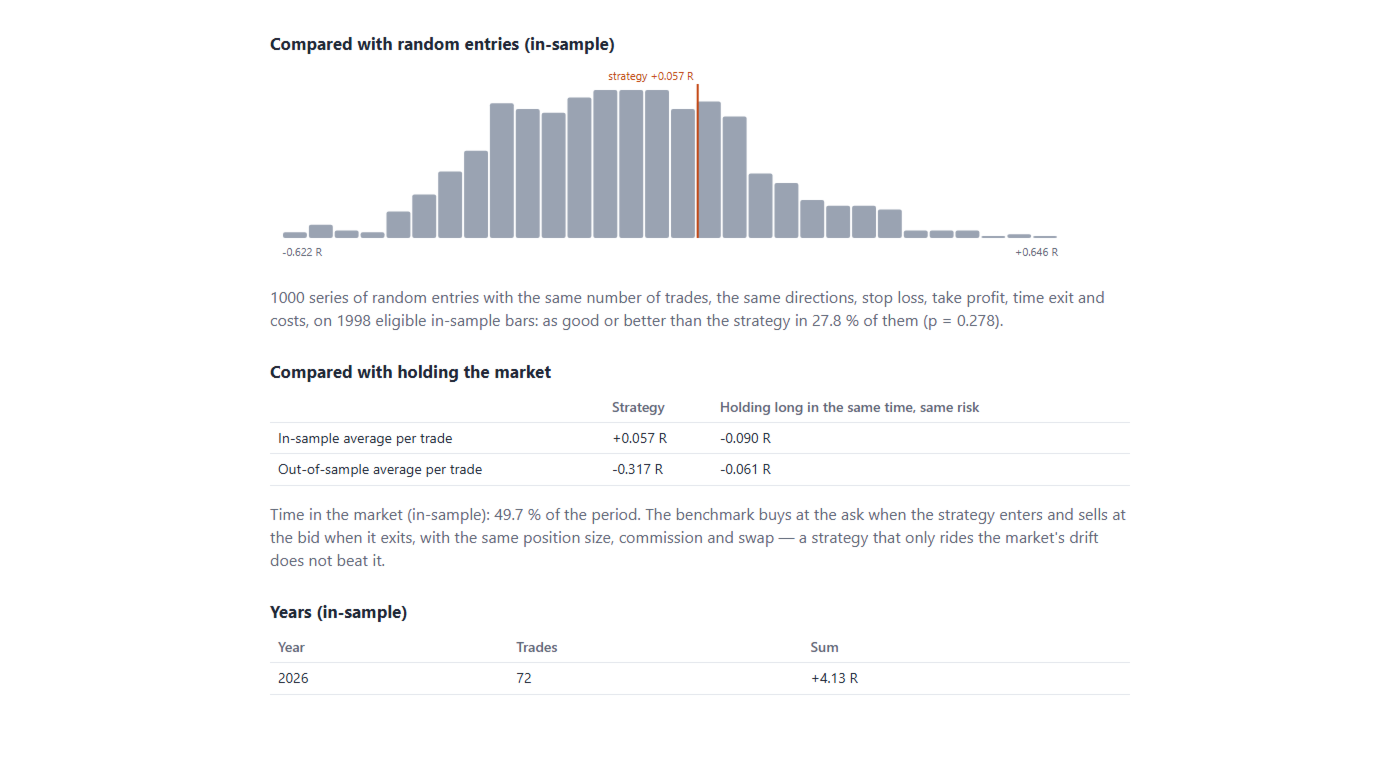
- Duas referências: 1.000 séries de entradas aleatórias com a mesma geometria de stop e alvo e os mesmos custos, e manter o mercado pelo mesmo tempo com o mesmo risco.
- Walk-forward: testa o procedimento de ajuste (até dois números reajustados dentro da parte de aprendizado), não um único conjunto de números.
- Gerador de robôs: se a estratégia passar, o Lab escreve o código-fonte de um robô MT5 (.mq5) com exatamente essas regras. Ao iniciar, o robô verifica o hash das suas regras e se recusa a rodar se elas foram alteradas.
- Exportação: operações (CSV), o arquivo da estratégia com o hash e um relatório HTML em inglês, polonês ou alemão.
Blocos
- Entrada (1 a 3 condições): cruzamento de SMA/EMA, RSI cruzando um nível, rompimento do canal de Donchian, fechamento fora da banda de Bollinger, MACD cruzando o sinal, vela grande (amplitude de pelo menos k x ATR) ou seu próprio indicador (setas, sinal de um buffer, cruzamento de nível, cruzamento de duas linhas). Sinal na vela fechada, entrada na abertura da vela seguinte.
- Filtros (0 a 2): horários de sessão, dias da semana, tendência de um timeframe maior, nível de volatilidade, tendência em H1, H4 e D1 ao mesmo tempo, muro de custos (custo de uma operação no máximo X % do ATR(14)) e janela de notícias (calendário econômico do MetaTrader 5, só no gráfico).
- Saída: o stop é obrigatório (k x ATR ou pontos), alvo em R ou nenhum, saída após N velas, o sinal oposto, uma regra de saída, stop na entrada após +X R e um trailing stop X R atrás do melhor preço.
Oito critérios fixados no código antes de você ver um resultado
- pelo menos 100 operações na parte de aprendizado
- fator de lucro de pelo menos 1,25
- melhor que entradas aleatórias com a mesma geometria e custos (p < 0,05)
- verificação fora da amostra com média acima de zero
- ainda acima de zero sem as 5 melhores operações
- pelo menos 60 % dos anos positivos (a partir de 3 anos de dados)
- melhor que manter o mercado
- média acima de zero após a correção pelo número de tentativas
Como usar
- Arraste o Lab para um gráfico do símbolo que você quer estudar. Ele mede a comissão e o spread adicional da corretora no seu histórico e abre o painel. Em uma conta sem operações, informe a comissão nos parâmetros.
- No painel escolha o período, a direção, a entrada, o filtro e a saída, e clique em CALCULATE. Adicione antes o seu indicador ao gráfico e o painel vai encontrá-lo.
- Ou use o Testador de Estratégia: escolha o Lab, o modelo "Every tick based on real ticks" e descreva a estratégia nos parâmetros. O relatório HTML é salvo em Common\Files\RBR_LAB.
Observações
- O modo de otimização é recusado de propósito: escolher a melhor de muitas variantes é o que faz os resultados do histórico encolherem depois.
- O filtro de janela de notícias precisa do calendário do MetaTrader 5 e só funciona no gráfico; o Testador de Estratégia não tem calendário.
- O painel e o relatório seguem o idioma do terminal (inglês, polonês, alemão).
- Um resultado descreve o passado e não é uma previsão. Rode primeiro um robô gerado em uma conta demo.