RBR Strategy Lab
- Utilitaires
- Version: 2.3
- Activations: 10

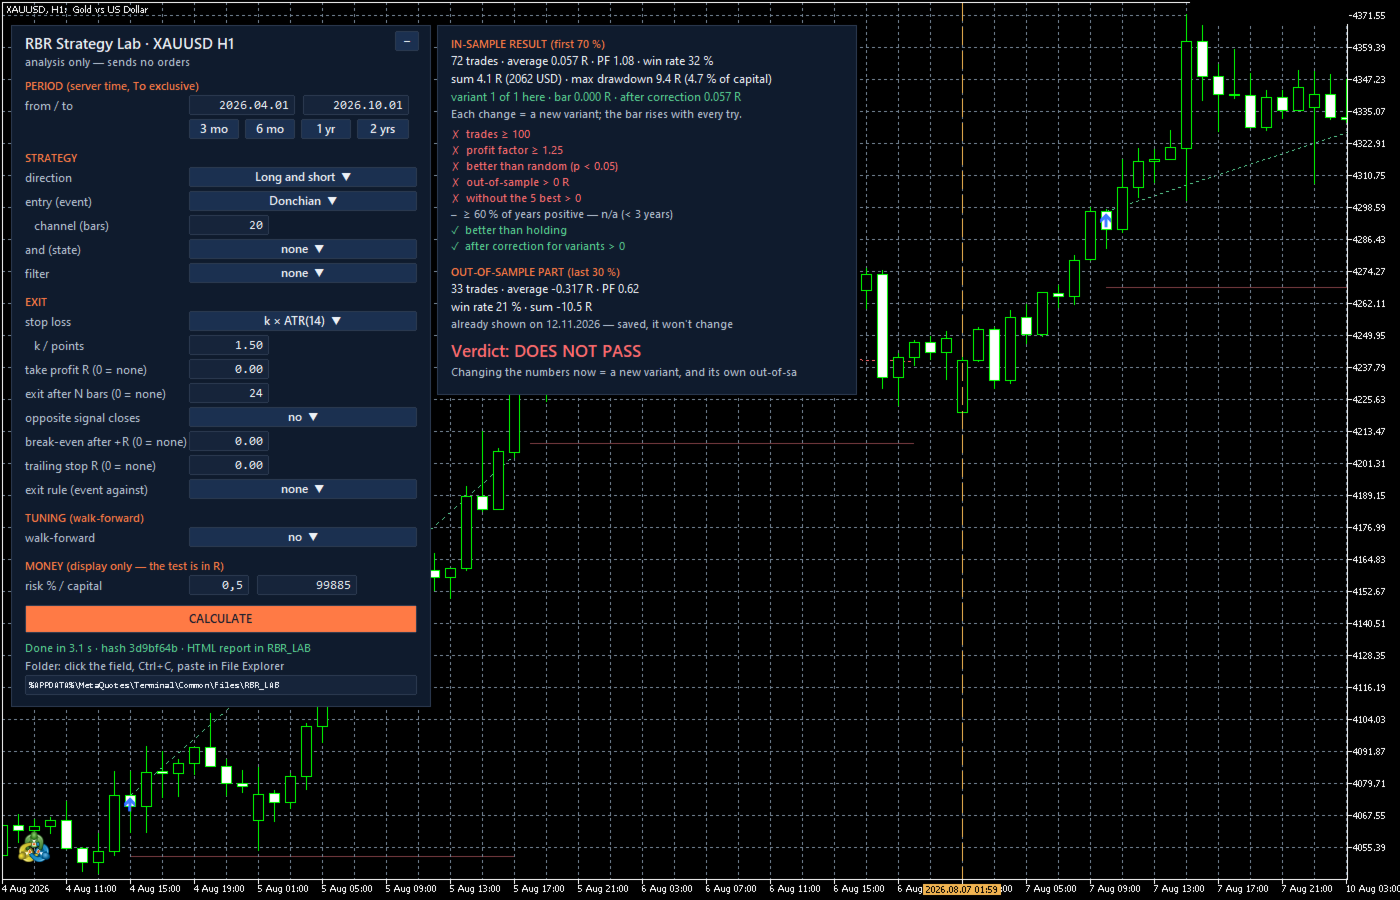
RBR Strategy Lab teste une stratégie de trading que vous fixez par écrit avant de voir le moindre résultat, et vous dit si elle tient en dehors des données sur lesquelles elle a été construite. Vous construisez la stratégie à partir de blocs prêts à l'emploi, dans un panneau sur le graphique ou dans les paramètres du testeur de stratégie. Le Lab la fige, la teste sur des ticks réels avec les coûts de votre compte, la compare à des entrées aléatoires et à la simple détention du marché, et ne montre les derniers 30 % des données qu'une seule fois. La plupart des stratégies ne passent pas, et c'est précisément le rôle de l'outil. Le Lab n'envoie aucun ordre : les transactions sont simulées dans le code.
Ce qu'il fait différemment d'un testeur ordinaire
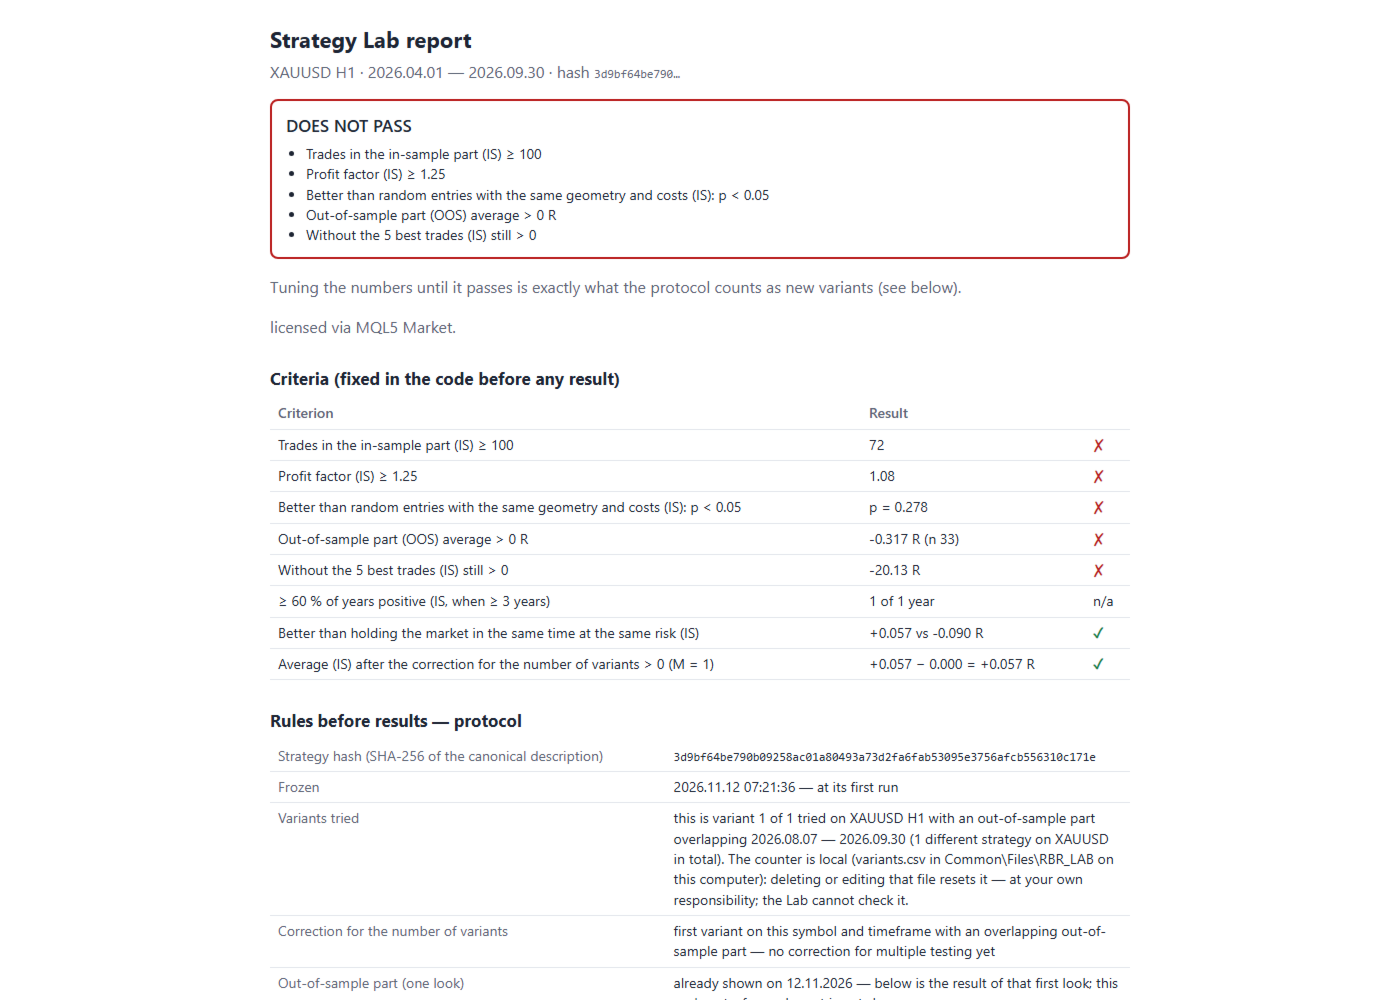
- Les règles avant les résultats : avant le premier passage, le Lab enregistre la description de la stratégie, son hash SHA-256 et la date. Changer un nombre crée une nouvelle stratégie, pas une correction.
- Panneau sur le graphique : choisissez les blocs dans les listes et appuyez sur CALCULATE. Les transactions sont dessinées sur le graphique avec le verdict et les critères. Il utilise les mêmes bougies M1 issues de ticks réels que le testeur de stratégie, le résultat est donc identique.
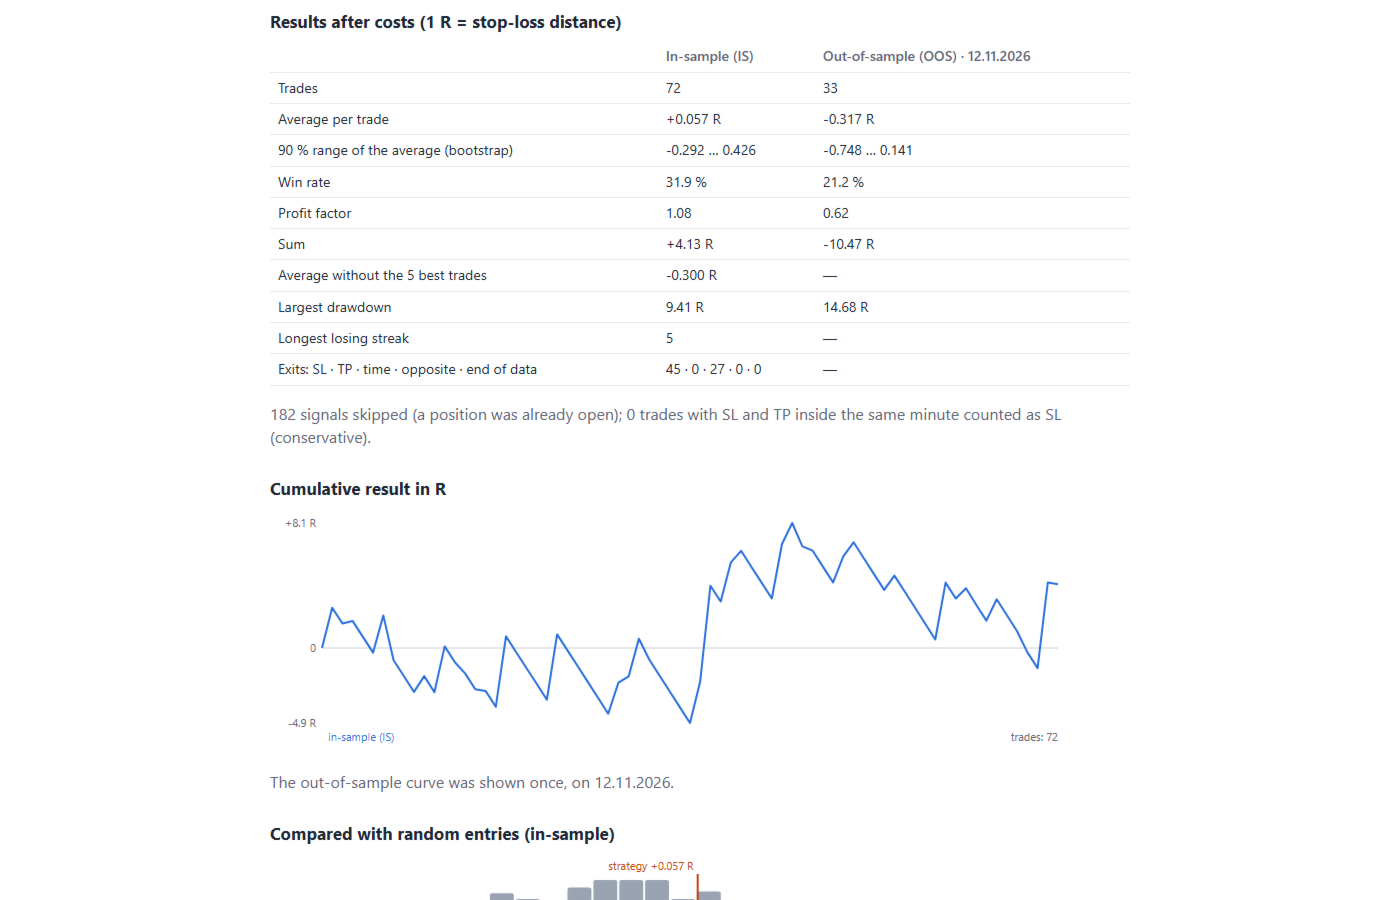
- Un seul contrôle hors échantillon : les derniers 30 % de la période. Son résultat pour une stratégie donnée n'est montré qu'une fois ; les passages suivants affichent le même résultat enregistré.
- Compteur de tentatives : chaque nouvelle version sur le même symbole et la même unité de temps dont le contrôle chevauche des contrôles antérieurs compte comme une tentative de plus, et la moyenne est corrigée de l'avantage que la meilleure de plusieurs tentatives doit au seul hasard.
- Coûts issus des ticks et de votre compte : entrées et sorties aux vrais prix ASK et BID de chaque minute du test ; commission et marge du courtier mesurées dans votre historique ; swap du symbole.
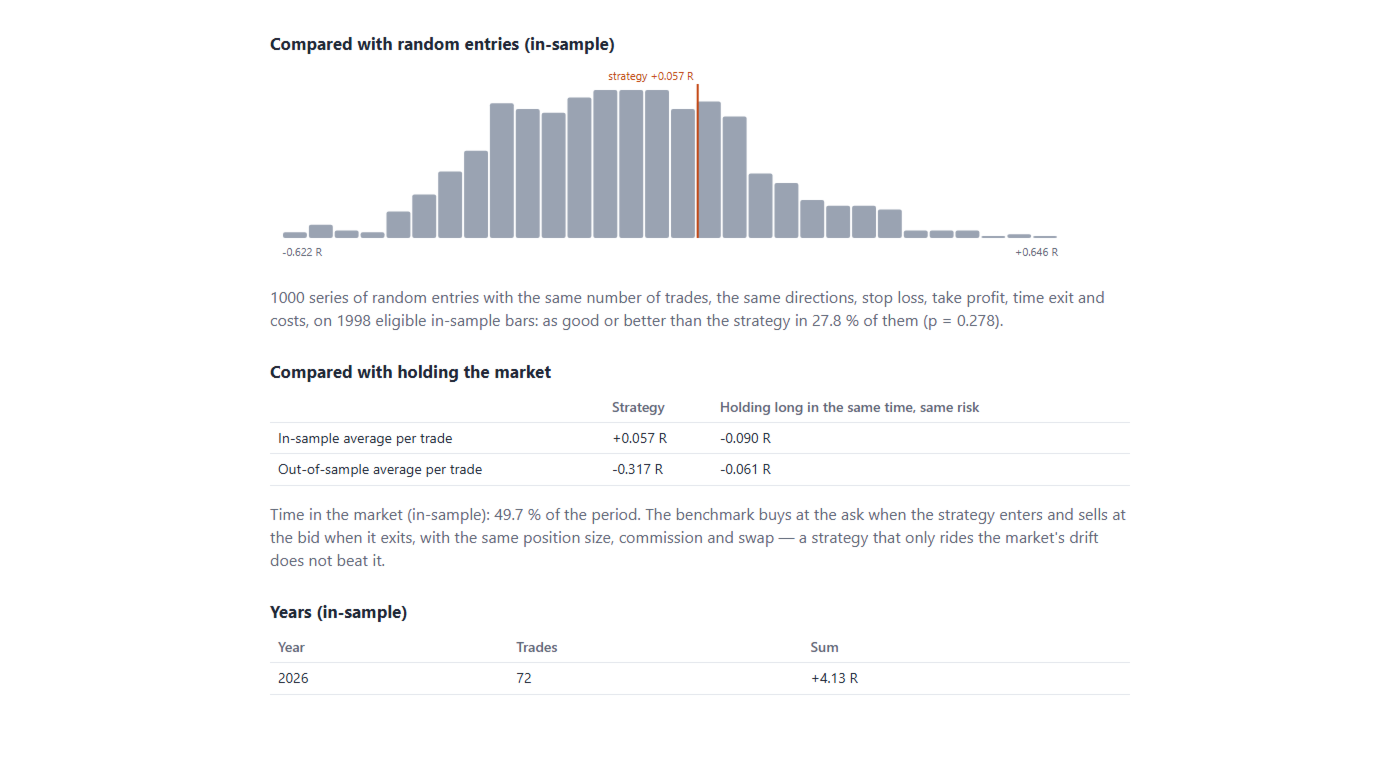
- Deux références : 1 000 séries d'entrées aléatoires avec la même géométrie de stop et d'objectif et les mêmes coûts, et la détention du marché sur la même durée avec le même risque.
- Walk-forward : teste la procédure de réglage (jusqu'à deux nombres réajustés dans la partie d'apprentissage), et non un seul jeu de nombres.
- Générateur de robot : si la stratégie passe, le Lab écrit le code source d'un robot MT5 (.mq5) avec exactement ces règles. Au démarrage, le robot vérifie le hash de ses règles et refuse de fonctionner si elles ont été modifiées.
- Export : transactions (CSV), le fichier de la stratégie avec son hash et un rapport HTML en anglais, polonais ou allemand.
Blocs
- Entrée (1 à 3 conditions) : croisement SMA/EMA, RSI franchissant un niveau, cassure du canal de Donchian, clôture hors de la bande de Bollinger, MACD croisant son signal, grande bougie (amplitude d'au moins k x ATR) ou votre propre indicateur (flèches, signe d'un buffer, franchissement de niveau, croisement de deux lignes). Signal sur la bougie clôturée, entrée à l'ouverture de la bougie suivante.
- Filtres (0 à 2) : heures de session, jours de la semaine, tendance d'une unité de temps supérieure, niveau de volatilité, tendance sur H1, H4 et D1 à la fois, mur des coûts (coût d'une transaction au plus X % de l'ATR(14)) et fenêtre de news (calendrier économique de MetaTrader 5, sur le graphique uniquement).
- Sortie : un stop est obligatoire (k x ATR ou points), un objectif en R ou aucun, sortie après N bougies, le signal opposé, une règle de sortie, stop au prix d'entrée après +X R et un stop suiveur X R derrière le meilleur prix.
Huit critères fixés dans le code avant de voir un résultat
- au moins 100 transactions dans la partie d'apprentissage
- facteur de profit d'au moins 1,25
- meilleur que des entrées aléatoires avec la même géométrie et les mêmes coûts (p < 0,05)
- contrôle hors échantillon en moyenne au-dessus de zéro
- toujours au-dessus de zéro sans les 5 meilleures transactions
- au moins 60 % des années positives (à partir de 3 ans de données)
- meilleur que la détention du marché
- moyenne au-dessus de zéro après la correction pour le nombre de tentatives
Comment l'utiliser
- Faites glisser le Lab sur un graphique du symbole à étudier. Il mesure la commission et la marge du courtier dans l'historique de votre compte et ouvre le panneau. Sur un compte sans transactions, saisissez la commission dans les paramètres.
- Dans le panneau, choisissez la période, le sens, l'entrée, le filtre et la sortie, puis appuyez sur CALCULATE. Ajoutez d'abord votre propre indicateur au graphique et le panneau le trouvera.
- Ou utilisez le testeur de stratégie : choisissez le Lab, le modèle "Every tick based on real ticks", et décrivez la stratégie dans les paramètres. Le rapport HTML est enregistré dans Common\Files\RBR_LAB.
Remarques
- Le mode d'optimisation est refusé volontairement : choisir la meilleure de nombreuses variantes est ce qui fait ensuite fondre les résultats historiques.
- Le filtre de fenêtre de news nécessite le calendrier de MetaTrader 5 et ne fonctionne que sur le graphique ; le testeur de stratégie n'a pas de calendrier.
- Le panneau et le rapport suivent la langue du terminal (anglais, polonais, allemand).
- Un résultat décrit le passé et n'est pas une prévision. Faites d'abord tourner un robot généré sur un compte démo.