JT360 Vwap
- Indicadores
- Versión: 1.21

Análisis preciso del VWAP directamente en el gráfico
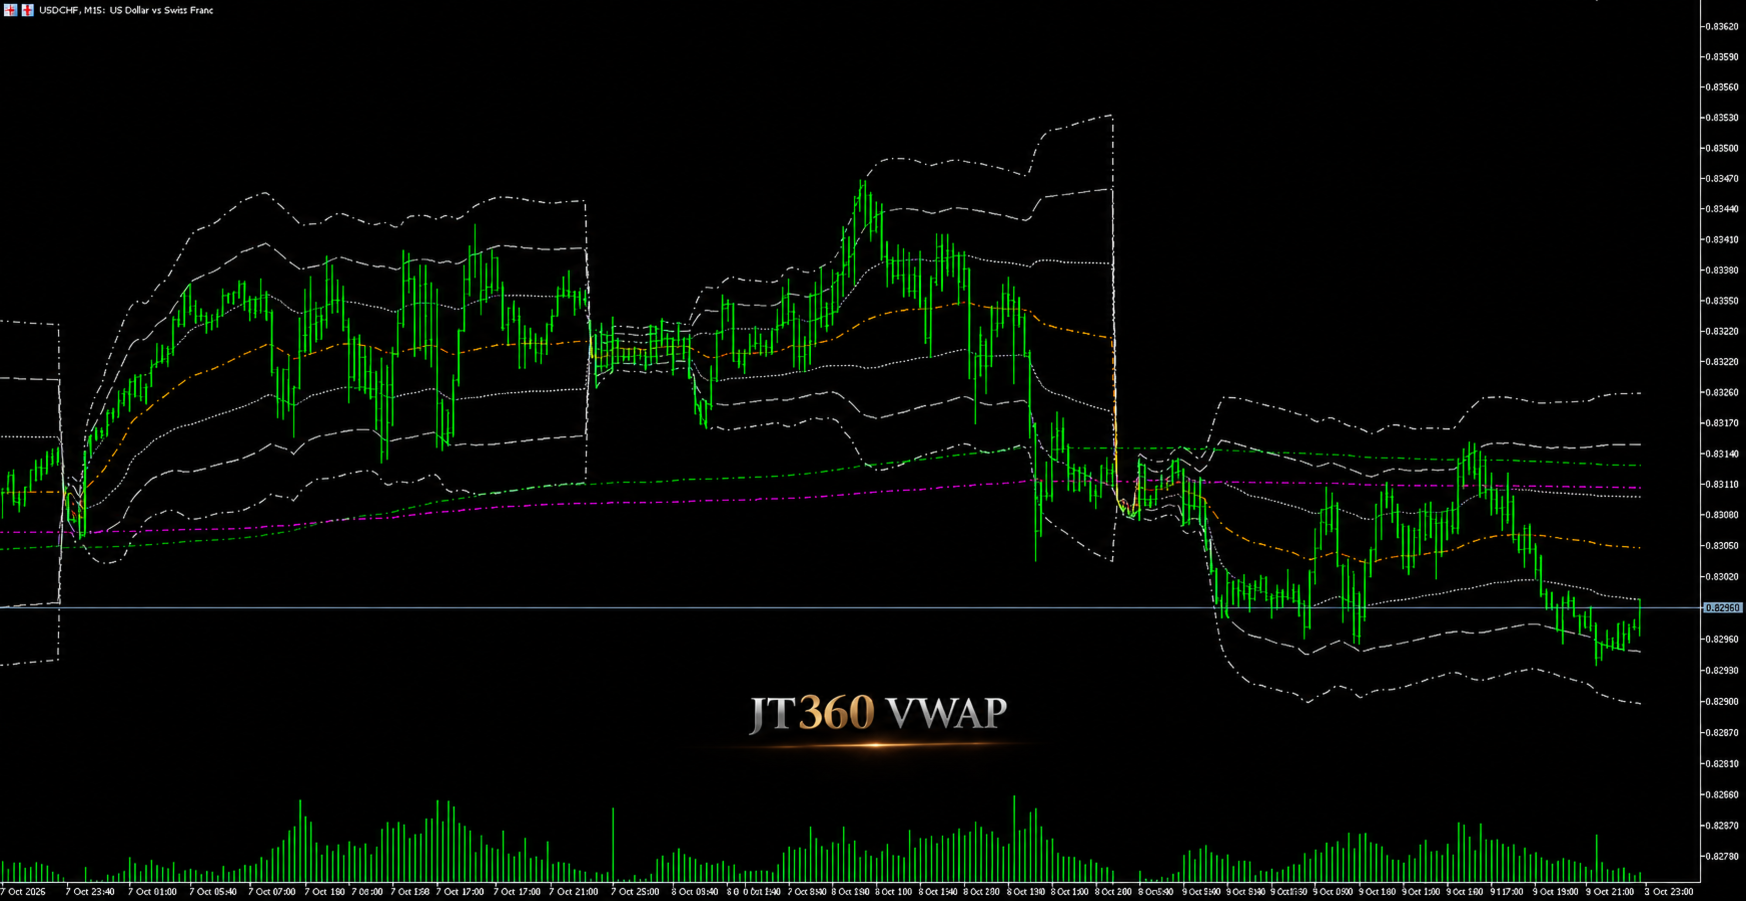
JT360 VWAP es un indicador profesional para MetaTrader 5 que muestra los niveles del precio medio ponderado por volumen (VWAP) diario, semanal y mensual. También incluye tres pares de bandas de desviación estándar diarias que ayudan a evaluar la posición del precio y su desviación respecto al VWAP diario.
Características principales
-
VWAP diario: Muestra el precio medio ponderado por volumen del día de negociación actual.
-
VWAP semanal: Muestra el precio medio ponderado por volumen de la semana natural actual, que comienza el lunes.
-
VWAP mensual: Muestra el precio medio ponderado por volumen del mes natural actual.
-
Tres bandas de desviación estándar: Tres pares configurables de bandas superiores e inferiores alrededor del VWAP diario.
-
Configuración flexible de las bandas: Permite ajustar los multiplicadores, colores, estilos y grosores de línea de cada par.
-
Líneas VWAP personalizables: El VWAP diario, semanal y mensual se puede activar o desactivar de forma independiente, además de personalizar su apariencia.
-
Fuente de volumen configurable: Utiliza el volumen de ticks de forma predeterminada o permite seleccionar el volumen real cuando está disponible. Si no hay volumen real disponible para una vela, se utiliza el volumen de ticks como alternativa.
Configuración del indicador
VWAP diario
-
Mostrar u ocultar el VWAP diario.
-
Personalizar el color, el estilo y el grosor de la línea.
Bandas de desviación estándar diaria
-
Activar o desactivar SD1, SD2 y SD3 de forma independiente.
-
Multiplicadores predeterminados: 1,0; 2,0 y 3,0.
-
Personalizar los colores, estilos y grosores de línea de cada par de bandas.
VWAP semanal
-
Mostrar u ocultar el VWAP semanal.
-
Personalizar el color, el estilo y el grosor de la línea.
VWAP mensual
-
Mostrar u ocultar el VWAP mensual.
-
Personalizar el color, el estilo y el grosor de la línea.
Configuración del cálculo
-
Elegir entre volumen de ticks y volumen real.
-
El volumen real se utiliza cuando está seleccionado y disponible; de lo contrario, se utiliza el volumen de ticks como alternativa.
Método de cálculo
El indicador calcula el VWAP utilizando el precio típico:
(High + Low + Close) / 3
El VWAP se pondera según la fuente de volumen seleccionada. El VWAP diario y sus bandas de desviación estándar se reinician al comienzo de cada día natural. El VWAP semanal se reinicia al inicio de la semana natural, que comienza el lunes, y el VWAP mensual se reinicia al comienzo de cada mes natural.
Para quién está diseñado
JT360 VWAP está diseñado para traders que utilizan el VWAP como referencia de precio y desean comparar el movimiento actual del mercado con los niveles ponderados por volumen diarios, semanales y mensuales. Las bandas de desviación estándar aportan información adicional para evaluar las desviaciones del precio respecto al VWAP diario.
Importante: JT360 VWAP es únicamente un indicador de análisis. No ejecuta operaciones ni automatiza la gestión de órdenes. Proporciona información de mercado, pero no garantiza resultados de trading.
JT360 – Referencias de precio claras. Análisis flexible. Perspectiva ponderada por volumen.