 MetaTrader 5
 Asesores Expertos
 Indicadores
 Scripts
 Librerías
 Repositorio
Pon "Me gusta" y sigue las noticias
Deje un enlace a él, ¡qué los demás también lo valoren!
Evalúe su trabajo en el terminal MetaTrader 5

Volume-Weighted Price Displacemet Oscillator - indicador para MetaTrader 5

- Visualizaciones:
- 11
- Ranking:
- Publicado:
-
 Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro EntradaUsted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese -
 ¿Necesita un robot o indicador basado en este código? Solicítelo en la bolsa freelance
Pasar a la bolsa
Autor: Sanmi Samuel Ojo
La idea en la que se basa
La mayoría de las herramientas de reversión a la media miden el precio frente a una media móvil simple, que trata cada barra como si tuviera la misma importancia, independientemente del volumen de negociación real que se haya producido en ella. El oscilador de desplazamiento del precio ponderado por volumen toma un punto de referencia diferente: un precio medio ponderado por volumen (VWAP) calculado sobre una ventana retrospectiva configurable. Las barras con mayor volumen atraen el punto de referencia hacia sí con más fuerza que las barras con poco volumen, por lo que la línea de referencia refleja dónde se han producido realmente las operaciones en el mercado, y no solo dónde ha cerrado el precio por casualidad.
El cálculo fundamental es un desplazamiento: el cierre actual menos el VWAP móvil. Por sí solo, ese número carece de sentido entre distintos instrumentos y marcos temporales, por lo que se normaliza mediante la desviación estándar móvil de los precios de cierre a lo largo de un segundo periodo, configurable de forma independiente. El resultado se comporta como una puntuación z móvil: los valores cercanos a cero indican que el precio cotiza cerca de su centro ponderado por volumen, mientras que las lecturas más allá de ±1,0 señalan un movimiento impulsivo que se aleja del valor razonable, y las lecturas más allá de ±2,0 indican agotamiento estadístico —un desvío lo suficientemente grande como para que una reversión o consolidación resulte estadísticamente más probable. Esto funciona bien con cualquier valor líquido; se ha desarrollado y probado principalmente con el EURUSD y otros pares de divisas importantes en los gráficos M15 y H1, aunque la matemática subyacente es independiente del marco temporal.
Cómo interpretarlo
- Histograma de desplazamiento del VWAP: el oscilador principal, representado como un histograma codificado por colores en una subventana. Su altura corresponde a la distancia normalizada entre el precio y el VWAP móvil; los cinco tonos se corresponden directamente con el estado del movimiento (agotamiento alcista, impulso alcista, neutral, impulso bajista, agotamiento bajista).
- Normalización del VWAP móvil: en lugar de una desviación estándar fija, el indicador recalcula la volatilidad en cada barra durante el periodo InpVolatilityPeriod, de modo que los umbrales se adaptan automáticamente a medida que el instrumento pasa de un régimen de calma a uno de volatilidad, en lugar de permanecer fijos en términos de precio bruto.
- Estados de la señal: «neutral» (entre -1,0 y +1,0) significa que el precio oscila en torno al valor razonable; «impulso» (más allá de ±1,0) significa que se está produciendo un auténtico impulso direccional; «agotamiento» (más allá de ±2,0) significa que el movimiento se ha prolongado más allá de lo que suele soportar su volatilidad reciente, una zona que los operadores suelen vigilar en busca de un estancamiento del impulso o un retroceso brusco.
- Uso práctico: en condiciones de tendencia, las lecturas de impulso que se mantienen sin llegar al agotamiento pueden utilizarse para confirmar entradas de continuación en la dirección del movimiento. En condiciones de movimiento lateral, las lecturas de agotamiento que coinciden con el giro de la línea de señal discontinua hacia cero suelen utilizarse como señales de entrada de reversión a la media, idealmente combinadas con un nivel estructural o una confirmación secundaria, en lugar de operarse de forma aislada.
Variables externas (datos de entrada)
| Entrada | Por defecto | Finalidad |
|---|---|---|
| InpVWAPPeriod | 20 | Número de barras utilizadas para calcular el precio medio ponderado por volumen móvil que sirve como referencia para el valor razonable. |
| InpVolatilityPeriod | 14 | Número de barras utilizadas para calcular la desviación estándar móvil de los precios de cierre, que normaliza el desplazamiento bruto en una puntuación z. |
| InpSignalPeriod | 5 | Período de suavizado (media móvil simple) aplicado al oscilador para generar la línea de señal discontinua. |
| InpImpulseLevel | 1,0 | Umbral de la puntuación Z por encima del cual un movimiento se clasifica como un impulso (impulso direccional) en lugar de ruido. |
| InpExhaustionLevel | 2,0 | Umbral de la puntuación Z por encima del cual un movimiento se clasifica como estadísticamente agotado y propenso a una reversión o consolidación. |
| Precio VWAP de entrada | PRICE_TYPICAL | Precio aplicado que se utiliza al ponderar cada barra en el cálculo del VWAP móvil. |
Uso recomendado
Coloca el indicador en una subventana debajo del precio y mantén los ajustes predeterminados de 20/14/5 como punto de partida en los gráficos M15–H1; acorta los periodos para los marcos temporales de scalping y alárgalos en H4/D1 para el análisis de swing. Se combina de forma natural con un VWAP simple o una media móvil en el propio gráfico de precios, ya que la línea cero del oscilador se corresponde con ese mismo punto de referencia de valor razonable móvil. Dado que los umbrales son puntuaciones z ajustadas a la volatilidad, en lugar de distancias fijas respecto al precio, el indicador puede dejarse con los mismos ajustes en diferentes instrumentos y marcos temporales sin necesidad de recalibración manual. En el caso del trading discrecional, considere las lecturas de agotamiento como una indicación para reducir el riesgo o buscar una confirmación de la reversión, en lugar de tomarlas como una señal automática de reversión por sí mismas.
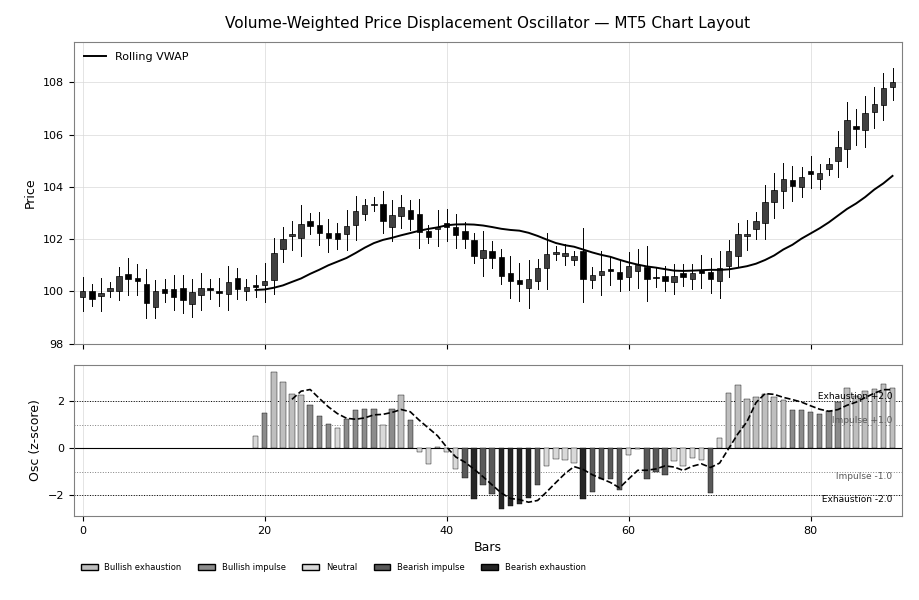
Fig. 1. Diseño al estilo MT5: velas japonesas con el punto de referencia VWAP móvil en el gráfico de precios, y el oscilador de desplazamiento codificado por colores con línea de señal discontinua y niveles de umbral de ±1,0 / ±2,0 en la subventana inferior.
Traducción del inglés realizada por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/en/code/76222
Adaptive Kalman Trend Filter with Regime Bands submission
Un filtro de Kalman de un solo estado que reescala su propio ruido de proceso mediante el índice de eficiencia de Kaufman en cada barra, ajustándose al precio durante las tendencias y suavizando más en los movimientos laterales, representado gráficamente con bandas de régimen que se expanden y se contraen en la misma lectura.
BMP Chart Wallpaper
Fondo de pantalla con gráfico BMP para MT5
Quantora Trading Cost Calculator MT5 - Professional Spread Commission and Swap Cost Calculator
Calculadora profesional de costes de negociación de código abierto para MetaTrader 5. Calcula el coste del spread, la comisión, el swap y el coste total estimado de la operación utilizando datos en tiempo real de los símbolos de los brókers y ajustes de posición personalizables.
 Quantora Spread Monitor MT5 - Professional Live Spread Monitoring Tool
Monitor de spreads profesional de código abierto para MetaTrader 5. Muestra el spread en tiempo real, el mínimo, el máximo y el promedio, además de un gráfico histórico y alertas configurables de spreads elevados, todo ello a través de un moderno panel de control de Quantora.