 MetaTrader 5
 Sistemi Esperti
 Indicatori
 Script
 Librerie
 Archiviazione
Guarda come scaricare robot di trading gratuitamente
Ci trovi su Twitter!
Unisciti alla nostra fan page
Unisciti alla nostra fan page
Ti è piaciuto lo script? Provalo nel Terminale MetaTrader 5

Volume-Weighted Price Displacemet Oscillator - indicatore per MetaTrader 5

- Visualizzazioni:
- 45
- Valutazioni:
- Pubblicato:
-
 Ti stai perdendo delle opportunità di trading:
- App di trading gratuite
- Oltre 8.000 segnali per il copy trading
- Notizie economiche per esplorare i mercati finanziari
Registrazione AccediAccetti la politica del sito e le condizioni d’uso
Se non hai un account, registrati -
 Hai bisogno di un robot o indicatore basato su questo codice? Ordinalo su Freelance
Vai a Freelance
Oscillatore di spostamento del prezzo ponderato per il volume Oscillatore di spostamento del prezzo ponderato per il volume

Autore: Sanmi Samuel Ojo
L'idea alla base
La maggior parte degli strumenti di ritorno alla media misura il prezzo rispetto a una media mobile semplice, che considera ogni barra ugualmente importante indipendentemente dal volume effettivo di scambi registrato su di essa. L’Oscillatore di spostamento del prezzo ponderato per il volume utilizza un punto di riferimento diverso: un prezzo medio ponderato per il volume (VWAP) calcolato su una finestra di analisi configurabile. Le barre con volumi più elevati attirano il punto di riferimento verso di sé con maggiore forza rispetto alle barre con volumi ridotti, quindi la linea di riferimento riflette dove il mercato ha effettivamente effettuato le transazioni, non solo il valore di chiusura del prezzo.
Il calcolo di base è uno spostamento: la chiusura attuale meno il VWAP mobile. Di per sé, quel numero è privo di significato se considerato trasversalmente a diversi strumenti e intervalli di tempo, quindi viene normalizzato tramite la deviazione standard mobile dei prezzi di chiusura su un secondo periodo, configurabile in modo indipendente. Il risultato si comporta come uno z-score mobile: valori vicini a zero indicano che il prezzo viene scambiato vicino al suo centro ponderato per il volume, mentre valori oltre ±1,0 segnalano un movimento impulsivo che si allontana dal valore equo, e valori oltre ±2,0 indicano un esaurimento statistico — uno scarto sufficientemente ampio da rendere statisticamente più probabile un'inversione o un consolidamento. Questo metodo funziona bene su qualsiasi titolo liquido; è stato sviluppato e testato principalmente sulla coppia EURUSD e su altre principali coppie valutarie sui grafici M15 e H1, sebbene la matematica alla base sia indipendente dall’intervallo di tempo.
Come interpretarlo
- Istogramma VW Displacement — l’oscillatore principale, rappresentato come un istogramma con codice colore in una finestra secondaria. La sua altezza corrisponde alla distanza normalizzata tra il prezzo e il VWAP mobile; le cinque tonalità si associano direttamente allo stato del movimento (esaurimento rialzista, impulso rialzista, neutro, impulso ribassista, esaurimento ribassista).
- Normalizzazione del VWAP mobile — invece di una deviazione standard fissa, l’indicatore ricalcola la volatilità su ogni barra nell’arco della finestra InpVolatilityPeriod, in modo che le soglie si adattino automaticamente man mano che lo strumento passa da regimi tranquilli a regimi volatili, anziché rimanere fisse in termini di prezzo grezzo.
- Stati del segnale — neutro (tra -1,0 e +1,0) indica che il prezzo oscilla intorno al valore equo; impulso (oltre ±1,0) indica che è in atto una vera e propria spinta direzionale; esaurimento (oltre ±2,0) indica che il movimento si è esteso oltre quanto tipicamente supportato dalla sua volatilità recente, una zona che i trader spesso monitorano in attesa di un rallentamento dello slancio o di un rimbalzo.
- Uso pratico — in condizioni di trend, i valori di impulso che si mantengono senza raggiungere l’esaurimento possono essere utilizzati per confermare entrate di continuazione nella direzione del movimento. In condizioni di mercato laterali, i valori di esaurimento che coincidono con il ritorno della linea di segnale tratteggiata verso lo zero sono spesso utilizzati come segnali di ingresso basati sul ritorno alla media, idealmente combinati con un livello strutturale o una conferma secondaria piuttosto che utilizzati isolatamente.
Variabili esterne (input)
| Input | Predefinito | Scopo |
|---|---|---|
| InpVWAPPeriod | 20 | Numero di barre utilizzate per calcolare il prezzo medio ponderato per il volume su base mobile che funge da riferimento per il fair value. |
| InpVolatilityPeriod | 14 | Numero di barre utilizzate per calcolare la deviazione standard mobile dei prezzi di chiusura, che normalizza lo spostamento grezzo in un punteggio z. |
| InpSignalPeriod | 5 | Periodo di livellamento (media mobile semplice) applicato all'oscillatore per generare la linea di segnale tratteggiata. |
| InpImpulseLevel | 1,0 | Soglia del punteggio Z al di sopra della quale un movimento viene classificato come impulso (spinta direzionale) anziché come rumore. |
| InpExhaustionLevel | 2,0 | Soglia dello Z-score al di sopra della quale un movimento viene classificato come statisticamente esaurito e soggetto a inversione o consolidamento. |
| Prezzo VWAP d'ingresso | PRICE_TYPICAL | Prezzo applicato utilizzato per ponderare ciascuna barra nel calcolo del VWAP mobile. |
Uso consigliato
Aggiungere l’indicatore in una finestra secondaria sotto il grafico dei prezzi e mantenere le impostazioni predefinite 20/14/5 come punto di partenza sui grafici M15–H1; ridurre i periodi per i timeframe di scalping e allungarli su H4/D1 per l’analisi swing. Si abbina naturalmente a un semplice VWAP o a una media mobile sul grafico dei prezzi stesso, poiché la linea dello zero dell’oscillatore corrisponde a quel medesimo punto di riferimento del valore equo mobile. Poiché le soglie sono punteggi z adeguati alla volatilità piuttosto che distanze fisse dal prezzo, l’indicatore può essere lasciato con le stesse impostazioni su diversi strumenti e timeframe senza necessità di ricalibrazione manuale. Nel trading discrezionale, considerare i valori di esaurimento come un invito a ridurre l’esposizione al rischio o a cercare una conferma di inversione, piuttosto che come un segnale automatico di inversione di per sé.
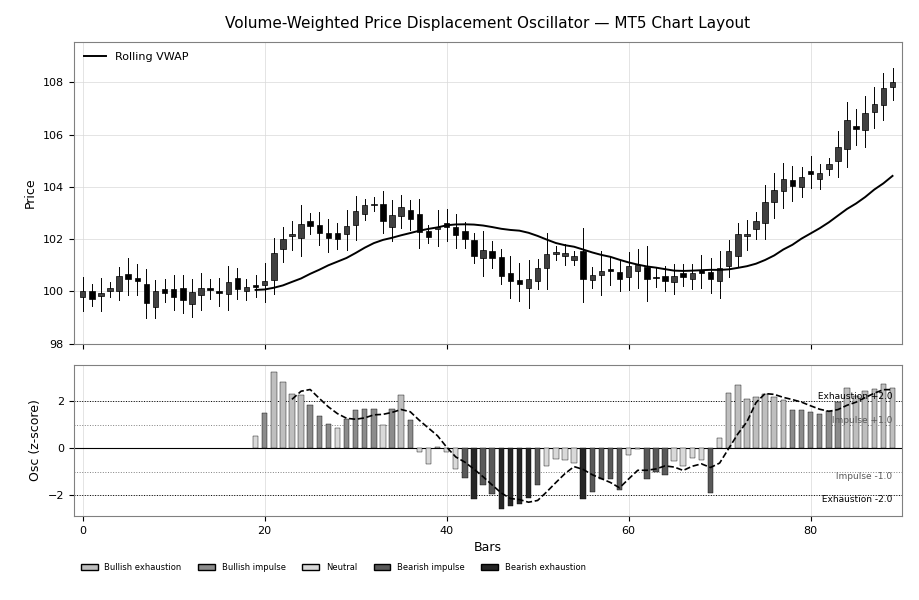
Fig. 1. Layout in stile MT5: candele con l’ancora VWAP mobile sul grafico dei prezzi e l’oscillatore di spostamento con codice colore, con linea di segnale tratteggiata e livelli di soglia ±1,0 / ±2,0 nella finestra secondaria sottostante.
Tradotto dall’inglese da MetaQuotes Ltd.
Codice originale https://www.mql5.com/en/code/76222
Adaptive Kalman Trend Filter with Regime Bands submission
Un filtro di Kalman a stato singolo che ridimensiona il proprio rumore di processo in base al rapporto di efficienza di Kaufman ad ogni barra, allineandosi maggiormente al prezzo durante i trend e smussando con maggiore intensità nei periodi di volatilità, rappresentato graficamente con bande di regime che si espandono e si contraggono sulla stessa lettura
BMP Chart Wallpaper
Sfondo con grafico BMP per MT5
Quantora Trading Cost Calculator MT5 - Professional Spread Commission and Swap Cost Calculator
Calcolatore professionale open source dei costi di trading per MetaTrader 5. Calcola il costo dello spread, la commissione, lo swap e il costo totale stimato delle operazioni utilizzando i dati in tempo reale dei simboli dei broker e impostazioni di posizione personalizzabili.
 Quantora Spread Monitor MT5 - Professional Live Spread Monitoring Tool
Monitor degli spread professionale open source per MetaTrader 5. Visualizza lo spread in tempo reale, lo spread minimo, massimo e medio, il grafico storico e gli avvisi configurabili in caso di spread elevati, il tutto tramite una moderna dashboard Quantora.