 MetaTrader 5
 Expert Advisors
 Indikatoren
 Skripte
 Bibliotheken
 Speicher
und werden Sie Mitglied unserer Fangruppe
Veröffentliche einen Link auf das Skript, damit die anderen ihn auch nutzen können
Bewerten Sie es im Terminal MetaTrader 5

Volume-Weighted Price Displacemet Oscillator - Indikator für den MetaTrader 5

- Ansichten:
- 4
- Rating:
- Veröffentlicht:
-
 Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung EinloggenSie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich -
 Benötigen Sie einen Roboter oder Indikator, der auf diesem Code basiert? Bestellen Sie ihn im Freelance-Bereich
Zum Freelance
Autor: Sanmi Samuel Ojo
Die Idee dahinter
Die meisten Mean-Reversion-Instrumente messen den Kurs anhand eines einfachen gleitenden Durchschnitts, bei dem jeder Balken als gleich wichtig behandelt wird, unabhängig davon, wie viel Handel tatsächlich darauf stattfand. Der volumengewichtete Preisverschiebungs-Oszillator stützt sich auf einen anderen Anker: einen gleitenden volumengewichteten Durchschnittskurs (VWAP), der über ein konfigurierbares Rückblickfenster berechnet wird. Balken mit höherem Volumen ziehen den Anker stärker zu sich hin als Balken mit geringem Handelsvolumen, sodass die Referenzlinie widerspiegelt, wo tatsächlich Handelsaktivitäten stattgefunden haben – und nicht nur, wo der Kurs zufällig geschlossen hat.
Die Kernberechnung ist eine Verschiebung: aktueller Schlusskurs minus des gleitenden VWAP. Für sich genommen ist diese Zahl über verschiedene Instrumente und Zeitrahmen hinweg bedeutungslos; daher wird sie durch die gleitende Standardabweichung der Schlusskurse über einen zweiten, unabhängig konfigurierbaren Zeitraum normalisiert. Das Ergebnis verhält sich wie ein gleitender Z-Score: Werte nahe Null bedeuten, dass der Kurs nahe seinem volumengewichteten Mittelpunkt gehandelt wird, während Werte jenseits von ±1,0 auf eine Impulsbewegung hinweisen, die sich vom fairen Wert entfernt, und Werte jenseits von ±2,0 signalisieren eine statistische Erschöpfung – eine so große Abweichung, dass eine Rückkehr zum Gleichgewicht oder eine Konsolidierung statistisch gesehen wahrscheinlicher wird. Dies funktioniert gut bei jedem liquiden Wertpapier; es wurde in erster Linie für EUR/USD und andere wichtige Devisenpaare auf den M15- und H1-Charts entwickelt und getestet, obwohl die zugrunde liegende Mathematik zeitrahmenunabhängig ist.
So interpretieren Sie den Indikator
- VW-Displacement-Histogramm – der Hauptoszillator, dargestellt als farbcodiertes Histogramm in einem Unterfenster. Seine Höhe entspricht dem normierten Abstand zwischen Kurs und dem gleitenden VWAP; die fünf Farbtöne spiegeln direkt den Zustand der Kursbewegung wider (bullische Erschöpfung, bullischer Impuls, neutral, bärischer Impuls, bärische Erschöpfung).
- Normalisierung des gleitenden VWAP – anstelle einer festen Standardabweichung berechnet der Indikator die Volatilität für jeden Balken innerhalb des Zeitfensters „InpVolatilityPeriod“ neu, sodass sich die Schwellenwerte automatisch anpassen, wenn das Instrument zwischen ruhigen und volatilen Phasen wechselt, anstatt in Bezug auf den Rohkurs fest zu bleiben.
- Signalzustände – „neutral“ (zwischen -1,0 und +1,0) bedeutet, dass sich der Kurs um den fairen Wert bewegt; „Impuls“ (außerhalb von ±1,0) bedeutet, dass ein echter Richtungsschub im Gange ist; Erschöpfung (jenseits von ±2,0) bedeutet, dass sich die Bewegung weiter ausgedehnt hat, als es die aktuelle Volatilität typischerweise zulässt – ein Bereich, in dem Händler häufig auf ein nachlassendes Momentum oder eine Gegenbewegung achten.
- Praktische Anwendung – In Trendphasen können Impulswerte, die anhalten, ohne den Erschöpfungsbereich zu erreichen, zur Bestätigung von Einstiegsmöglichkeiten in Richtung der aktuellen Bewegung genutzt werden. In Seitwärtsbewegungen werden Erschöpfungswerte, die mit der Umkehr der gestrichelten Signallinie in Richtung Null zusammenfallen, oft als Einstiegssignale für eine Rückkehr zum Mittelwert genutzt, idealerweise in Kombination mit einem strukturellen Niveau oder einer sekundären Bestätigung, anstatt isoliert gehandelt zu werden.
Externe Variablen (Eingaben)
| Eingabe | Standard | Zweck |
|---|---|---|
| InpVWAPPeriod | 20 | Anzahl der Balken, die zur Berechnung des gleitenden volumengewichteten Durchschnittskurses herangezogen werden, der als Fair-Value-Anker dient. |
| InpVolatilityPeriod | 14 | Anzahl der Balken, die zur Berechnung der gleitenden Standardabweichung der Schlusskurse verwendet werden, wodurch die rohe Abweichung auf einen Z-Score normiert wird. |
| InpSignalPeriod | 5 | Glättungszeitraum (einfacher gleitender Durchschnitt), der auf den Oszillator angewendet wird, um die gestrichelte Signallinie zu erzeugen. |
| InpImpulseLevel | 1,0 | Z-Score-Schwellenwert, ab dem eine Bewegung als Impuls (Richtungsimpuls) und nicht als Rauschen klassifiziert wird. |
| InpExhaustionLevel | 2,0 | Z-Score-Schwellenwert, ab dem eine Kursbewegung als statistisch erschöpft eingestuft wird und eine Umkehr oder Konsolidierung wahrscheinlich ist. |
| InpVWAP-Preis | PRICE_TYPICAL | Angewandter Preis, der bei der Gewichtung der einzelnen Balken in die Berechnung des gleitenden VWAP herangezogen wird. |
Empfohlene Verwendung
Fügen Sie den Indikator in einem Unterfenster unterhalb des Kurses ein und behalten Sie die Standardeinstellungen 20/14/5 als Ausgangspunkt für M15–H1-Charts bei; verkürzen Sie die Zeiträume für Scalping-Zeitrahmen und verlängern Sie sie auf H4/D1 für die Swing-Analyse. Er lässt sich nahtlos mit einem einfachen VWAP oder einem gleitenden Durchschnitt im Kurschart selbst kombinieren, da die Nulllinie des Oszillators genau diesem rollierenden Fair-Value-Anker entspricht. Da es sich bei den Schwellenwerten um volatilitätsbereinigte Z-Scores und nicht um feste Kursabstände handelt, kann der Indikator über verschiedene Instrumente und Zeitrahmen hinweg mit denselben Einstellungen belassen werden, ohne dass eine manuelle Neukalibrierung erforderlich ist. Beim diskretionären Handel sollten Sie Erschöpfungssignale als Aufforderung betrachten, das Risiko zu verringern oder nach einer Bestätigung der Trendwende zu suchen, und nicht als automatisches Umkehrsignal an sich.
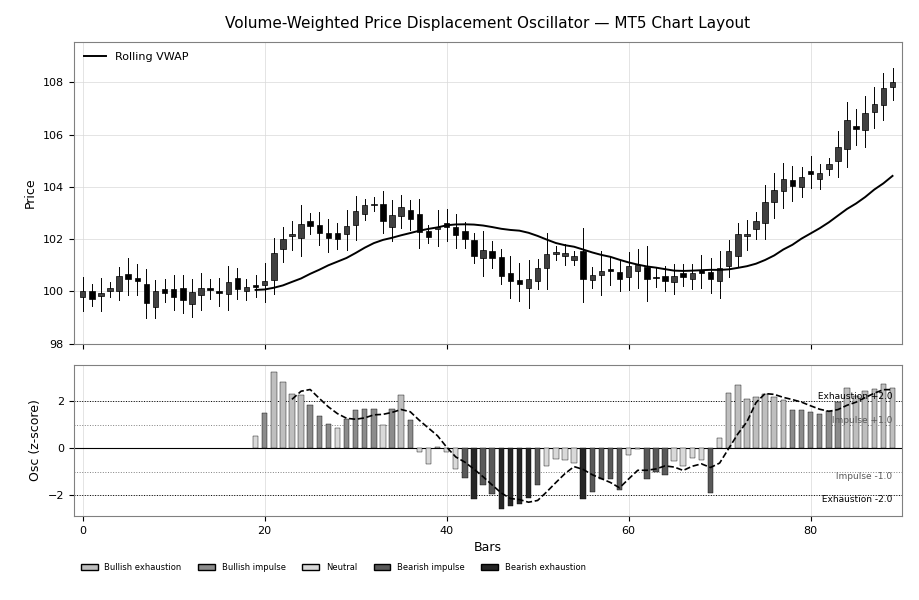
Abb. 1. Layout im MT5-Stil: Kerzendiagramm mit dem rollierenden VWAP-Anker auf dem Kurschart und dem farbcodierten Displacement-Oszillator mit gestrichelter Signallinie sowie den Schwellenwerten ±1,0 / ±2,0 im Unterfenster darunter.
Übersetzt aus dem Englischen von MetaQuotes Ltd.
Originalpublikation: https://www.mql5.com/en/code/76222
Adaptive Kalman Trend Filter with Regime Bands submission
Ein Ein-Zustands-Kalman-Filter, der sein eigenes Prozessrauschen bei jedem Balken anhand des Kaufman-Effizienzverhältnisses neu skaliert, sich bei Trends enger an den Kurs anpasst und bei Seitwärtsbewegungen stärker glättet, dargestellt mit Regimebändern, die sich bei derselben Lesung ausdehnen und zusammenziehen
BMP Chart Wallpaper
BMP-Diagramm-Hintergrundbild für MT5
Quantora Trading Cost Calculator MT5 - Professional Spread Commission and Swap Cost Calculator
Professioneller Open-Source-Handelskostenrechner für MetaTrader 5. Berechnet Spread-Kosten, Provisionen, Swaps und die geschätzten Gesamt-Handelskosten anhand von Echtzeit-Daten der Broker-Symbole und anpassbaren Positionseinstellungen.
 Quantora Spread Monitor MT5 - Professional Live Spread Monitoring Tool
Professioneller Open-Source-Spread-Monitor für MetaTrader 5. Zeigt den Live-Spread, den minimalen, maximalen und durchschnittlichen Spread sowie ein Verlaufsdiagramm an und bietet konfigurierbare Warnmeldungen bei hohen Spreads über ein modernes Quantora-Dashboard.