 MetaTrader 5
 Experts
 Indicateurs
 Scripts
 Bibliothèque
 Stockage
Rejoignez notre page de fans

Volume-Weighted Price Displacemet Oscillator - indicateur pour MetaTrader 5

- Vues:
- 37
- Note:
- Publié:
-
 Vous manquez des opportunités de trading :
- Applications de trading gratuites
- Plus de 8 000 signaux à copier
- Actualités économiques pour explorer les marchés financiers
Inscription Se connecterVous acceptez la politique du site Web et les conditions d'utilisation
Si vous n'avez pas de compte, veuillez vous inscrire -
 Besoin d'un robot ou d'un indicateur basé sur ce code ? Commandez-le sur Freelance
Aller sur Freelance
Auteur : Sanmi Samuel Ojo
Le principe sous-jacent
La plupart des outils de retour à la moyenne mesurent le cours par rapport à une moyenne mobile simple, qui accorde la même importance à chaque barre, quel que soit le volume réel des transactions qui y a été réalisé. L’oscillateur de décalage des cours pondéré par le volume s’appuie sur un autre repère : un cours moyen pondéré par le volume (VWAP) glissant, calculé sur une fenêtre de rétrospection configurable. Les barres présentant un volume plus important tirent le point de référence vers elles plus fortement que les barres peu actives ; ainsi, la ligne de référence reflète les niveaux auxquels le marché a réellement négocié, et pas seulement le cours de clôture.
Le calcul de base est un écart : le cours de clôture actuel moins le VWAP glissant. En soi, ce chiffre n’a pas de sens d’un instrument à l’autre et d’une période à l’autre ; il est donc normalisé par l’écart-type glissant des cours de clôture sur une deuxième période, configurable indépendamment. Le résultat se comporte comme un z-score glissant : les valeurs proches de zéro indiquent que le cours s’échange près de son centre pondéré par le volume, tandis que les valeurs supérieures à ±1,0 signalent un mouvement impulsif s’éloignant de la juste valeur, et celles supérieures à ±2,0 indiquent un épuisement statistique — un écart suffisamment important pour qu’un retour à la normale ou une consolidation devienne statistiquement plus probable. Cette méthode fonctionne bien sur n'importe quel titre liquide ; elle a été développée et testée principalement sur l'EURUSD et d'autres paires de devises majeures sur les graphiques M15 et H1, bien que le modèle mathématique sous-jacent soit indépendant de la période d'analyse.
Comment l’interpréter
- Histogramme de décalage VW — l’oscillateur principal, représenté sous forme d’histogramme à code couleur dans une sous-fenêtre. Sa hauteur correspond à la distance normalisée entre le cours et le VWAP glissant ; les cinq nuances reflètent directement l’état du mouvement (épuisement haussier, impulsion haussière, neutre, impulsion baissière, épuisement baissier).
- Normalisation du VWAP glissant — au lieu d’un écart-type fixe, l’indicateur recalcule la volatilité sur chaque barre au cours de la fenêtre InpVolatilityPeriod ; ainsi, les seuils s’adaptent automatiquement à mesure que l’instrument passe d’un régime calme à un régime volatil, plutôt que de rester fixes en termes de prix bruts.
- États du signal — « neutre » (entre -1,0 et +1,0) signifie que le cours oscille autour de sa juste valeur ; « impulsion » (au-delà de ±1,0) signifie qu’une véritable poussée directionnelle est en cours ; épuisement (au-delà de ±2,0) signifie que le mouvement s’est étendu au-delà de ce que sa volatilité récente soutient généralement, une zone que les traders surveillent souvent à la recherche d’un ralentissement de la dynamique ou d’un rebond.
- Utilisation pratique — dans des conditions de tendance, les lectures d’impulsion qui se maintiennent sans atteindre l’épuisement peuvent être utilisées pour confirmer des entrées de continuation dans le sens du mouvement. Dans des conditions de marché range-bound, les signaux d’épuisement qui coïncident avec le retour de la ligne de signal en pointillés vers zéro sont souvent utilisés comme signaux d’entrée de retour à la moyenne, idéalement combinés à un niveau structurel ou à une confirmation secondaire plutôt que négociés isolément.
Variables externes (données d'entrée)
| Entrée | Par défaut | Objectif |
|---|---|---|
| InpVWAPPeriod | 20 | Nombre de barres utilisées pour calculer le cours moyen pondéré en fonction du volume glissant qui sert de référence pour la juste valeur. |
| InpVolatilityPeriod | 14 | Nombre de barres utilisées pour calculer l'écart-type glissant des cours de clôture, qui normalise le déplacement brut en un score z. |
| InpSignalPeriod | 5 | Période de lissage (moyenne mobile simple) appliquée à l’oscillateur pour générer la ligne de signal en pointillés. |
| InpImpulseLevel | 1,0 | Seuil de score Z au-delà duquel un mouvement est classé comme une impulsion (poussée directionnelle) plutôt que comme du bruit. |
| InpExhaustionLevel | 2,0 | Seuil du score Z au-delà duquel un mouvement est considéré comme statistiquement épuisé et susceptible de subir un retournement ou une consolidation. |
| Prix VWAP d'entrée | PRICE_TYPICAL | Prix appliqué pour pondérer chaque barre dans le calcul du VWAP glissant. |
Utilisation recommandée
Ajoutez l’indicateur à une sous-fenêtre située sous le cours et conservez les paramètres par défaut 20/14/5 comme point de départ sur les graphiques M15–H1 ; raccourcissez les périodes pour les timeframes de scalping et allongez-les sur H4/D1 pour l’analyse de swing. Il s'associe naturellement à un VWAP simple ou à une moyenne mobile sur le graphique des cours lui-même, puisque la ligne zéro de l'oscillateur correspond à ce même point d'ancrage de la juste valeur glissante. Comme les seuils sont des scores z ajustés en fonction de la volatilité plutôt que des écarts de prix fixes, l'indicateur peut conserver les mêmes paramètres pour différents instruments et périodes de temps sans nécessiter de recalibrage manuel. Pour le trading discrétionnaire, considérez les signaux d’épuisement comme une invitation à réduire le risque ou à rechercher une confirmation de retournement, plutôt que comme un signal de retournement automatique en soi.
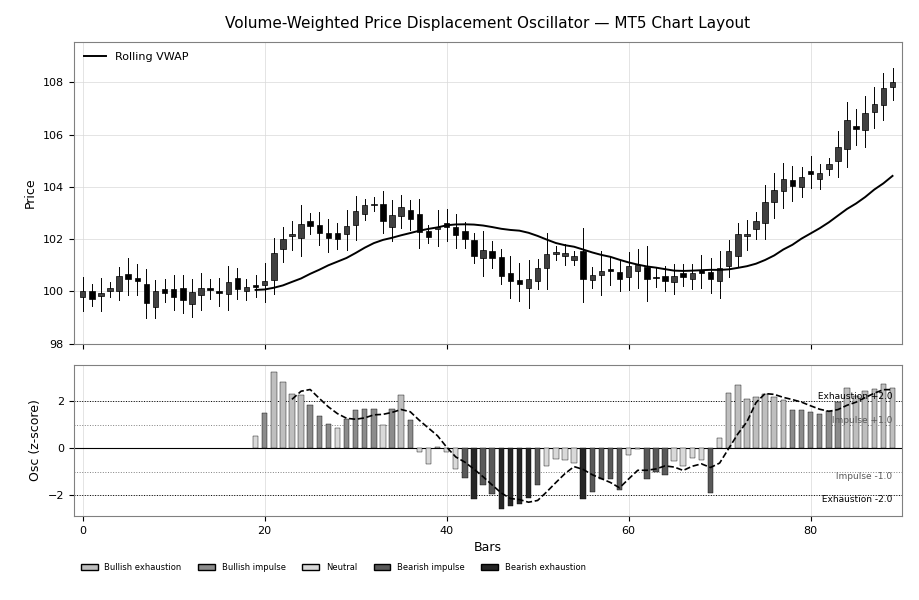
Fig. 1. Présentation de type MT5 : des chandeliers avec l’ancrage VWAP glissant sur le graphique des cours, et l’oscillateur de déplacement à code couleur avec une ligne de signal en pointillés et des seuils de ±1,0 / ±2,0 dans la sous-fenêtre ci-dessous.
Traduit de l’anglais par MetaQuotes Ltd.
Code original : https://www.mql5.com/en/code/76222
Adaptive Kalman Trend Filter with Regime Bands submission
Un filtre de Kalman à un seul état qui redimensionne son propre bruit de processus à l'aide du rapport d'efficacité de Kaufman à chaque barre, se resserrant sur le cours lors des tendances et lissant davantage en période de fluctuations, représenté avec des bandes de régime qui s'élargissent et se contractent sur le même graphique.
BMP Chart Wallpaper
Fond d'écran BMP avec graphique pour MT5
Quantora Trading Cost Calculator MT5 - Professional Spread Commission and Swap Cost Calculator
Calculateur professionnel open source des coûts de trading pour MetaTrader 5. Calcule le coût du spread, la commission, le swap et le coût total estimé des opérations à partir des données en temps réel fournies par le courtier pour chaque symbole et des paramètres de position personnalisables.
 Quantora Spread Monitor MT5 - Professional Live Spread Monitoring Tool
Monitor de spread open source professionnel pour MetaTrader 5. Affiche le spread en temps réel, les valeurs minimales, maximales et moyennes, un graphique historique ainsi que des alertes configurables en cas de spread élevé, le tout via un tableau de bord Quantora moderne.