PropStockDip
- Experten
-
Timon-pascal Krueger
 Systematischer Index-Trader und MT5-Entwickler aus Deutschland.
Ich handle eigenes Kapital und Funded-Konten, darunter ein Live-Konto bei FTMO, mit zeitbasierten Breakout-Strategien auf DAX, FTSE, Dow und Nasdaq. - Version: 1.0
- Aktivierungen: 10
PropStockDip: kauft kurze Rücksetzer in S&P-500-Aktien, ein Chart für die ganze Liste, mit einer Regel, die ich vor dem Bau gemessen habe.
Für wen: für Trader, die einzelne US-Aktien als CFDs in MT5 handeln und Rücksetzer über den ganzen Index mit einer getesteten, festen Regel kaufen wollen. Es ist eine kleine Ergänzung, keine Hauptstrategie: der Ertrag ist klein und schwankt stark von Jahr zu Jahr. Hat dein Broker keine US-Aktien-CFDs oder handelst du nur Indizes, Forex oder Gold, bringt dir PropStockDip nichts.
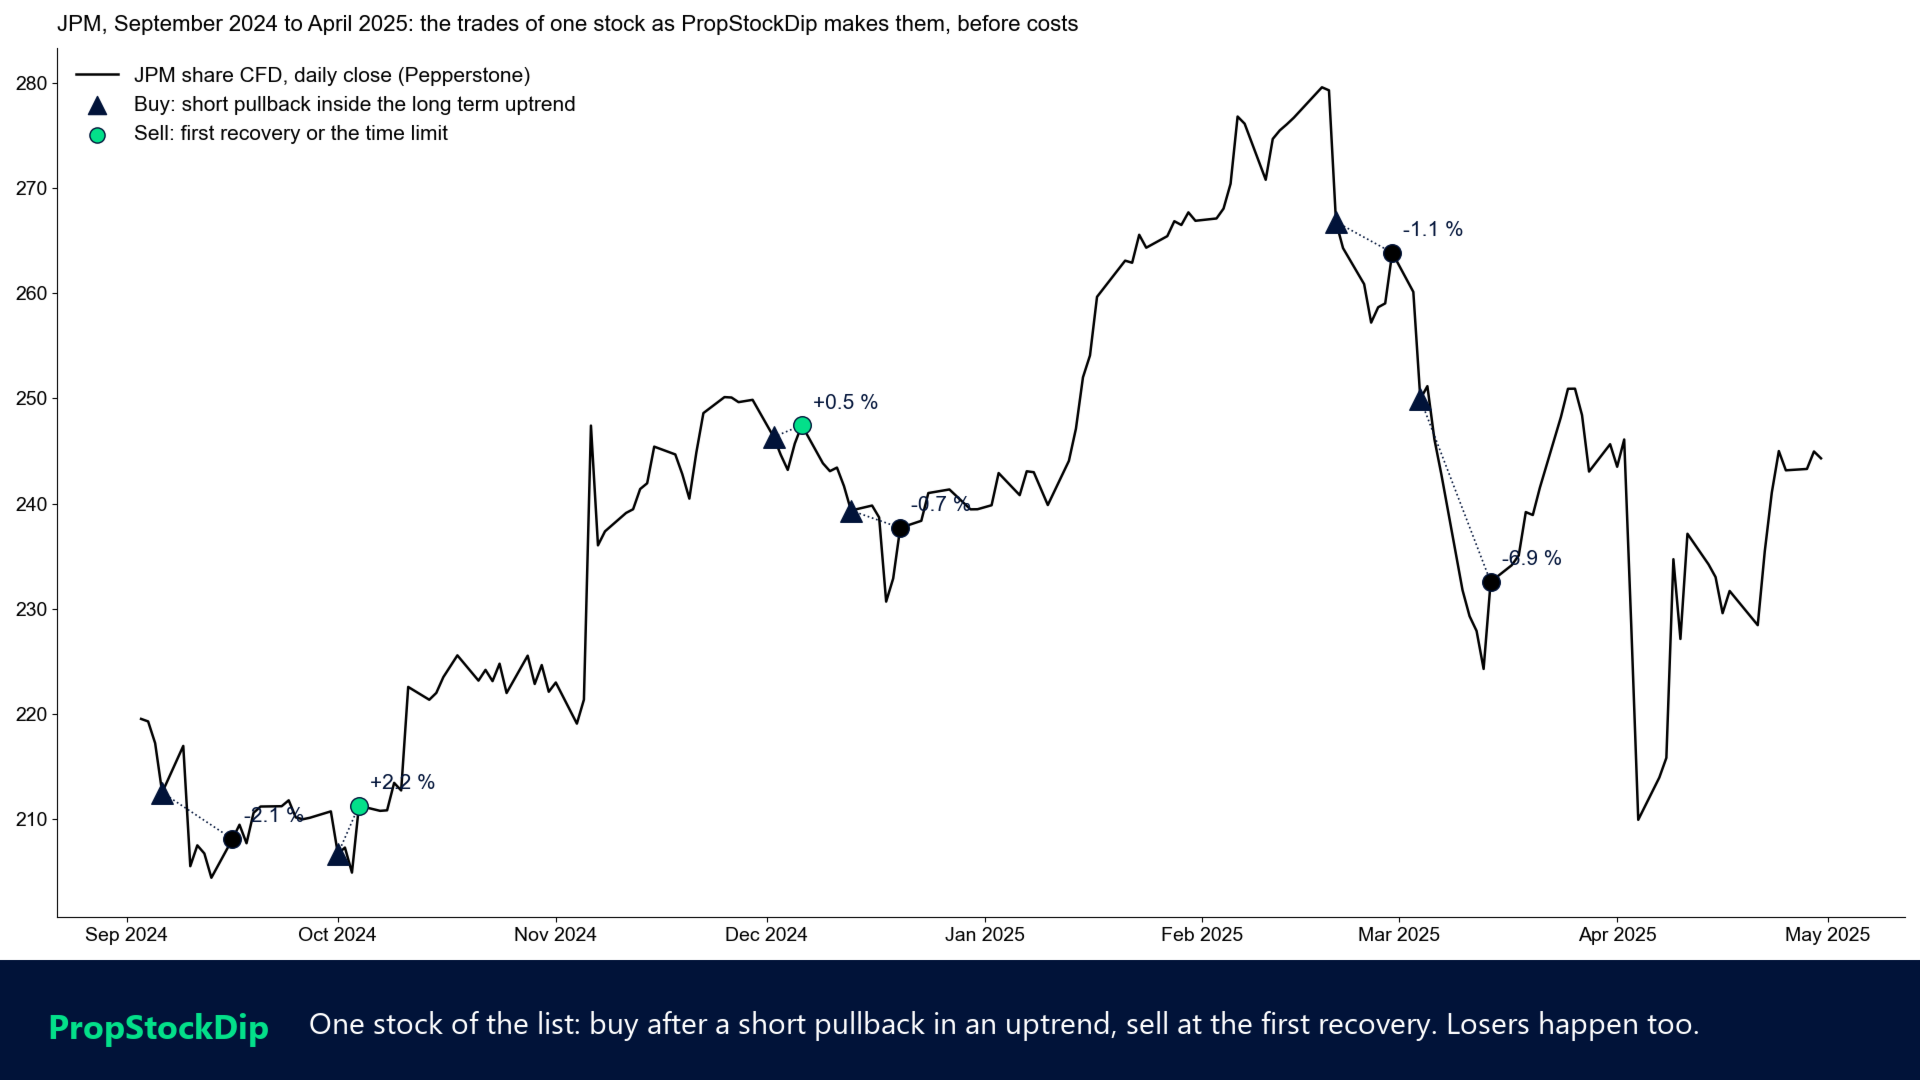
PropStockDip handelt eine kurzfristige Rückkehr-zum-Mittel-Regel auf US-Aktien-CFDs. Einmal am Tag, kurz vor dem US-Schluss, prüft es rund 500 Aktien des S&P 500, kauft die, die innerhalb eines langfristigen Aufwärtstrends kurz und scharf zurückgesetzt haben, und verkauft sie bei der ersten Erholung oder spätestens nach etwa zwei Wochen. Nur Käufe, höchstens N Positionen mit gleichem Wert. Ich habe die Regel mit Aktien-CFD-Kosten auf 2005 bis 2018 getestet und dann einmal auf einem getrennten Holdout von 2019 bis 2026.
Einrichtung: PropStockDip auf einen beliebigen Chart ziehen, die Aktien-CFDs deines Brokers finden lassen, Anzahl und Größe der Positionen wählen. Das Terminal muss vor dem US-Schluss laufen.
Erst ausprobieren: im Strategietester eine der Aktien als Testsymbol wählen, zum Beispiel den Apple-CFD deines Brokers, und über die Tickerliste eine kleinere Liste nehmen (500 Aktien sind im Tester langsam). Starte etwa ein Jahr vor dem Zeitraum, den du sehen willst, die Regel braucht ein Jahr Tageshistorie. Auf anderen Symbolen fährt der Tester einen Demo-Plan (ein Trade je Werktag), damit du die Orderabwicklung sehen kannst.
Was es macht
- Die getestete Regel, nichts optimiert. Einstieg, Ausstieg und Trendwerte stehen fest im Code, dieselben Werte wie in der Studie. Es gibt nichts, das man in einen schönen Backtest optimieren kann.
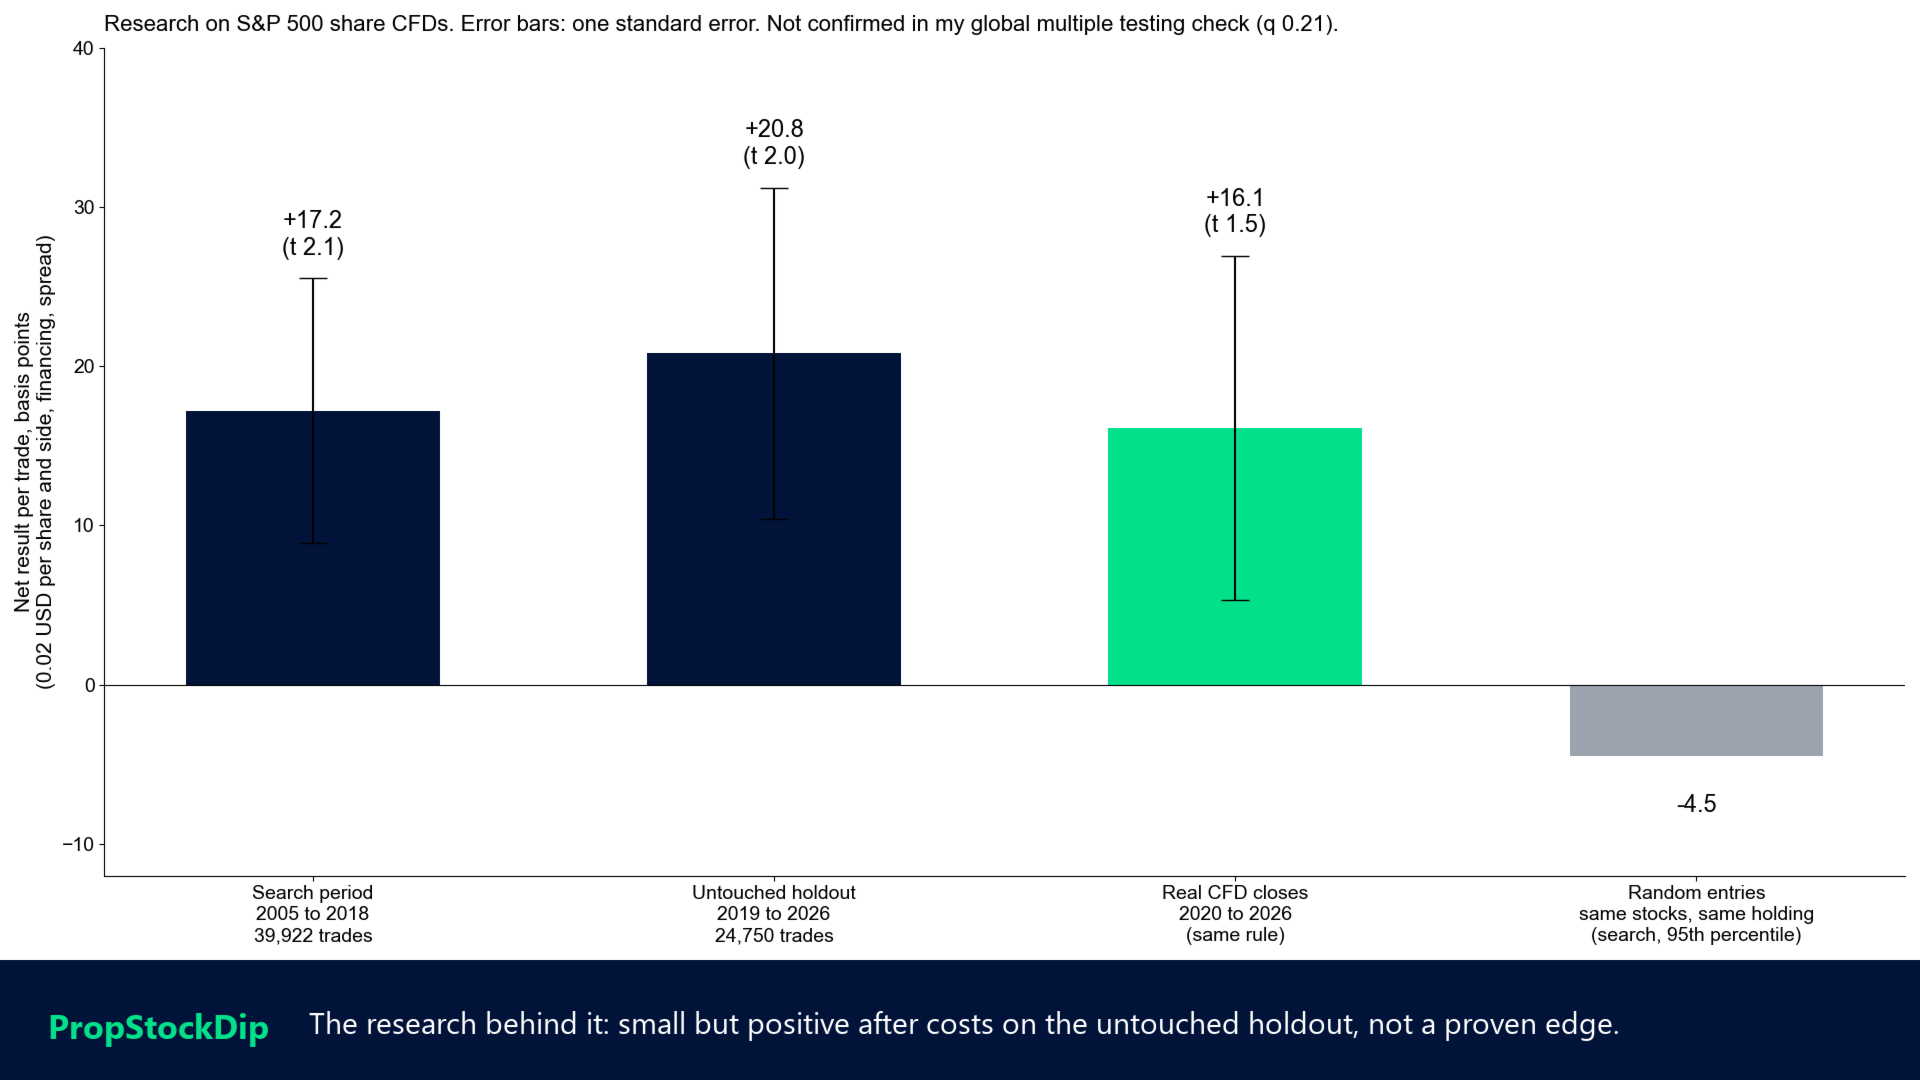
- Die Zahlen, nach Kosten. Kosten wie bei meinem Broker: 0,02 USD Kommission je Aktie und Seite, Übernachtfinanzierung und Spread. Auf 2005 bis 2018 brachte die Regel +17,2 Basispunkte je Trade (39.922 Trades). Auf dem unberührten Holdout von 2019 bis Oktober 2026 waren es +20,8 Basispunkte je Trade (24.750 Trades, t 2,0). Auf den echten CFD-Schlusskursen meines Brokers nachgerechnet (2020 bis 2026) waren es +16,1 Basispunkte je Trade (t 1,5).
- Ehrlicher Stand. Über alle Regeln, die ich auf getrennten Daten geprüft habe, hat diese die Korrektur für Mehrfachtests nicht bestanden (q 0,21). Der Effekt ist breit (jede benachbarte Parametereinstellung, die ich geprüft habe, war positiv), statistisch aber ein schwaches Ergebnis und kein bewiesener Vorteil.
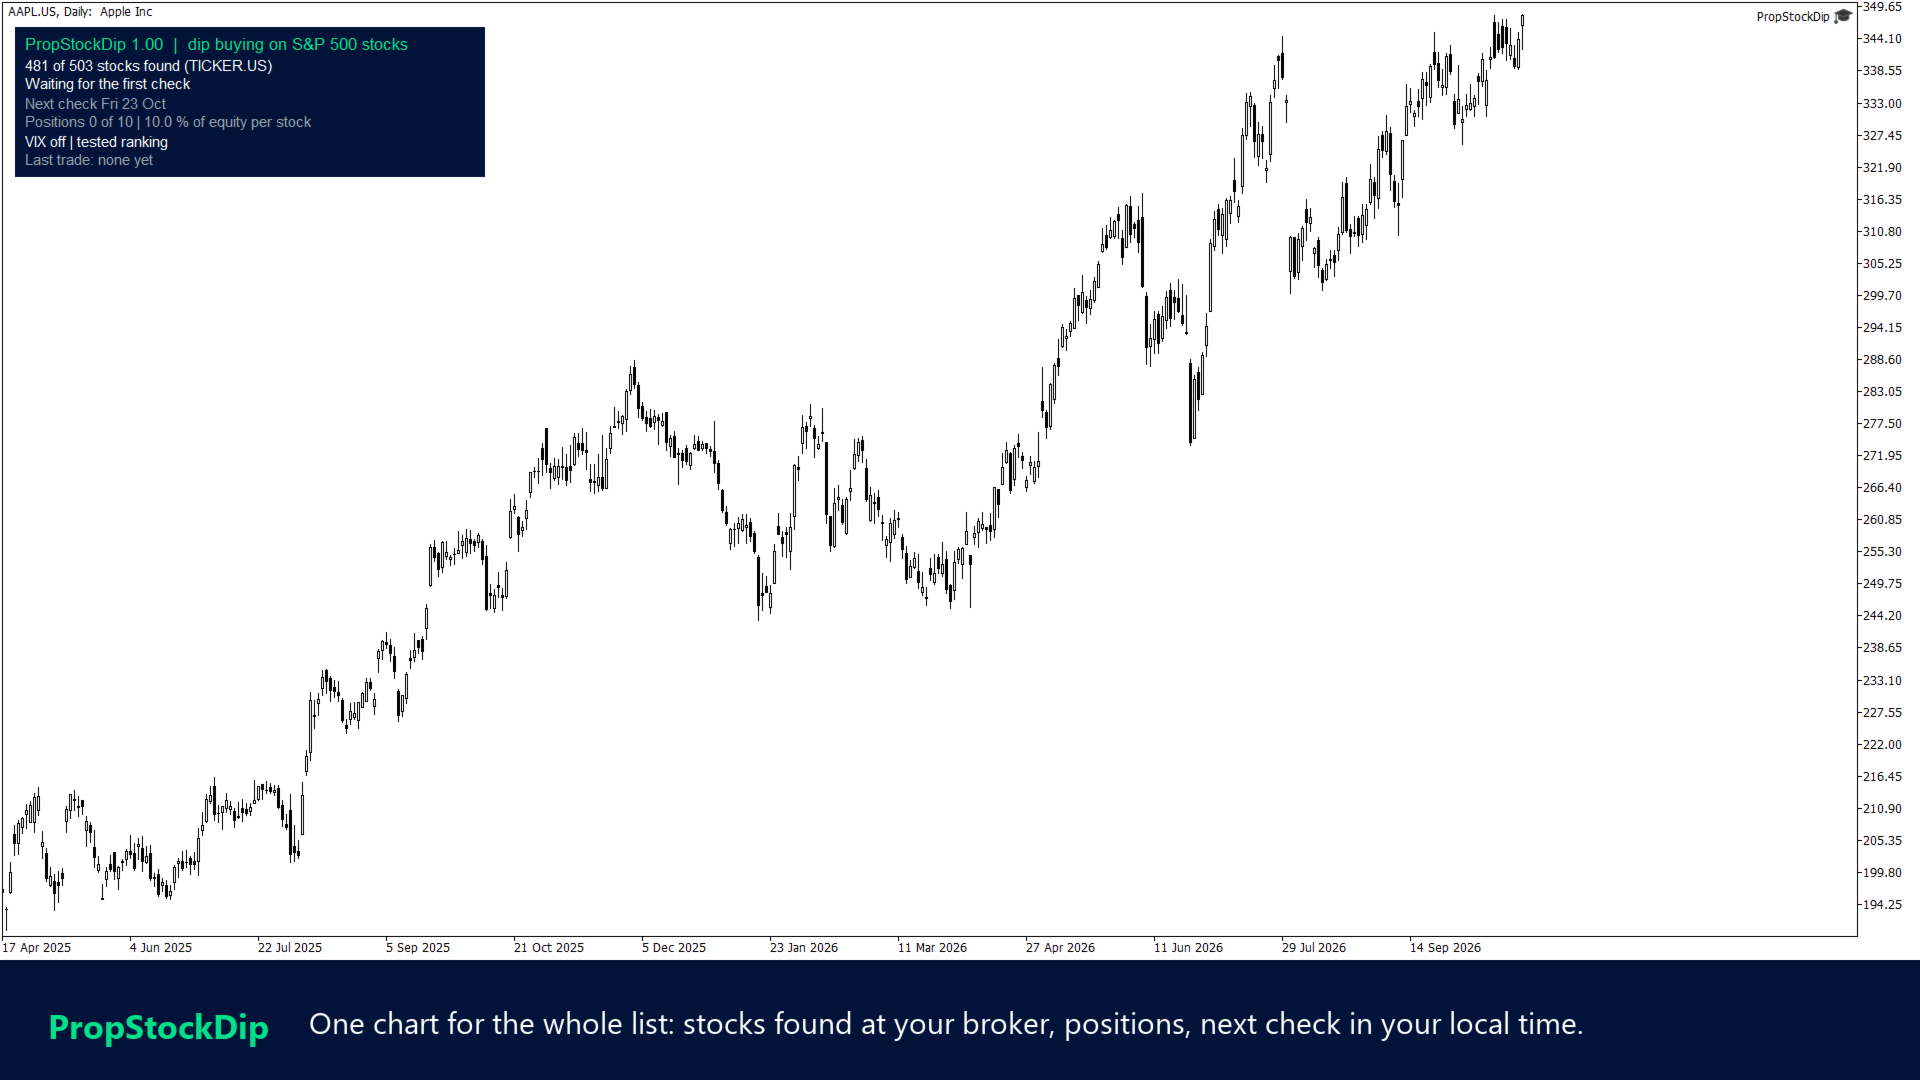
- Ein Chart, viele Aktien. Die Aktienliste ist eingebaut (S&P 500, August 2026). Symbolnamen werden automatisch gefunden (AAPL.US, AAPL, #AAPL, AAPL.NAS und ähnliche), oder du setzt Präfix und Suffix deines Brokers. Eine eigene Liste geht auch.
- Gleichgewichtet, begrenzte Plätze. Höchstens N Positionen (Standard 10), jede mit gleichem Positionswert in % der Equity. Bei mehr Signalen als freien Plätzen nimmt es sie in der getesteten Reihenfolge.
- Gegen den Tester geprüft. Im MT5-Strategietester auf den Daten meines Brokers macht der EA dieselben Trades wie meine Python-Rechnung der Regel (558 von 563 auf 20 Aktien, 2021 bis 2024; der Rest sind kleine Unterschiede in der Tageshistorie).
- Neustartfest. Der Zustand kommt aus den offenen Positionen und der Deal-Historie: kein zweiter Einstieg nach einem Neustart, kein Ausstieg am Einstiegstag, Wiedereinstieg nur nach der Regel.
Optionale Steuerungen, nicht validiert
- VIX-Steuerung: nur handeln oder größer handeln, solange der VIX deines Brokers über einer Schwelle liegt. Vorzug volatiler Aktien: Rangfolge nach 60-Tage-Volatilität oder ruhige Aktien auslassen.
- In meinen Daten lief die Regel in Phasen mit hohem VIX und auf volatilen Aktien besser. Das habe ich erst nach dem Holdout auf denselben Daten gefunden, es ist also eine Hypothese und kein getestetes Ergebnis. Beide Steuerungen sind standardmäßig aus. Den Vorwärtstest dafür auf einem Demokonto habe ich vor dem Start schriftlich festgelegt, und ich berichte das Ergebnis, auch wenn es negativ ist.
Was du erwarten kannst
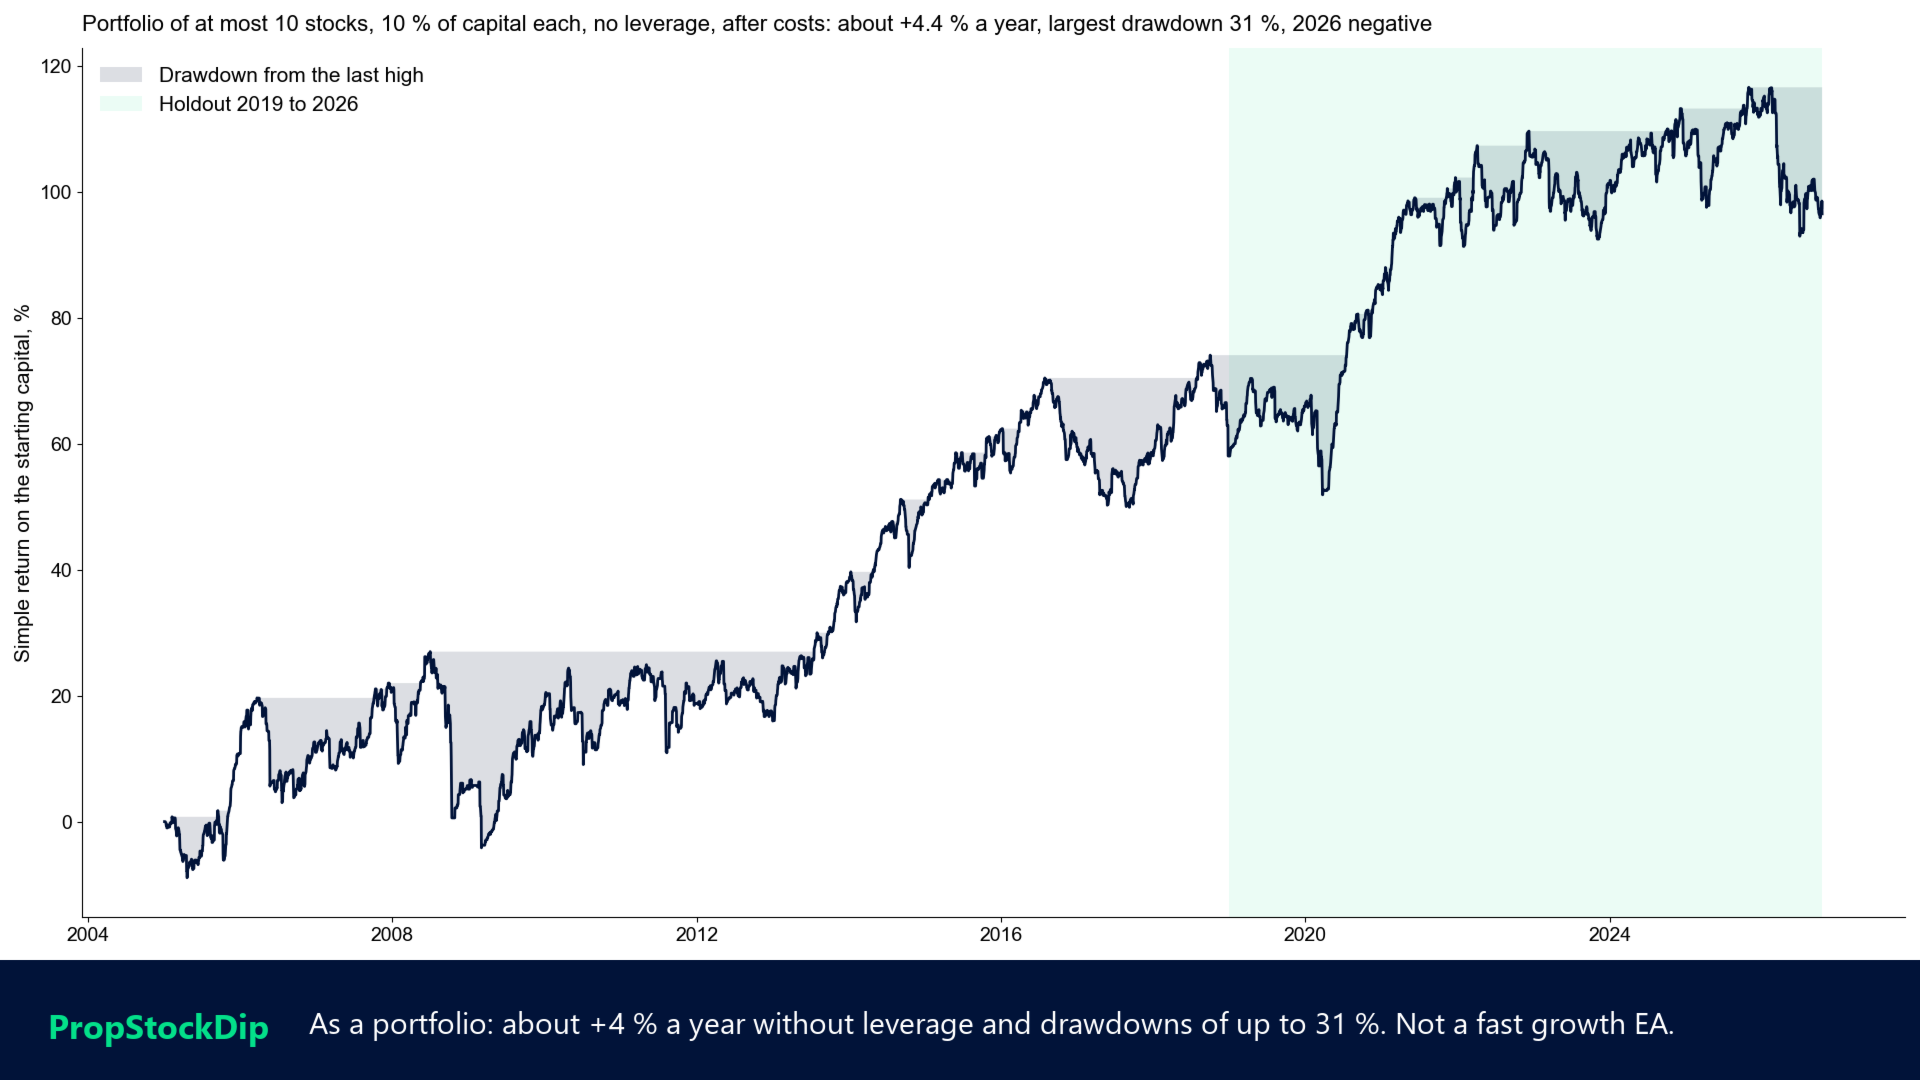
- Kleine Erträge, die von Jahr zu Jahr stark schwanken. Als Portfolio mit 10 Positionen zu je 10 % und ohne Hebel brachte die Regel 2005 bis 2026 etwa +4 % pro Jahr, bei einer Sharpe Ratio von etwa 0,4. Das beste Jahr brachte +22 % (2013). Es gab lange flache oder negative Strecken (2010 bis 2012, 2016 bis 2018), 2008 verlor etwa 16 %, und 2026 liegt bisher bei etwa minus 16 % (Januar bis Mitte Oktober), das schwächste Jahr im Test. Der größte Rückgang betrug etwa 31 % des Startkapitals (2008 bis 2009). Das ist kein EA für schnelles Wachstum.
- Ein dünner Vorsprung je Trade. Im Schnitt bringt ein Trade nach Kosten etwa 0,2 %, und die Kosten fressen etwa die Hälfte der Bruttobewegung. Mit breiteren Spreads auf Aktien-CFDs schrumpft der Vorsprung schnell: bei 0,15 % Spread je Hin- und Rückweg fällt der Schnitt auf +8,6 Basispunkte und ist nicht mehr signifikant. Prüfe die Spreads deines Brokers auf US-Aktien, bevor du startest.
- Kein Stop Loss. Die getestete Regel hat keinen, und ich baue keinen ein, den ich nicht getestet habe. Das Risiko steuern Positionswert und Anzahl der Positionen. An einem Crash-Tag melden viele Aktien gleichzeitig, und die Plätze füllen sich mit einer einzigen Wette auf die Erholung.
- Prop-Konten mit Verlustgrenzen brauchen viel kleinere Positionen als den Standard: bei 10 % Gesamtverlustgrenze ein Drittel der Standardgröße oder weniger. Prüfe die Regeln deiner Firma zu Aktien-CFDs und zum Halten übers Wochenende.
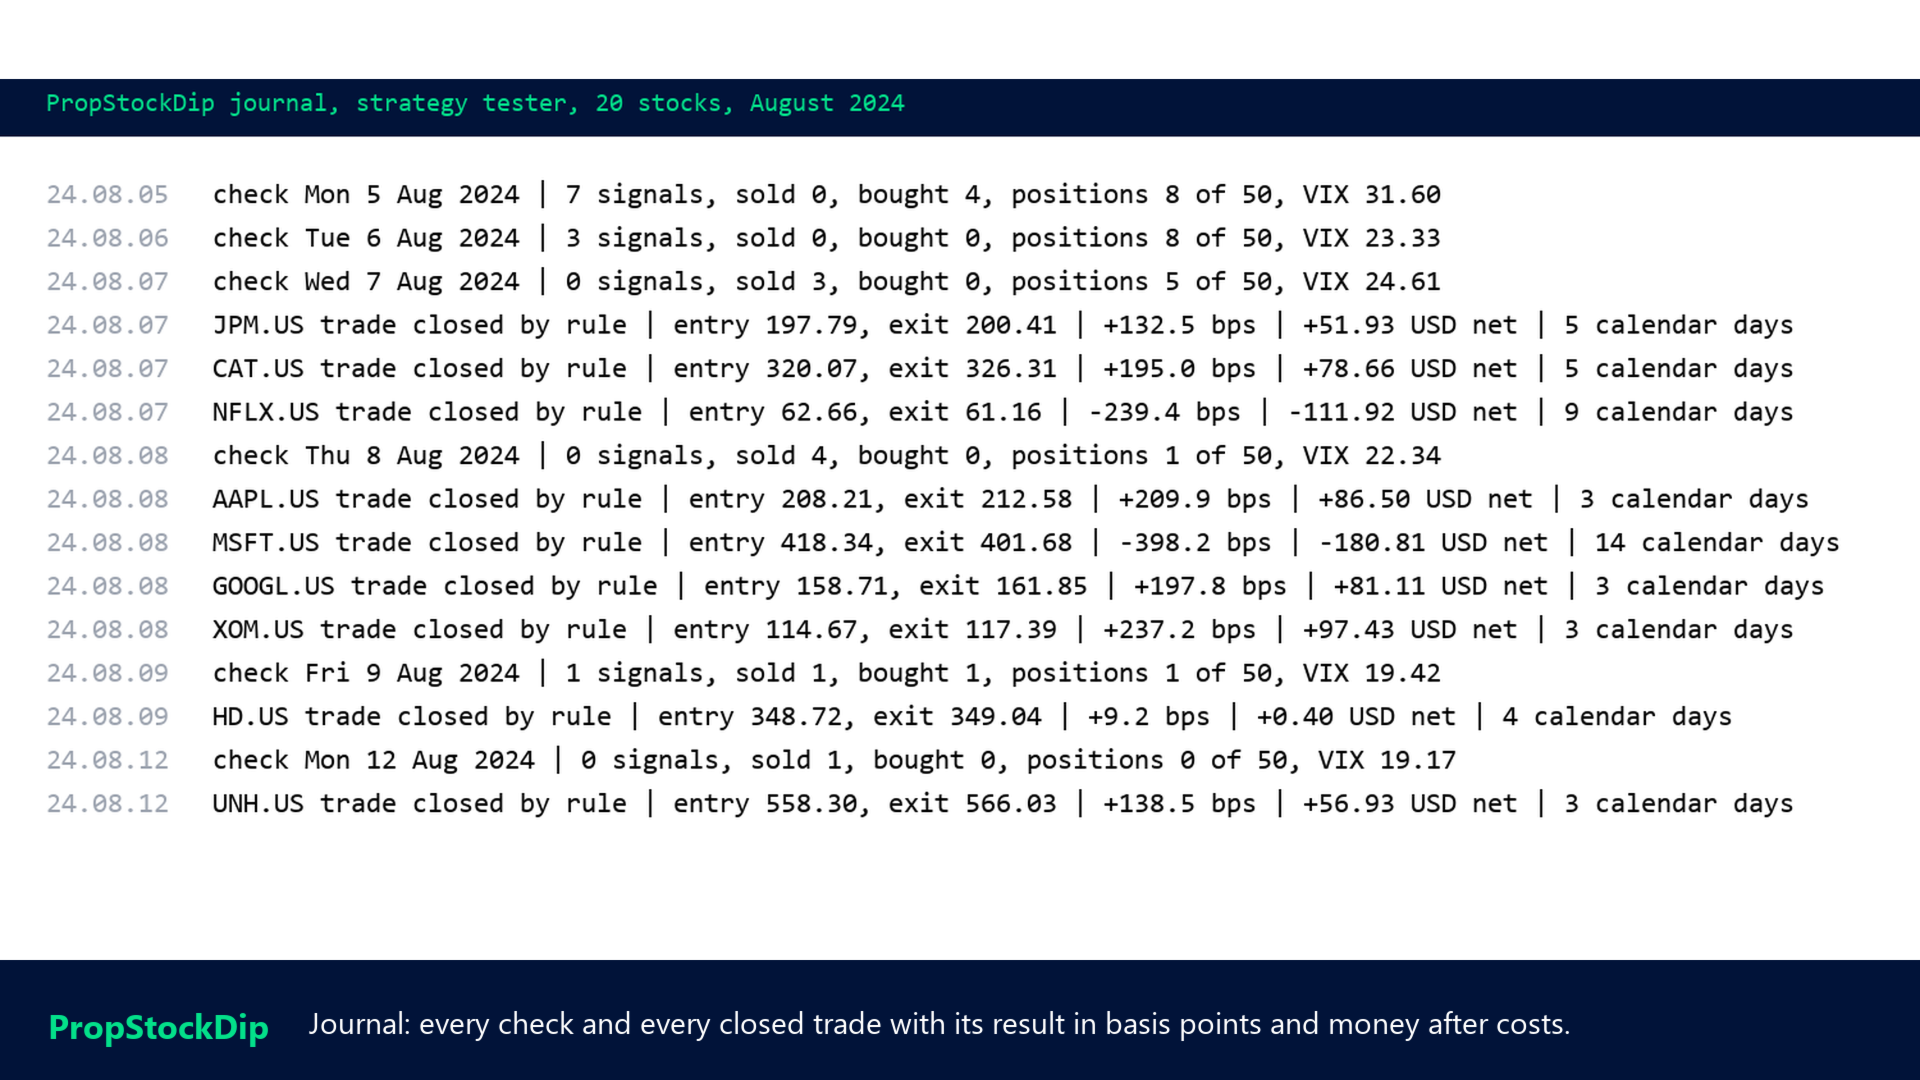
- Trades laufen im Schnitt etwa 4 Handelstage und rund zwei Drittel über ein Wochenende, das Konto muss das Halten übers Wochenende erlauben. Die Finanzierungskosten stecken in den Zahlen oben.
Wo es passt
Jeder MT5-Broker mit US-Aktien-CFDs, Hedging oder Netting. Ein VPS ist empfehlenswert, damit die tägliche Prüfung vor dem US-Schluss jeden Tag passiert. Rückkehr zum Mittel auf Aktien ist seit Jahren veröffentlicht; Überfüllung und Abklingen sind möglich. Ich habe PropStockDip aus meiner eigenen Forschung gebaut, für meinen eigenen Handel. Vergangene Ergebnisse garantieren keine künftigen.
Aktivierungen: 10, eine je Rechner oder VPS, auf dem PropStockDip läuft.
Funktionen
- Eingebaute S&P-500-Liste oder eigene Tickerliste, automatische Symbolnamen oder Präfix und Suffix
- Ein Chart für die ganze Liste, tägliche Prüfung vor dem US-Schluss, Server-Uhr-Modelle mit automatischer Prüfung
- Maximale Positionen, Positionswert in % der Equity oder feste Lots, Margin- und Volumenprüfung
- Spread-Filter je Aktie, Split-Erkennung in der Tageshistorie, Aktien mit kaputten Kursen werden übersprungen
- Optionale VIX-Steuerung (nur über einer Schwelle oder größer über einer Schwelle) und Volatilitäts-Rangfolge oder Filter, standardmäßig aus
- Status-Panel: gefundene Aktien, letzte Prüfung mit Signalen, Positionen, nächste Prüfung in deiner Ortszeit, Steuerungen, letzter Trade
- Journalzeile zu jedem Ein- und Ausstieg mit Grund, optional die Werte jedes Signals, Push-Nachricht
- Eigene Magic-Nummer, Hedging- und Netting-Konten
Schnellstart
- Einen beliebigen Chart öffnen und PropStockDip daraufziehen. Panel prüfen: Es zeigt, wie viele Aktien der Liste dein Broker hat.
- Findet es keine, das Symbol-Suffix (zum Beispiel .US) oder Präfix der US-Aktien deines Brokers eintragen.
- Maximale Positionen und Positionswert wählen (Standard 10 Positionen zu 10 % der Equity, auf Prop-Konten kleiner).
- AutoTrading einschalten und das Terminal an jedem Handelstag vor dem US-Schluss laufen lassen, am besten auf einem VPS.
Fragen: schreib in die Kommentare oder schick mir eine Nachricht, ich beantworte jede Frage. Wenn PropStockDip etwas tut, das du nicht erwartest, melde dich bitte, bevor du bewertest. Alle meine Produkte stehen auf meiner Verkäuferseite.