 MetaTrader 5
 Expert Advisors
 Indikatoren
 Skripte
 Bibliotheken
 Speicher
und werden Sie Mitglied unserer Fangruppe
Veröffentliche einen Link auf das Skript, damit die anderen ihn auch nutzen können
Bewerten Sie es im Terminal MetaTrader 5

Tick Integrity Auditor - Experte für den MetaTrader 5

- Ansichten:
- 10
- Rating:
- Veröffentlicht:
-
 Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung EinloggenSie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich -
 Benötigen Sie einen Roboter oder Indikator, der auf diesem Code basiert? Bestellen Sie ihn im Freelance-Bereich
Zum Freelance
Ein Backtest im Modus „Jeder Tick basierend auf echten Ticks“ führt keine Handelsgeschäfte auf Basis der angezeigten Kerzen durch. Er spielt den im Terminal gespeicherten Tick-Verlauf Tick für Tick ab, und jeder Stopp, jede ausstehende Order und jeder Spread-Filter wird auf der Grundlage dieser Ticks festgelegt. Dieses Tool überprüft diesen Tick-Verlauf: Es liest die Ticks der letzten Tage für ein Symbol, eine Liste oder den gesamten Market Watch aus und zählt darin fünf Arten von Problemen – unmögliche Kurse, fehlerhafte Zeitstempel, Ein-Tick-Kursumkehrungen, gemessen in Vielfachen des Median-Spreads, Unterbrechungen innerhalb der kursgebenden Sitzungen des Brokers sowie Minuten, in denen die Ticks und die M1-Balken nicht übereinstimmen.
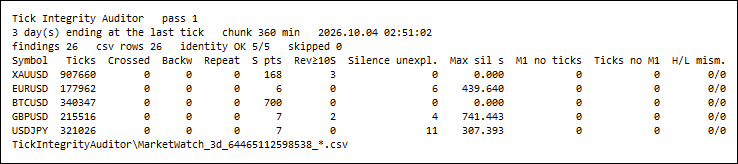
Fünf Market-Watch-Symbole, jeweils drei Tage, ein Durchlauf um 02:51:02 Serverzeit an einem Sonntag, 1,3 s. „S pts“ ist der Median-Spread in Punkten, „Rev≥10S“ zählt Umkehrungen um einen Tick von mindestens zehn Median-Spreads, „Silence unexpl.“ zählt Lücken von mehr als 60 s, die sich nicht durch die eigene Sitzungstabelle des Brokers erklären lassen, und die letzten drei Spalten sind die Abgleiche von Ticks mit M1-Balken. Aufgenommen mit einer Panel-Schriftgröße von 4, um die Seite auszufüllen; die Standardeinstellung ist 8.
Das Problem
Eine Kerze ist eine Zusammenfassung. Sie speichert vier Kurse einer Minute und lässt die Reihenfolge, in der sie auftraten, außer Acht; daher erscheint ein Kurs, der um zwei Dollar fiel und sofort wieder zurückkam, im Chart bestenfalls als Docht – und gar nicht, wenn der Rest der Minute diesen Bereich bereits abdeckt. Der Tester sieht die Kerze nicht. Er sieht den Kurs, und ein Stop-Loss, der innerhalb dieses Bereichs liegt, wird darauf ausgeführt.
Niemand liest Ticks mit bloßem Auge ab, weil es zu viele davon gibt: Das unten gemessene Gold-Symbol enthält im Terminal etwa 300.000 Ticks pro Handelstag. Daher bleiben die Fragen, die darüber entscheiden, ob ein Backtest mit echten Ticks eine Messung oder eine Fiktion ist, meist ungefragt. Gibt es Kurse, bei denen der Ask unter dem Bid liegt? Läuft die Zeit jemals rückwärts? Gibt es Abschnitte einer Sitzung, in denen es überhaupt keine Ticks gibt? Stimmen die M1-Balken, die die Indikatoren auswerten, mit den Ticks überein, mit denen der Tester handelt?
Dieses Tool stellt diese Fragen in weniger als zwei Sekunden für fünf Symbole und drei Tage und liefert als Antwort Zählwerte, Zeitstempel in Millisekunden und CSV-Zeilen – nicht einen Qualitätsprozentsatz.
Was es misst
Fünf Überprüfungen über das Fenster [letzter Tick – N Tage, letzter Tick), wobei beide Enden auf die Minute abgerundet werden. Das Fenster endet beim neuesten Tick des Symbols, nicht bei der Wanduhr; daher überprüft ein Lauf an einem Sonntag die letzten Tage der gerade abgeschlossenen Woche. Jede der folgenden Definitionen ist exakt, und jedes Ergebnis wird mit seinem Millisekunden-Zeitstempel in eine CSV-Datei geschrieben, sodass der Bericht nachgezählt werden kann, anstatt ihm einfach zu glauben.
- Kurse (K1). Ein Tick mit Bid <= 0 oder Ask <= 0; ein „Crossed Quote“, bei dem Ask < Bid ist; ein „Locked Quote“, bei dem Ask == Bid ist. „Locked Quotes“ werden gezählt, gelten jedoch nicht als Befund – manche Feeds berühren sich legitimerweise.
- Zeitstempel (K2). Ein Tick, dessen `time_msc` früher liegt als der des vorherigen Ticks (rückwärts); eine Wiederholung mit demselben `time_msc`, demselben Geldkurs und demselben Briefkurs wie der vorherige Tick; sowie ein Tick, dessen Zeitfeld nicht mit `time_msc / 1000` übereinstimmt.
- Umkehrungen innerhalb eines Ticks (K3). In der Folge von Ticks, die den Kurs im Chart verändern, bilden drei aufeinanderfolgende Kurse p0, p1, p2 eine Umkehr, wenn die Bewegung hin zu p1 und die Bewegung weg von p1 entgegengesetzte Vorzeichen aufweisen und p2 wieder innerhalb eines Viertels der Bewegung von p0 landet. Die Größe entspricht der kleineren der beiden Bewegungen in Punkten und wird in Vielfachen von S angegeben, dem symbolspezifischen Median-Spread über das Fenster: Zählungen bei 2, 5, 10 und 20 Spreads, und jede Umkehr von mindestens InpReversalMult Spreads (Standardwert 10) gilt als Treffer. Zehn Spreads bei Gold und zehn Spreads bei EURUSD entsprechen somit ein und demselben Wert.
- Pausen (K4). Zwei aufeinanderfolgende Ticks, die mehr als InpSilenceSeconds voneinander entfernt sind (Standardwert 60). Das Tool fragt SymbolInfoSessionQuote nach jeder Minute der Stille und nach ihrer letzten Sekunde ab: Liegt eine davon außerhalb der Notierungssitzungen, ist die Stille erklärt (eine tägliche Pause, ein Wochenende); liegen alle innerhalb, ist sie ungeklärt und stellt einen Befund dar. Ein Symbol, für das überhaupt keine Sitzungsdaten vorliegen, wird als „nicht klassifiziert“ gemeldet, niemals als „erklärt“.
- Ticks im Vergleich zu M1-Balken (K5). Für jede Minute des Zeitfensters werden der höchste und der niedrigste Kurs im Chart über jeden Tick dieser Minute mit dem Höchst- und Tiefstkurs des M1-Balkens des Brokers verglichen. Jeder Tick, nicht nur diejenigen, die den Kurs bewegt haben: Der erste Tick einer Minute verändert oft nur den Briefkurs, während der Geldkurs weiterhin dem Eröffnungskurs des Balkens entspricht. Die Zählung nur der kursverändernden Ticks führte an einem Tag des EURUSD während der Entwicklung dieses Tools zu 144 falschen Abweichungen; die Zählung aller Ticks ergab keine. Ein M1-Balken ohne darunterliegende Ticks ist ein Fund – das heißt, eine Minute, in der der Strategietester Ticks erfinden muss –, ebenso wie eine Minute mit Ticks, aber ohne Balken, und eine Minute, deren Höchst- oder Tiefstkurs um mehr als „InpBarTolPoints“ abweicht.
Das Tool überprüft seine eigene Arithmetik und gibt für jedes Symbol beide Seiten aus: Die Anzahl der Fundstellen muss der Summe der elf Fundstellenzähler entsprechen, und die Anzahl der Zeilen, die für dieses Symbol in die Fundstellendatei geschrieben werden, muss mit beiden übereinstimmen.
Messbeispiel
Fünf Market-Watch-Symbole eines Exness-Demo-Terminals (Build 6230), jeweils drei Tage, geprüft in einem Durchlauf am 04.10.2026 um 02:51 Uhr Serverzeit. Da dies ein Sonntag ist, enden die Forex- und Gold-Fenster mit dem letzten Tick vom Freitag, während BTCUSD, das am Wochenende gehandelt wird, zum Zeitpunkt der Ausführung endet. 1.962.511 Ticks wurden in 1.297 ms ausgelesen.
| Symbol | Fenster (Serverzeit) | Ticks | S, Punkte | Umkehrungen >= 2 S / 5 S / 10 S | größte Umkehr, Punkte | Pausen > 60 s: erklärt / ungeklärt | ungeklärte Sekunden (längste) | M1-Balken / Minuten mit Ticks | M1-Diskrepanzen | Ergebnisse |
|---|---|---|---|---|---|---|---|---|---|---|
| XAUUSD | 29.09. 20:57 – 10.02. 20:57 | 907 660 | 168 | 532 / 16 / 3 | 2.400 | 3 / 0 | 0 | 4.134 / 4.134 | 0 | 3 |
| EURUSD | 29.09. 20:58 – 02.10. 20:58 | 177 962 | 6 | 13.02.0 | 58 | 0 / 6 | 1 514,073 (439,640) | 4.299 / 4.299 | 0 | 6 |
| GBPUSD | 29.09. 20:58 – 02.10. 20:58 | 215 516 | 7 | 14. August 2 | 75 | 0 / 4 | 1 602,183 (741,443) | 4 295 / 4 295 | 0 | 6 |
| USDJPY | 29.09. 20:58 – 02.10. 20:58 | 321 026 | 7 | 124 / 23 / 0 | 67 | 0 / 11 | 1 397,153 (307,393) | 4 305 / 4 305 | 0 | 11 |
| BTCUSD | 10.01 02:51 – 10.04 02:51 | 340 347 | 700 | 34 / 0 / 0 | 3 084 | 0 / 0 | 0 | 4.320 / 4.320 | 0 | 0 |
Das meiste davon ist sauber. Über 1 962 511 Ticks hinweg gibt es keine Notierung bei oder unter Null, keine gekreuzten und keine gesperrten Notierungen, keinen Tick, der in der Zeit zurückreicht, keinen wiederholten Tick und keinen Tick, bei dem die beiden Zeitfelder nicht übereinstimmen. Jeder der 21.353 M1-Bars hat Ticks darunter, jede Minute mit Ticks hat eine Bar, und das Hoch und Tief der Bar entsprechen dem Extrem-Geldkurs ihrer Ticks bis zum letzten Punkt. Auf diesem Server stimmen die Balken, die die Indikatoren auslesen, und die Ticks, die der Tester wiedergibt, bei jedem Höchst- und Tiefstwert überein. Das ist wichtig zu wissen, und man sollte dies nicht einfach von einem Server annehmen, der nicht gemessen wurde.
Die Sitzungstabelle und der Feed stimmen an jedem Abend des Zeitfensters nicht überein. Für EURUSD, GBPUSD und USDJPY gibt dieser Broker eine Kurssitzung von 00:00 bis 24:00 Uhr von Montag bis Donnerstag an. Die Ticks sagen etwas anderes aus. An jedem der drei Abende trifft der letzte Tick vor dem täglichen Rollover zwischen 20:59:52 und 20:59:58 ein und der nächste zwischen 21:04:28 und 21:12:18: 4,5 bis 12,4 Minuten ohne jegliche Kursnotierung, innerhalb dessen, was der Broker als offene Sitzung bezeichnet. Am längsten dauert dies beim GBPUSD am 01.10.2026 mit 741,443 Sekunden, von 20:59:57,249 bis 21:12:18,692. USDJPY zeigt nach dem Rollover vom 29.09.2026 ein zweites Muster: Zwischen 21:15 und 21:29 kommt es sieben Mal zu einer Unterbrechung von jeweils etwas mehr als einer Minute (60,001 bis 60,007 Sekunden), woraus sich sieben der elf Feststellungen ergeben. Gold meldet auf demselben Server eine Pause von 20:58 bis 22:00 Uhr, sodass seine drei Rollover-Pausen erklärt sind und keine Ergebnisse darstellen.
Dies ist immer dann von Bedeutung, wenn ein Expert Advisor sich auf die Sitzungstabelle verlässt, um zu erkennen, dass der Markt geöffnet ist. Die Balken stimmen mit den Ticks überein – in diesen Minuten gibt es auch keine M1-Balken, sodass ein Backtest dieselbe Lücke anzeigt –, aber ein EA, der die Kurssitzungen auswertet, um zu entscheiden, wann er handeln soll, geht davon aus, dass der Markt um 21:02 Uhr notiert, was an keinem der oben genannten neun Symbol-Abende der Fall war.
Die größten Umkehrungen fallen alle auf eine Veröffentlichung von US-Daten. Alle fünf Umkehrungen von mindestens zehn Median-Spreads – drei bei XAUUSD, zwei bei GBPUSD – erfolgen innerhalb von acht Sekunden nach 12:30 Uhr Serverzeit am 30.09.2026 und am 02.10.2026. Der terminaleigene Wirtschaftskalender listet an beiden Tagen US-Veröffentlichungen um 12:30 Uhr auf. Die größte Umkehr, bei Gold, liegt drei Ticks innerhalb einer Millisekunde:
Symbol;Prüfung;Zeit_msc;Zeit;Wert1;Wert2;Detail XAUUSD;Umkehr;1790771407860;30.09.2026 12:30:07,860;2400;141;p0 4198,315 p1 4195,774 p2 4198,174 d1 -2541 d2 2400 S 168
Der Geldkurs fällt um 2,541 und erholt sich um 2,400, sodass er am Ende 0,141 unter seinem Ausgangspunkt (Wert2) liegt – und das innerhalb derselben Millisekunde. Das entspricht 14,3 Median-Spreads. Auf dem M1-Chart ist dies nicht zu erkennen: Der Balken um 12:30 Uhr reicht von 4192,325 bis 4209,799, sodass die Kerze keine Spuren davon aufweist. In einem Test mit echten Ticks wird ein Sell-Stop oder ein Stop-Loss, der zu diesem Zeitpunkt zwischen 4195,774 und 4198,174 liegt – beispielsweise ein Trailing-Stop, der der Rallye folgt –, durch diesen einen Tick ausgelöst.

XAUUSD, 29 aufeinanderfolgende Ticks rund um die größte Umkehr der Kursbewegung, in der Reihenfolge ihres Eintreffens. Die drei Ticks mit dem Zeitstempel 12:30:07,860 lauten 4198,315, 4195,774, 4198,174. Die anderen 26 Ticks, von 12:30:07.610 bis 12:30:08.663, stellen eine schnelle, aber gewöhnliche Nachrichtenbewegung dar, die sich über 7,7 Dollar erstreckt. Die Daten stammen aus Ticks, die über den MCP-Server von MetaTrader 5 ausgelesen wurden, nicht aus den Dateien des Tools.
Ob ein solcher Tick ein fehlerhafter Wert oder ein echter Handel bei geringem Handelsvolumen ist, lässt sich allein anhand der Daten nicht entscheiden, und das Tool versucht dies auch nicht. Es zählt sie lediglich, vergleicht ihre Größe mit dem Spread des jeweiligen Symbols und liefert Ihnen den Zeitstempel, sodass Sie herausfinden können, ob das Ergebnis eines Backtests von einer Handvoll dieser Ticks abhängt. Die Verteilung ist steil: Bei Gold gab es 532 Umkehrungen von mindestens zwei Spreads, 16 von mindestens fünf und 3 von mindestens zehn.
Unabhängige Überprüfung des Berichts
Jeder Zähler in der obigen Tabelle wurde von einem Programm neu berechnet, das keinen gemeinsamen Code mit dem Tool hat und seine Ticks und Balken aus einer Schnittstelle bezieht, die das Tool niemals aufruft. Ein Python-Skript liest aus den Dateien des EAs lediglich das Fenster, den Punkt des Symbols und den Chartmodus, die vier Schwellenwerte sowie die Sitzungstabelle aus und ruft die Roh-Ticks und M1-Bars selbst über den in MetaTrader 5 integrierten MCP-Server ab (get_chart_ticks_history, get_chart_history). Anschließend wendet es die oben genannten Definitionen an und führt einen Vergleich durch.
Für den Lauf in der Tabelle: 1.962.511 abgerufene Ticks, 31 Zusammenfassungsfelder pro Symbol plus die 24-Stunden-Tabelle jedes Symbols (72 Zellen pro Symbol), 0 Abweichungen. Bei den 31 Feldern handelt es sich um 29 Zähler, die Zeilenanzahl der Ergebnisdatei und die Kennung. Zwei absichtlich eingebaute Fehler – ein um 1 erhöhter Zähler, eine um 1 erhöhte stündliche Tick-Anzahl – wurden beide gemeldet. Ein Feld wird nicht nachgezählt: Die Überprüfung des Zeitfelds benötigt das Zeitelement von `MqlTick`, das die MCP-Zeilen nicht enthalten, sodass der Wert Null allein auf dem EA beruht. Das Skript kann auch kein Symbol überprüfen, dessen Chart auf Schlusskursen basiert; keines der fünf tut dies.
Die eigenen Definitionen des Skripts werden durch einen Test mit 13 manuell erstellten Ticks verifiziert, bei dem jede erwartete Zählung auf Papier ausgearbeitet wurde – eine Wiederholung, eine Umkehrung um 49 Punkte, ein Tick in falscher Reihenfolge, eine gekreuzte und eine gesperrte Kursnotierung, eine Kursnotierung mit einem Ask-Wert von Null, zwei Pausen innerhalb einer Sitzung und eine über eine Sitzungspause hinweg – sowie ein Fall mit zwei Ticks, bei dem nur die letzte Sekunde einer Pause außerhalb der Sitzung liegt. 45 Assertions, gezählt durch den Test selbst. Dass der EA dieselben Prädikate anwendet, wird durch die Nachzählung anhand realer Daten belegt, nicht durch diesen Test.
Eine auf beiden Seiten bestätigte Null ist lediglich eine Null. In keinem der Läufe, die diesem Artikel zugrunde liegen, traten gekreuzte, rückläufige, wiederholte oder nicht-positive Ticks sowie keine M1-Diskrepanz auf; daher sind diese Verzweigungen zwar definiert und wurden nachgezählt, traten auf diesem Server jedoch nie auf.
So wird es verwendet
- Fügen Sie es einem beliebigen Chart hinzu; das Symbol des Charts wird geprüft, es sei denn, InpSymbols listet andere auf oder ist * (Market Watch). Lesen Sie das Journal oder das Panel.
- Stellen Sie „InpDays“ so ein, dass der Zeitraum des Backtests abgedeckt wird, der Sie interessiert. Das Fenster endet immer mit dem letzten Tick, den das Terminal enthält.
- Sehen Sie sich zunächst unerklärliche Ausfälle an und lesen Sie deren Zeitstempel in der Ergebnisdatei ab. Ausfälle, die sich täglich zur gleichen Minute wiederholen, sind auf eine Diskrepanz zwischen dem Zeitplan des Servers und seiner Sitzungstabelle zurückzuführen; vereinzelte Ausfälle sollten Sie anhand des Verbindungsprotokolls Ihres eigenen Terminals überprüfen.
- Sehen Sie sich die Umkehrungen von zehn Spreads und mehr an, dann die 2-S- und 5-S-Zahlen, um die Form der Verteilung zu erkennen. Wenn die Stopps einer Strategie nur wenige Spreads vom Kurs entfernt liegen, führen Sie den Backtest erneut durch, wobei Sie die markierten Minuten ausschließen, und vergleichen Sie die Ergebnisse.
- Jede M1-Diskrepanz oder jeder M1-Balken ohne Ticks ist eine Minute, in der der Tester und das Chart nicht übereinstimmen oder in der der Tester Kurse erfindet. In solchen Fällen sollten Sie sich an den Broker wenden.
- Führen Sie den Backtest nach einem Wechsel des Brokers oder Servers erneut durch: Die Tick-Qualität ist eine Eigenschaft des historischen Datenbestands eines bestimmten Terminals zu einem bestimmten Zeitpunkt, nicht die eines Symbols.
Eingaben
| Eingabe | Standard | Bedeutung |
|---|---|---|
| InpSymbols | "" | Symbole: leer = Chart-Symbol, * = Market Watch, ansonsten CSV-Liste |
| InpDays | 3 | Anzahl der zu prüfenden Tage der Tick-Historie (endet mit dem letzten Tick) |
| InpCheckQuotes | true | K1: nicht positive / gekreuzte / gesperrte Kurse |
| InpCheckTimes | true | K2: rückwärts gerichtete, wiederholte und inkonsistente Zeitstempel |
| InpCheckReversals | true | K3: Kursumkehrungen innerhalb eines Ticks (Spikes) |
| InpReversalMult | 10,0 | K3: Markierung von Umkehrungen bei mindestens dieser Anzahl von Median-Spreads |
| InpReversalReturnFrac | 0,25 | K3: Maximaler Rückfall zum Startpunkt, als Anteil der Kursbewegung |
| InpCheckSilences | true | K4: Lücken zwischen den Ticks im Vergleich zu den Kurssitzungen |
| InpSilenceSeconds | 60 | K4: Eine Pause ist eine Lücke, die länger als dieser Wert in Sekunden ist |
| InpCheckBars | true | K5: Vergleiche Tick-Hoch/Tief mit den M1-Balken |
| InpBarTolPoints | 0 | K5: Hoch-/Tief-Abweichungen bis zu dieser Anzahl von Punkten ignorieren |
| InpChunkMinutes | 360 | Ticks werden in Blöcken dieser Minutenanzahl eingelesen |
| InpMaxExamples | 5 | Journal: Anzahl der pro Überprüfung ausgegebenen Beispielergebnisse |
| InpWriteCsv | true | Zusammenfassung, Sitzungen, Stunden und Ergebnisse als CSV-Dateien schreiben |
| InpShowPanel | true | Ergebnistabelle im Diagramm darstellen |
| InpPanelCorner | CORNER_LEFT_UPPER | Panel-Ecke |
| InpPanelFontSize | 8 | Schriftgröße des Panels |
| InpPanelX | 10 | X-Versatz des Panels, px |
| InpPanelY | 18 | Y-Versatz des Panels, px |
| InpRefreshMinutes | 0 | Alle N Minuten erneut prüfen (0 = einmal prüfen) |
Ausgabedateien
Alle Dateien werden in den Ordner „MQL5\Files\TickIntegrityAuditor\“ geschrieben; sie sind durch Semikolons getrennt und enthalten eine Kopfzeile mit dem Präfix <symbols>_<days>d_<chart id>, sodass sich zwei Instanzen niemals gegenseitig überschreiben.
- <Präfix>_<Symbol>_summary.csv – eine Zeile pro Symbol: das Zeitfenster in Millisekunden, alle oben genannten Zähler, die verwendeten Parameter und das Ergebnis der Identitätsprüfung. Bei einer deaktivierten Prüfung bleiben die Zellen leer, anstatt eine 0 zu schreiben.
- <Präfix>_<Symbol>_sessions.csv – die vom Broker gemeldeten Kurssitzungen, eine Zeile pro Sitzung (Wochentag, von, bis in Sekunden).
- <prefix>_<symbol>_hours.csv – nach Serverstunde: Ticks, ungeklärte Pausen und deren Dauer in Sekunden, markierte Umkehrungen.
- <prefix>_findings.csv – eine Zeile pro Befund mit dem Symbol, der Prüfung, time_msc, der lesbaren Zeit, zwei Werten und einer Textbeschreibung. Bei einer Umkehr ist Wert1 ihre Größe und Wert2 der Abstand zurück zu p0, beides in Punkten; bei einer Pause ist Wert1 ihre Länge in Sekunden und Wert2 die time_msc des Ticks, der sie beendet hat.
Einschränkungen, klar und deutlich
- Es überprüft die Ticks, die Ihr Terminal enthält. Ein aktualisierter oder erneut heruntergeladener Verlauf kann jeden Wert verändern, und ein Terminal, das offline war, erzeugt Pausen, die der Broker nie hatte.
- Die Sitzungstabelle ist die eigene Aussage des Brokers. Eine erklärte Pause ist nur insofern erklärt, als der Broker angab, dass keine Kurse vorliegen würden; eine unerklärte Pause ist eine Unstimmigkeit zwischen zwei Aussagen des Brokers, kein Beweis für einen Fehler.
- Eine Umkehr ist ein Muster, kein Urteil. Das Tool kann einen fehlerhaften Kurs von einem echten Handel nicht unterscheiden; es misst Umfang und Zeit und überlässt die Beurteilung Ihnen.
- Das Zeitfenster ist auf InpDays Tage begrenzt (maximal 365). Ticks werden in Blöcken eingelesen, sodass der Speicherbedarf gering bleibt; ein langes Zeitfenster bei einem stark gehandelten Symbol dauert jedoch proportional länger.
- Symbole, deren Charts auf dem Schlusskurs basieren, werden anhand des Schlusskurses überprüft. Da auf diesem Server kein solches Symbol verfügbar war, wurde dieser Zweig zwar implementiert, aber nie ausgeführt, und die unabhängige Nachzählung umfasst nur Symbole, deren Charts auf dem Geldkurs basieren.
- Keine Handelsfunktionen, keine DLL, kein Netzwerkzugriff: Das Programm liest Ticks, Balken und Sitzungstabellen ein und schreibt CSV-Dateien in den Ordner „MQL5\Files“.
Übersetzt aus dem Englischen von MetaQuotes Ltd.
Originalpublikation: https://www.mql5.com/en/code/78008
87.8 Percent from 2021 to YTD at 8.5 Percent MaxDD. The Nikkei EA That Only Buys When Volume Is Quiet
Ein kostenloser, vollständig offener JPN225 (Nikkei 225)-EA für M15. Kauft, wenn der Kurs nach oben tendiert, das Momentum nicht überzogen ist und das Volumen gering ist. Backtest 2022 bis 2026: Profitfaktor 1,68, +18,5 % pro Jahr, hat 15 Stresstests bestanden. Um 17:00 Uhr ausgeglichen.
 Session Sweep Boxes
Zeichnet die Spanne der Handelssitzungen in Asien, London und New York ein und markiert Liquiditätssprünge: ein geschlossener Balken, dessen Ober- oder Unterkante über das Hoch bzw. Tief der abgeschlossenen Sitzung hinausragt und der wieder innerhalb dieser Spanne schließt. Nicht neu gezeichnete Pfeile, erweiterte Sitzungsniveaus, Warnmeldungen und iCustom-fähige Puffer.
Accumulation/Distribution
Der Accumulation/Distribution Indikator wird aus Änderung von Preis und Volumen bestimmt.
Accelerator Oszillator (AC)
Der Acceleration/Deceleration Indikator (AC) misst die Beschleunigung und Verlangsamung des aktuellen Marktimpulses, der Kraft der Kursbewegung.