 MetaTrader 5
 Sistemi Esperti
 Indicatori
 Script
 Librerie
 Archiviazione
Guarda come scaricare robot di trading gratuitamente
Ci trovi su Twitter!
Unisciti alla nostra fan page
Unisciti alla nostra fan page
Ti è piaciuto lo script? Provalo nel Terminale MetaTrader 5

Tick Integrity Auditor - sistema esperto per MetaTrader 5
Quoc Dat Quach

Software engineer with 8 years in fintech and mobile, writing MQL4/MQL5 since 2017. I build Expert Advisors, indicators, trade and risk-management panels and utilities for MT4/MT5, and I trade forex and gold on MT5 myself.
- Visualizzazioni:
- 21
- Valutazioni:
- Pubblicato:
-
 Ti stai perdendo delle opportunità di trading:
- App di trading gratuite
- Oltre 8.000 segnali per il copy trading
- Notizie economiche per esplorare i mercati finanziari
Registrazione AccediAccetti la politica del sito e le condizioni d’uso
Se non hai un account, registrati -
 Hai bisogno di un robot o indicatore basato su questo codice? Ordinalo su Freelance
Vai a Freelance
Un backtest in modalità “Ogni tick basato su tick reali” non effettua operazioni sulle candele visualizzate. Riproduce la cronologia dei tick memorizzata dal terminale, una quotazione alla volta, e ogni stop, ogni ordine in sospeso e ogni filtro di spread viene determinato sulla base di quei tick. Questo strumento verifica tale cronologia dei tick: legge i tick degli ultimi giorni relativi a un simbolo, a un elenco o all’intero Market Watch e individua al loro interno cinque tipi di problemi: quotazioni impossibili, timestamp errati, inversioni di prezzo di un tick misurate in multipli dello spread mediano, silenzi all’interno delle sessioni di quotazione del broker stesso e minuti in cui i tick e le barre M1 non coincidono.
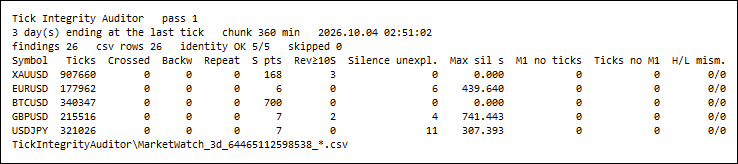
Cinque simboli del Market Watch, tre giorni ciascuno, un ciclo alle 02:51:02 ora del server di domenica, 1,3 s. S pts è lo spread mediano in punti, Rev≥10S conta le inversioni di prezzo di un tick pari ad almeno dieci spread mediani, Silence unexpl. conta i gap superiori a 60 s che la tabella delle sessioni del broker stesso non spiega, mentre le ultime tre colonne rappresentano i controlli di corrispondenza tra tick e M1. Immagine acquisita con dimensione carattere del pannello impostata su 4 per adattarla alla pagina; l’impostazione predefinita è 8.
Il problema
Una candela è un riepilogo. Conserva quattro prezzi di un minuto e scarta l’ordine in cui sono stati registrati, quindi una quotazione che è scesa di due dollari per poi risalire immediatamente appare, sul grafico, al massimo come una miccia — e come nulla quando il resto del minuto copre già quell’intervallo. Il tester non vede la candela. Vede la quotazione, e uno stop-loss situato all’interno di quell’intervallo viene eseguito su di essa.
Nessuno legge i tick a occhio nudo perché ce ne sono troppi: sul simbolo dell’oro, come misurato dal terminale, si registrano circa 300.000 tick per giornata di negoziazione. Pertanto, le domande che determinano se un backtest basato su tick reali sia una misura oggettiva o una finzione di solito non vengono poste. Esistono quotazioni in cui il prezzo di vendita (ask) è inferiore a quello di acquisto (bid)? Il tempo scorre mai all’indietro? Esistono tratti di una sessione in cui non vi è alcun tick? Le barre M1 lette dagli indicatori corrispondono ai tick su cui opera il tester?
Questo strumento pone tali domande in meno di due secondi per cinque simboli e tre giorni, e risponde con conteggi, timestamp in millisecondi e righe CSV, non con una percentuale di qualità.
Cosa misura
Cinque controlli sulla finestra [ultimo tick - N giorni, ultimo tick), con entrambe le estremità arrotondate al minuto. La finestra termina all’ultimo tick del simbolo, non all’ora dell’orologio, quindi un’esecuzione di domenica verifica gli ultimi giorni della settimana appena conclusa. Ogni definizione riportata di seguito è esatta e ogni risultato viene scritto in un file CSV con il relativo timestamp in millisecondi, in modo che il report possa essere ricontrollato anziché semplicemente creduto.
- Quotazioni (K1). Un tick con bid <= 0 o ask <= 0; una quotazione incrociata, ask < bid; una quotazione bloccata, ask == bid. Le quotazioni bloccate vengono conteggiate ma non costituiscono risultati — alcuni feed si sovrappongono legittimamente.
- Timestamp (K2). Un tick il cui time_msc è precedente a quello del tick precedente (a ritroso); una ripetizione, con lo stesso time_msc, lo stesso bid e lo stesso ask del tick precedente; e un tick il cui campo time non corrisponde a time_msc / 1000.
- Inversioni su un singolo tick (K3). Nella sequenza di tick che modificano il prezzo sul grafico, tre prezzi consecutivi p0, p1, p2 formano un’inversione quando il movimento verso p1 e quello in uscita da esso hanno segni opposti e p2 ricade entro un quarto della variazione rispetto a p0. La dimensione è il più piccolo dei due movimenti, in punti, ed è riportata in multipli di S, lo spread mediano proprio del simbolo nella finestra: si contano a 2, 5, 10 e 20 spread, e ogni inversione di almeno InpReversalMult spread (impostazione predefinita 10) costituisce un risultato. Dieci spread sull’oro e dieci spread sull’EURUSD corrispondono quindi alla stessa cosa.
- Silenzio (K4). Due tick consecutivi distanti più di InpSilenceSeconds l’uno dall’altro (valore predefinito 60). Lo strumento interroga SymbolInfoSessionQuote su ogni minuto di silenzio e sul suo ultimo secondo: se uno qualsiasi di essi ricade al di fuori delle sessioni di quotazione, il silenzio trova una spiegazione (una pausa giornaliera, un fine settimana); se tutti rientrano nelle sessioni, rimane inspiegabile e costituisce un risultato. Un simbolo privo di qualsiasi registrazione di sessione viene segnalato come non classificato, mai come spiegato.
- Tick rispetto alle barre M1 (K5). Per ogni minuto della finestra, il prezzo massimo e minimo del grafico su ogni tick di quel minuto viene confrontato con il massimo e il minimo della barra M1 del broker. Ogni tick, non solo quelli che hanno modificato il prezzo: il primo tick di un minuto spesso modifica solo il prezzo di vendita (ask), mentre il prezzo di acquisto (bid) rimane quello di apertura della barra. Contando solo i tick che modificano il prezzo si sono verificati 144 falsi disallineamenti in un giorno dell’EURUSD durante lo sviluppo di questo strumento; contando ogni tick non se ne è verificato nessuno. Una barra M1 senza alcun tick sottostante costituisce un caso da segnalare — ovvero un minuto in cui lo Strategy Tester deve inventare dei tick — così come un minuto con tick ma senza barra, e un minuto il cui massimo o minimo differisce di più di InpBarTolPoints.
Lo strumento verifica i propri calcoli e stampa entrambi i valori per ogni simbolo: il numero di risultati deve essere uguale alla somma degli undici contatori di risultati, e il numero di righe scritte nel file dei risultati per quel simbolo deve essere uguale a entrambi.
Esempio misurato
Cinque simboli di Market Watch di un terminale demo Exness (build 6230), tre giorni ciascuno, verificati in un unico ciclo il 04/10/2026 alle 02:51 ora del server. Si tratta di una domenica, quindi le finestre del forex e dell’oro terminano all’ultimo tick di venerdì, mentre quella del BTCUSD, che viene negoziato nel fine settimana, termina al momento dell’esecuzione. Sono stati letti 1 962 511 tick in 1 297 ms.
| simbolo | finestra (ora del server) | tick | S, punti | inversioni >= 2 S / 5 S / 10 S | inversione più ampia, punti | silenzio > 60 s: spiegato / inspiegabile | secondi non spiegati (più lunghi) | Barre M1 / minuti con tick | discrepanze M1 | risultati |
|---|---|---|---|---|---|---|---|---|---|---|
| XAUUSD | 29/09 20:57 - 10/02 20:57 | 907 660 | 168 | 532 / 16 / 3 | 2.400 | 3 / 0 | 0 | 4 134 / 4 134 | 0 | 3 |
| EURUSD | 29/09 20:58 - 02/10 20:58 | 177 962 | 6 | 13/2/0 | 58 | 0 / 6 | 1 514,073 (439,640) | 4 299 / 4 299 | 0 | 6 |
| GBPUSD | 29/09 alle 20:58 - 02/10 alle 20:58 | 215 516 | 7 | 14 / 8 / 2 | 75 | 0 / 4 | 1 602,183 (741,443) | 4 295 / 4 295 | 0 | 6 |
| USDJPY | 29/09 alle 20:58 - 02/10 alle 20:58 | 321 026 | 7 | 124 / 23 / 0 | 67 | 0 / 11 | 1 397,153 (307,393) | 4 305 / 4 305 | 0 | 11 |
| BTCUSD | 10,01 02:51 - 10,04 02:51 | 340 347 | 700 | 34 / 0 / 0 | 3.084 | 0 / 0 | 0 | 4.320 / 4.320 | 0 | 0 |
La maggior parte dei dati è pulita. Su 1 962 511 tick non vi è alcuna quotazione pari o inferiore a zero, né quotazioni incrociate o bloccate, né tick che risalgono nel tempo, né tick ripetuti, né tick con i due campi temporali discordanti. Ciascuna delle 21.353 barre M1 ha dei tick sottostanti; ogni minuto con tick ha una barra, e il massimo e il minimo della barra corrispondono al prezzo di offerta estremo dei suoi tick fino all’ultimo punto. Su questo server, le barre lette dagli indicatori e i tick riprodotti dal tester concordano su ogni massimo e minimo. È bene saperlo, e non è qualcosa che si può dare per scontato riguardo a un server che non è stato sottoposto a verifica.
La tabella delle sessioni e il feed non coincidono in ogni serata della finestra temporale. Per EURUSD, GBPUSD e USDJPY questo broker dichiara un’unica sessione di quotazione dalle 00:00 alle 24:00 dal lunedì al giovedì. I tick indicano il contrario. In ciascuna delle tre serate, l’ultimo tick prima del rollover giornaliero arriva tra le 20:59:52 e le 20:59:58 e quello successivo tra le 21:04:28 e le 21:12:18: da 4,5 a 12,4 minuti senza alcuna quotazione, all’interno di quella che il broker definisce una sessione aperta. Il periodo più lungo si registra per il GBPUSD il 01/10/2026, con 741,443 secondi, dalle 20:59:57,249 alle 21:12:18,692. L’USDJPY mostra un secondo andamento dopo il rollover del 29/09/2026: tra le 21:15 e le 21:29 rimane in silenzio per poco più di un minuto per sette volte, da 60,001 a 60,007 secondi ciascuna, ed è da qui che provengono sette dei suoi undici casi rilevati. L’oro, sullo stesso server, segnala un’interruzione dalle 20:58 alle 22:00, quindi i suoi tre silenzi dovuti al rollover sono spiegati e non costituiscono risultati.
Questo è rilevante ogni volta che un Expert Advisor si affida alla tabella delle sessioni per sapere se il mercato è aperto. Le barre coincidono con i tick — non ci sono barre M1 nemmeno in quei minuti, quindi un backtest rileva lo stesso gap — ma un EA che legge le sessioni di quotazione per decidere quando agire ritiene che il mercato stia quotando alle 21:02, e in nessuna delle nove serate relative ai simboli sopra citate ciò è avvenuto.
Le inversioni di tendenza più significative si verificano tutte in concomitanza con la pubblicazione di dati statunitensi. Tutte e cinque le inversioni di almeno dieci spread mediani — tre su XAUUSD, due su GBPUSD — si verificano entro otto secondi dopo le 12:30 (ora del server) il 30/09/2026 e il 02/10/2026. Il calendario economico del terminale stesso riporta la pubblicazione dei dati statunitensi alle 12:30 in entrambi i giorni. L’inversione più marcata, sull’oro, è di tre tick in meno di un millisecondo:
simbolo;check;time_msc;ora;valore1;valore2;dettaglio XAUUSD;inversione;1790771407860;30/09/2026 12:30:07.860;2400;141;p0 4198,315 p1 4195,774 p2 4198,174 d1 -2541 d2 2400 S 168
L’offerta scende a 2,541 e risale a 2,400, chiudendo a 0,141 dal punto di partenza (valore2), nello stesso millisecondo. Si tratta di 14,3 spread mediani. Sul grafico M1 è invisibile: la barra delle 12:30 va da 4192,325 a 4209,799, quindi la candela non ne porta alcuna traccia. In un test con tick reali, uno stop di vendita o uno stop-loss posizionato tra 4195,774 e 4198,174 in quel momento — ad esempio, uno stop mobile che segue il rialzo — viene attivato da quell’unico tick.

XAUUSD, 29 tick consecutivi intorno alla più grande inversione di tendenza del movimento, in ordine di arrivo. I tre tick registrati alle 12:30:07.860 sono 4198,315, 4195,774, 4198,174. Gli altri 26 tick, dalle 12:30:07.610 alle 12:30:08.663, rappresentano un movimento rapido ma ordinario in risposta a una notizia, con un'ampiezza di 7,7 dollari. Dati ricavati dai tick letti tramite il server MCP di MetaTrader 5 stesso, non dai file dello strumento.
Non è possibile stabilire, basandosi solo sui dati, se un tick di questo tipo sia un errore di stampa o una vera operazione in un mercato con scarsa liquidità, e lo strumento non cerca di farlo. Ciò che fa è contarli, valutarne l’entità rispetto allo spread del simbolo e fornire il timestamp, in modo da poter verificare se il risultato di un backtest dipenda da una manciata di essi. La distribuzione è ripida: sull’oro, 532 inversioni di tendenza di almeno due spread, 16 di almeno cinque e 3 di almeno dieci.
Verifica indipendente del report
Ogni conteggio nella tabella sopra riportata è stato ricalcolato da un sistema che non condivide alcun codice con lo strumento e che ricava i tick e le barre da un’interfaccia che lo strumento non chiama mai. Uno script Python legge dai file dell’EA solo la finestra, il punto del simbolo e la modalità del grafico, le quattro soglie e la tabella delle sessioni, ed estrae autonomamente i tick grezzi e le barre M1 tramite il server MCP integrato in MetaTrader 5 (get_chart_ticks_history, get_chart_history). Successivamente applica le definizioni sopra riportate ed effettua il confronto.
Per l’esecuzione riportata nella tabella: 1 962 511 tick estratti, 31 campi di riepilogo per simbolo più la tabella delle 24 ore di ciascun simbolo (72 celle per simbolo), 0 discrepanze. I 31 campi sono costituiti da 29 contatori, il conteggio delle righe del file dei risultati e l’identificativo. Sono stati segnalati entrambi due errori inseriti di proposito: un contatore aumentato di 1 e un conteggio dei tick orari aumentato di 1. Un campo non viene ricontato: il controllo del campo «time» richiede il membro «time» di MqlTick, che le righe MCP non contengono, quindi il suo valore zero dipende esclusivamente dall’EA. Lo script inoltre non può controllare un simbolo il cui grafico sia costruito sui prezzi «Last»; nessuno dei cinque lo è.
Le definizioni dello script stesso sono verificate tramite un test su 13 tick creati manualmente, con ogni conteggio previsto calcolato su carta: una ripetizione, un’inversione di 49 punti, un tick fuori sequenza, una quotazione incrociata e una bloccata, una quotazione con un’offerta pari a zero, due silenzi all’interno di una sessione e uno che attraversa un’interruzione di sessione — oltre a un caso di due tick in cui solo l’ultimo secondo di un silenzio ricade al di fuori della sessione. 45 asserzioni, conteggiate dal test stesso. Il fatto che l’EA applichi gli stessi predicati è stabilito dal riconteggio su dati reali, non da quel test.
Uno zero confermato da entrambe le parti è solo uno zero. In nessuna esecuzione alla base di questo articolo si sono verificati tick incrociati, invertiti, ripetuti o non positivi, né disallineamenti M1; pertanto, tali rami sono definiti e ricontati, ma non sono mai stati attivati su questo server.
Come utilizzarlo
- Aggiungilo a qualsiasi grafico; viene verificato il simbolo del grafico stesso, a meno che InpSymbols non ne elenchi altri o sia * (Market Watch). Leggi il journal o il pannello.
- Impostare InpDays in modo che copra il periodo del backtest di interesse. La finestra termina sempre all’ultimo tick presente nel terminale.
- Esaminare innanzitutto i silenzi inspiegabili e leggerne i timestamp nel file dei risultati. I silenzi che si ripetono ogni giorno allo stesso minuto sono dovuti a una discrepanza tra la pianificazione del server e la sua tabella delle sessioni; quelli sparsi meritano di essere verificati confrontandoli con il log di connessione del proprio terminale.
- Esamina le inversioni di tendenza di dieci spread e oltre, quindi osserva i conteggi a 2S e 5S per valutare la forma della distribuzione. Se gli stop di una strategia si trovano entro pochi spread dal prezzo, riesegui il backtest escludendo i minuti contrassegnati e confronta i risultati.
- Qualsiasi discrepanza M1 o barra M1 priva di tick indica un minuto in cui il tester e il grafico non coincidono, oppure in cui il tester genera prezzi fittizi. In questi casi è opportuno rivolgersi al broker.
- Eseguilo nuovamente dopo aver cambiato broker o server: la qualità dei tick è una proprietà della cronologia di un terminale in un determinato momento, non di un simbolo.
Dati di input
| input | predefinito | significato |
|---|---|---|
| InpSymbols | "" | Simboli: vuoto = simbolo del grafico, * = Market Watch, altrimenti elenco CSV |
| InpDays | 3 | Giorni di cronologia dei tick da analizzare (terminanti con l'ultimo tick) |
| InpCheckQuotes | vero | K1: quotazioni non positive / incrociate / bloccate |
| InpCheckTimes | vero | K2: timestamp al contrario, ripetuti e incoerenti |
| InpCheckReversals | vero | K3: inversioni di prezzo di un tick (picchi) |
| InpReversalMult | 10,0 | K3: inversioni segnalate pari ad almeno questo numero di spread mediani |
| InpReversalReturnFrac | 0,25 | K3: distanza massima dall'inizio, espressa in percentuale del movimento |
| InpCheckSilences | vero | K4: intervalli tra i tick rispetto alle sessioni di quotazione |
| InpSilenceSeconds | 60 | K4: un silenzio è un intervallo più lungo di questo valore, in secondi |
| InpCheckBars | vero | K5: confronta i massimi e i minimi dei tick con le barre M1 |
| InpBarTolPoints | 0 | K5: ignora le deviazioni di massimo/minimo fino a questo numero di punti |
| InpChunkMinutes | 360 | I tick vengono letti in blocchi di questo numero di minuti |
| InpMaxExamples | 5 | Journal: numero di risultati di esempio stampati per ogni controllo |
| InpWriteCsv | vero | Scrivi file CSV con riepilogo, sessioni, ore e risultati |
| InpShowPanel | true | Disegna la tabella dei risultati sul grafico |
| InpPanelCorner | CORNER_LEFT_UPPER | Angolo del pannello |
| InpPanelFontSize | 8 | Dimensione carattere pannello |
| InpPanelX | 10 | Offset X del pannello, px |
| InpPanelY | 18 | Offset Y del pannello, px |
| InpRefreshMinutes | 0 | Rieseguire l'audit ogni N minuti (0 = eseguire l'audit una volta) |
File di output
Tutti i file vengono scritti in MQL5\Files\TickIntegrityAuditor\, separati da un punto e virgola (;), con una riga di intestazione e il prefisso <symbols>_<days>d_<chart id>, in modo che due istanze non si sovrascrivano mai a vicenda.
- <prefisso>_<simbolo>_summary.csv — una riga per simbolo: la finestra in millisecondi, ogni contatore sopra indicato, i parametri utilizzati e il risultato dell’identità. Un controllo disabilitato lascia le relative celle vuote invece di scrivere 0.
- <prefisso>_<simbolo>_sessions.csv — le sessioni di quotazione dichiarate dal broker, una riga per sessione (giorno della settimana, da, a in secondi).
- <prefisso>_<simbolo>_hours.csv — per ora del server: tick, silenzi inspiegabili e relativi secondi, inversioni segnalate.
- <prefisso>_findings.csv — una riga per ogni risultato con il simbolo, il controllo, time_msc, l’ora leggibile, due valori e un dettaglio testuale. Per un'inversione, il valore1 è la sua ampiezza e il valore2 la distanza da p0, entrambi in punti; per un silenzio, il valore1 è la sua durata in secondi e il valore2 il time_msc del tick che lo ha concluso.
Limiti, spiegati in modo chiaro
- Esegue una verifica dei tick conservati dal proprio terminale. Una cronologia aggiornata o scaricata nuovamente può modificare ogni dato, e un terminale che è stato offline produce silenzi che il broker non ha mai avuto.
- La tabella delle sessioni è la dichiarazione del broker stesso. Un silenzio spiegato è tale solo nel senso che il broker ha dichiarato che non ci sarebbero state quotazioni; uno inspiegabile è una discrepanza tra due dichiarazioni del broker, non una prova di un errore.
- Un'inversione è un modello, non un verdetto. Lo strumento non è in grado di distinguere una quotazione errata da un'operazione reale; misura volume e tempo e lascia a voi il giudizio.
- La finestra è limitata a InpDays giorni (al massimo 365). I tick vengono letti in blocchi, quindi l’utilizzo di memoria rimane contenuto, ma una finestra lunga su un simbolo molto attivo richiede proporzionalmente più tempo.
- I simboli rappresentati graficamente in base all’ultimo prezzo vengono verificati sull’ultimo prezzo. Su questo server non era disponibile alcun simbolo di questo tipo, pertanto quel ramo è stato implementato ma non è mai stato eseguito, e il riconteggio indipendente copre solo i simboli rappresentati graficamente in base al prezzo di offerta.
- Nessuna funzione di trading, nessuna DLL, nessun accesso alla rete: legge tick, barre e tabelle di sessione e scrive file CSV nella cartella MQL5\Files.
Tradotto dall’inglese da MetaQuotes Ltd.
Codice originale https://www.mql5.com/en/code/78008
87.8 Percent from 2021 to YTD at 8.5 Percent MaxDD. The Nikkei EA That Only Buys When Volume Is Quiet
Un EA gratuito e completamente aperto per l'indice JPN225 (Nikkei 225) su timeframe M15. Effettua acquisti quando il prezzo tende al rialzo, lo slancio non è eccessivo e il volume è contenuto. Backtest dal 2022 al 2026: profit factor 1,68, +18,5% all’anno, ha superato 15 stress test. In pareggio alle 17:00.
 Opening Range Breakout with Statistics Dashboard
Draws the daily opening range and its breakout levels, with a dashboard showing how the range resolved over your lookback: broken up, down, both ways or not at all, and how often a breakout hit its target before the opposite side.
Tick Scalper Pro - tick chart and one-click trading panel for MetaTrader 5
Tick Scalper Helper is a manual trading utility for traders who work on very short time frames and want to see every price change.
London Breakout - Range asiatico (Box)
Traccia l'intervallo della sessione asiatica e evidenzia le rotture durante la sessione londinese con frecce, livelli di stop e di obiettivo e avvisi