Предположим, минимум вы определили с помощью "монтекарла". А НАСКОЛЬКО ДЛИТЕЛЬНАЯ должна быть ваша история? СКОЛЬКО ВЕШАТь В ГРАММАХ? Пока вы не покажете реальный способ вычисления отрезка оптимизации -все сказанное - как раз способ САМООБМАНА и лирика на общеизвестные темы. Эквити, я уже говорил, не спасают от подгонки. Вся ваша логика приводит только к одному решению - тестируй на ВСЕЙ истории. Тем не менее, вы все-таки ограничиваете себя в этом. Зачем? Если вам форварды ни к чему - тестируйте на всей доступной истории и ваша "стат достоверность" будет максимальной.
Мой способ простой, я сравниваю сумму форвардов, полученных на одном участке, но с разным шагом. Лучший результат дает лучший шаг тестирования. А вы что сравниваете с чем?
Ни в коем случае, вид еквити не является достаточным условием. Ранее мною же было показано, что шикарное еквити, может быть результатом подгонки. И Ваш форвард пропустит такую подогнанную ТС. Простой пример: форвард тест с периодом 1 год этой ТС будет пройден, потому что общее качество еквити стратегии достаточно высокое:
Даже полугодовой форвард будет пройден. Но от этого не становиться слаще, потому что ТС - подогнанная.
Мой способ простой, я сравниваю сумму форвардов, полученных на одном участке, но с разным шагом. Лучший результат дает лучший шаг тестирования. Поскольку мне не нужны абстрактные рассуждения, а нужна максимальная прибыль, я и сравниваю прибыль, которую показывают форварды. А вы что сравниваете с чем?
это ещё ко всему прочему подгонка) Ручная, трудоёмкая, но подгонка. Ширина зоны бэк теста - опт, целевая функция - прибыль форварда. Т.е. перебирая различные варианты вы находите лучший на истории, но откуда уверенность что эта периодичность (заложенная в выбранной ширине окна бэктеста) является закономерностью и будет иметь смысл в будущем?
По этой логике самый лучший тип оптимизации - за последние 20 лет. А еще лучше за 100. Характер графика цены, как правило, меняется со временем. Подбор глубины истории -это отдельная тема. Но то, что форвардов должно быть много - это точно.
Мой способ простой, я сравниваю сумму форвардов, полученных на одном участке, но с разным шагом. Лучший результат дает лучший шаг тестирования. Поскольку мне не нужны абстрактные рассуждения, а нужна максимальная прибыль, я и сравниваю прибыль, которую показывают форварды. А вы что сравниваете с чем?
это ещё ко всему прочему подгонка) Ручная, трудоёмкая, но подгонка. Ширина зоны бэк теста - опт, целевая функция - прибыль форварда. Т.е. перебирая различные варианты вы находите лучший на истории, но откуда уверенность что эта периодичность (заложенная в выбранной ширине окна бэктеста) является закономерностью и будет иметь смысл в будущем?
"Склейку форвардов" - уже интереснее. И как вы собираетесь склеивать форварды? Вручную? Ни одной проги, умеющей это делать автоматоммненеизвестно.
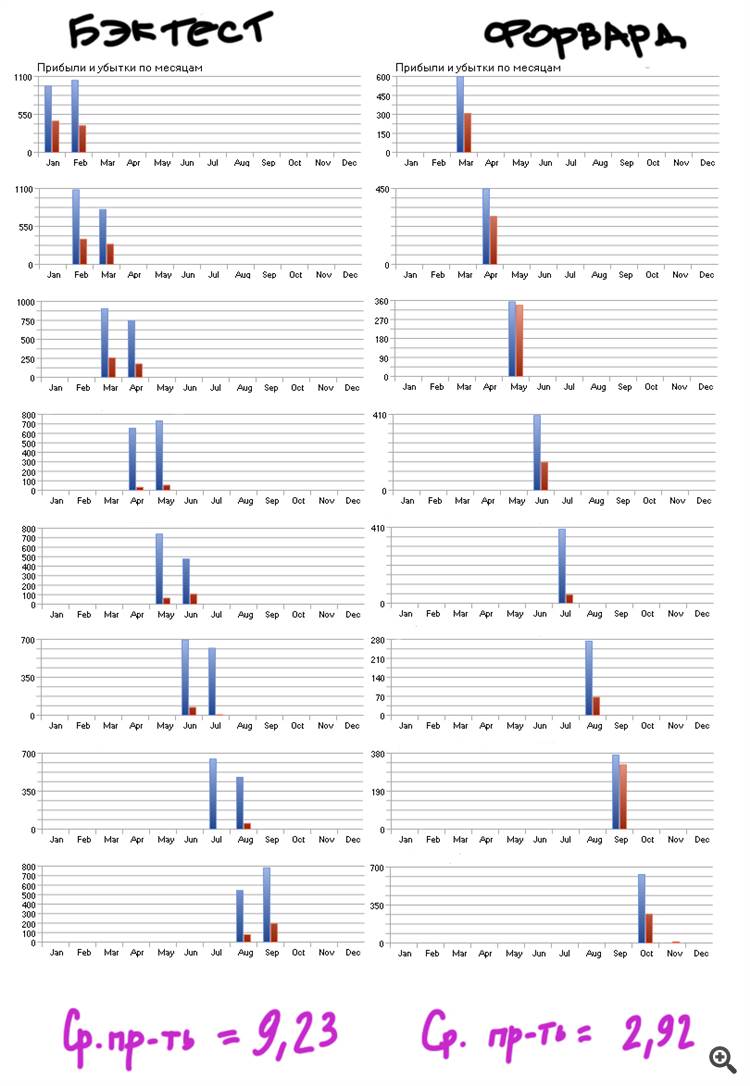
Я не собираюсь :) я сразу склейку получаю. Да, намного сложнее, да, надо писать движок, эмулирующий оптимизацию, зато сразу результаты, которым можно доверять чуть ли не с ходу.
Комбинатор: Я не собираюсь :) я сразу склейку получаю. Да, намного сложнее, да, надо писать движок, эмулирующий оптимизацию, зато сразу результаты, которым можно доверять чуть ли не с ходу.
А что значит "эмулирующий" оптимизацию? Т.е. кликер просто тыкает по терминалу МТ, но тогда склейка возможна только картинок. Или оптимизация сторонней программой, дублирующей работу оптимизатора?
Форвардный анализ - это не перебор параметров, это имитация наступления неоптимизированного будущего, как раз призванная выяснить, насколько система приспосабливается.
Это значит механизм который оптимизацию нужных параметров советника прямо во время бэктеста по нужному вам принципу.
В результате сам бэктест превращается в склейку форвардов.
Звучит очень невероятно. Какой бы бэктест параметр ни отрабатывал- он не может превратиться в форвард, тем более в склейку нескольких,поскольу если вы прооптимизировали хоть один параметр,то это уже не форвард.
Для авторизации и пользования сайтом MQL5.com необходимо разрешить использование файлов Сookie.
Пожалуйста, включите в вашем браузере данную настройку, иначе вы не сможете авторизоваться.
Вы вошли в аккаунт. Двухфакторная аутентификация отключена. Настройте её заново и отсканируйте новый QR-код или продолжите с отключённой двухфакторной аутентификацией.
Предположим, минимум вы определили с помощью "монтекарла". А НАСКОЛЬКО ДЛИТЕЛЬНАЯ должна быть ваша история? СКОЛЬКО ВЕШАТь В ГРАММАХ? Пока вы не покажете реальный способ вычисления отрезка оптимизации -все сказанное - как раз способ САМООБМАНА и лирика на общеизвестные темы. Эквити, я уже говорил, не спасают от подгонки. Вся ваша логика приводит только к одному решению - тестируй на ВСЕЙ истории. Тем не менее, вы все-таки ограничиваете себя в этом. Зачем? Если вам форварды ни к чему - тестируйте на всей доступной истории и ваша "стат достоверность" будет максимальной.
Мой способ простой, я сравниваю сумму форвардов, полученных на одном участке, но с разным шагом. Лучший результат дает лучший шаг тестирования. А вы что сравниваете с чем?
Ни в коем случае, вид еквити не является достаточным условием. Ранее мною же было показано, что шикарное еквити, может быть результатом подгонки. И Ваш форвард пропустит такую подогнанную ТС. Простой пример: форвард тест с периодом 1 год этой ТС будет пройден, потому что общее качество еквити стратегии достаточно высокое:
Даже полугодовой форвард будет пройден. Но от этого не становиться слаще, потому что ТС - подогнанная.
Мой способ простой, я сравниваю сумму форвардов, полученных на одном участке, но с разным шагом. Лучший результат дает лучший шаг тестирования. Поскольку мне не нужны абстрактные рассуждения, а нужна максимальная прибыль, я и сравниваю прибыль, которую показывают форварды. А вы что сравниваете с чем?
Блин да взять склейку форвардов на всей истории и проанализировать.
"Склейку форвардов" - уже интереснее. И как вы собираетесь склеивать форварды? Вручную? Ни одной проги, умеющей это делать автоматоммненеизвестно.
По этой логике самый лучший тип оптимизации - за последние 20 лет. А еще лучше за 100. Характер графика цены, как правило, меняется со временем. Подбор глубины истории -это отдельная тема. Но то, что форвардов должно быть много - это точно.
Мой способ простой, я сравниваю сумму форвардов, полученных на одном участке, но с разным шагом. Лучший результат дает лучший шаг тестирования. Поскольку мне не нужны абстрактные рассуждения, а нужна максимальная прибыль, я и сравниваю прибыль, которую показывают форварды. А вы что сравниваете с чем?
"Склейку форвардов" - уже интереснее. И как вы собираетесь склеивать форварды? Вручную? Ни одной проги, умеющей это делать автоматоммненеизвестно.
Я не собираюсь :) я сразу склейку получаю. Да, намного сложнее, да, надо писать движок, эмулирующий оптимизацию, зато сразу результаты, которым можно доверять чуть ли не с ходу.
ТС сама должна приспосабливаться к меняющемуся характеру рынка. Постоянным перебором параметров проблему не решить https://www.mql5.com/en/charts/3755939/eurusd-m5-e-global-trade
А что значит "эмулирующий" оптимизацию?
Это значит механизм который оптимизацию нужных параметров советника прямо во время бэктеста по нужному вам принципу.
В результате сам бэктест превращается в склейку форвардов.
Это значит механизм который оптимизацию нужных параметров советника прямо во время бэктеста по нужному вам принципу.
В результате сам бэктест превращается в склейку форвардов.