
Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se
O objetivo de todos estes estudos é encontrar o período de tempo em que existe uma entropia média estável que é mínima em comparação com a entropia SB.
Se você acredita que o indicador 1,5 (ou seja, período = 720 minutos = 12 horas) é o mais característico para EURUSD e caracteriza tanto as séries de preços quanto os retornos, então isto deve ser verificado também para outros pares.
Se os resultados coincidirem, devemos parar nesta amostra e nunca tocá-la.
Qualquer coisa pode ser ajustada em seu TS, apenas não o período de tempo calculado da amostra.
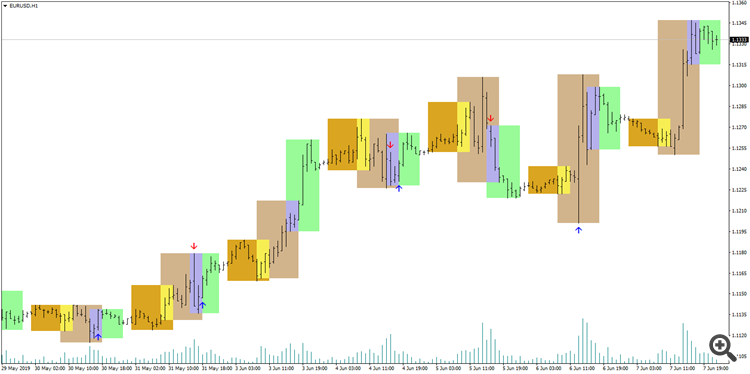
Aqui estão as sessões de negociação e os volumes de tick
Não vejo nenhuma periodicidade
https://www.mql5.com/ru/code/7753Rupia dscounted. Muito teimoso e métrico estável.
OK. 1,5 parece ser o correto.
A seguir - você mesmo, Maxim. Acho que a NS é apenas obrigada a encontrar regularidades na janela deslizante calculada. Eu os encontro de alguma forma :)))
Eu lhe enviarei meu TS em 3 meses, se você gostar do meu estado. Somente - em VisSim, não se importe comigo :)))).
Obrigado.
Aqui estão as sessões de negociação e os volumes de tick
Não vejo nenhuma periodicidade.
não é a sessão de negociação que você deveria estar observando.
mas nos momentos de maior volatilidade.
porque é aí que está a maior probabilidade de um movimento não aleatório no ruído do mercado.
este é o único tempo adequado para análise, todos os outros tempos são uma porcaria.
OK. 1,5 parece ser o correto.
A seguir, depende de você, Maxim. Eu acho que a NS é apenas obrigada a encontrar padrões na janela deslizante calculada. Eu os encontro de alguma forma :)))
Eu lhe enviarei meu TS em 3 meses, se você gostar do meu estado. Somente - em VisSim, não se importe comigo :)))).
Obrigado.
Sim, nós vamos descobrir.
como acompanhamento, a propósito, houve um estudo de entropia pelo criador do ramo MO, se você ainda não o leuhttps://habr.com/ru/post/127394/
Acho que os resultados são exatamente os mesmos láIsto não é pura moeda. Leia atentamente a pesquisa de Max sobre entropia de processo.
Eu leio e negocio há mais de 10 anos.
não são as sessões de negociação que você precisa assistir.
mas nos momentos de maior volatilidade.
porque é aí que existe a maior probabilidade de um movimento não aleatório no ruído do mercado.
este é o único momento adequado para análise, todas as outras vezes é uma porcaria.
Mas até que o volume do tick aumente ao nível necessário, o sinal estará atrasado ou você quer dizer a hora exata?
A propósito, uma vez que a ewa explodiu à noite.
e a libra era também o mesmo cisne negro da noite para o dia.
e o chiff, por volta do meio-dia, me deu um tordo.
provavelmente precisa correlacionar as estatísticas do golpe do castiçal com o volume do carrapato, e bem...
Mas até que o volume do tick cresça ao volume requerido, o sinal será tarde demais, ou você tem um tempo específico em mente?
A propósito, uma vez, os eva voaram à noite.
e o canibal também enrolou um cisne preto à noite.
e o chiff, por volta do meio-dia, me deu um tordo.
É melhor comparar as estatísticas do traço dos castiçais com o volume do carrapato.
Você realmente não precisa disso ... A julgar por suas fotos, seu sistema já lhe dá um tordo)
Você realmente não precisa ... A julgar por suas fotos, seu sistema lhe dá um tordo).
Refere-se a este aqui?
---
Copyright © new-rena