UstechIndexSniper
- Experten
-
Pravin Awari
 # About Algotraders24 AI
## Transforming Trading Through Artificial Intelligence - Version: 1.3
- Aktivierungen: 5
Der USTECH Index Sniper handelt Trendfortsetzungen am US Tech 100-Index mit jeweils EINER präzisen Pending-Order.
SO FUNKTIONIERT ES
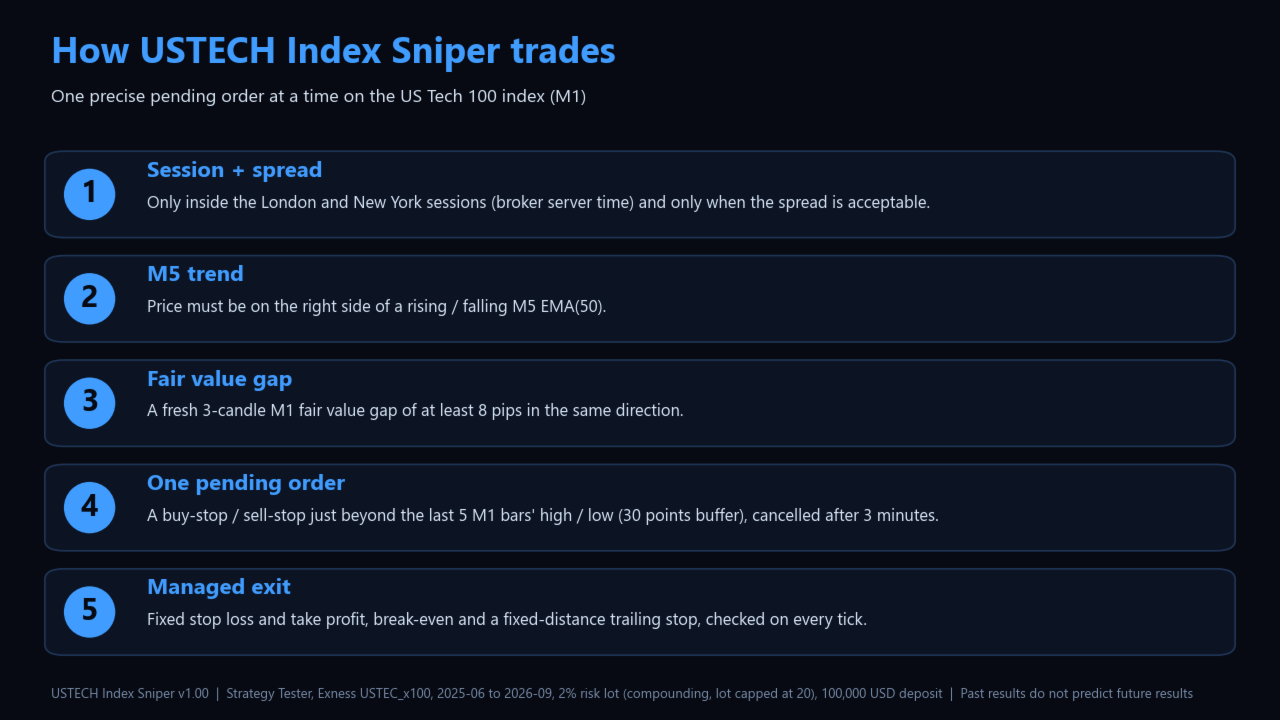
Nach jedem geschlossenen M1-Balken sucht der EA gleichzeitig nach zwei Dingen: einem M5-EMA(50)-Trend (Kurs auf der rechten Seite einer steigenden oder fallenden EMA) und einer neuen Fair-Value-Lücke von mindestens 8 Pips über drei Kerzen in derselben Richtung. Wenn beide Bedingungen erfüllt sind, platziert er einen einzelnen Buy-Stop oder Sell-Stop knapp über dem Hoch/Tief der letzten 5 M1-Balken (30-Punkte-Puffer) mit festem Stop-Loss und Take-Profit und storniert die Order, wenn sie nicht innerhalb von 3 Minuten ausgelöst wird. Es gibt nie mehr als eine Position oder eine ausstehende Order, wobei zwischen den Orders eine Wartezeit von 30 Sekunden eingehalten wird. Offene Trades werden bei jedem Tick verwaltet: Sobald ein Trade einen Gewinn von 100 Punkten (1,00 Indexpunkt) erzielt hat, verschiebt sich der Stop auf Break-even + 20 Punkte, und ein fester Trailing-Stop von 10 Pips (0,10 Indexpunkt) hinter dem Kurs folgt ihm, sodass die meisten Trades innerhalb weniger Minuten geschlossen werden. Es wird nur während der Londoner und New Yorker Handelssitzungen gehandelt und nur, wenn der Spread akzeptabel ist. Optionale Filter (CVD-Druck-Proxy, Entropie-/Volatilitätsregime, Tick-Order-Flow) sind enthalten und standardmäßig deaktiviert, genau wie im Testlauf.
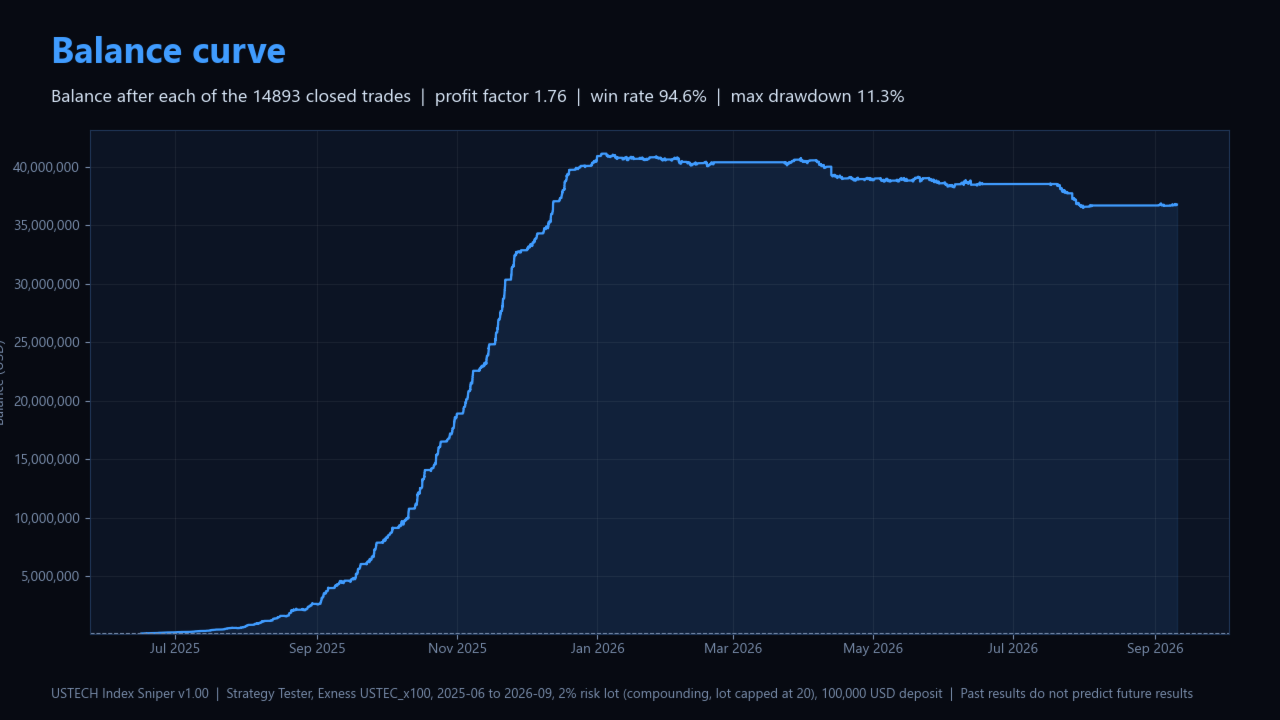
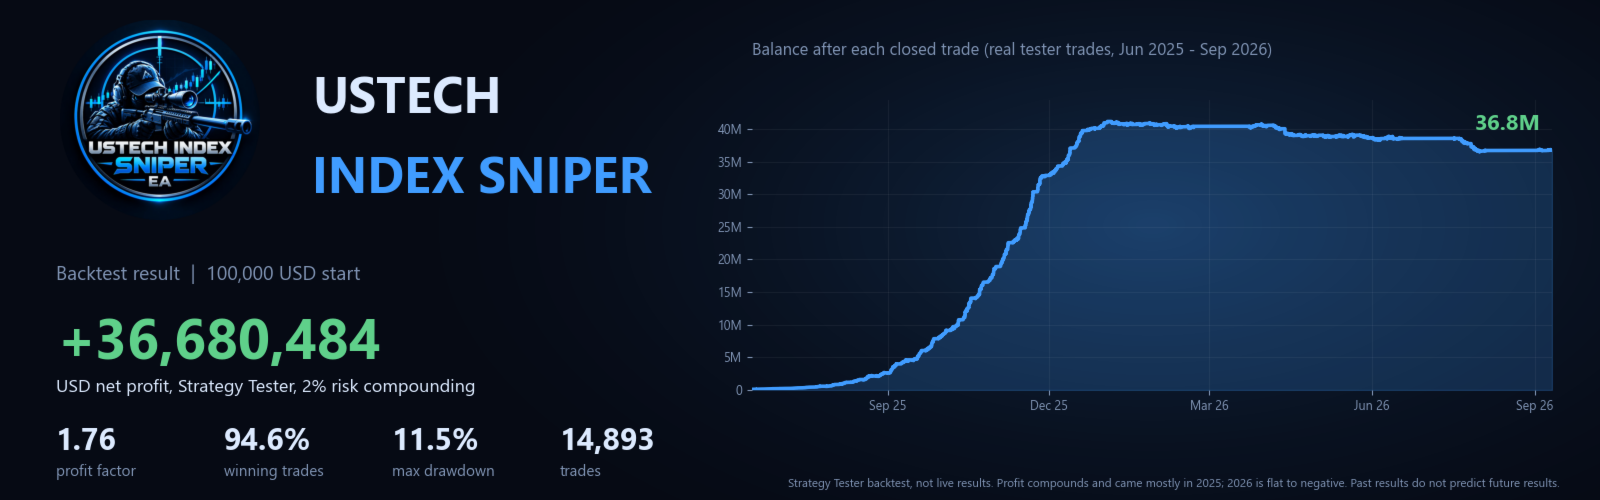
BACKTEST-ERGEBNISSE (Strategie-Tester, Exness-Symbol USTEC_x100, M1, erster Trade 16.06.2025, letzter Trade 10.09.2026, 14.893 Trades, Einlage 100.000 USD, risikobasiertes Lot 2 % pro Trade)
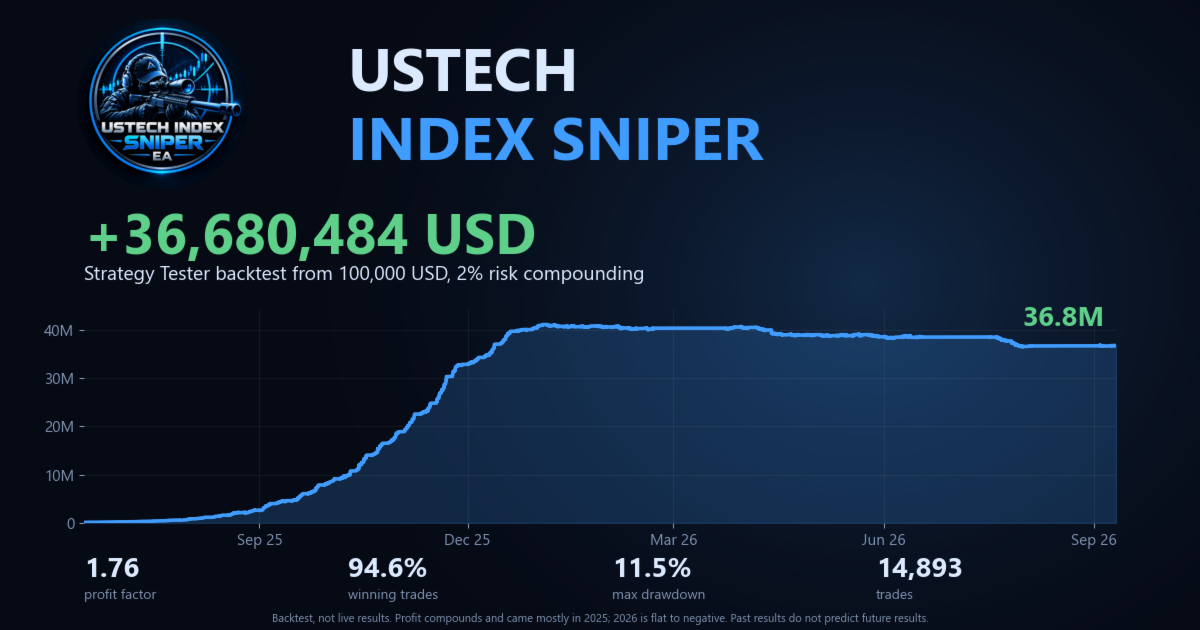
– Nettogewinn 36.680.484: Das Lot wächst mit dem Kontostand, sodass sich der Gewinn verzinst (das Lot stieg von 0,4 auf das Maximum des Symbols von 20 Lots). Gewinnfaktor 1,76, Gewinnquote 94,6 % der Trades waren Nettogewinner (97,4 % vor Provision), durchschnittlicher Trade +2.463.
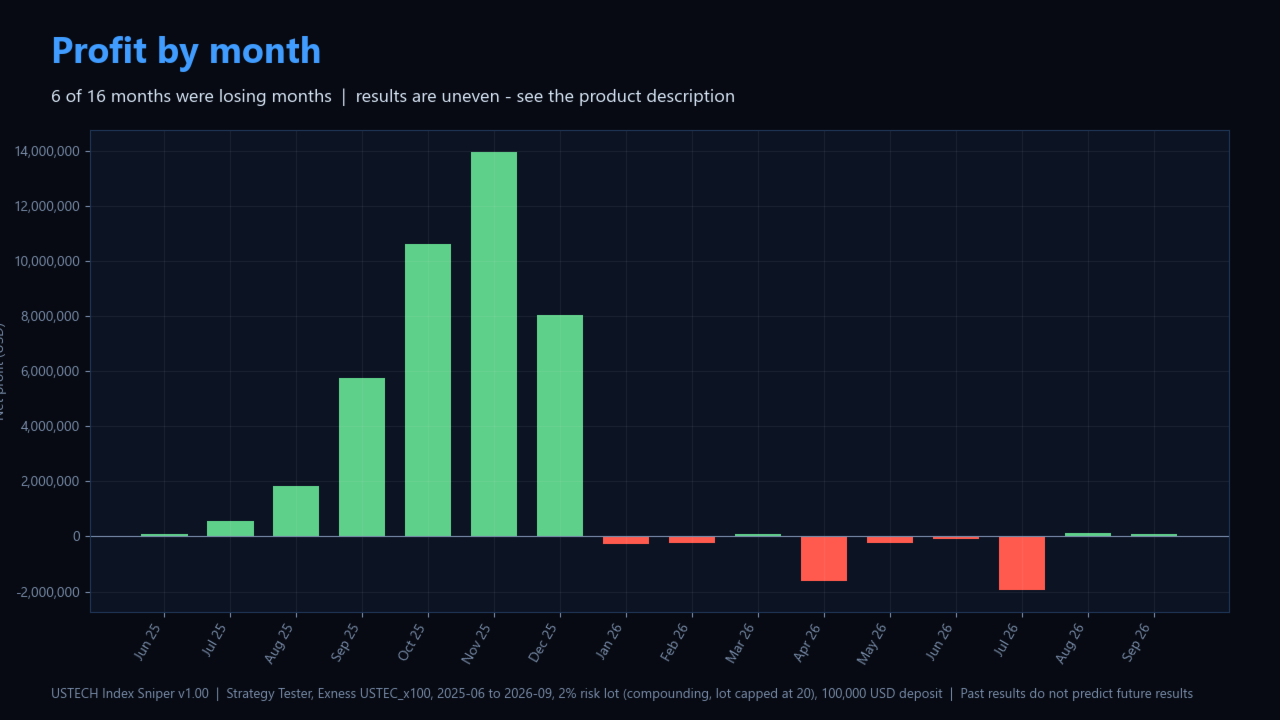
- Der Gewinn wurde im Zeitraum Juni bis Dezember 2025 erzielt (+40,8 Millionen). Der Zeitraum Januar bis September 2026 war NEGATIV (-4,1 Millionen) mit 6 Verlustmonaten von insgesamt 9. Die jüngste Entwicklung der getesteten Einstellungen fällt schwächer aus als in der Überschrift dargestellt.
- Verlustverteilung: Der durchschnittliche Verlust pro Trade (ca. -41.275) betrug etwa das 8-Fache des durchschnittlichen Gewinns (+4.969); der größte Einzelverlust lag bei ca. 731.000. Die längste Gewinnserie umfasste 200 Trades, die längste Verlustserie 3.
- Maximaler Drawdown von 11,28 % bei abgeschlossenen Trades und 11,46 % bei einer rekonstruierten Intraday-Kapitalkurve (reale 15-Minuten-Kerzen); der längste Drawdown dauerte etwa 250 Tage, und das Kapital hat seinen Höchststand von Ende 2025 noch nicht wieder erreicht. Der Testerbericht weist zudem einen Kapitalrückgang von 100 % aus, der weder reproduziert noch erklärt werden konnte. Eine 15-Minuten-Kurve kann Schwankungen innerhalb eines Trades, die kürzer als ein Balken sind, nicht erfassen, sodass der tatsächliche Drawdown innerhalb eines Trades größer sein kann.
- Nur 43 % der Test-Ticks waren echte Ticks; Provisionen sind in den Geschäften sichtbar, das Spread-Modell ist unbekannt. Dies ist ein Backtest, kein Live-Handel: Es werden keine Live-Ergebnisse behauptet.
VOR DER VERWENDUNG LESEN
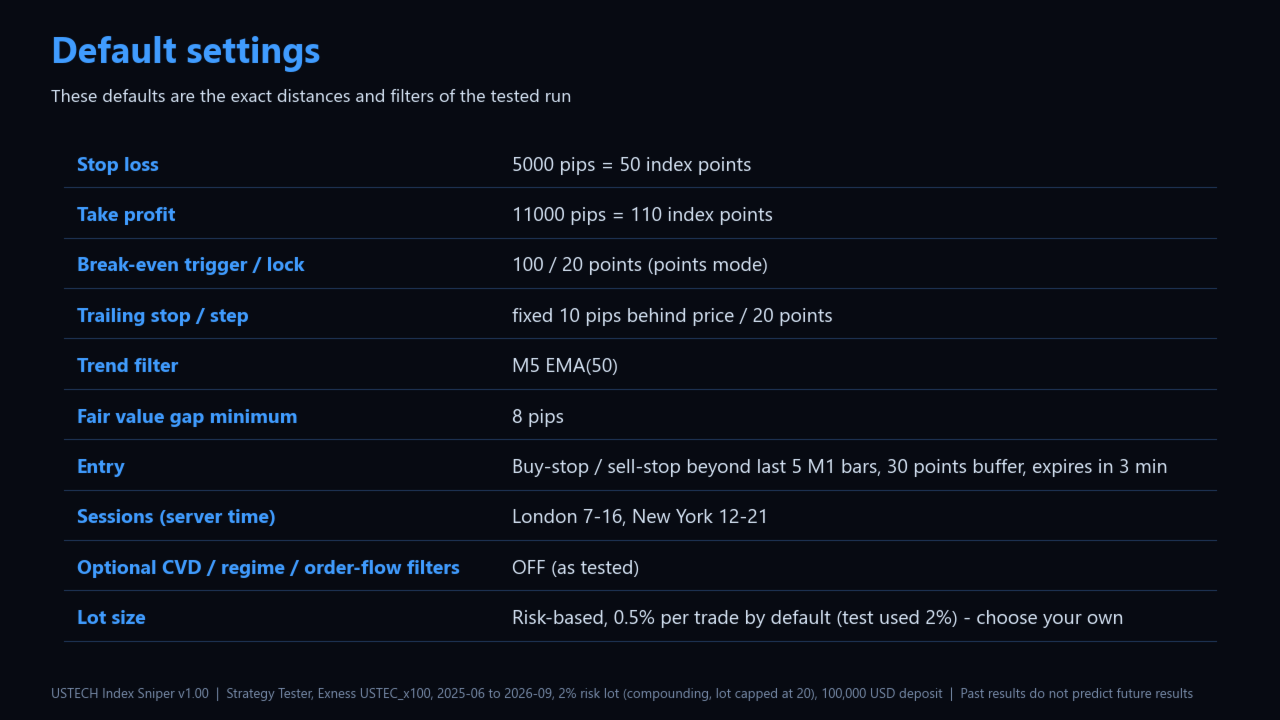
- Die Standardeingaben reproduzieren die getesteten Abstände und Ausstiegspunkte: Stop-Loss 5000 Pips, Take-Profit 11000 Pips, Break-Even / Trailing in PUNKTEN (UsePipsForTrailing = false). „Pips“ entsprechen in diesem EA 0,01 Kurseinheiten, d. h. 5.000 Pips entsprechen einer Bewegung von 50 Punkten und 11.000 Pips entsprechen 110 Punkten im Index. Die Eingaben in Punkten hängen von der Genauigkeit Ihres Brokers ab: Getestet wurde mit einer 2-stelligen Indexnotierung (1 Punkt = 0,01); bei einer 1-stelligen Notierung sind die Entfernungen unterschiedlich und das Verhalten weicht ab.
- Der Test wurde mit einem Exness-Indexsymbol mit einer Kontraktgröße von 100 durchgeführt (ein Lot = 100 USD pro Indexpunkt, maximal 20 Lots). Lotgrößen, Gewinne und Drawdown-Beträge lassen sich daher NICHT auf andere Broker übertragen, deren Indexkontrakte in der Regel viel kleiner sind; lediglich die risikobasierte Positionsgröße (ein Prozentsatz des Kapitals pro Trade) bleibt erhalten.
- RISIKO: Der Test verwendete ein Risiko von 2 % pro Trade mit Zinseszins. Standardmäßig verwendet diese Version ein Risiko von 0,5 %. Das ist immer noch ein risikoreicher Scalper: Schon wenige Verlusttrades können viele kleine Gewinne zunichte machen. Ergebnisse und Drawdown skalieren mit dem Risiko. Wählen Sie eine Größe, die zu IHREM Konto passt, und beginnen Sie mit einem Demokonto.
- Ein Scalper mit Trades von wenigen Minuten ist sehr empfindlich gegenüber Spread, Slippage, Ausführungsgeschwindigkeit, Provision und dem Stop-Level des Brokers. Live-Ergebnisse können stark vom Backtest abweichen.
- Ausschließlich für den US Tech 100-Index entwickelt und getestet. Bei anderen Symbolen skaliert der Parameter „AutoAdaptSymbol“ (Standardwert: „true“) jeden Abstand mit dem Preis / 21700, damit der EA überhaupt ausgeführt werden kann; diese Symbole wurden NICHT im Backtest getestet – belassen Sie die Einstellung auf dem Index, um das getestete Verhalten zu erhalten, oder setzen Sie „AutoAdaptSymbol“ = „false“, um die rohen Indexabstände zu verwenden.
– Die Handelszeiten (London 7–16 Uhr, New York 12–21 Uhr) beziehen sich auf die BROKER-SERVER-Zeit und wurden auf Exness getestet. Überprüfen Sie den Zeitversatz des Servers Ihres Brokers. Indexsymbole werden von Brokern unterschiedlich benannt (USTEC, NAS100, US100 …): Überprüfen Sie die Ziffern und die PipSize (Standard 0,01).
- Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse. Der Handel mit gehebelten Produkten ist risikobehaftet; dies stellt keine Finanzberatung dar.
EINRICHTUNG
1. Fügen Sie den EA einem Chart des US Tech 100-Index hinzu und aktivieren Sie den Algo-Handel.
2. Behalten Sie die Standardeinstellungen für das getestete Verhalten bei oder legen Sie Ihr eigenes Risiko (RiskPercent) bzw. eine feste Lot-Größe (UseRiskLot = false, FixedLot) fest.
3. Vergleichen Sie die Handelszeiten mit der Serverzeit Ihres Brokers.