Как тестируете стратегии для биржи? - страница 2

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь
Заметил неадекватно скачущие тики, где бид выше аск, причем сразу почти на 3% прыгнуло и вернулось обратно
Решил изменить функцию так
Чтобы аски и биды вообще не использовались, а только тики Last с объемами.
Теперь High и Low полученные из тиков стали очень похожи с тем, что на барах показано. И оказалось, что согласно спецификации бары и строятся по цене Last.
В общем с тиками ask и bid нужно осторожнее, возможно и у вас там такое же.
На всякий случай, не забываем, что раньше на ФОРТС были клиринги (вечерние и промежуточные дневные). Надо бы учитывать время клирингов (немного менялось) и даты изменений.
Как и изменения (и их даты) открытия и закрытия торгов. Особенно - в 22 году.
На всякий случай, не забываем, что раньше на ФОРТС были клиринги (вечерние и промежуточные дневные). Надо бы учитывать время клирингов (немного менялось) и даты изменений.
Как и изменения (и их даты) открытия и закрытия торгов. Особенно - в 22 году.
Не забываем, также, синхронизировать часы на компе.
Сегодня решил протестировать одну из стратегий на бирже, через единственного брокера имеющего МТ5 - F...am.
Скачал тики для GAZP. Но не понял ситуацию с ними.
Вот распечатка тиков за начало одного из дней:
Вопросы к опытным биржевым трейдерам:
1) С 06:50 до 07:00 идут тики, которые дают гэп размером выстой в несколько дневных баров. Вот 3 дня с этими гэпами в тиках:
Это - сбор стопов, тех кто оставил позиции на ночь? И нужно либо убирать стопы или делать их намного больше.
По спецификации торговая сессия с 00:00, но судя по появления тиков с объемами - начало в 10:00.
Но с 2025.01.27 сессии начинаются с 07:00.
2025.01.24 10:00:00 New bar/day (PERIOD_D1). PrevHigh=138.0 PrevLow=135.55
2025.01.27 07:00:00 New bar/day (PERIOD_D1). PrevHigh=139.31 PrevLow=137.07
2) Зачем они вообще добавляются в тиковую историю? Только мешают, ведь OnTick(){...} их получит. Надо как-то их отбросить.
3) Для тестирования по реальным тикам надо вырезать тики до 10:00 и до 7:00 с 2025.01.27. Универсальное правило с датами для вырезания этих тиков не стоит делать, так как есть подключения к разным биржам и где-то часы начала торговли другие.
Пока вижу вариант - отбрасывать тики с начала дня до первого тика с объёмами. Кто то так делал? Будет работать универсально для любых инструментов, бирж и форекса?
Проверил XAUUSD - там объемов вообще нет весь день. Т.е. надо как то по другому фильтровать.
Еще обнаружил странную вещь в тестере.
SL часто срабатывают с положительным проскальзыванием.
См. столбец Slippage
Те же сделки в отчете тестера (менее информативном).
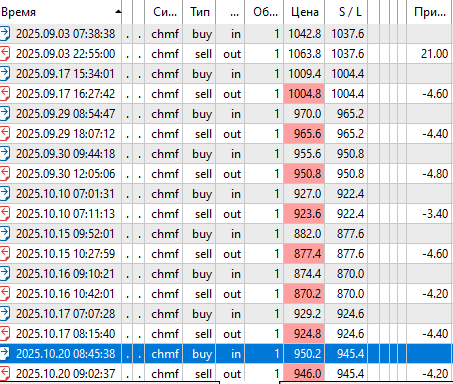
Для форекса положительные проскальзывания невозможны, поэтому решил рассмотреть тики.
Оказалось, что срабатывание SL активируется сделками Last, но Ask при этом может не меняться долгое время. В результате Last-ы выбирают уровни в стакане до цены SL, но тестер совершает сделку по старому (последнему добавленному в поток) Ask, который мог быть несколько секунд назад. И его цена почти всегда лучше цены SL, что и дает положительные проскальзывания.
Вот все тики для проскальзывания в +12. SL установлен в 922.4, но сделка продажи (выхода из покупки) закрылась по 923.6, то есть дороже на 12 пт.
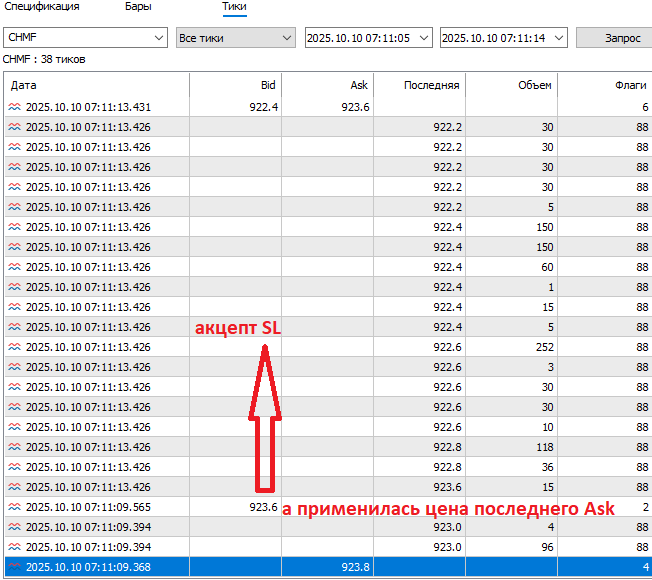
В реальной торговле положительные проскальзывания случаются? Если нет, то тестер неадекватные результаты выдает.
Полагаю, что должна применяться цена Ask = Last который запустил срабатывание SL или следующий Ask, но не предыдущий. Ведь Last исполнился об чей то ордер в стакане. Видно, что кто-то большим рыночным ордером (около 1000 лотов) съел несколько уровней цены за 1 милисекунду, в том числе 15 лотов на уровне 923,6, которые мне отдал тестер за сработавший SL.
Что скажете? Ошибка тестера или положительные проскальзывания реально происходят на бирже?
Что скажете? Ошибка тестера или положительные проскальзывания реально происходят на бирже?
Принято говорить "особенность", а не "ошибка" тестера ;-). Бывали обсуждения сего. Поищите исследования fxsabera.
PS. покупка закрывается продажей, поэтому нужно апеллировать к устаревшей цене Bid, а не Ask в конкретном рассматриваемом примере.
PPS. В качестве решения можно посмотреть сюда.
поэтому нужно апеллировать к устаревшей цене Bid, а не Ask в конкретном рассматриваемом примере.
положительные проскальзывания реально происходят на бирже?