Обсуждение статьи "Разработка научно обоснованного сеточного советника в MQL5: Почему большинство сеточных советников терпят неудачу и что доказал Таранто"
Поделюсь своими наблюдениями.
Для максимальной устойчивости в сетках (кол-во колен) пришёл к выводу, что последовательность Фибоначчи идеальна, т.е. кэф 1,6. При этом второе колено должно быть также 1.
Т.е. 1 - 1 - 1,6 и т.д.
Второе наблюдение - безоткат. Почти всегда перед ним коридор, чем уже, тем безоткатнее. Мозгов у меня тогда не хватило такой фильтр продумать алгоритмически.
Третье, что я проверял - это съедать одно колено на откате, т.е. частичное закрытие первых ордеров, начальных, тогда можно немного контролировать лотность и держать больший лот в самом конце.
Четвёртое - это выход крупных новостей. Там обычно ордера могут из-за проскальзывания ломать структуру расположения фибо, решение - большее расстояние между ордерами (стартовый шаг), как итог - медленнее набирается прибыль.
Пятое наблюдение:
1) Очень многие старые сигналы показывали доходность 5-10% в месяц, а может и меньше и были долгоиграющими, т.е. могли работать и 2-5 лет. Набирая прибыль до 300-500% по счёту, после слив.
2) Очень многие старые сигналы, которые показывали доходность 50-100% в месяц были не долгоиграющими, жили прям несколько месяцев. Набирая прибыль до 300-500% по счёту, после слив.
3) Если запустить сетку с минимальным шагом (обычно такие советники называют разгонными, по сути та же сетка, но шаг меньше), то там можно за пару дней дойти до 300-500% и потом угадайте что будет.
Вывод простой. Сетка есть сетка, у самого алгоритма есть предел по прибыльности. Увеличивая стартовый шаг Вы снижаете прибыльность, счёт живёт намного дольше, но результат один, а время ожидания разное. Что лучше, не могу сказать, но интуитивно понимаю, что прибыльная стратегия не должна ограничиваться "стабильно 10% в месяц" (держать акции - да, но форекс - явно нет, если мы про сетки). С несеткой математика конечно другая: если сделка не превышает риск в 1%, а их всего 10 за месяц, то и 5% прибыли может быть хорошим результатом.
Следующая стратегия много где описывалась. Задача такая, выбрать инструменты, которые редко уходят в безоткатное движение, что-то с еврофунтовыми аналогами. Честно говоря, я бы просто смотрел на структуру: если видите ход каналами/коробками или волнами без образования таких коробок, это две разные фазы рынка, рекомендовать ничего не буду на сей счёт, но это важно, какая сейчас фаза и порой фишка не в выборе инструмента.
Суть такой стратегии - держать 5-10 счётов на разгоне с разными парами, вовремя выводить прибыль и пополнять слившиеся счета. Была у меня идея запрограммировать сетку на подобный алгоритм внутри одного счёта, но что-то не вышло, а вот с отдельными вроде как работало лет 5 назад.
Это полезно.
Коэффициент 1,6 с плоским вторым участком движения легко опробовать. У советника и так установлен умеренный множитель лота, так что речь идет скорее об изменении параметра, чем о написании нового кода.
Наблюдение за коридором — это то, к чему я постоянно возвращаюсь. Мой фильтр режима анализирует ATR и дрейф, поэтому он реагирует только тогда, когда движение уже началось. Оценка того, сколько пространства остаётся впереди цены, — это другой сигнал, и в принципе он лучше. Просто у меня пока нет чёткого способа измерить, что значит «узкий».
Частичное закрытие позиций — это реальная проблема. Сейчас действует принцип «всё или ничего». Что касается опроса о сигналах, у меня нет контраргументов — это вопрос, который нужно измерить, а не обсуждать.
из статьи мы узнали что в Университете Южной Каролины выдают докторские просто так, кому не попадя..кому нужно звание в нахаляву - всем туда :-)
потому что мартингейл это метод управления риском (причём не только тупой лот*2, а когда объем в рынке прямо/обратно зависит от просадки), а сетка это метод регулярных входов. Их сравнивать как кислое с мягким, это вообще разные вещи.
Из статьи мы узнали, что Университет Южной Каролины раздает докторские степени направо и налево всем подряд… так что, если вам хочется получить звание бесплатно, отправляйтесь туда :-)
Ведь стратегия Мартингейла — это метод управления рисками (и не просто подход «лот × 2», а такой, при котором размер рыночной позиции напрямую или обратно пропорционально зависит от просадки), в то время как система «грид» — это метод регулярного открытия позиций. Сравнивать их — все равно что сравнивать яблоки с апельсинами; это совершенно разные вещи.
По вашему более широкому определению, в этом советнике в любом случае присутствует элемент мартингейла. Механизм управления лотами имеет режим с множителем, а динамическое изменение размера лота уменьшает их по мере снижения собственного капитала, что является обратным случаем, который вы описали.
(Кстати, Южный Квинсленд, а не Южная Каролина. Но ничего страшного :D)
Какая-то псевдонаучность в статье.
Разбирал топов в Сигналах с доливками.
Доливки.
Давайте посмотрим, как меняется кривая от количества разрешенных доливок (одновременно открытых позиций), постепенно увеличивая озвученный входной параметр CustomReport (полная история - с 2023 года).
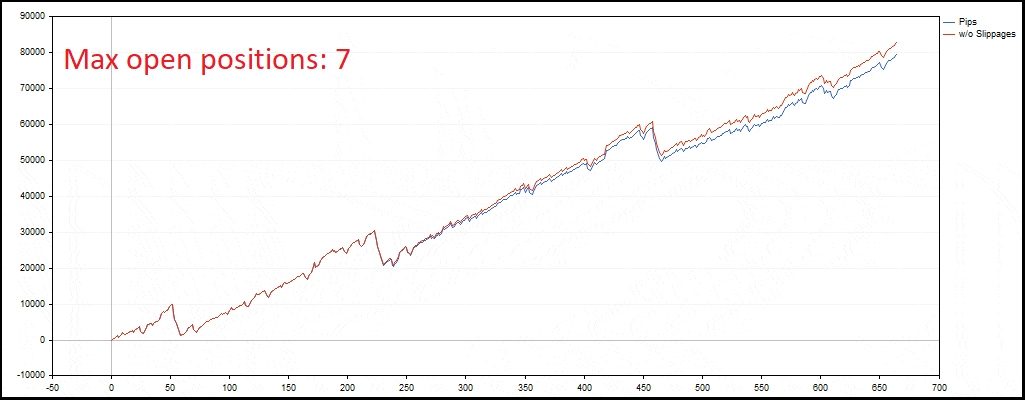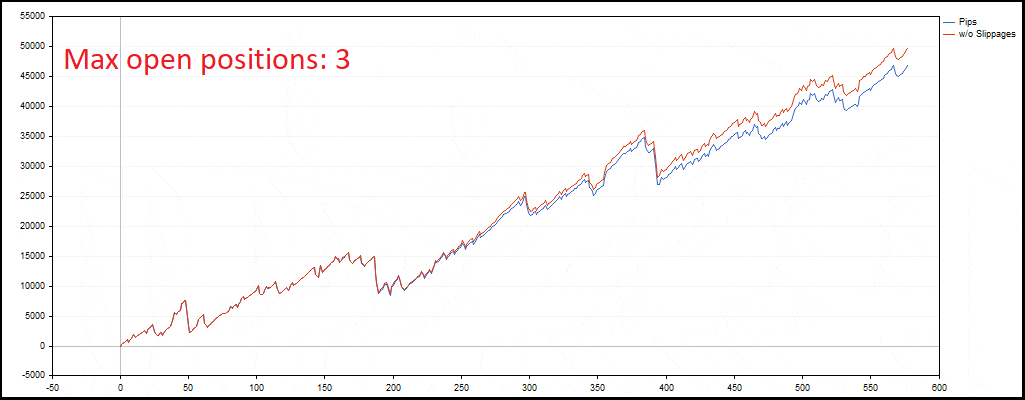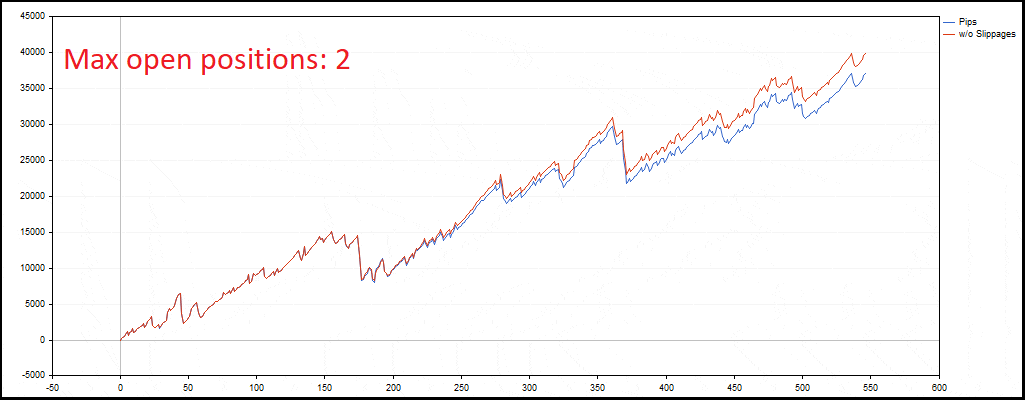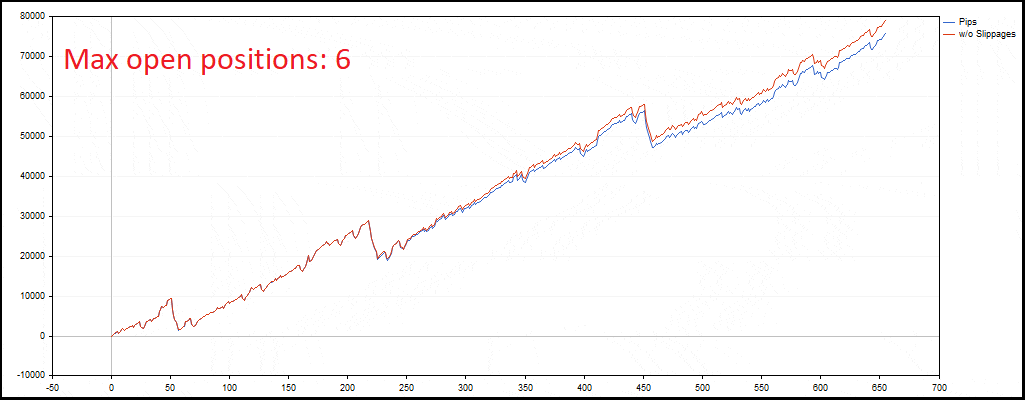
На истории доходило до шести доливок - семь одновременно открытых позиций. Отлично видно, как добавка доливок влияет на результат.
По классификации, это зависимая торговая логика.
Есть механизм Virtual+Copy, который разбивает доливочную ТС на независимые ТС.
Если просто, то представьте, что каждая доливка имеет свой MagicNumber: первая позиция - 1; доливка - 2; еще доливка - 3; и т.д.
Тогда историю торговли с доливками можно представить, как ТС1 + ТС2 + ТС3 + ...
Т.е. как портфель независимых ТС без доливок. Ну так тогда выберите только те ТС из этого списка, что дают прибыль.
Почти очевидно, что ТС1 будет давать убытки. Почти - потому что есть пример, когда ТС1 дает прибыль.
Если ограничиться только одной позицией, то последняя версия будет выдавать такой результат.
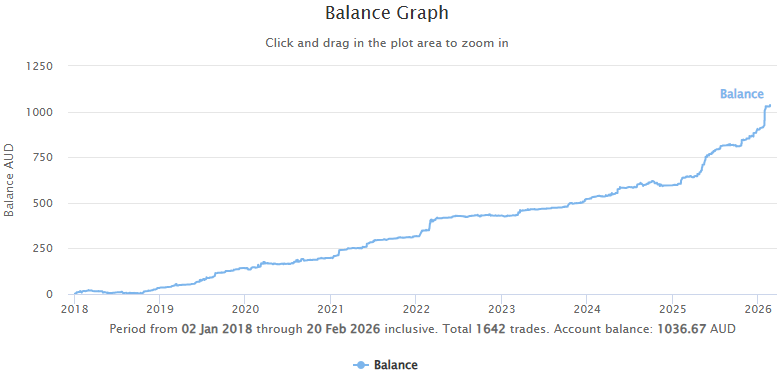
Разрешение на две или три одновременно открытых позиций делает линию вверх еще стремительнее. Инструмент предоставлен, чтобы в этом убедиться.
Получается, что возможно отказаться от ущербной логики закрытия в плюс нетто-позиции с огромными рисками. И оставить малые риски.
Но доливки все равно вставляют, т.к. они дают лучшие (игра на психологии) продажи на Маркете.
В общем, как-то плохо в статье с исследованиями поднятого вопроса.
Я проверил это на практике. XAUUSD M1, 100% реальных тиков, период с 03.02.2026 по 19.03.2026, депозит 10 000, все входные параметры соответствовали опубликованным значениям, за исключением глубины сетки, которую я варьировал от одного уровня до шестнадцати. Чтобы определить источник результата, я пометил каждый ордер уровнем сетки, на котором он был размещён, так что каждую закрытую позицию можно было отследить до уровня, на котором она была открыта. Суммы по каждому уровню совпадают с чистой прибылью тестера с точностью до 0,1 пункта при всех десяти глубинах, а повторное тестирование без инструментов дало те же цифры, поэтому атрибуция никак не влияет на результаты.
| Уровни | Чистая прибыль (пипсы) | PF | Макс. собственный капитал DD | Сделки | Пункты на сделку |
|---|---|---|---|---|---|
| 1 | 272 | 1,93 | 4,94 % | 13 | 20,9 |
| 2 | 1 115 | 5,36 | 7,26 % | 32 | 34,8 |
| 3 | 1 634 | 3,51 | 10,12 % | 52 | 31,4 |
| 4 | 2 521 | 4,49 | 19,05 % | 63 | 40,0 |
| 5 | -1 223 | 0,71 | 32,39 % | 84 | -14,6 |
| 6 | 2 504 | 2,29 | 8,75 % | 96 | 26,1 |
| 8 (опубликовано) | 3 041 | 2,20 | 4,13 % | 119 | 25,6 |
| 10 | 3 843 | 2,14 | 13,26 % | 152 | 25,3 |
| 12 | 4 364 | 1,84 | 13,46 % | 211 | 20,7 |
| 16 | 4 337 | 1,87 | 13,49 % | 206 | 21,1 |
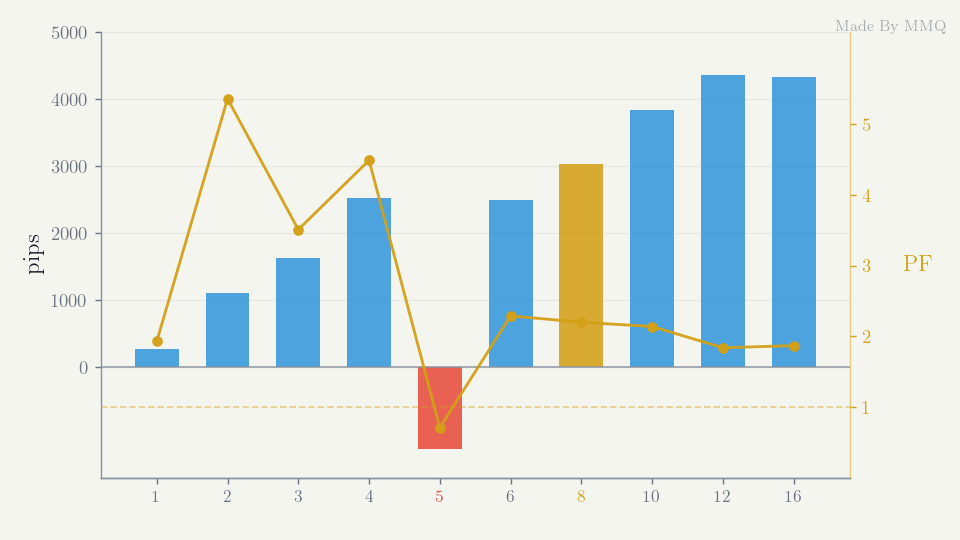
Здесь играет роль глубина, что не соответствует вашим прогнозам. Чистая прибыль растёт до двенадцати уровней, а затем выравнивается, поэтому кривая не достигает пика на втором или третьем уровне. Но остальная часть таблицы подтверждает вашу точку зрения: коэффициент прибыльности падает на всем протяжении — с 5,36 на втором уровне до 1,84 на двенадцатом, а количество пунктов на сделку достигает пика на четвёртом уровне, а затем стабилизируется примерно на половине этого значения. Дополнительные уровни — это покупка объема по менее выгодному курсу, а не преимущество. Итоговые показатели растут, качество падает, а именно качество определяет, что произойдет, когда рынок перестанет «сотрудничать».
TS1 не терпит убытков в этом прогоне. Первый уровень вносит наибольший вклад при большинстве глубин. При десяти уровнях он самостоятельно приносит 1 946 из 3 843 пунктов. Я не думаю, что это противоречит вашему наблюдению, скорее, оно выходит за его рамки: опубликованная конфигурация работает с отключенным BGT, то есть это режим следования за трендом, при котором стоп-ордера размещаются в направлении движения. Здесь нет первой позиции, открытой по рыночной цене, которая затем остается в убытке, пока последующие позиции приносят прибыль — именно об этой структуре и идет речь в ваших выводах. В системе усреднения я бы ожидал именно того, что вы описали.
Неглубокие уровни также не концентрируют прибыль. При шестнадцати уровнях всё, что находилось в пределах трёх уровней от опорного, принесло 42 % прибыли и убытков на 41 % сделок. Это пропорционально, а не с перевесом в начале, поэтому здесь нет подмножества, которое можно было бы сохранить, отбросив остальное.
Результат, который на самом деле меня беспокоит, — это уровень глубины пять. Он приносит минус 1 223 пипса с просадкой 32%, находясь между плюс 2 521 на четырёх уровнях и плюс 2 504 на шести. Все это обусловлено одним событием срабатывания «аварийного выключателя», произошедшим 04.02.2026, когда цикл достиг просадки в 25,1% при пороговом значении 25,0%. Это единственное срабатывание «аварийного выключателя» за весь период анализа. Таким образом, одно деление параметра, который в моей собственной таблице чувствительности обозначен как «умеренный» и который, как я утверждал, влияет не на то, произойдёт ли банкротство, а на то, когда оно наступит, меняет знак результата при пересечении порогового значения на одну десятую процентного пункта.
Это делает опубликованную цифру одним выборочным значением из распределения, которое я никогда не характеризовал, а его характеристика — это именно та работа, которую должна была содержать статья. Ваша критика справедлива, и я предпочёл бы иметь конкретное число, а не аргументацию. Спасибо, что подняли этот вопрос.

- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Вы принимаете политику сайта и условия использования
Опубликована статья Разработка научно обоснованного сеточного советника в MQL5: Почему большинство сеточных советников терпят неудачу и что доказал Таранто:
У сеточной торговли плохая репутация. Спросите любого опытного трейдера о сеточных советниках — и ответ будет предсказуем: "Все выглядит отлично, пока советник не обнулит счет". И они правы. Известная статья MQL5 "Сетка и мартингейл: что это такое и как их использовать?" математически доказывает, что наивная сетка стремится к разорению. Бесчисленные темы на форумах и слитые демо-счета подтверждают эту закономерность: стабильная прибыль неделями или месяцами, а затем катастрофический убыток, за считанные дни уничтожающий все.
Однако полностью отвергать сеточную торговлю из-за этих неудач — значит, выражаясь словами из научной литературы, "чрезмерно упрощать итоговую стохастическую систему". Та же математика, которая объясняет неудачу сеток без ограничений, показывает, за счет чего сетка с ограничениями и возможностью перезапуска может быть жизнеспособной и при каких условиях ее можно использовать с прибылью.
Эта статья основана на докторском исследовании Альдо Таранто, выполненном в Университете Южного Квинсленда в 2020-2022 годах. В исследовании сеточная торговля была формализована как двунаправленный ограниченный сеточный стохастический процесс BGC, выведены условия положительного математического ожидания и доказано, что работа без ограничений приводит к почти верному разорению. В исследовании также выявлен механизм, предотвращающий разорение: конечные перезапускаемые циклы с фильтрацией запуска с учетом режима рынка.
Представленный здесь советник — не наивная сетка. Это менеджер циклов, адаптивный к режиму рынка, с тремя режимами работы: BGT для бокового рынка, TGT для тренда и MGT для возврата к среднему после тренда. Он также включает динамический шаг сетки на основе ATR, расчет размера лота на основе эквити, обнаружение структурных сдвигов с помощью CUSUM и диагностический конвейер с сопутствующими инструментами на Python.
Автор: Muhammad Minhas Qamar