Портфели и маржа
Подскажите, если уже обсуждалось на форуме.
На портфель выделяется некая доля всей доступной маржи депозита. Эта доля маржи распределяется между символами портфеля в соответствии с заданными весами (с суммой равной единице).
Вопрос: как правильно определять "цену портфеля" исходя из этих данных (цены символов и их доля в марже)?
Наверняка же считать нужно в валюте депозита? Наверно нужно логретурн портфеля выразить через логретурны символов? Тогда вроде бы "цена портфеля" должна быть линейной комбинацией логарифмов цен символов из портфеля и символов связанных с ценами перевода портфельных символов в валюту депозита?
По сути, вопрос в том, как теория Марковица переносится на форекс. Похоже, по простому это не получится.
всё гораздо проще : всё выражается по отношению к USD и уносится в логарифмы.
иллюстративно, вот например в лог.масштабе равновесная (в какой-то начальный момент) корзина :
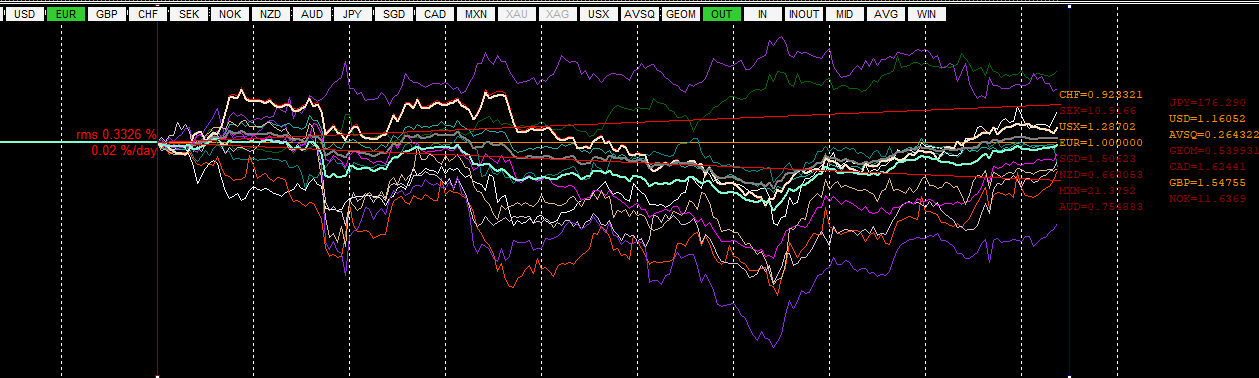
если стартовые веса разные, то соотв.линии в самом начале смещаются чуть выше/ниже а по форме остаются прежними.
всё гораздо проще : всё выражается по отношению к USD и уносится в логарифмы.
иллюстративно, вот например в лог.масштабе равновесная (в какой-то начальный момент) корзина :
если стартовые веса разные, то соотв.линии в самом начале смещаются чуть выше/ниже а по форме остаются прежними.
Вопрос никак не связан с маржой. Контрпример: один и тот же портфель (symbols+lots) может сжирать сильно разную маржу (настройки брокеров) даже при одинаковом плече.
Возьмите стандартную зацикленную тройку символов. У нее на каждый символ вес будет 1/3. После этого прикиньте, как считать лотность для каждого символа в таком портфеле (суммарный эквити должен быть горизонтальным). После этого возникнет понимание, как с любыми весами работать.
Сударь не может посчитать сколько можно купить CHFJPY задействуя 50000usd маржи.
действительно проблемный топик...

На портфель выделяется некая доля всей доступной маржи депозита. Эта доля маржи распределяется между символами портфеля в соответствии с заданными весами (с суммой равной единице).
Вопрос: как правильно определять "цену портфеля" исходя из этих данных (цены символов и их доля в марже)?
Наверняка же считать нужно в валюте депозита? Наверно нужно логретурн портфеля выразить через логретурны символов? Тогда вроде бы "цена портфеля" должна быть линейной комбинацией логарифмов цен символов из портфеля и символов связанных с ценами перевода портфельных символов в валюту депозита?
По сути, вопрос в том, как теория Марковица переносится на форекс. Похоже, по простому это не получится.