Na página 8 até agora. E isso ainda é uma introdução))) Parece que será uma comparação por Sharpe (mas eles escrevem que você pode usar qualquer outro indicador) na validação cruzada.
Pelo que entendi, 4 parâmetros devem ser otimizados
summary(my_pbo)
Performance function Omega with threshold 1
p_bo slope ar^2 p_loss
0.37142861.6891000 -0.01400000.3430000
p_bo ( probabilidade de overtraining no backtest) deve estar próximo de 0, o que indica um baixo risco de overtraining.
slope ( coeficiente de inclinação da regressão linear) deve estar próximo de 1, o que indica uma forte relação linear entre os valores da métrica de desempenho para os subconjuntos de treinamento e teste.
ar^2 ( coeficiente de determinação ajustado) deve ser próximo de 1, indicando boa precisão da regressão linear.
p_loss (a proporção de valores de métrica de desempenho para o subconjunto de teste que estão abaixo de um determinado limite) deve estar próxima de 0, indicando que a maioria dos valores de métrica de desempenho para o subconjunto de teste está acima de um determinado limite.
No entanto, deve-se observar que esses valores podem depender da métrica de desempenho e do valor do limite selecionados
Necessidade de otimização multicritério Pareto front-to-back multicritério
Pelo que entendi, há 4 parâmetros a serem otimizados
p_bo ( probabilidade de overtraining no backtest) deve ser próximo de 0, o que indica um baixo risco de overtraining.
slope ( coeficiente de inclinação da regressão linear) deve ser próximo de 1, indicando uma forte relação linear entre os valores da métrica de desempenho para os subconjuntos de treinamento e teste.
ar^2 ( coeficiente de determinação ajustado) deve ser próximo de 1, indicando boa precisão da regressão linear.
p_loss (a proporção de valores de métrica de desempenho para o subconjunto de teste que estão abaixo de um determinado limite) deve ser próxima de 0, indicando que a maioria dos valores de métrica de desempenho para o subconjunto de teste está acima de um determinado limite.
Entretanto, deve-se observar que esses valores podem depender da métrica de desempenho escolhida e do valor do limite
Aqui está mais do artigo, página 13 (se o pacote reproduzir totalmente os métodos do artigo, mas talvez algo mais tenha sido adicionado/subtraído)
Estatísticas de sobreajuste A estrutura introduzida na Seção 2 nos permite caracterizar a confiabilidade dobacktest de uma estratégia em termos de quatro análises complementares: 1.Probabilidade de sobreajuste do backtest(PBO): A probabilidade de que aconfiguração do modelo selecionada como IS ideal tenha um desempenho inferior ao da média das Nconfigurações do modelo OOS. 2.Degradação do desempenho: determina até que ponto o maior desempenho IS leva a um desempenho inferior OOS, uma ocorrência associada aos efeitos de memória discutidos em Bailey et al. [1]. 3.Probabilidade de perda: a probabilidade de que o modelo selecionado como ótimo IS resulte em perda OOS. 4.Dominância estocástica:Essa análise determina se o procedimentousado para selecionar uma estratégia IS é preferível a escolher aleatoriamente uma configuração de modelo entre as Nalternativas.
É muito curto para entender o que são esses parâmetros. Aqui estão mais informações da página 13 do artigo (se o pacote reproduzir totalmente os métodos do artigo, mas talvez algo mais tenha sido adicionado/subtraído).
o pacote é simplesmente horrível, nunca vi um pacote assim em anos
o código é terrível
a documentação é praticamente inútil
Não entendo como ele foi parar no CRAN.
Ainda não consigo entender, há um sistema de negociação que é investigado dividido em lotes ou são vários TS (nessa biblioteca)?
Ainda não consigo entender se um sistema de negociação é estudado e dividido em lotes ou se são vários TS (nessa biblioteca).
Seleção do melhor modelo entre um conjunto de modelos obtidos com diferentes parâmetros/hiperparâmetros. A entrada é uma matriz, em que cada coluna é uma previsão de um dos modelos.
Seleção do melhor modelo entre o conjunto de modelos obtidos com diferentes parâmetros/hiperparâmetros. A entrada é uma matriz em que cada coluna é uma previsão de um dos modelos.
Eu já descobri isso.
Não entendo como trabalhar com o resultado
Eu forneço uma coluna (um TS)
resultado
summary(my_pbo)
Performance function Omega with threshold 1
p_bo slope ar^2 p_loss
0.00002.26730.97000.3710
Eu forneço 5 colunas (cinco TCs)
Também recebo uma linha.
summary(my_pbo)
Performance function Omega with threshold 1
p_bo slope ar^2 p_loss
0.34285711.90810000.04400000.2860000
Deveria haver 5 linhas ou, se for o resultado da melhor TS, deveria haver um índice da melhor...
Seleção do melhor modelo entre o conjunto de modelos obtidos com diferentes parâmetros/hiperparâmetros. A entrada é uma matriz em que cada coluna é uma previsão de um dos modelos.
Ou talvez não. Eu também ainda não descobri isso
Isso pode ser interpretado como a obtenção de retornos de lucro TS de diferentes seções de mercado (parâmetros/hiperparâmetros ) ????
diferentes seções de mercado == parâmetros/hiperparâmetros?
Deveria haver 5 linhas, ou se for o melhor TC, deveria haver um índice dos melhores...
Como resultado, você obtém a avaliação geral do modelo (e provavelmente dos dados do preditor e do alvo) Um modelo ruim fornece esses resultados (apenas 17% dos resultados OOS acima de 0).
Para login e uso do site MQL5.com, você deve ativar o uso de cookies.
Ative esta opção no seu navegador, caso contrário você não poderá fazer login.
Você entrou na conta. A autenticação de dois fatores foi desativada. Configure-a novamente e escaneie um novo código QR ou continue com a autenticação de dois fatores desativada.
Na página 8 até agora. E isso ainda é uma introdução)))
Parece que será uma comparação por Sharpe (mas eles escrevem que você pode usar qualquer outro indicador) na validação cruzada.
Pelo que entendi, 4 parâmetros devem ser otimizados
No entanto, deve-se observar que esses valores podem depender da métrica de desempenho e do valor do limite selecionados
Necessidade de otimização multicritério Pareto front-to-back multicritério
Pelo que entendi, há 4 parâmetros a serem otimizados
Entretanto, deve-se observar que esses valores podem depender da métrica de desempenho escolhida e do valor do limite
Aqui está mais do artigo, página 13 (se o pacote reproduzir totalmente os métodos do artigo, mas talvez algo mais tenha sido adicionado/subtraído)
Estatísticas de sobreajuste
A estrutura introduzida na Seção 2 nos permite caracterizar a confiabilidade dobacktest de uma estratégia em termos de quatro análises complementares:
1. Probabilidade de sobreajuste do backtest (PBO):
A probabilidade de que aconfiguração do modelo
selecionada como IS ideal tenha um desempenho inferior ao da média das N configurações do modelo OOS.
2. Degradação do desempenho: determina até que ponto o maior desempenho
IS leva a um desempenho inferior OOS, uma ocorrência associada
aos efeitos de memória discutidos em Bailey et al.
[1].
3. Probabilidade de perda: a probabilidade de que o modelo selecionado como ótimo
IS resulte em perda OOS.
4. Dominância estocástica: Essa análise determina se o procedimentousado para selecionar uma estratégia IS é preferível a escolher aleatoriamente
uma configuração de modelo entre as N alternativas.
Cada item é discutido em mais detalhes a seguir.
É muito curto para entender o que são esses parâmetros. Aqui estão mais informações da página 13 do artigo (se o pacote reproduzir totalmente os métodos do artigo, mas talvez algo mais tenha sido adicionado/subtraído).
o pacote é simplesmente horrível, nunca vi um pacote assim em anos
o código é terrível
a documentação é praticamente inútil
Não entendo como ele foi parar no CRAN.
Ainda não consigo entender, há um sistema de negociação que é investigado dividido em lotes ou são vários TS (nessa biblioteca)?
Ainda não consigo entender se um sistema de negociação é estudado e dividido em lotes ou se são vários TS (nessa biblioteca).
Seleção do melhor modelo entre um conjunto de modelos obtidos com diferentes parâmetros/hiperparâmetros. A entrada é uma matriz, em que cada coluna é uma previsão de um dos modelos.
Ou talvez não. Eu também ainda não descobri issoSeleção do melhor modelo entre o conjunto de modelos obtidos com diferentes parâmetros/hiperparâmetros. A entrada é uma matriz em que cada coluna é uma previsão de um dos modelos.
Eu já descobri isso.
Não entendo como trabalhar com o resultado
Eu forneço uma coluna (um TS)
resultado
Eu forneço 5 colunas (cinco TCs)
Também recebo uma linha.
Deveria haver 5 linhas ou, se for o resultado da melhor TS, deveria haver um índice da melhor...
Eu mataria esse autor
Seleção do melhor modelo entre o conjunto de modelos obtidos com diferentes parâmetros/hiperparâmetros. A entrada é uma matriz em que cada coluna é uma previsão de um dos modelos.
Ou talvez não. Eu também ainda não descobri issoIsso pode ser interpretado como a obtenção de retornos de lucro TS de diferentes seções de mercado (parâmetros/hiperparâmetros ) ????
diferentes seções de mercado == parâmetros/hiperparâmetros?
Ele pode ser interpretado como a obtenção de retornos do lucro TC de diferentes partes do mercado (parâmetros/hiperparâmetros ) ????
Exatamente retornos de lucro.
diferentes partes do mercado == parâmetros/hiperparâmetros?
Pelo que entendi, exatamente as configurações: diferentes períodos de MA, SL, etc.
Também recebo uma linha
Deveria haver 5 linhas, ou se for o melhor TC, deveria haver um índice dos melhores...
Como resultado, você obtém a avaliação geral do modelo (e provavelmente dos dados do preditor e do alvo)
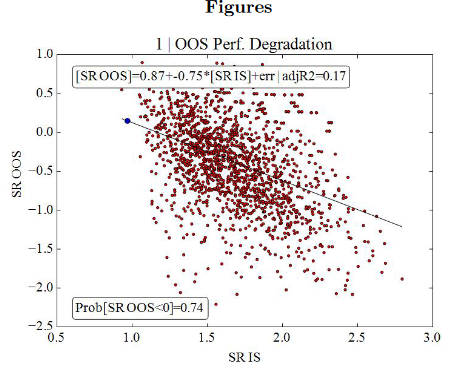
Um modelo ruim fornece esses resultados (apenas 17% dos resultados OOS acima de 0).
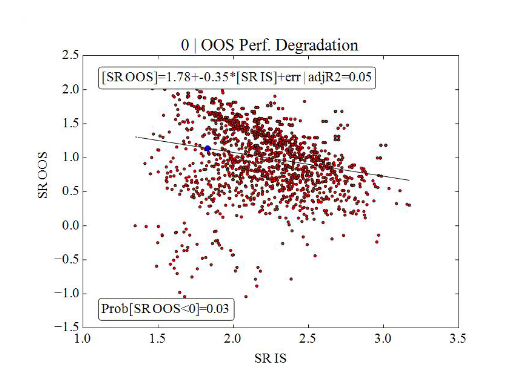
Modelo bom - 95% dos resultados OOS acima de 0
Foram os repatriados que chegaram.
Você sabe, ganhos e perdas, certo?
Portanto, pegamos os retornados dos estados quando a posição está aberta.
Pelo que entendi, são as configurações: diferentes períodos de MA, SL, etc.
Em vez de configurações diferentes do TS, vou apenas negociar em áreas diferentes, acho que isso pode ser equiparado.